
Обсуждение дня

Зарегистрирован:
8 квітня 2012
Последний раз был на сайте:
7 лютого 2025 о 05:13
8 квітня 2012
Последний раз был на сайте:
7 лютого 2025 о 05:13
Подписчики (154):

-
register
48 років, Харьков
-
Олег Соколов
49 років, Полтава

-
Михаил Самков
70 років, Киев


-
Denis Sekreta
г.Запорожье

-
Андрей Горченков
54 року, Хмельницкий

-
ballistic
5 років

-
Letos
41 рік

-
Allin
47 років

- 31 серпня 2012, 9:39
Могут ли в Украине вложения в инвестфонды быть альтернативой банковским депозитам?
В большинстве случаев украинцы хранят деньги или дома под матрацем, или на банковских депозитах. В Украине из-за низкого доверия к банковской системе и финансовой безграмотности не рассматривают другие инструменты, как способ сбережения и преумножения средств. Например, в Великобритании и США больше половины населения являются вкладчиками различных инвестфондов. Давайте сегодня выясним, могут ли все же в Украине вложения в инвестфонды рассматриваться как альтернатива банковским депозитам.
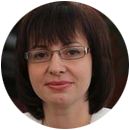
Директор департамента совместного инвестирования и регулирования деятельности институциональных инвесторов НКЦБФР Оксана Симоненко:
«Нельзя сказать, что инвестиции в инвестиционные фонды можно рассматривать как альтернативу банковским депозитам. Если рассматривать банковские депозиты, то мы знаем, что там ложатся деньги, уже есть конкретная процентная ставка, которая известна и определяется сразу, а не через год. А вот в инвестиционных фондах прибыль зависит уже именно от того, как будет работать фонд. И, чем лучше будет складываться ситуация на рынке, в том числе и политическая, чем лучше будут работать компании по управлению активами, то есть привлекать инструменты, тем лучше будет стоимость чистых активов. Но при этом, ситуации могут быть и обратными, могут быть убытки.
Я часто отслеживаю в деловых СМИ информацию о том, куда вкладывать деньги. Так вот, там наряду с банковскими депозитами, вложением в золото показывают тенденцию по открытым интервальным фондам. Поэтому сказать, что инвестиции в инвестфонды это альтернатива банковским депозитам – нет. Конечно, где-то, что-то похожее есть, но при этом это разные вещи. Поэтому инвестиции в инвестиционные фонды, и инвестиции в банковские депозиты необходимо рассматривать как два разных варианта.
Вот точно также как выбирают банк для размещения депозита, надо выбирать инвестфонды. То есть, перед тем, как вкладывать деньги в банк необходимо отследить, что это за банк. Если человеку не безразлично он смотрит, насколько долго этот банк работает, кто является его основателем, «на плаву» он сейчас, или не «на плаву». Некоторые делают следующим образом — вкладывают на менее короткий период для того, чтобы была возможность снять. А кто-то размещает на более длительный период, для того чтобы потом положить еще больше денег.
Но при этом везде есть риск. Точно также как есть риск и в инвестиционных фондах. Но, если у банка все более конкретно, та же процентная ставка, то у инвестфондах все более гибко и зависит от многих факторов и ситуаций. В том числе и от того, как будет работать компания по управлению активами. Поэтому, прежде чем вложить в фонд тоже надо провести мониторинг. Узнать, какими именно фондами управляет выбранная вами компания, как долго она работает, какая у нее структура активов. И оценить общую ситуацию этой компании, а также понять, что происходит на рынке в целом. Потому что это тоже немаловажно».
Мнение авторов и блогеров «Минфина»:
Александр Охрименко: «К сожалению, пока инвестиции в ИСИ не можно рассматривать, как альтернативу банковских депозитов. И это очень плохо. Получается, что у населения очень ограниченные возможности для диверсификации вложений. Нужно больше выбора, чтобы население не было так привязано с банками.
Главная проблема, почему ИСИ не могут быть альтернативой депозитам это налогообложение. Если по депозитам нет налогов, то по ИСИ они есть. Причем не маленькие. В дивидендов ИСИ 5%, а при получении дохода в случае перепродажи ценных бумаг ИСИ 15-17%. Это делает их не конкурентно способными перед банковскими депозитами».
Brigadirius: «Я бы хотел акцентировать внимание инвестора на рискованности инвестиций.
Любая инвестиция имеет определённую степень риска. Этот риск может выражаться как в потере прибыльности, так и в потере самих инвестиций.
Если рассматривать депозит с точки зрения рискованности, то в случае проблем у банка государственный фонд гарантирования вкладов в пределах лимита (200 тыс грн), через какое то время вернёт депозитчику его средства. В итоге инвестор хотя бы не потеряет. Во всяком случае, в гривневом номинале.
Что же касается рискованности инвестфондов. То тут два варианта. Вариант мошенничества инвестфонда я не буду рассматривать - это дело милиции и прокуратуры. В случае же порядочности инфестфонда, вложение в ценные бумаги сродни игры в рулетку. Можно много выиграть, но можно и проиграть.
Так что выбирайте: синица в руках (депозит) или журавль в небе (ценные бумаги)».
А как Вы считаете, могут ли в Украине инвестиции в инвестфонды рассматриваться как альтернатива банковским депозитам?
|
|
39
|
Просмотров: 2387, сегодня — 1
- 15:21 130 ФОП для одного бізнесу: як компанія приховала частину доходів і недоплатила 23,5 млн грн податків
- 12:02 Morgan Stanley і JPMorgan зіткнулися з загрозою від ШІ: що загрожує рахункам клієнтів
- 10:32 Долар і євро йдуть вгору: курс валют на 23 жовтня
- 09:39 Реклама криптовалют і блогери під наглядом: які правила для криптобірж пропонують змінити в ЄС
- 22.10.2026
- 19:30 Спільний брокерський рахунок родини: хто має платити податки з інвестицій за кордоном
- 17:50 Дизель, бензин і автогаз подорожчали: скільки тепер коштує пальне
- 17:37 Долар зріс, а євро подешевшав на міжбанку
- 17:27 ЄС спростив повернення грошей за скасовані рейси: що зміниться для пасажирів
- 16:37 Без фізичного огляду та участі інспектора: митниця автоматизувала оформлення міжнародних посилок
- 16:16 Приватний бізнес зможе будувати підземні заводи для виробників зброї: що змінив уряд

Коментарі - 19