Вже завтра, 29 жовтня, Національний банк оголосить своє рішення щодо ключової ставки, яка є орієнтиром для банків при визначенні власної депозитної політики. Фінансисти очікують від регулятора подальшого посилення монетарної політики, та чи готові вони слідом за цим підвищувати ставки за вкладами для приватних клієнтів?
28 жовтня 2026, 15:47
Скільки можна буде заробити на депозиті у гривні, доларі та євро у листопаді
За місяць українці занесли в банки ще 19,4 млрд: як розподілилися ці гроші
Станом на 1 жовтня 2026 року загальна сума вкладів фізичних осіб в українських банках досягла 1 779,6 млрд грн. За місяць цей показник збільшився на 19,4 млрд грн, або на 1,1%. Про це свідчать свіжі дані Фонду гарантування вкладів фізичних осіб (ФГВФО). У річному вимірі обсяг коштів на рахуках населення в банках збільшився на 17,4%.
«Найбільший приріст коштів фіксується по рахункам клієнтів із залишками до 200 тис. грн — плюс 9,77 млрд грн. Тобто гроші „капнули“ на рахунок після двох місяців відтоку (може, військові?). Але цікавим є не приріст, а те, що досить рідко приріст за дрібними рахунками випереджає приріст за рахунками понад 600 тис. грн (у вересні +7 млрд грн)», — аналізує статистику ФГВФО фінансовий аналітик Андрій Шевчишин.
Водночас експерт звертає увагу на скорочення грошей на банківських рахунках приватних підприємців: вклади ФОП у вересні впали на 0,4% — до 207,4 млрд грн (+17,8% р/р).
«Це перше падіння за останні 7 місяців, та й взагалі доволі неочікуване явище як для вересня. Найімовірніше, гроші були вимиті на відновлення запасів товарів (закупка всередині країни та імпорт)», — пояснює Андрій Шевчишин.
Левова частка заощаджень приватних клієнтів у банках, як і раніше, припадає на вклади у гривні. На 1 жовтня обсяг вкладів у національній валюті становив 1 172,4 млрд грн, що на 14,5 млрд грн більше, ніж місяцем раніше. Вклади в іноземній валюті за вересень зросли на 4,9 млрд грн — до 607,2 млрд грн у гривневому еквіваленті.
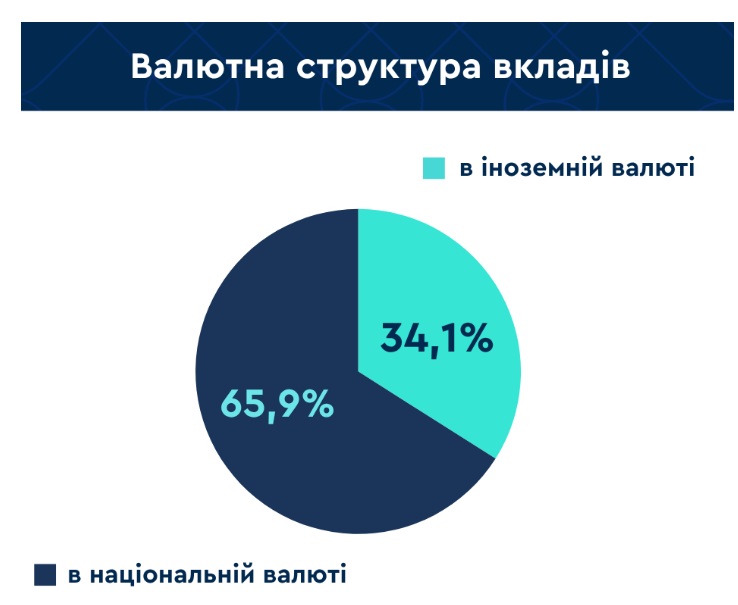
Дані: ФГВФО
Майже 60% коштів фізичних осіб зосереджено в банках із державною часткою. Саме через них проходять основні соціальні виплати, зарплати держслужбовців і військових.
Переважну частину коштів українці тримають на рахунках до запитання. Станом на 1 жовтня на них припадало 71,20% загальної суми вкладів, тоді як на строкові депозити — 28,8%. На початок вересня частка строкових депозитів становила 28,85%. Отже, за місяць вона скоротилася на 0,05 в.п.
Водночас у структурі строкових вкладів дещо збільшилася частка короткострокових депозитів. Зокрема, на вклади строком до трьох місяців припадало 17,34% загальної суми коштів, проти 17,14% місяцем раніше. Натомість частка депозитів строком від трьох до шести місяців зменшилася із 7,2% до 6,97%. На вклади строком від шести місяців до року припадало 3,8% коштів, а на депозити понад рік — лише 0,69%.
Таким чином, попри зростання загальної суми коштів у банках, співвідношення між вкладами до запитання та строковими депозитами майже не змінилося. Основна частина заощаджень населення, як і раніше, залишається на рахунках до запитання.
Яких сигналів банкіри чекають від НБУ
Головна увага банків цього тижня прикута до засідання НБУ щодо облікової ставки. Від того, чи збереже регулятор чинні монетарні умови, чи вдасться до чергового підвищення ставки, значною мірою залежатиме подальша дохідність гривневих депозитів, передусім на строк від 3 до 6 місяців.
Частина опитаних «Мінфіном» банкірів вважають, що регулятор збереже ключову ставку на поточному рівні, частина — прогнозують її подальше підвищення.
«Ми бачимо ймовірність підвищення облікової ставки до 16,5%. Це було б цілком зрозумілим рішенням в умовах нинішньої інфляційної динаміки. Водночас важливо розуміти, що додаткові 0,5 в.п. — це не стільки про суттєве посилення монетарної політики, скільки про впевненість ринку в тому, що Національний банк України тримає ситуацію під контролем. Наразі довіра до гривні має не менше значення, ніж сам рівень ставки», — говорить Інна Провотар, начальник управління управлінського обліку та бізнес аналізу АТ «ОТП БАНК».
Базовий сценарій у аналітиків ПУМБ — збереження НБУ облікової ставки на поточному рівні за підсумками засідання 29 жовтня.
«Водночас очікуємо, що серед членів профільного комітету може відбутися дискусія щодо доцільності підвищення ставки на 0,5 в.п.
Ухвалюючи рішення, регулятор, найімовірніше, враховуватиме передусім фактичну та прогнозну інфляцію, ситуацію на валютному ринку, обсяги міжнародного фінансування та загальний баланс ризиків для макрофінансової стабільності. Водночас НБУ, ймовірно, зберігатиме можливість коригувати монетарну політику, в разі посилення інфляційних або курсових ризиків", — пояснює Сергій Кравченко, керівник управління продуктів накопичення ПУМБ.
Аналогічний базовий сценарій прогнозують і в Ощадбанку.
«Ми очікуємо, що 29 жовтня НБУ підвищить облікову ставку на 50 б.п. — до 16,5%. Такий крок виглядає обґрунтованим, насамперед із огляду на інфляційні тенденції. Фактична інфляція у вересні прискорилася до 10% р/р, а базова — до 8,8% р/р, що свідчить про те, що ціновий тиск уже не обмежується окремими тимчасовими чинниками, а набуває стійкішого та фундаментальнішого характеру за широким спектром товарів і послуг.
Зберігається тиск із боку високих цін на пальне, енергетичних ризиків і додаткових витрат бізнесу на забезпечення енергонезалежності. Негативний вплив також мають подальші руйнування виробничої та логістичної інфраструктури, що обмежують пропозицію окремих товарів і підвищують витрати виробників. На цьому тлі ймовірним є подальше погіршення інфляційних очікувань, які вже знаходяться біля максимумів із 2022 року, і посилення уваги до інфляції з боку населення.
Вплив дезінфляційних чинників, таких як зниження споживчого попиту, висока продовольча пропозиція, на нашу думку, поки не є достатньо відчутним, щоб компенсувати дію численних проінфляційних. За таких умов ми очікуємо подальшого прискорення інфляції до 12−13% наприкінці поточного року. Відповідно, повернення інфляції до однознакового рівня, на нашу думку, відбудеться лише у другому півріччі 2027 року", — коментує Сергій Новошицький, директор із роздрібного бізнесу та дистрибуції, член правління банку «Південний».
Додатковим аргументом на користь жорсткішої монетарної політики він називає ризики, пов’язані із зовнішнім фінансуванням, і вважає, що «зростання дохідності гривневих заощаджень усе ще виглядає недостатнім на тлі посилення інфляційного тиску».
Як зміняться ставки за депозитами у гривні у листопаді
Навіть якщо НБУ підвищить облікову ставку на найближчому засіданні, фінансисти не прогнозують різких змін у дохідності депозитів. А найсуттєвіше ставки коригуватимуть за вкладами на короткі строки.
«У листопаді ми очікуємо переважно помірних змін ставок за гривневими депозитами — у межах до 1 в.п. Це пов’язано з тим, що не всі банки ще повною мірою врахували попередні підвищення облікової ставки та дохідності депозитних сертифікатів НБУ у своїх депозитних пропозиціях.
Найімовірніше, коригування відбуватимуться за депозитами строком від 3 до 12 місяців. Такі продукти дають банкам змогу зафіксувати ресурсну базу на довший період, а клієнтам — заздалегідь визначити строк розміщення коштів і очікуваний дохід. Натомість зміни ставок за короткостроковими депозитами, зокрема, на один місяць, а також за коштами на вимогу можуть бути вибірковішими", — вважає Сергій Кравченко з ПУМБ.
«Переважно стабільну динаміку» щодо вартості гривневих депозитів очікують в Ощадбанку.
«Загального ринкового тренду на підвищення відсотків за всією лінійкою вкладів не буде. Найпомітніші точкові коригування відбуватимуться в сегменті коротких депозитів, оскільки саме вони є найгнучкішими для оперативного залучення ліквідності.
Ми, зокрема, не плануємо різких рухів, проте постійно аналізуємо ринок. Якщо виникне потреба підтримати певну строковість або запропонувати клієнтам цікаве сезонне рішення, ми впроваджуватимемо точкові акційні пропозиції", — говорить Володимир Москаленко, директор департаменту продуктів та технологій роздрібного бізнесу Ощадбанку.
У банку «Південний» прогнозують, що насамперед переглядатимуть дохідність банки, які ще не повністю відреагували на цикл посилення монетарної політики НБУ або підвищували ставки доволі стримано.
«Додатковим чинником для ринку стане рішення НБУ щодо облікової ставки 29 жовтня та сигнали регулятора щодо подальших кроків. Водночас масштаби перегляду ставок і надалі визначатимуться індивідуальними потребами банків у фондуванні, рівнем ліквідності та конкуренцією за строкові ресурси населення. За нашим прогнозом, у листопаді ставки можуть зрости в середньому на 0,25−0,5 в.п., а за окремими депозитними продуктами або акційними пропозиціями підвищення може сягнути 0,75−1 в.п.
Найбільші зміни очікуємо за вкладами на 3−6 місяців. Саме цей сегмент залишається пріоритетним для банків, оскільки дозволяє стимулювати переведення коштів із поточних рахунків у строкові вклади та швидше реагувати на зміни монетарних умов," — коментує Сергій Новошицький.
За словами Дмитра Замотаєва, директора департаменту роздрібного бізнесу Глобус Банку, для депозитного ринку особливе значення матиме не лише сама облікова ставка, а й подальша дохідність тримісячних депозитних сертифікатів НБУ.
«Наразі верхня межа ставки за цим інструментом становить 19,5%. Якщо облікова ставка зросте до 16,5%, а чинна формула визначення максимальної дохідності залишиться незмінною, ця межа може підвищитися до 20% річних. Але навіть за максимальної ставки 20% реальна дохідність депсертифікатів може бути нижчою, адже її визначатимуть на тендерах.
Саме такий розвиток подій здатен створити додаткові економічні стимули для банків переглянути відсотки за гривневими вкладами в бік збільшення. Адже можливості банків інвестувати кошти в тримісячні депозитні сертифікати пов'язані із залученням строкових гривневих депозитів населення. Відповідно, потенційне підвищення дохідності цього інструменту може посилити конкуренцію за кошти громадян", — пояснює він.
Водночас він також не очікує миттєвого масового підвищення ставок банками у разі подальшого посилення монетарної політики. Кожна фінансова установа діятиме, відповідно до власної потреби у строкових ресурсах, наявної ліквідності, вартості залучення коштів та конкурентної ситуації.
«Якщо ж регулятор вирішить зберегти облікову ставку на рівні 16% і не змінюватиме параметрів депозитних сертифікатів, середні ставки за гривневими депозитами, залежно від терміну розміщення коштів можуть залишатися в діапазоні 14−15% річних, тоді як найвигідніші акційні, бонусні та спеціальні пропозиції сягатимуть 17−17,5%», — додає Дмитро Замотаєв.
Що буде з дохідністю валютних депозитів
28 жовтя своє рішення щодо відсоткової ставки має сказати Федрезерв США, а 29 жовтня — ЄЦБ. Аналітики роблять ставку на ймовірне посилення монетарної політики обома регуляторами, зважаючи на високу інфляцію в Штатах та Евросоюзі.
Однак на наш депозитний ринок, як вважають опитані «Мінфіном» банкіри, ці зміни не надто вплинуть.
«У листопаді ми не очікуємо істотних змін ставок за депозитами в доларах США та євро. Їхній рівень визначається передусім вартістю валютної ліквідності та обмеженим попитом банків на валютні ресурси для кредитування.
Відповідно, валютний депозит для клієнта передусім виконує функцію збереження коштів у відповідній валюті, тоді як гривневий депозит зазвичай дає змогу отримувати вищий поточний відсотковий дохід. Вибір між ними варто робити, з огляду на майбутні витрати, валюту фінансових цілей і прийнятний рівень ризику", — коментує Сергій Кравченко з ПУМБ.
Володимир Москаленко з Ощадбанку переконаний, що у цьому сегменті тренд на стабільність є абсолютним.
«Масштабного перегляду дохідності валютних вкладів у листопаді не передбачається. Можливі лише поодинокі технічні коригування ставок окремими фінустановами, які суттєво не вплинуть на середньоринкові показники», — прогнозує він.
Як невеликі банки змінили ставки за останні 2 тижні
Бізбанк збільшив заробітки своїх клієнтів на безстрокових вкладах в гривні відразу на 1 в.п. і тепер платить за ними 6% річних.
Український капітал порізав дохідність всієї лінійки строкових гривневих депозитів. Ставка вкладів на 12, 9 і 6 місяців місяців «схудла» на 2 в.п., на таких вкладах приватні клієнти у цьому банку зараз заробляють 14% річних, 12,75% річних і 12,5% річних відповідно. Дохідність 3-місячних депозитів у нацвалюті знижено на 1,5 в.п. — до 12,5% річних.
Юнекс банк знизив ставки за депозитами в доларі: вклади у цій валюті на 12, 9 і 6 місяців принесуть їх власникам дохід 0,5% річних після зниження ставок, відповідно на 0,5 в.п., 0,3 в.п. і 0,25 в.п.
💥Де знайти депозит із бонусом?
Каталог «Мінфіну» допоможе обрати найвигідніший варіант
і отримати додатковий бонус до ставки!
Максимальні ставки за гривневими депозитами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяці | Безстроковий | |||||
| Ставка |   | Ставка | | Ставка | | Ставка | | Ставка | | |
| Юнекс банк | 17,50% | - | 17,00% | - | 17,25% | - | 17,20% | - | - | - |
| Бізбанк | 17,15% | - | - | - | 17,25% | - | 16,95% | - | 6,00% | 1,00% |
| Асвіо банк | 17,10% | - | 16,70% | - | 16,60% | - | 16,55% | - | - | - |
| Альтбанк | 17,00% | - | 16,90% | - | 16,80% | - | - | - | 5,00% | - |
| Кредитвест Банк | 16,75% | - | 16,75% | - | 17,00% | - | 17,00% | - | - | - |
| Кристалбанк* | 16,40% | - | 15,65% | - | 16,40% | - | 16,50% | - | 6,00% | - |
| 16,00% | - | 16,00% | - | 15,20% | - | 15,00% | - | 0,25% | - | |
| Агропросперіс | 16,00% | - | 15,50% | - | 15,25% | - | 15,00% | - | - | - |
| Скай Банк | 16,00% | - | 15,90% | - | 15,80% | - | 15,50% | - | 5,00% | - |
| Полікомбанк | 15,00% | - | 14,80% | - | 14,60% | - | 7,10% | - | - | - |
| Полтава-Банк | 14,50% | - | 14,00% | - | 14,00% | - | - | - | 0,01% | - |
| Український капітал* | 14,00% | 2,00% | 12,75% | 2,00% | 12,50% | 2,00% | 12,50% | 1,50% | 0,01% | - |
| Грант | 12,00% | - | 10,00% | - | 9,00% | - | - | - | - | - |
| Індустріалбанк | - | - | 12,75% | - | 14,00% | - | 9,35% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 13.10.2026−26.10.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів.
Долар США
🎁БОНУС до депозитів — це реально!
Оформіть вклад через «Мінфін» у Глобус або Кредитвест Банку та отримайте додаткову вигоду!
Дізнайтесь, скільки можна заробити просто зараз!
Максимальні ставки за доларовими депозитами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяці | Безстроковий | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвіо банк | 2,55% | - | 2,35% | - | 2,25% | - | 2,00% | - | - | - |
| Бізбанк | 2,50% | - | - | - | 2,45% | - | 1,85% | - | - | - |
| Альтбанк | 2,50% | - | 2,25% | - | 2,25% | - | - | - | 0,10% | - |
| Кредитвест Банк | 2,10% | - | 2,00% | - | 2,00% | - | 1,6% | - | - | - |
| Кристалбанк* | 2,00% | - | - | - | 1,80% | - | 1,60% | - | 0,05% | - |
| Скай Банк | 2,00% | - | 1,50% | - | 1,35% | - | 1,00% | - | 0,05% | |
| 1,60% | - | 1,60% | - | 1,30% | - | 0,75% | - | 0,01% | - | |
| Полікомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Український капітал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Агропросперіс | 1,50% | - | 1,50% | - | 1,25% | - | 0,30% | - | - | - |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| Грант | 0,70% | - | - | - | 0,50% | - | - | - | - | - |
| Юнекс банк | 0,50% | 0,50% | 0,50% | 0,30% | 0,50% | 0,25% | 0,50% | - | - | - |
| Індустріалбанк | - | - | 0,35% | - | 0,25% | - | 0,01% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 13.10.2026−26.10.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів.
Євро
Максимальні ставки за євровкладами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяці | Безстроковий | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвіо банк | 1,75% | - | 1,60% | - | 1,50% | - | 2,25% | - | - | - |
| Полікомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Український капітал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Альтбанк | 1,50% | - | 1,25% | - | 1,20% | - | - | - | 0,01% | - |
| Бізбанк | 1,35% | - | - | - | 1,25% | - | 1,15% | - | - | - |
| Кредитвест Банк | 1,10% | - | 0,85% | - | 0,60% | - | 0,60% | - | - | - |
| Кристалбанк* | 1,00% | - | - | - | 0,80% | - | 0,50% | - | 0,05% | - |
| Скай Банк | 1,00% | - | 0,50% | - | 0,25% | - | 0,25% | - | 0,05% | |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| 0,30% | - | 0,30% | - | - | - | 0,10% | - | 0,01% | - | |
| Агропросперіс | 0,10% | - | 0,10% | - | 0,10% | - | 0,10% | - | - | - |
| Грант | 0,10% | - | - | - | - | - | - | - | - | - |
| Юнекс банк | 0,01% | - | 0,01% | - | 0,01% | - | 0,01% | - | - | - |
| Індустріалбанк | - | - | 0,20% | - | 0,20% | - | 0,01% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 13.10.2026−26.10.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів.
Із методикою дослідження можна ознайомитися тут.
Автор:
Джерело:
Мінфін

Коментарі