Епоха «дешевих грошей» завершена: ФРС США та ЄЦБ продовжують цикл підвищення базових ставок, реагуючи на глобальну інфляцію. Аналізуємо, чи змусить світова кон'юнктура українські банки переглянути відсоткову політику до кінця року, і чому валютні ОВДП залишаються головним ринковим інструментом захисту доларових заощаджень.
17 вересня 2026, 7:50
ФРС США та ЄЦБ підняли ставки: що буде з дохідністю валютних депозитів та ОВДП
Чому депозити дорожчатимуть у Європі та США
Епоха «дешевих грошей» і низьких ставок у Європі та США завершилася. Вона розпочалася під час пандемії COVID-19 і стала наслідком політики кількісного пом’якшення Федрезерву США та ЄЦБ. Однак інфляція, що прискорилася внаслідок таких дій, змусила регуляторів діяти обережніше.
Зміна глобального економічного балансу сил протягом останніх років, американські торговельні війни та стрімке зростання цін на енергоносії, спровоковане війною США та Ірану на Близькому Сході, лише прискорили цей процес.
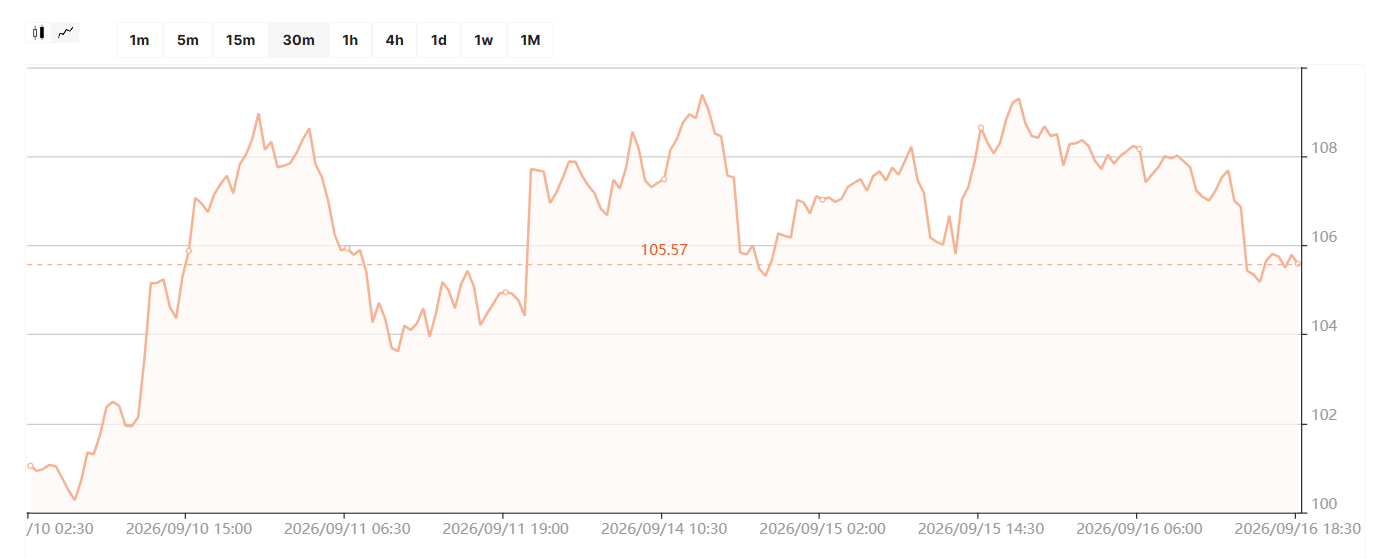
Графік вартості нафти BRENT
За оновленими прогнозами ЄЦБ, у 2026 році інфляція в єврозоні очікується на рівні близько 3%, і лише у 2027 році, за умови посилення грошово-кредитної політики європейського регулятора, вона може знизитися до 2,5%. Не краща ситуація й у США. Річна інфляція в країні за підсумками серпня 2026 року становила 3,4%, а в місячному вимірі темпи зростання цін за серпень прискорилися до 0,4%. Головною причиною такого стану справ у Європі та США стало саме подорожчання енергоносіїв.
Тому ЄЦБ 10 вересня вже вдруге з початку року підвищив усі три офіційні ставки на 25 базисних пунктів — до 2,5−2,9% річних. Не зміг проігнорувати негативні сигнали для американської економіки й Федрезерв США. 16 вересня американський регулятор також підвищив процентні ставки на 0,25 в. п. — до 3,75−4% річних. Причому це рішення підтримали всі 12 членів комітету.
У заяві ФРС йдеться, що американська економіка продовжує зростати стійкими темпами. Споживчі витрати стабільні, продуктивність праці та інвестиції зростають, однак інфляція залишається підвищеною. У заяві Федрезерву, зокрема, зазначається: «Інфляція залишається підвищеною. Сьогоднішнє рішення щодо грошово-кредитної політики сприятиме своєчаснішому поверненню до цільового показника комітету у 2%».
Підвищення ставок європейським та американським регуляторами призведе до зростання вартості не лише кредитних продуктів західних банків, а й дохідності депозитів та аналогічних інструментів у фінансових установах Європи та США.
Сукупний держборг 27 країн Європейського Союзу вже досяг у 2026 році близько €15,7 трлн, американський — перевищив $40 трлн, а інфляція і в США, і в ЄС продовжує прискорюватися. За таких умов інвестори не готові вкладатися в нові американські та європейські державні цінні папери або банківські депозити, номіновані в цих валютах, без додаткової премії.
Саме тому зараз поступово зростає дохідність як американських казначейських облігацій (Treasuries), так і позик європейських урядів. Конкуренція за фінансові ресурси між банківським сектором і фондовим ринком неминуче підштовхуватиме західні фінансові установи до підвищення дохідності депозитних продуктів. Тому я очікую зростання дохідності депозитів як у США, так і в країнах єврозони щонайменше ще на 0,2 в. п. уже до кінця осені 2026 року.
Що буде зі ставками за валютними депозитами в Україні
Щоб мати можливість платити вкладникам за залучені валютні ресурси, банкам необхідно розміщувати ці кошти в тих чи інших фінансових активах та інструментах.
В умовах воєнних обмежень Нацбанку та жорстко регульованого українського валютного ринку банки зараз мають не так багато можливостей для розміщення валютних коштів, залучених у бізнесу та населення. Переважно це чотири варіанти:
- валютні ОВДП;
- валютні кредити;
- валютообмінні операції — як готівкові, так і безготівкові;
- отримання процентного доходу за залишками на кореспондентських рахунках ностро в іноземних банках.
Проаналізуємо дохідність кожного з цих видів активних операцій для банків.
Валютні ОВДП. З огляду на те, що зовнішня допомога Україні надходить переважно в доларах США та євро, Мінфін не зацікавлений у суттєвому підвищенні дохідності валютних ОВДП та збільшенні кількості аукціонів із розміщення валютних облігацій.
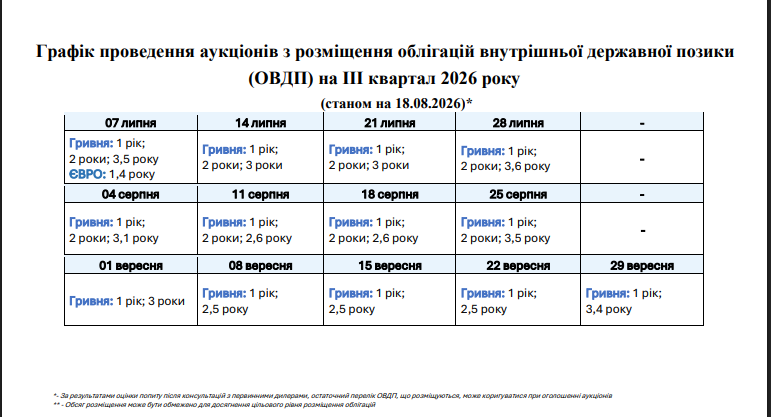
Наприклад, до кінця вересня Мінфін узагалі не планує розміщувати валютні облігації. Водночас дохідність на первинному ринку, де банки-дилери можуть придбати валютні облігації як у власний портфель, так і для подальшого продажу клієнтам на вторинному ринку, не перевищує 3,05−3,43% річних у доларах і 3,08−3,22% річних у євро.
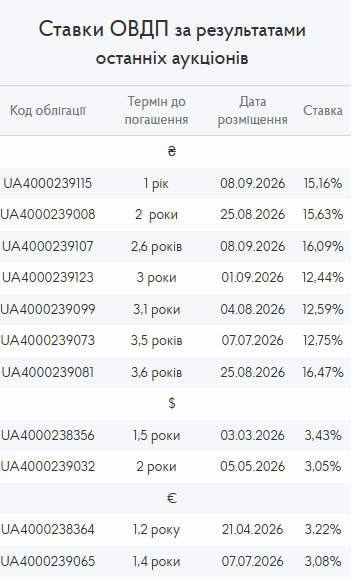
Таким чином, для банків цей валютний актив може приносити максимум до 3,43% річних у доларах і до 3,22% річних у євро. Водночас слід враховувати, що валютні ОВДП із такою дохідністю Мінфін востаннє розміщував у доларах 3 березня 2026 року, а в євро — 21 квітня 2026 року. На вторинному ринку ці папери також періодично присутні, однак дохідність для кінцевого покупця буде щонайменше на 0,5−1 в. п. нижчою.
Валютні кредити для юросіб. Сама собою дохідність валютних кредитів для банків є доволі привабливою: вони видають їх щонайменше під 7,5−10% річних у доларах та євро. Однак тут і для банків, і для клієнтів існують значні складнощі через воєнні обмеження Нацбанку на валютне кредитування. Потенційний позичальник повинен мати валютну виручку, вести зовнішньоекономічну діяльність тощо. Фізособі — резиденту України зараз отримати валютний кредит практично неможливо.
Станом на 1 вересня 2026 року обсяг валютних кредитів корпоративного сектору становив близько $6,8−6,9 млрд в еквіваленті. У населення — лише близько $230 млн в еквіваленті, причому це старі позики, видані банками до запровадження Нацбанком заборони на валютне кредитування громадян. Тому ця частина валютного кредитного портфеля банків поступово скорочується на 11−12% рік до року.
Для забезпечення всього цього кредитного портфеля банкам необхідно близько $7−7,13 млрд валютних ресурсів. Водночас лише валютні вклади населення в банках України станом на 1 серпня 2026 року становили 595,6 млрд грн в еквіваленті, або близько $13,33 млрд за офіційним курсом 44,69 грн/$ на цю дату. Тобто ці активні валютні операції банків повністю забезпечені ресурсами.
І це лише кошти населення, тоді як банки мають ще й валютні ресурси на рахунках юридичних осіб. У середині 2026 року залишки коштів юросіб в іноземній валюті стабільно перевищували $11,17 млрд в еквіваленті.
Валютообмінні операції. Доходи від цих операцій — як через банківські каси в готівковій формі, так і під час обміну валюти з використанням карток громадян або купівлі та продажу валюти на міжбанку для юросіб — становлять значну частину доходів банків. Вільно конвертована валюта, яку фінансові установи залучають у клієнтів, є тут одним з основних ресурсів.
Чиста прибутковість цих операцій суттєво різниться залежно від місяця та визначається низкою чинників: курсовою волатильністю, обсягами платоспроможного попиту з боку населення та бізнесу, загальною економічною ситуацією в країні, воєнними ризиками, темпами девальвації гривні тощо. Крім того, доходи від торговельних операцій із валютою в конкретному банку безпосередньо залежать від його бізнес-моделі та клієнтської бази. Проте такі доходи зазвичай входять до трійки найбільших статей доходів банків, поступаючись лише процентним і комісійним доходам за всіма напрямами діяльності.
За даними НБУ, чистий прибуток українських банків за перші сім місяців 2026 року становив 62,5 млрд грн. Частку результату від торгівлі валютою можна умовно оцінити щонайменше у 15−20%. Відповідно, за цей період банки, за моїми розрахунками, заробили на таких операціях не менше ніж 9,4−12,5 млрд грн чистого прибутку.
Дохід за залишками на кореспондентських рахунках ностро в іноземних банках. Цей показник безпосередньо залежить від рівня процентних ставок ЄЦБ і ФРС США, оскільки в багатьох іноземних банках-кореспондентах українських фінансових установ він прив’язаний до ставок європейського та американського регуляторів.
Якщо ці ставки зростають, збільшується й дохід українських банків за кореспондентськими рахунками за кордоном. Однак тут зазвичай передбачено обов’язковий незнижуваний залишок, на який банк-контрагент не нараховує проценти українському банку. Крім того, формула враховує не всю ставку ЄЦБ для євро або ФРС США для долара, а лише її частину.
Відповідно, після останнього підвищення ставок іноземними регуляторами, за моїми розрахунками, реальна ставка дохідності за кореспондентськими рахунками ностро українських банків зросте максимум на 0,05−0,15 в. п. залежно від умов іноземного банку та розміру залишків українського банку на такому рахунку. Тобто глобальної «революції» в доходах українських банків це не спричинить.
Крім того, за залишками на валютних поточних рахунках, валютними депозитами юросіб і вкладами фізосіб українські банки, згідно з нормативами Нацбанку, змушені резервувати певні суми на кореспондентському рахунку в НБУ в гривневому еквіваленті. Фактично це означає «заморожування» частини гривневих ресурсів замість їх використання в кредитуванні або інших активних операціях. Це негативно впливає на загальну прибутковість банків.
Заради справедливості варто зазначити, що банки також користуються своїм фактично монопольним становищем під час залучення ресурсів населення та юросіб в умовах жорстких валютних обмежень Нацбанку на виведення капіталу під час війни. Якщо законослухняний клієнт-фізособа, який має валютні ресурси, не хоче проводити валютні операції в «сірому» чи «чорному» форматі з подальшим інвестуванням на західних фондових ринках, то можливостей для розміщення валюти в Україні в нього небагато — насамперед валютні депозити та ОВДП. Користуючись цією ситуацією, банки не надто щедрі щодо ставок за валютними вкладами та депозитами.
Читайте також: $500 тис. за кордоном, нуль у декларації: як ДПС вже бачить ваші рахунки у Wise та Revolut
За даними НБУ, середні ставки за строковими депозитами фізосіб у доларах становлять лише 0,78−1,13% річних, а в євро — 0,31−0,46% річних. Середня чиста дохідність після сплати податків і військового збору за доларовими депозитами перебуває в межах 0,6−0,87% річних, а за депозитами в євро — 0,23−0,35% річних.
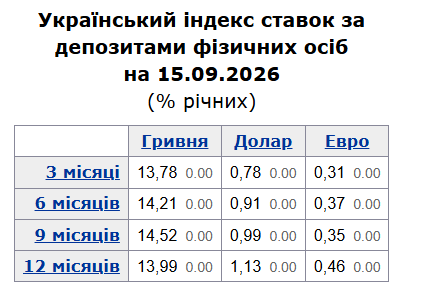
Якщо ж подивитися регулярні огляди ставок за депозитами населення на сайті «Мінфін», можна помітити, що окремі банки пропонують вкладникам за строковими доларовими депозитами до 2,55% річних (після оподаткування — 1,96%), а за депозитами в євро — до 1,75% річних (після оподаткування — 1,35%). За валютними ОВДП на вторинному ринку інвестор може отримати без оподаткування близько 3% річних у доларах і близько 2% річних у євро.
У підсумку, за моїм прогнозом, після останніх вересневих підвищень ставок ЄЦБ і ФРС США на 0,25 в. п. українські вкладники можуть розраховувати на те, що окремі банки підвищать дохідність доларових вкладів додатково на 0,15−0,2 в. п. залежно від строку розміщення коштів, а вкладів у євро — на 0,1−0,15 в. п.
Надалі, якщо ЄЦБ і ФРС США продовжать підвищувати ставки черговими кроками по 0,25 в. п., окремі банки поступово збільшуватимуть дохідність валютних депозитів приблизно в тій самій пропорції: на 0,15−0,2 в. п. за доларовими вкладами та на 0,1−0,15 в. п. за депозитами в євро.
Читайте також: Аномалія держборгу: банки пішли, українці скуповують ОВДП на мільярди
Що стосується дохідності валютних ОВДП, то з огляду на нинішню специфіку отримання Україною міжнародної фінансової допомоги переважно в доларах США та євро, у Мінфіну поки що немає особливих підстав підвищувати ставки за валютними облігаціями.
Ці папери й зараз активно купують внутрішні інвестори та самі банки, що дозволяє Мінфіну поки не збільшувати їхню дохідність навіть за умов поступового зростання дохідності державних цінних паперів провідних країн на світових ринках. За моїм прогнозом, тенденція до «заморожування» дохідності українських валютних ОВДП збережеться щонайменше до кінця осені — початку зими 2026 року.
Автор:
Джерело:
Мінфін

Коментарі