
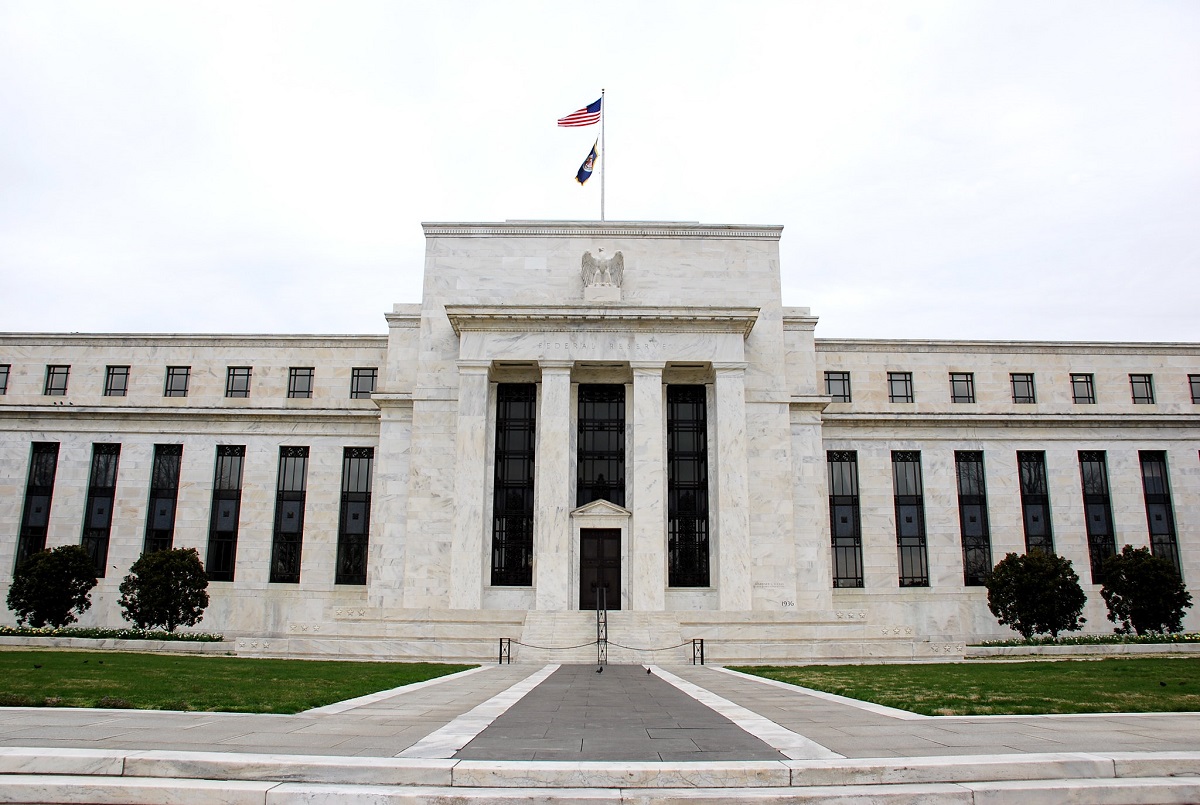
Як повідомляє The Block, Верховний суд США відмовився розглядати апеляцію Custodia Bank, який намагався отримати прямий доступ до платіжної інфраструктури Федеральної резервної системи (ФРС). Таким чином, суд залишив у силі рішення нижчої інстанції, яке підтверджує право регулятора відмовляти фінансовим установам у відкритті так званих master account, навіть якщо вони юридично відповідають вимогам для подання заявки.
19 листопада 2026, 19:40
Без банків-посередників і з прямими розрахунками: чому криптокомпанії борються за рахунки у ФРС
► Читайте телеграм-канал «Мінфіну»: головні фінансові новини
Суперечка тривала кілька років і стала одним із важливих судових конфліктів між американськими регуляторами та криптовалютною індустрією, яка прагне отримати доступ до традиційної банківської інфраструктури без посередників.
Що таке master account ФРС і чому криптобанки його хочуть
Master account — це рахунок фінансової установи безпосередньо у Федеральному резервному банку. Він дає змогу банкам отримувати доступ до платіжної інфраструктури центрального банку США, зокрема проводити розрахунки, здійснювати платежі та зберігати резерви без необхідності використовувати для цього інший комерційний банк.
Для традиційних банків такий доступ є одним із фундаментальних елементів фінансової інфраструктури. Однак для криптовалютних компаній і фінансових установ із нестандартними бізнес-моделями він залишається значно менш доступним.
Без master account криптобанк може працювати через банки-партнери, які вже мають рахунки у ФРС. Така схема дозволяє здійснювати платежі в доларах, але створює залежність від стороннього посередника.
Наявність власного master account дає фінансовій установі можливість:
-
Проводити розрахунки без банку-посередника. Установа може безпосередньо використовувати платіжну інфраструктуру ФРС, що зменшує залежність від партнерських банків.
-
Оперативніше переміщувати доларові кошти. Прямий доступ до платіжних систем центробанку дає змогу здійснювати розрахунки без додаткового етапу через сторонню фінансову установу.
-
Зменшувати операційні витрати та ризики. Використання власного рахунку може скоротити витрати на послуги посередників і знизити ризик втрати доступу до банківських сервісів у разі зміни політики партнерського банку.
-
Безпосередньо працювати з інфраструктурою центрального банку. Це особливо важливо для компаній, які обслуговують криптовалютні операції, стейблкоїни та цифрові активи, але прагнуть проводити розрахунки у традиційній банківській системі.
Таким чином, master account — це не просто банківський рахунок, а доступ до ключового рівня американської платіжної інфраструктури.
Чому Custodia Bank програв суд
Custodia Bank подав заявку на відкриття master account у Федеральному резервному банку Канзас-Сіті у жовтні 2020 року. Після тривалого розгляду регулятор відмовив у її задоволенні в січні 2023 року, посилаючись на ризики бізнес-моделі, пов'язаної з криптовалютами.
Банк оскаржив рішення, стверджуючи, що законодавство США передбачає право фінансових установ, які відповідають визначеним вимогам, на доступ до рахунків у ФРС.
Однак у жовтні 2025 року апеляційний суд десятого округу США ухвалив рішення на користь регулятора. Суд дійшов висновку, що відповідні норми не зобов'язують Федеральний резерв автоматично відкривати master account усім установам, які мають юридичне право подавати заявки.
16 листопада 2026 року Верховний суд США відмовився розглядати апеляцію Custodia. Це не означає, що суд виніс нове рішення по суті спору, але попередній вердикт залишився чинним.
Читайте також: Чому падає біткоїн і до чого тут Anthropic: п’ять пояснень засновника Binance
Чим обмежений master account для криптокомпаній
На тлі судового спору ФРС також розробляє модель обмеженого доступу до платіжної інфраструктури для фінансових установ, які не мають традиційного профілю банківської діяльності. Такі рахунки часто називають skinny master accounts або обмеженими платіжними рахунками.
Ця модель має дозволити певним фінансовим установам отримати доступ до розрахункових сервісів ФРС, але без усіх можливостей, які доступні традиційним банкам.
Зокрема, передбачений обмежений формат не дає можливості отримувати процентний дохід на залишок коштів і користуватися кредитуванням через дисконтне вікно ФРС. Крім того, доступ до окремих сервісів та інструментів центрального банку може бути обмежений залежно від категорії установи.
Для Custodia такий варіант був недостатнім. Банк наполягав на повноцінному доступі до master account, який, на його думку, забезпечив би більш конкурентні умови роботи порівняно з фінансовими установами, що мають традиційні банківські рахунки у ФРС.
Водночас обмежений формат вже почав застосовуватися на практиці. У березні 2026 року банківський підрозділ криптовалютної компанії Kraken отримав доступ до такого рахунку, що стало одним із перших прикладів надання криптовалютній індустрії прямого, хоча й обмеженого, доступу до платіжної інфраструктури ФРС.
Рішення Верховного суду у справі Custodia не закриває можливості отримання master account для всіх криптовалютних компаній. Однак воно залишає регулятору значну свободу у визначенні того, які фінансові установи можуть отримати прямий доступ до платіжної системи центрального банку США.
Як ми писали: Біткоїн опустився нижче $69 000: крипторинок охопив «крайній страх»
Автор:

Джерело:
Мінфін
сторінку переглядають
26 незареєстрованих відвідувачів.

Коментарі