Свіжа статистика НБУ говорить: приватні вкладники накопичили в банках 1,54 трлн грн. З них на строкових депозитах — понад 500 млрд грн. Проте ця цифра — лише ілюзія загального добробуту. Насправді понад половину всіх коштів у банках тримає вузька група багатіїв (менше 1% вкладників), тоді як звичайні громадяни припинили заощаджувати через інфляцію, обстріли енергетики та підготовку до складної зими. Розбираємося, що насправді відбувається з грошима українців і скільки зараз можна заробити на вкладі у банку із депозитним портфелем фізосіб до 2 млрд грн.
16 вересня 2026, 16:15
Депозити зростають найшвидше за 2 роки: хто насправді накопичує кошти в банках
Скільки грошей українці тримають на строкових депозитах
Станом на кінець серпня населення тримало на строкових депозитах в банках 504,2 млрд грн. Це утричі більше, ніж сума, яку українці вклали в ОВДП (на 1 вересня 2026 року портфель облігацій внутрішньої державної позики у власності фізичних осіб перевищив 163 млрд грн — найвищий показник за всю історію внутрішнього ринку державних облігацій).
Сума, яку тримають люди на строкових депозитах, співставна з річним фінансуванням від Євросоюзу за програмою Ukraine Facility. Нагадаємо, що програма фінансової підтримки від ЄС передбачає протягом 2024−2027 рр. спрямувати 50 млрд євро на фінансування державного бюджету, стимулювання інвестицій та технічну підтримку в реалізації програми. Тобто українці тримають на строкових рахунках капітал, заради еквівалента якого уряд місяцями виконує структурні маяки МВФ та запроваджує непопулярні реформи.
Водночас, за підрахунками финансового аналітика Андрія Шевчишина, приріст строкових депозитів населення сповільнився у серпні до мінімуму за 12 місяців: плюс 1,6 млрд грн, або лише 0,3% м/м.
«Річні темпи зростання залишаються значними через низьку базу порівняння. У серпні минулого року приріст строкових депозитів також був дуже низьким — лише 271 млн грн. Тобто йдеться, зокрема, про сезонний чинник: частину коштів населення спрямувало на відпустки.
Водночас на динаміку впливає й непролонгація депозитів: вкладники можуть використовувати вивільнені кошти для придбання товарів і послуг після масованих обстрілів логістичної інфраструктури, підготовки до зими або купівлі валюти. Цю тезу також підтверджує рекордне зростання обсягів кредитування населення у серпні: чистий кредитний портфель фізичних осіб за місяць збільшився на 16,36 млрд грн.
Не варто забувати й про ситуацію на ринку праці. Через обстріли частина працівників були змушені піти у відпустку, зокрема, неоплачувану, або втратили роботу. До цього додаються нові правила визначення критично важливих підприємств і бронювання працівників. Отже, непролонгація депозитів могла бути зумовлена сукупністю сезонних, споживчих та економічних чинників", — пояснює Андрій Шевчишин для «Мінфіну» поточну депозитну динаміку.
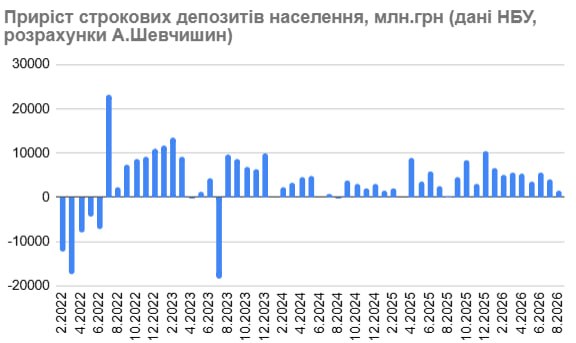
Але у річному вимірі строкові депозити зросли на 14,4%, що є максимумом за 2 роки.
Чому українці продовжують збирати гроші на депозитах
Опитані «Мінфіном» фінансисти називають декілька чинників, поєднання яких дає такий результат.
«Гривневі депозити залишаються привабливим і зрозумілим інструментом збереження коштів завдяки відносно високій дохідності та стабільнішим курсовим очікуванням. Водночас важливо враховувати структуру депозитного портфеля: невелика частка великих вкладників формує значний обсяг коштів у банківській системі, тому зміна їхніх залишків може суттєво впливати на загальну статистику. Але зростання відбувається не лише за рахунок цього сегмента. Свою роль відіграють також конкуренція банків за строковий ресурс та перерозподіл коштів клієнтів із поточних рахунків у строкові депозити.
Тобто нинішню динаміку варто розглядати, як поєднання привабливої дохідності, зміни структури заощаджень населення та активної конкуренції банків за ресурс" — говорить Сергій Новошицький, директор із роздрібного бізнесу та дистрибуції, член правління банку «Південний».
Богдан Данилишин, ексміністр економіки та колишній голова Ради НБУ, говорить, що не варто автоматично ототожнювати зростання депозитів на 14,4% із таким самим підвищенням добробуту всього населення. «Це номінальний агрегований показник, сформований декількома чинниками», — уточнив він і назвав ці чинники для «Мінфіну».
По-перше, банківські рахунки наповнюються внаслідок значних бюджетних видатків: виплат військовослужбовцям, зарплат бюджетникам, пенсій, соціальної допомоги та розрахунків держави з підрядниками. Міжнародна допомога після конвертації у гривню та проходження через бюджет також збільшує грошову масу і залишки коштів у банківській системі.
По-друге, зростають номінальні зарплати та інші доходи. Навіть якщо значна їх частина компенсує інфляцію, у гривневому вираженні залишки на рахунках збільшуються.
По-третє, висока облікова ставка НБУ та конкуренція банків підтримують привабливість гривневих вкладів. Додатковим чинником довіри залишається повне гарантування вкладів на період воєнного стану та протягом трьох місяців після його завершення.
По-четверте, війна та невизначеність стимулюють заможні домогосподарства формувати ліквідні резерви. Водночас можливості для великих покупок та довгострокового інвестування залишаються обмеженими. Частина приросту також пояснюється нарахованими відсотками та переоцінкою валютних вкладів унаслідок послаблення гривні.
«За даними ФГВФО, лише 0,68% вкладників мають у банках понад 600 тис. грн, але на них припадає близько 53% усіх коштів. Саме ця відносно невелика група має найбільшу спроможність заощаджувати, і фактично визначає динаміку загального депозитного портфеля. Тому середні показники банківської системи не відображають фінансового стану типової української родини.
Є ще одне важливе уточнення: під поняттям депозитів статистика охоплює не лише класичні строкові вклади, а й кошти на поточних та карткових рахунках. Понад 71% коштів фізичних осіб зберігаються саме до запитання, тоді як на строкові депозити припадає менше 29%, а на вкладення строком понад рік — менше 1%. Отже, ми бачимо передусім накопичення ліквідності, а не масовий перехід населення до довгострокових заощаджень" — додає Богдан Данилишин.
Що буде із депозитами далі
Населення продовжить нести гроші в банки, вважають експерти. Питання лише в тому, наскільки активно зростатимуть депозити та чи ставитимуть нові рекорди приросту?
«Найближчим часом тенденція до зростання депозитів, ймовірно, зберігатиметься, хоча темпи приросту можуть поступово стабілізуватися. Підтримку депозитному ринку й надалі надаватимуть відносно високі ставки, конкуренція банків за строковий ресурс та збереження попиту населення на гривневі інструменти.
Водночас у міру стабілізації ставок і поступового насичення ринку темпи зростання можуть бути помірнішими. Тому ми очікуємо на збереження позитивної динаміки депозитів, але необов’язково на поточному піковому рівні", — вважає Сергій Новошицький із банку «Південний».
На переконання Богдана Данилишина, темп близько 14−15% може коливатися, а надалі — дещо сповільнитися через високу базу порівняння, можливе зниження відсоткових ставок, збільшення споживчих витрат, конкуренцію з боку ОВДП та посилення девальваційних очікувань.
«У разі зростання валютних ризиків частина гривневих коштів може перейти у готівкову валюту або валютні інструменти», — не виключає він.
Ще один ризик для активного зростання депозитів назвав Андрій Шевчишин: «з огляду на перехід уряду до економії через заявлену нестачу коштів в бюджеті, може виникнути ситуація сповільнення показника приросту строкових депозитів».
Як за останні 2 тижні змінилися депозитні ставки у невеликих банках
Юнекс банк підвищив на 0,5 в.п. ставку за депозитами в гривні на 12 місяців і тепер платить за ними 17,5% річних — найбільше серед невеликих банків.
Полтава-Банк збільшив дохідність вкладів у нацвалюті: депозити на рік подорожчали на 2,5 в.п. — до 14,5% річних, на 9 місяців — на 1 в.п. — до 14% річних. Стільки ж у цьому банку можна тепер заробити на гривневому вкладі на 6 місяців після підвищення дохідності за ним на 2,5 в.п.
💥 Де знайти депозит із бонусом?
Каталог «Мінфіну» допоможе обрати найвигідніший варіант
і отримати додатковий бонус до ставки!
Максимальні ставки за гривневими депозитами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяців | Безстроковий | |||||
| Ставка |   | Ставка | | Ставка | | Ставка | | Ставка | | |
| Юнекс банк | 17,50% | 0,50% | 17,00% | - | 17,25% | - | 17,00% | - | - | - |
| Альтбанк | 16,75% | - | 16,50% | - | 16,50% | - | - | - | 5,00% | - |
| Асвіо банк | 16,60% | - | 16,35% | - | 16,30% | - | 16,25% | - | - | - |
| Український капітал* | 16,50% | - | 14,75% | - | 16,25% | - | 15,00% | - | 3,00% | - |
| Бізбанк | 16,45% | - | - | - | 17,21% | - | 16,25% | - | 5,00% | - |
| Кристалбанк* | 16,40% | - | 15,65% | - | 16,40% | - | 16,50% | - | 6,00% | - |
| 16,00% | - | 16,00% | - | 15,20% | - | 15,00% | - | 0,25% | - | |
| Агропросперіс | 16,00% | - | 15,50% | - | 15,25% | - | 15,00% | - | - | - |
| Скай Банк | 16,00% | - | 15,90% | - | 15,80% | - | 15,50% | - | 5,00% | - |
| Кредитвест Банк | 15,25% | - | 15,50% | - | 15,50% | - | 15,75% | - | - | - |
| Полікомбанк | 15,00% | - | 14,80% | - | 14,60% | - | 7,10% | - | - | - |
| Полтава-Банк | 14,50% | 2,50% | 14,00% | 1,00% | 14,00% | 2,50% | - | - | 0,01% | - |
| Грант | 12,00% | - | 10,00% | - | 9,00% | - | - | - | - | - |
| Індустріалбанк | - | - | 12,75% | - | 12,50% | - | 9,35% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 01.09.2026−14.09.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів.
Долар США
🎁БОНУС до депозитів — це реально!
Оформіть вклад через «Мінфін» у Глобус або Кредитвест Банку та отримайте додаткову вигоду!
Дізнайтесь, скільки можна заробити просто зараз!
Максимальні ставки за доларовими депозитами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяці | Безстроковий | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвіо банк | 2,55% | - | 2,35% | - | 2,25% | - | 2,00% | - | - | - |
| Бізбанк | 2,50% | - | - | - | 2,45% | - | 1,85% | - | - | - |
| Альтбанк | 2,50% | - | 2,25% | - | 2,25% | - | - | - | 0,10% | - |
| Кредитвест Банк | 2,10% | - | 2,00% | - | 2,00% | - | 1,6% | - | - | - |
| Кристалбанк* | 2,00% | - | - | - | 1,80% | - | 1,60% | - | 0,05% | - |
| Скай Банк | 2,00% | - | 1,50% | - | 1,35% | - | 1,00% | - | 0,05% | |
| 1,60% | - | 1,60% | - | 1,30% | - | 0,75% | - | 0,01% | - | |
| Полікомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Український капітал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Агропросперіс | 1,50% | - | 1,50% | - | 1,25% | - | 0,30% | - | - | - |
| Юнекс банк | 1,00% | - | 0,80% | - | 0,75% | - | 0,50% | - | - | - |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| Грант | 0,70% | - | - | - | 0,50% | - | - | - | - | - |
| Індустріалбанк | - | - | 0,35% | - | 0,25% | - | 0,01% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 01.09.2026−14.09.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів
Євро
Максимальні ставки за євровкладами
| Банк | 12 місяців | 9 місяців | 6 місяців | 3 місяці | Безстроковий | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвіо банк | 1,75% | - | 1,60% | - | 1,50% | - | 2,25% | - | - | - |
| Полікомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Український капітал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Альтбанк | 1,50% | - | 1,25% | - | 1,20% | - | - | - | 0,01% | - |
| Бізбанк | 1,35% | - | - | - | 1,25% | - | 1,15% | - | - | - |
| Кредитвест Банк | 1,10% | - | 0,85% | - | 0,60% | - | 0,60% | - | - | - |
| Кристалбанк* | 1,00% | - | - | - | 0,80% | - | 0,50% | - | 0,05% | - |
| Скай Банк | 1,00% | - | 0,50% | - | 0,25% | - | 0,25% | - | 0,05% | |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| 0,30% | - | 0,30% | - | - | - | 0,10% | - | 0,01% | - | |
| Агропросперіс | 0,10% | - | 0,10% | - | 0,10% | - | 0,10% | - | - | - |
| Грант | 0,10% | - | - | - | - | - | - | - | - | - |
| Юнекс банк | 0,01% | - | 0,01% | - | 0,01% | - | 0,01% | - | - | - |
| Індустріалбанк | - | - | 0,20% | - | 0,20% | - | 0,01% | - | - | - |
У таблиці зазначені максимальні ставки за депозитними програмами 14 банків із дотриманням наступних умов: валюта, термін і «несоціальність». Банки відтранжировані за величиною ставки за вкладом на 12 місяців — від більшої до меншої. Дані за 01.09.2026−14.09.2026
* Терміни розміщення депозитів у банках Український капітал, Кристалбанк, Скай Банк варто розуміти наступним чином: депозит на 12 місяців — до 366−370 днів, на 9 місяців — до 272 днів, на 6 місяців — до 183 днів, до 3 місяців — до 98 днів.
Із методикою дослідження можна ознайомитися тут.
Автор:
Джерело:
Мінфін

Коментарі