Друга декада вересня на світовому валютному ринку була насиченою подіями, що кардинально вплинули на ринки. Тож цього тижня всім потрібний перепочинок для усвідомлення нових реалій та вироблення відповідної стратегії поведінки.
21 вересня 2026, 7:10
Оманливе затишшя на валютному ринку: чого чекати від долара та євро цього тижня
Причому це стосується як спекулянтів, так і консервативних інвесторів, і центробанків багатьох країн. Із початком періоду дорогих енергоносіїв та усвідомлення, що це щонайменше ще на пів року-рік (вже мало хто вірить, що ситуація на Близькому Сході закінчиться реальним миром раніше), роль долара США у світових розрахунках знову зросла.
Ще в січні 2026 року за середньої ціни нафти марки Brent на рівні $60,5 за барель загальний обсяг світового ринку нафти в грошовому вимірі становив близько $187,5 млрд. А вже в серпні 2026 року ОПЕК оцінював грошовий обсяг світового ринку фізичних постачань сирої нафти вже в межах $255 млрд — 273 млрд за середньої ціни барреля близько $88,08. І вересень вочевидь перевершить ці цифри на 10−20%, оскільки лише у першій половині місяця вартість нафти перевищила $100 за барель, а обсяги видобутку можуть ще перевершити показники попередніх місяців.
Зростаючий попит на долар для світових розрахунків за енергоносії у зв'язку з останнім рішенням ФРС США підвищити ставки до 3,75−4% річних і рекордними дохідностями американських трежеріс (10-річні облігації дають інвестору близько 4,94−5% річних, 2-річні облігації — близько 4,71%, а 30-річні папери — у діапазоні 5,29−5,35% річних) — серйозна підтримка американській валюті на світовому ринку.
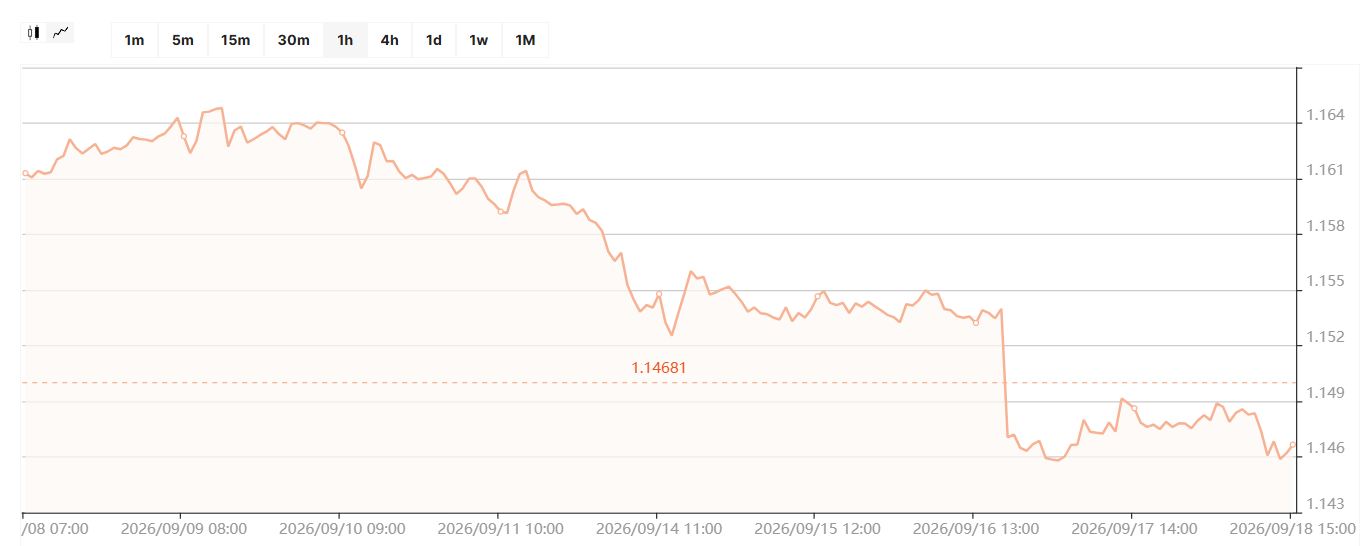
Це ми поки що й бачимо із посилення долара щодо євро після рішень Федрезерва та нових рекордів цін на енергоносії:
Динаміка пари євро/долар
І тепер всі учасники світового ринку — від спекулянтів до великих гравців і центральних банків — стоять перед дилемою — знову повірити в долар, попри понад $40 трлн держборгу США та інфляцію в 3,4% із початку року (при таргеті ФРС на рівні 2%), або все ж таки поступово виходити з долара у «захисні» або щонайменше прогнозованіші активи — золото, акції найбільших компаній зі списку S&P 500 тощо. Для прийняття рішення кожній із цих груп учасників фінансових ринків потрібен час.
Період до кінця вересня для цього ідеально підходить: ЄЦБ та ФРС свої рішення вже озвучили, нафта вже злетіла понад $100 за барель, і споживачі на тлі цінового шоку зараз не підірвуть сировинний ринок додатковим попитом на енергоресурси у фізичних обсягах. Тим паче, що через дії Ірану та хуситів їх особливо не поставиш на ринок, за всього бажання окремих арабських країн це зробити. Центробанки на тлі ситуативних просідань золота перед рішенням ФРС США вже підкупили його до своїх резервів, і вже скоригували свої ЗВР за цей місяць.
Єдине, що може зараз сплутати всі карти — це нові «сюрпризи» від Дональда Трампа чи глобальна скоординована гра спекулянтів на додаткові вкладення в американські трежеріс, доки вони дають таку дохідність.
Читайте також: Нова реальність трежеріс: коли рекордна дохідність у 5% виправдає ризики інвестора
Але з боку світових спекулянтів поки що таких спроб немає, а ось американський президент здатний підірвати ринки своїми рішеннями чи висловлюваннями. І все ж таки цей тиждень, найімовірніше, мине на світових ринках у спокійнішому ритмі. Але не тому, що у світовій економіці все налагодилося, а просто тому, що всім гравцям потрібна пауза для перегрупування своїх ресурсів і стратегій.
Мій прогноз на період із 21 до 25 вересня:
Ціна нафти Brent перебуватиме в коридорі від $96 до $115 за барель, залежно від розвитку подій в Ормузькій протоці, поведінки хуситів та можливого загострення військової фази конфлікту США-Іран.
Пара євро/долар — коридор від 1,138 до 1,162 долара за євро із щоденними коливаннями пари в межах до 0,4−0,6 цента. Для України це означає коливання в межах 18−27 копійок на євро протягом усього тижня. Причому, якщо євро просідатиме до нижньої межі зазначеного коридору (нижче 1,14), я б почав його купувати, оскільки вважаю, що долар зараз ситуативно зміцнив свої позиції та проблеми з гігантським зовнішнім боргом Штатів незабаром знову почнуть працювати проти їхньої валюти на світових ринках. Тоді долар може знову просісти щодо євро до рівнів 1,173−1,18 долара за євро.
Ціна на золото перебуватиме в межах $4 240−4 490 за унцію із щоденними коливаннями котирувань до $35−60 на економічних, геополітичних та військових новинах із Близького Сходу.
Вартість срібла перебуватиме в коридорі від $61−70 за унцію із щоденними коливаннями котирувань в межах до $1,4−2,3 на унції. Як і минулого тижня, головними драйверами цінників зі срібла будуть реальні потреби в цьому дорогоцінному металі найбільших споживачів, виробників електроніки, електромобілів та «зеленої» енергетики. А ось геополітика на динаміку цін на срібло цими днями практично не впливатиме.
Серед внутрішніх чинників, які додатково впливають на курсовий тренд за доларом та євро в Україні, я б виділив за ступенем важливості:
Інтервенції НБУ. Ключовий чинник, який практично на 70−80% впливає зараз на поведінку курсу долара на міжбанку. Нацбанк продовжить щодня проводити інтервенції з продажу долара, щоб закривати високу потребу клієнтів банків купувати валюту. Залишаючись на валютному ринку маркетмейкером, НБУ триматиме ситуацію під своїм повним контролем. За моїм прогнозом, із 21 до 25 вересня він витратить на підтримку гривні на міжбанку не менше ніж $1,1 млрд — $1,38 млрд.
Завершення періоду бюджетних платежів у клієнтів та їх поточна господарська діяльність в умовах інтенсивного обстрілу об'єктів цивільної та виробничої інфраструктури України. У понеділок-вівторок частина компаній ще активно розраховуватимуться з бюджетом, щоб не «потрапляти» на штрафи та пені за несвоєчасну сплату податків і зборів. Це дещо знизить попит на валюту з боку імпортерів та збільшить продаж валютного виторгу експортерами.
З іншого боку, через руйнування великої кількості цивільних об'єктів частина великих компаній, які мають гривневі ресурси або отримують кредити банків на відновлення, зараз активніше купуватимуть за кордоном необхідне обладнання та товари. Це може спричинити ситуативне зростання попиту на міжбанку на валюту в ті моменти, коли вони одночасно виходитимуть на торги зі своїми заявками на купівлю валюти.
Населення також продовжить активно купувати валюту через ліміти, що недавно збільшилися. За моїм прогнозом, перевищення купівлі валюти населенням собі на картки та на готівковому ринку над обсягами валюти, яку громадяни продають, буде в межах $28 млн-63 млн на день.
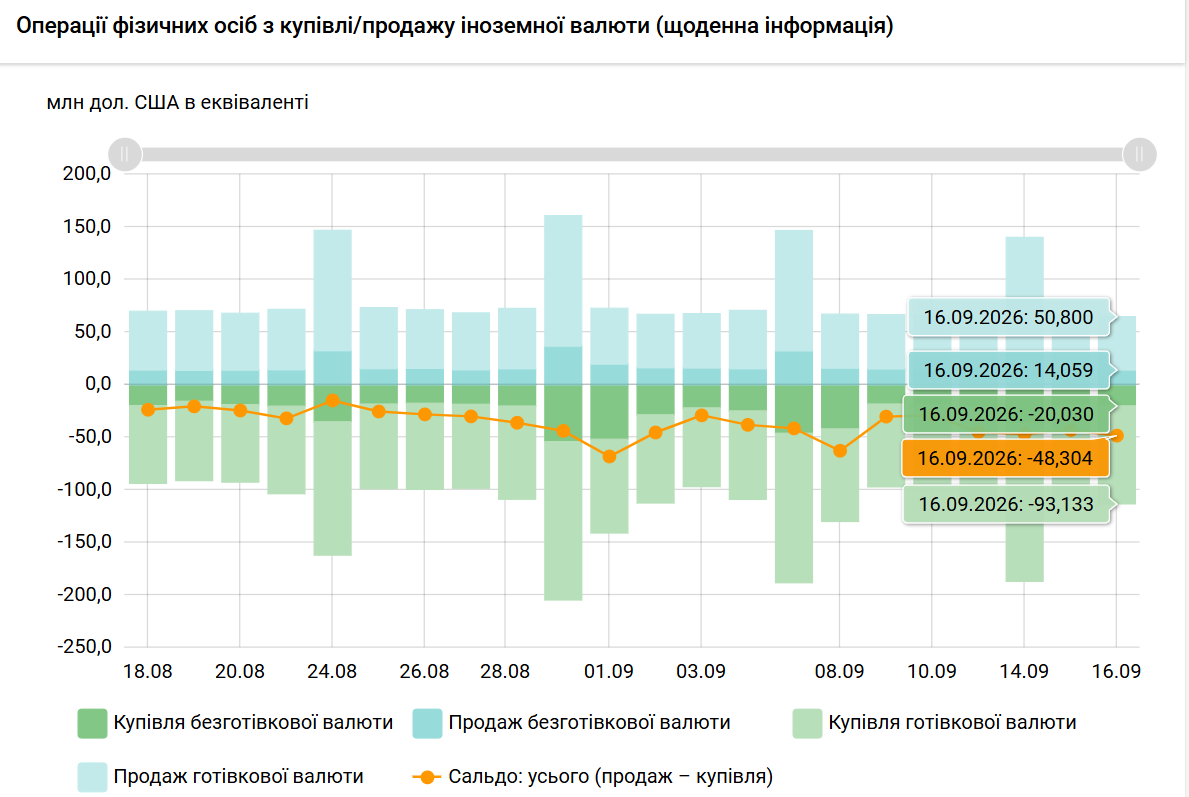
Прогноз курсу долара та євро на 21−25 вересня
Міжбанк
При прогнозному коридорі пари євро/долар на світовому валютному ринку в межах від 1,138 до 1,162 долара за євро та розрахованому мною коридорі за котируваннями безготівкового долара на торгах у цей період у межах від 44,35 до 44,95 гривень, реальний коридор за безготівковим євро перебуватиме в межах від 51,05 до 51,80 гривень.
Готівковий ринок
Обмінники фінкомпаній і більшість банків цими днями пропрацюють зі спредом за доларом у межах до 15−20 копійок, і за євро — в межах до 20−40 копійок, із періодичною зміною своїх цінників протягом дня, залежно від поведінки міжбанку в Україні та пари євро/долар у світі.
Але глобальної гри з боку власників обмінників чи банків «на підвищення» долара чи «на зниження» євро я цього тижня не чекаю. Котирування обмінників відображатимуть лише динаміку безготівкового ринку без будь-якої «самодіяльності».
Курс купівлі та продажу готівкового долара в банках перебуватиме в межах коридору від 44,25 до 45,15 гривень, а в обмінниках фінкомпаній — від 44,30 до 45,10 гривень.
Курс готівкового євро в банках перебуватиме в межах коридору купівлі та продажу від 50,90 до 52,20 гривень, а в обмінниках фінкомпаній — від 51,05 до 52,15 гривень.
Автор:
Джерело:
Мінфін

Коментарі