Після переїзду до Німеччини першим фінансовим кроком зазвичай стає відкриття поточного рахунку для зарплати та щоденних витрат. Але з появою перших заощаджень виникає інше питання: де їх зберігати?
22 вересня 2026, 16:46
Тримаєте євро на Girokonto? Куди терміново перевести заощадження в Німеччині
Залишити декілька тисяч євро на звичайному рахунку, відкрити окремий ощадний рахунок, зафіксувати гроші на певний строк чи почати регулярно відкладати через Sparplan — це різні рішення для різних цілей. Особливо важливо розділяти резервний фонд і довгострокові заощадження.
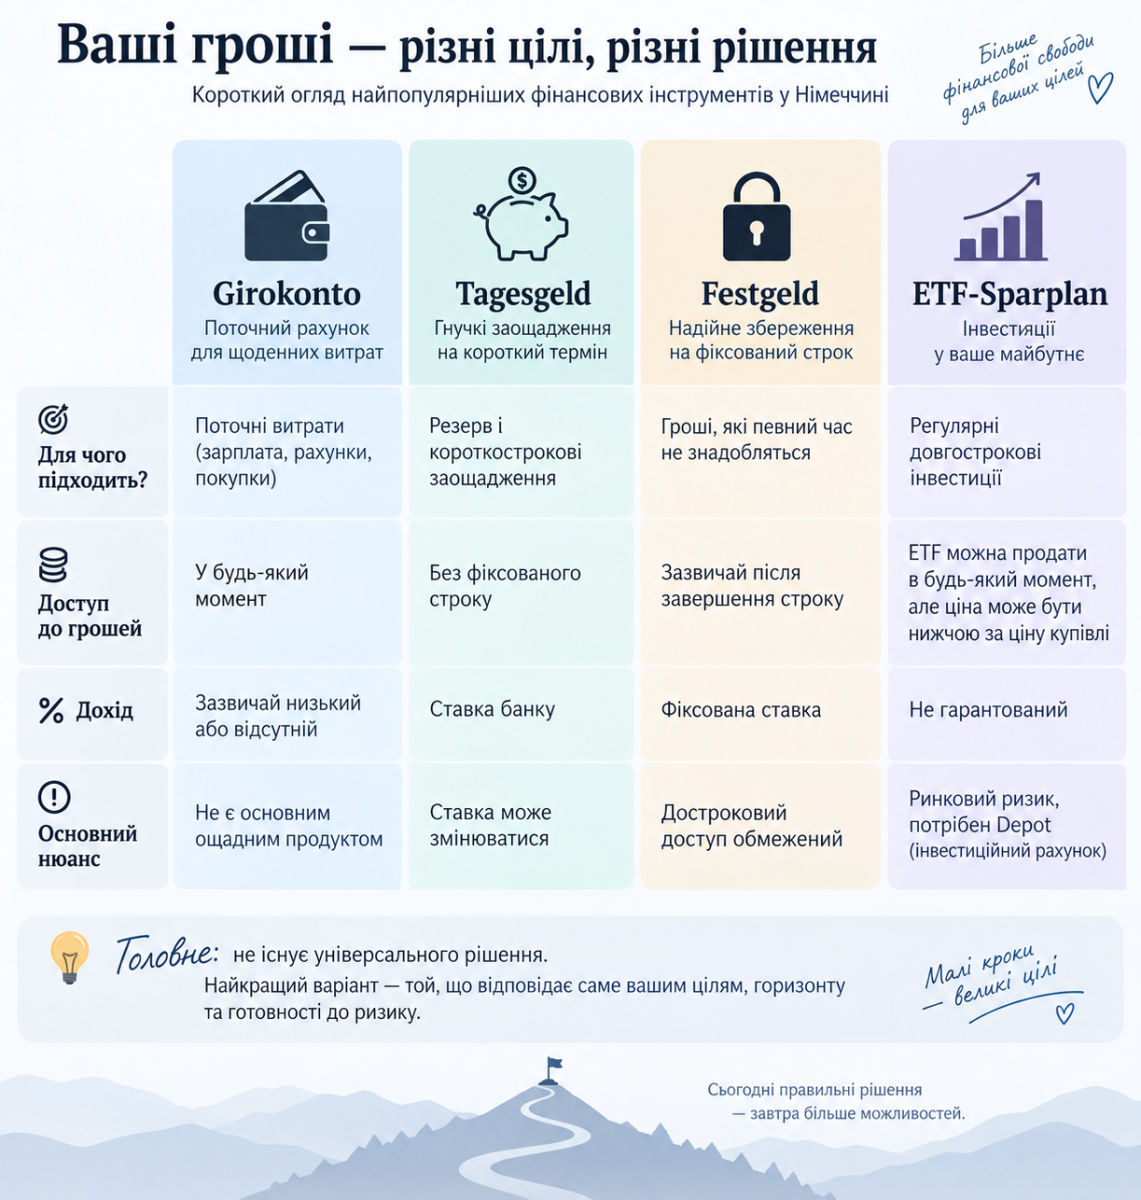
У Німеччині для цього використовують декілька основних інструментів: Girokonto, Tagesgeld, Festgeld та різні види Sparplan. Для українців є ще одне практичне питання: які з цих продуктів реально можна відкрити зі статусом тимчасового захисту і що для цього потрібно?
4 варіанти зберегти заощадження
Girokonto
Girokonto — звичайний поточний рахунок. На нього надходить зарплата, з нього оплачують оренду, комунальні послуги, покупки та інші поточні витрати. Тримати тут певний запас грошей зручно через постійний доступ до них, однак Girokonto насамперед є платіжним, а не ощадним продуктом.
За спостереженнями Марти Кашуби, фахівчині з банківських та інвестиційних продуктів для приватних клієнтів Berliner Volksbank eG, українські клієнти часто залишають заощадження саме на Girokonto. Особливо це стосується тих, хто раніше не інвестував і побоюється ризику.
Для українців важливо не плутати звичайний Girokonto з Basiskonto: відкрити звичайний Girokonto можна, якщо профіль клієнта відповідає вимогам конкретного банку. Basiskonto — базовий платіжний рахунок, право на який передбачене законом для споживачів, які законно перебувають у ЄС та відповідають встановленим умовам. Це право поширюється і на біженців із України.
Basiskonto дозволяє отримувати та переказувати гроші, користуватися прямим списанням і платіжною карткою. Водночас банк не зобов'язаний надавати до такого рахунку кредитний ліміт або кредитну картку.
Tagesgeldkonto
Tagesgeldkonto — окремий рахунок для заощаджень, які мають залишатися доступними. На відміну від Girokonto, на кошти тут нараховуються відсотки. Гроші не блокуються на визначений строк, однак відсоткова ставка може змінюватися.
Наприклад, якщо людина має 5 000 євро резервного фонду, частину можна перевести на Tagesgeld, де на неї нараховуватимуться відсотки, але гроші залишатимуться доступними.
Tagesgeld можна відкрити не лише в банку, де вже є Girokonto. Умови відкриття визначає конкретний банк.
Festgeld
Festgeld — строковий депозит. Він підходить для частини заощаджень, яка точно не знадобиться протягом певного часу. Клієнт розміщує гроші на визначений строк і отримує фіксовану відсоткову ставку. Достроково забрати кошти зазвичай не можна.
Наприклад, якщо частина з 10 000 євро заощаджень точно не знадобиться протягом року, для неї можна розглядати Festgeld. При цьому важлива не лише ставка, а й готовність залишити ці гроші недоступними до завершення строку.
Умови відкриття Tagesgeld та Festgeld для українців із тимчасовим захистом залежать від конкретного банку.
Читайте також: Зарплата не допоможе: чому українцям відмовляють у кредиті та оренді в Німеччині
Sparplan
Sparplan — це не окремий вид банківського рахунку, а спосіб регулярно відкладати або інвестувати визначену суму. Sparplan може бути прив'язаний до різних інвестиційних продуктів. Один із поширених варіантів довгострокового інвестування — ETF-Sparplan. Для нього потрібен Depot — рахунок для цінних паперів, який можна відкрити в багатьох банках або у брокера. Після цього визначена сума регулярно інвестується в обраний ETF. ETF-Sparplan можна призупинити або припинити, а умови та комісії залежать від конкретного провайдера.
ETF-Sparplan принципово відрізняється від Girokonto, Tagesgeld та Festgeld: це інвестиція, а не банківський депозит. Вартість ETF може як зростати, так і падати, тому такий інструмент призначений насамперед для довгострокового інвестування.
Резервний фонд ≠ інвестиції
Порівнювати Tagesgeld, Festgeld та ETF лише за потенційною дохідністю неправильно. Якщо гроші є фінансовою подушкою, важливіше мати до них швидкий доступ, ніж отримати максимальний прибуток.
Verbraucherzentrale (аналог нашої Держпродспоживслужби) рекомендує зберігати фінансовий резерв на Tagesgeld, та, як загальний орієнтир, називає суму в розмірі двох-трьох місячних доходів.
Наприклад, українець має 6 000 євро заощаджень, і це всі його вільні гроші. Вкладати всю суму в ETF лише через потенційно вищу дохідність ризиковано: якщо гроші терміново знадобляться під час падіння ринку, інвестиції доведеться продавати зі збитком.
Якщо резерв уже сформований окремо, а частина заощаджень точно не знадобиться протягом тривалого часу, ці гроші можна розглядати для інвестування. Verbraucherzentrale наводить орієнтир щонайменше у п'ять років для вкладень у ризиковіші інструменти, зокрема, широко диверсифіковані акційні ETF.
Тому перед інвестуванням варто відповісти на просте питання: коли мені можуть знадобитися ці гроші?
Читайте також: Акції, золото чи колекційне вино: як захистити заощадження від інфляції
Як працює Sparplan
Sparplan можна почати навіть із невеликої суми. Але 50 євро на місяць, 200 євро на місяць і вже накопичені 10 000 євро — це різні фінансові ситуації.
Варіант 1: відкладати 50 євро щомісяця
Якщо €50 щомісяця людина відкладає саме в резерв, їх можна регулярно переказувати на Tagesgeldkonto. Якщо резерв уже сформований і ці гроші призначені для довгострокового інвестування, можна розглядати ETF-Sparplan.
Для невеликих внесків особливо важливо перевірити комісію за виконання Sparplan. Якщо за кожну операцію стягується фіксована плата, при внеску 50 євро вона може забирати помітну частину суми. Тоді варто порівняти щомісячне інвестування з більшим внеском раз на декілька місяців.
Варіант 2: відкладати €100−200 щомісяця протягом 5−10 років
Якщо резервний фонд уже сформований і ці гроші не знадобляться найближчими роками, одним із варіантів може бути ETF-Sparplan. Наприклад, при внеску 100 євро щомісяця за п'ять років людина інвестує 6 000 євро власних коштів, а при 200 євро — 12 000 євро. Фактична вартість інвестиції на той момент може бути як вищою, так і нижчою, оскільки вона залежить від ситуації на ринку.
Перед відкриттям такого Sparplan варто перевірити не лише вибір ETF, а й вартість Depot, комісію за виконання плану та можливість змінювати суму внеску або тимчасово призупиняти інвестування.
Варіант 3: уже є 10 000 євро заощаджень
Якщо 10 000 євро — усі заощадження, частину коштів важливо залишити доступною, як резерв. Якщо резерв уже сформований, для решти можна розглядати Festgeld, одноразову інвестицію або поєднання початкової інвестиції зі Sparplan.
Наприклад, людина має 10 000 євро і додатково може відкладати 100 євро щомісяця. У такій ситуації різні частини заощаджень можуть працювати на різні цілі.
Як виглядає вибір інвестиційного продукту на практиці, Марта Кашуба пояснює на іншому прикладі — клієнта з 5 000 євро заощаджень і можливістю відкладати ще 100 євро щомісяця. Спочатку в банку з'ясовують, чи готова людина до інвестиційного ризику, і чи хоче самостійно вибирати активи. Клієнту без досвіду можуть запропонувати готовий диверсифікований фонд, а тому, хто хоче більше контролювати свої інвестиції, — окремі фонди або ETF та Sparplan. Для більшої суми в банку можуть також запропонувати частину коштів інвестувати відразу, а решту — вкладати поступово через регулярні внески.
Що потрібно українцям, щоб скористатися інвестиційними продуктами
Наявність рахунку в німецькому банку ще не означає автоматичного доступу до всіх ощадних та інвестиційних продуктів. Для Tagesgeldkonto та Festgeld умови встановлює банк. Для Tagesgeld зазвичай потрібен референсний рахунок, через який здійснюються перекази коштів, а для Festgeld може діяти мінімальна сума та вибір строку розміщення.
Для ETF-Sparplan потрібен Depot — рахунок для цінних паперів. Його можна відкрити в банку, Direktbank або онлайн-брокера. Конкретні вимоги до ідентифікації та документів залежать від установи.
Для українця з § 24 важливо перевірити, які саме вимоги встановлює банк: це можуть бути паспорт, Anmeldung, Aufenthaltstitel, Steuer-ID, наявність Girokonto або підтвердження доходу. Наявність звичайного рахунку в Німеччині не гарантує автоматичного відкриття Depot або іншого інвестиційного продукту.
Водночас, як показує практика, § 24 не є основною перешкодою для відкриття таких продуктів. За словами Марти Кашуби, більше значення мають фінансова ситуація клієнта, наявність власного доходу та зрозуміле походження коштів. При роботі з більшими сумами банк також може перевіряти походження коштів.
Відрізняються й фінансові умови. Для Tagesgeld мінімальної суми може не бути, тоді як Festgeld банк може відкривати лише від певної суми. Для Sparplan також варто перевірити мінімальний регулярний внесок, комісії та перелік доступних ETF або фондів.
Як захищені заощадження
Для грошей на Girokonto, Tagesgeld та Festgeld у Німеччині діє законодавча система гарантування вкладів — Einlagensicherung. У разі неплатоспроможності банку вона захищає до 100 000 євро на одного вкладника в одному банку. Важливо: цей ліміт поширюється не на кожний рахунок окремо, а на загальну суму коштів людини в конкретному банку.
Наприклад, якщо клієнт має в одному банку 20 000 євро на Girokonto, 30 000 євро на Tagesgeld і 40 000 євро на Festgeld, загальна сума становить 90 000 євро — вона повністю вкладається у стандартний ліміт захисту. Якщо сукупні заощадження в цьому банку перевищують 100 000 євро, стандартна законодавча гарантія вже не покриває всю суму.
З ETF ситуація інша: гарантія 100 000 євро на нього не поширюється. Цінні папери у Depot юридично відокремлені від майна банку або брокера. Тому банкрутство установи, через яку людина інвестує, саме собою не означає втрату ETF.
Але це не захищає від ринкових збитків: якщо вартість ETF знизиться, продати його можна дешевше, ніж він був придбаний.
Податки на доходи від заощаджень та інвестицій
Відсотки за Tagesgeld та Festgeld, а також доходи від інвестицій у Німеччині можуть оподатковуватися. Водночас діє Sparer-Pauschbetrag: для однієї особи до 1 000 євро доходу від капіталу на рік може залишатися без оподаткування. Для подружжя при спільному оподаткуванні ліміт становить 2 000 євро.
Щоб банк відразу враховував цей ліміт, клієнт може оформити Freistellungsauftrag. Зазвичай це можна зробити безпосередньо в банку або у брокера, зокрема, онлайн. Для оформлення потрібна Steuer-ID.
Наприклад, людина тримає 10 000 євро на Tagesgeld і за рік отримує 250 євро відсотків. Якщо інших доходів від капіталу немає і Freistellungsauftrag оформлений щонайменше на 250 євро, банк не утримуватиме податок із цієї суми.
Якщо людина користується декількома банками або брокерами, Freistellungsauftrag можна розподілити між ними. Наприклад, 400 євро — для Tagesgeld в одному банку, і 600 євро — для Depot в іншому. Загальна сума таких доручень не повинна перевищувати особистий Sparer-Pauschbetrag.
Якщо Freistellungsauftrag не оформити, право на неоподатковуваний ліміт не зникає. Банк може автоматично утримати податок із доходу від капіталу, а надмірно сплачену суму можна повернути через податкову декларацію.
З ETF є ще один нюанс — Vorabpauschale: за певних умов оподаткування може виникнути навіть без продажу ETF. Якщо Depot відкритий у німецькому банку або у німецького брокера, податкові розрахунки зазвичай проводить сама фінансова установа. Freistellungsauftrag може бути врахований і для такого доходу.
Для українців, які є податковими резидентами Німеччини, сам статус тимчасового захисту не створює окремого режиму оподаткування заощаджень та інвестицій. Якщо людина одночасно отримує доходи від рахунків або інвестицій в Україні, податкову ситуацію варто розглядати окремо.
Типові помилки українців
Одна з практичних проблем після переїзду до Німеччини — внесення на банківський рахунок значних сум готівки. Марта Кашуба згадує, що особливо багато таких запитів було у 2022 році, коли до Німеччини приїхало багато українців. У її практиці була, зокрема, клієнтка, яка використовувала значну суму для купівлі житла. Походження грошей вона підтвердила документами про продаж антикваріату та виписками з ізраїльського банку, де ці кошти зберігалися раніше. В інших випадках, джерелом коштів був продаж автомобіля або нерухомості. Тому варто зберігати документи, які підтверджують походження коштів і показують, де вони зберігалися раніше.
Ще одна помилка — відкривати Sparplan, не перевіривши його умови: мінімальний внесок, комісію за виконання плану та можливість змінювати суму або тимчасово призупиняти внески.
На практиці клієнти не завжди розуміють і різницю у витратах між активно керованими фондами та ETF. За словами Марти Кашуби, вартість управління фондом легко недооцінити, якщо людина дивиться лише на кінцевий результат інвестиції. Тому перед відкриттям продукту варто запитати не тільки про потенційну дохідність, а й про всі витрати на управління, Depot та виконання операцій.
Ще одна проблема виникає вже після початку інвестування. Марта Кашуба згадує клієнтів, які після падіння вартості цінних паперів продавали їх зі значним збитком, а потім були незадоволені результатом інвестиції. Передбачити рух ринку неможливо, тому вкладення в ETF, фонди чи окремі акції не варто сприймати, як гарантований спосіб отримати прибуток.
Автор:

Джерело:
Мінфін

Коментарі