Жовтень 2026 року стане місяцем високої волатильності та суворих випробувань для всіх ключових фінансових активів. Ситуація навколо Ормузької та Баб-ель-Мандебської проток висуває на перший план ризики нового сплеску світової інфляції, а майбутні засідання ФРС США та ЄЦБ змусять нервувати учасників валютних і сировинних ринків. До чого в цих умовах слід готуватися інвесторам, з’ясовував «Мінфін».
30 вересня 2026, 7:49
Долар, євро та золото у жовтні: які сюрпризи чекають на українців
Ключовим фактором стабільності всіх світових ринків у жовтні 2026 року залишиться військова ситуація на Близькому Сході. Саме реальна ситуація в Ормузькій протоці, а тепер ще й ситуація навколо хуситів та їхнього контролю над Баб-ель-Мандебською протокою — виходять на перший план.
Причому проблема хуситів за своєю важливістю для світової економіки аж ніяк не менша, ніж безпосередня війна між США та Іраном. Через Баб-ель-Мандебську протоку проходить близько 15% світового трафіку морських перевезень і 25−30% світових контейнерних перевезень. І її блокування — це прямий шлях до зростання вартості світової логістики на десятки відсотків, а отже — і загрози нового зростання інфляційних процесів у всьому світі.
Крім того, наприкінці жовтня на нас чекають чергові засідання ФРС США (27−28 жовтня) та ЄЦБ (28−29 жовтня) щодо процентних ставок. А на вітчизняний валютний ринок також безпосередньо впливатимуть події в самій Україні. Основних сценаріїв розвитку подій у жовтні два
Перший сценарій (позитивний)
Як мінімум, зниження напруженості військового та політичного протистояння між США та Іраном із повним і стабільним розблокуванням Ормузької протоки, а також вирішення питання контролю хуситів над Баб-ель-Мандебською протокою.
У цьому випадку мої прогнози такі:
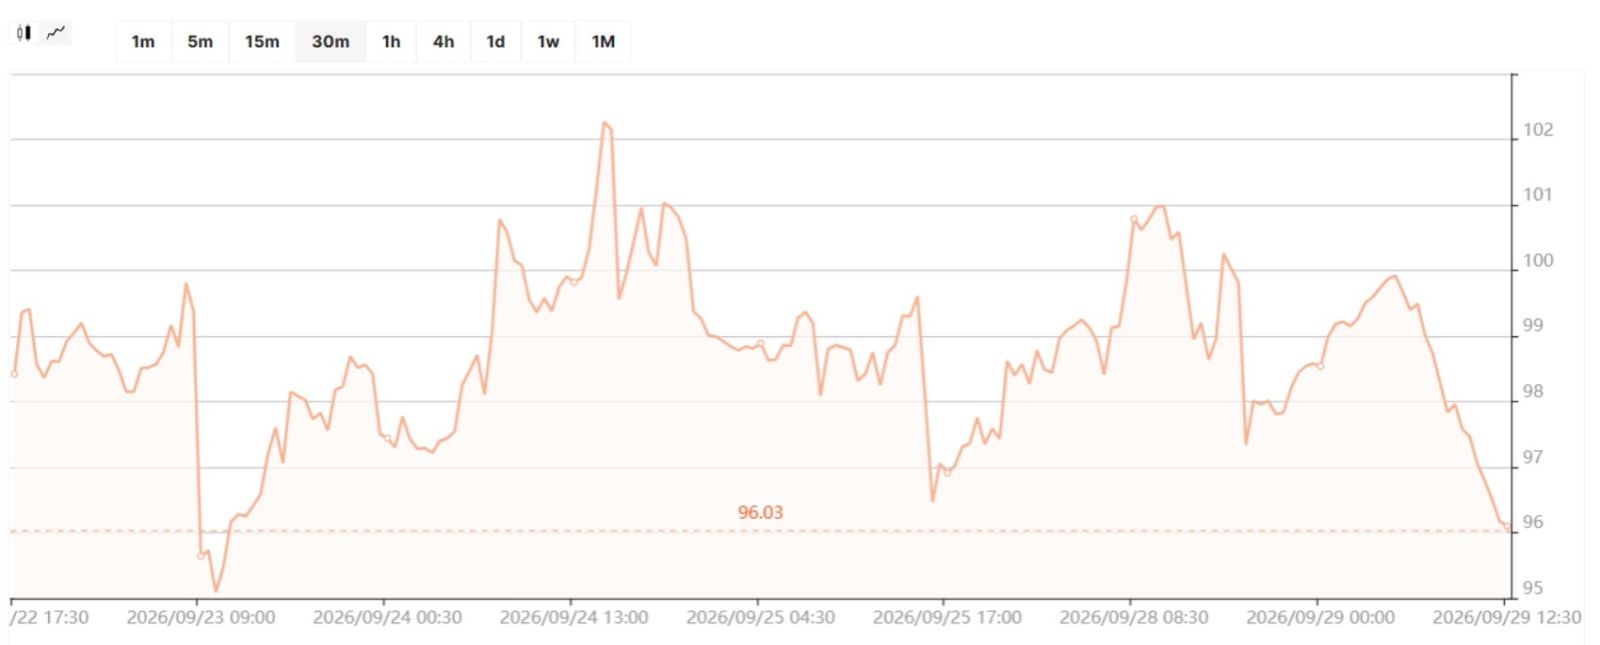
Нафта. За такого розвитку подій ціни на нафту BRENT у жовтні почнуть поступово знижуватися з нинішніх рівнів близько $96-$100 до орієнтирів близько $72-$83 за барель на кінець жовтня.
Графік нафти BRENT
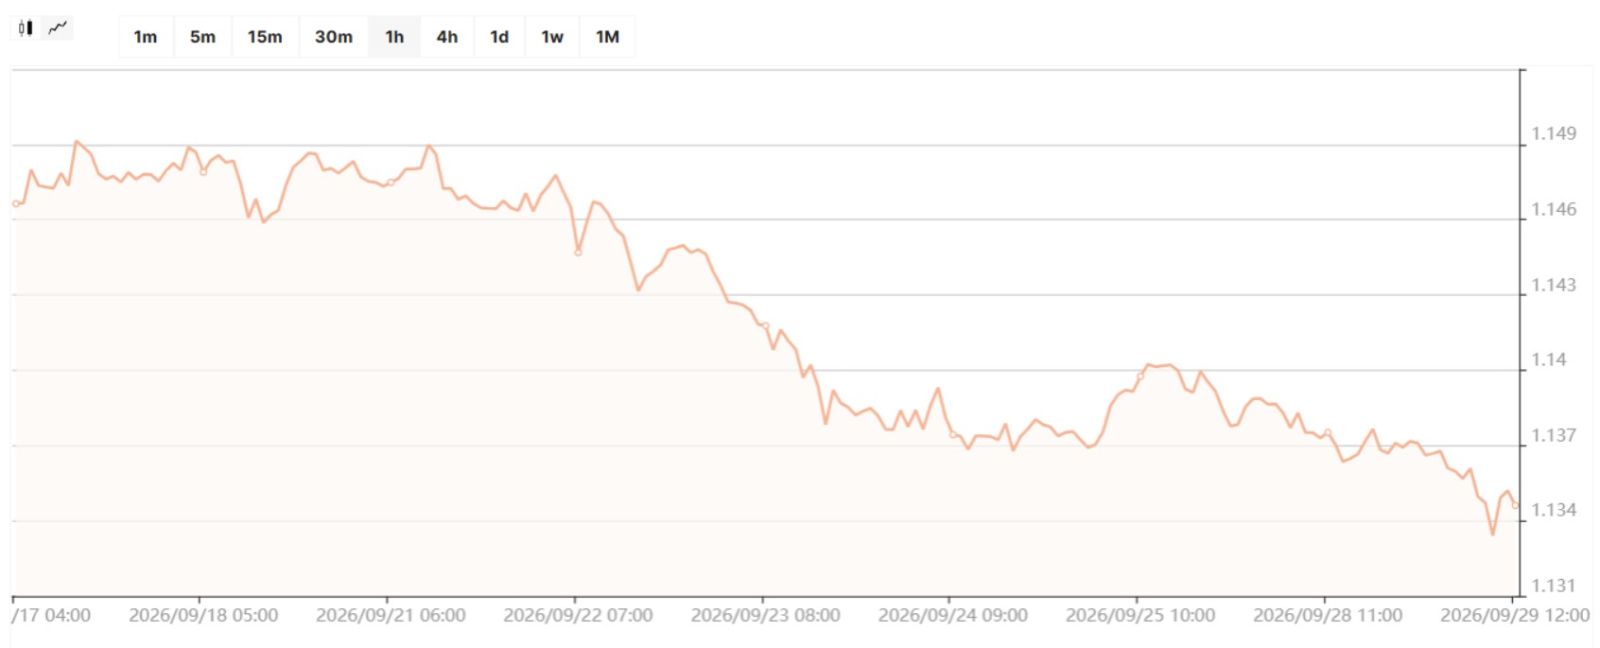
Пара євро/долар. Тенденція до зниження цін на енергоносії матиме позитивний вплив на всю світову економіку, а європейський ринок продемонструє активізацію зростання ВВП, підвищення ділової активності та рівня зайнятості, хоча поки що рівень інфляції в Єврозоні залишатиметься вищим за цільовий показник ЄЦБ у 2%. Нагадаю, станом на серпень рівень інфляції в ЄС наближається до 3,2%.
Як наслідок — відбудеться обережне та поступове зміцнення позицій євро щодо долара, причому в жовтні діапазон котирувань пари становитиме від 1,131 до 1,167 долара за євро.
Найбільша волатильність пари в жовтні спостерігатиметься в дні засідань та оприлюднення рішень ЄЦБ (29 жовтня) і ФРС США (28 жовтня) — у межах від 0,7 до 1,2 цента за євро. У дні публікації основних економічних даних щодо ЄС та США: індексів інфляції, безробіття, ВВП та інфляції щоденні коливання пари становитимуть, за моїм прогнозом, від 0,4 до 0,8 цента на євро.
Графік пари євро/долар
При цьому, якщо спостерігатиметься зменшення інфляційного тиску за рахунок зниження цін на енергоносії та витрат на логістику за такого позитивного сценарію — ЄЦБ 29 жовтня не підвищуватиме свої ставки ще на 0,25% річних, а збереже їх на чинному нині рівні: депозитна ставка — 2,5%, ставка за операціями рефінансування — 2,65% річних, ставка за маржинальними кредитами — 2,9%.
За такого сценарію розвитку подій 28 жовтня не змінюватиме свої ставки й ФРС США, залишивши їх на рівні 3,75%-4% річних. І загалом певне послаблення напруги на Близькому Сході зміцнить позиції євро щодо долара, а також активізує ринок золота.
Проти долара в жовтні буде грати наближення проміжних виборів 3 листопада 2026 року — американці обиратимуть весь склад Палати представників, частину Сенату, губернаторів у 36 штатах та кандидатів на тисячі місцевих посад. У поєднанні з подальшим зростанням державного боргу США (у вересні він уже значно перевищив $40 трлн) та продовженням торговельних воєн (наприклад, зараз між США та Канадою) — це негативний фактор для долара.
Проти євро буде грати війна Росії проти України, а також зростання правих настроїв у багатьох країнах ЄС. Наприклад, Німеччина з перемогами «Альтернативи для Німеччини» тощо… Крім того, державний борг Європейського Союзу за підсумками останніх офіційних даних Eurostat становить 82,9% ВВП для всього ЄС і 88,9% ВВП для єврозони, що в абсолютній сумі становить рекордний рівень у 15,7 трлн євро.
Золото. Перспектива можливого стабільного зниження цін на енергоносії та військової напруженості у світі за умови позитивного сценарію розвитку подій на Близькому Сході, а також відсутність додаткових сюрпризів у рішеннях ФРС США та ЄЦБ — активізують ринок золота та сприятимуть його певній стабілізації. І за моїм прогнозом, світові ціни на золото в жовтні за такого сценарію будуть у межах від $4070 до $4450 за унцію.
Графік цін на золото
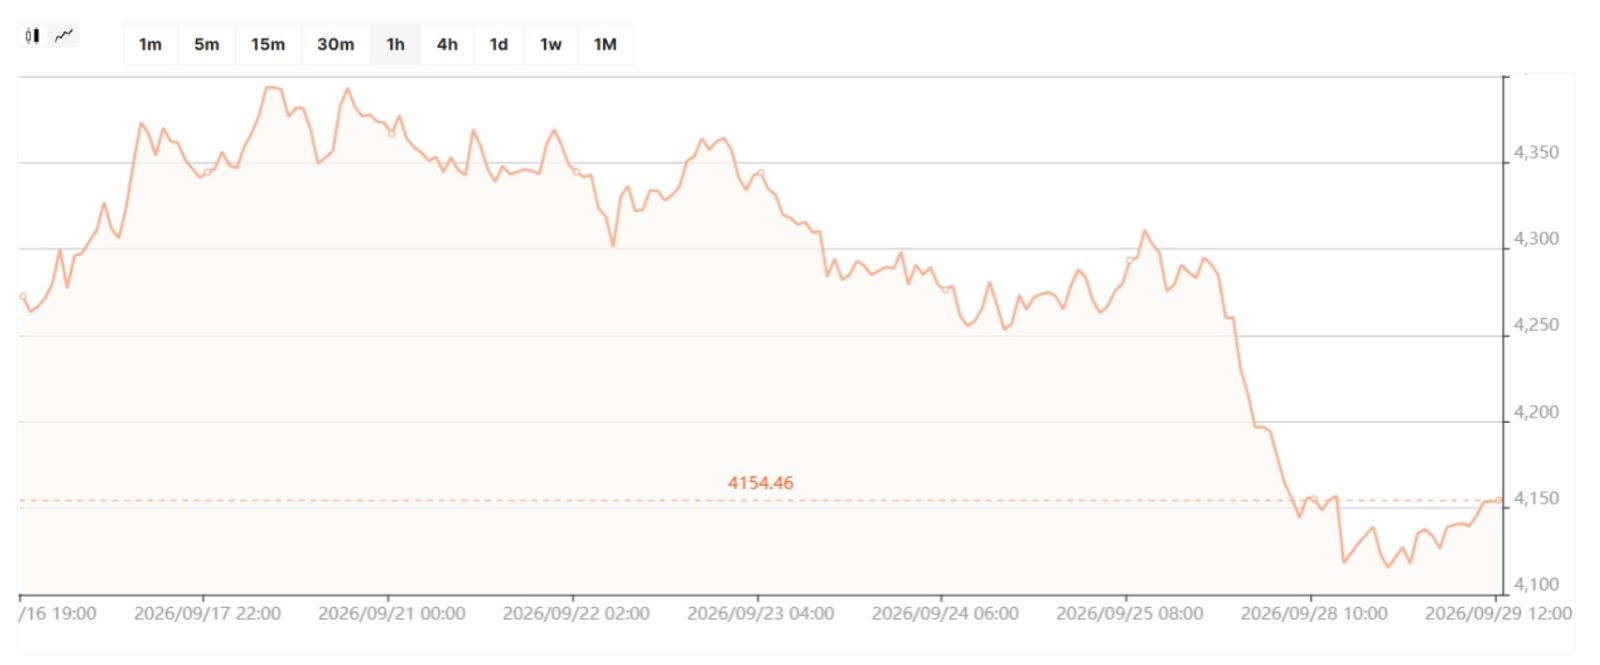
При цьому центральні банки багатьох розвинених країн, користуючись певним ситуативним зниженням цін на нього, у жовтні почнуть ще активніше скуповувати золото у свої резерви, щоб диверсифікувати геополітичні та економічні ризики. І це не тільки підтримає ціни на золото на високому рівні, але й періодично провокуватиме його зростання.
Крім того, фактор непередбачуваності Дональда Трампа залишатиметься досить важливим як у плані світової геополітики, так і в плані риторики американського президента щодо перспектив подальшої війни РФ проти України та війни на Близькому Сході.
Срібло. Ціна на срібло за позитивного сценарію та активізації економіки почне знову зростати.
Графік ціни на срібло
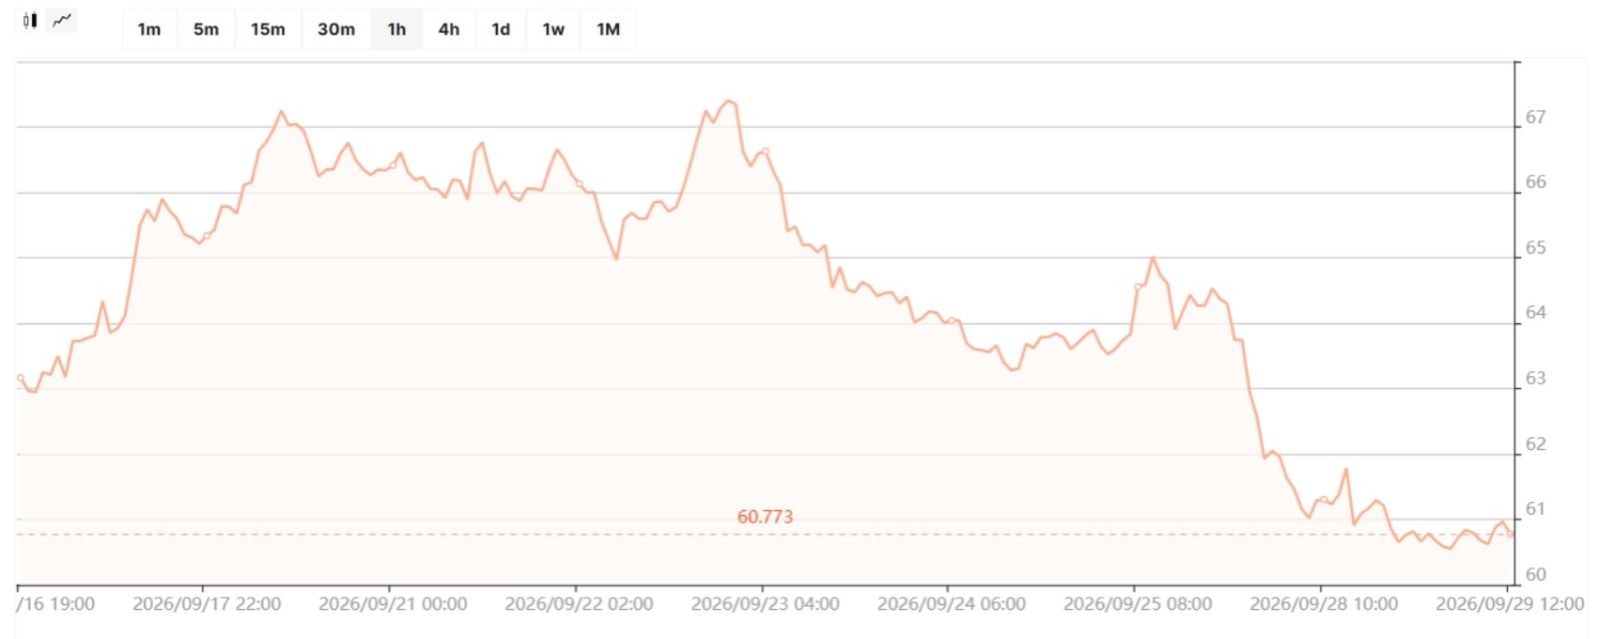
За моїм прогнозом, за позитивного сценарію розвитку подій ціна на срібло в жовтні 2026 року становитиме від 58 до 71 долара за унцію.
Другий сценарій (негативний)
Стабільного та реального перемир’я між США та Іраном немає, триває періодична ескалація військових дій в Ормузькій та Баб-ель-Мандебській протоках, і вони залишаються небезпечними для судноплавства, що провокує періодичні стрибки цін на нафту та зберігає ризики посилення світової інфляції.
У цьому випадку мій прогноз такий:
Нафта. У разі розвитку подій за негативним сценарієм, згідно з моїм прогнозом, ціна на нафту марки BRENT протягом жовтня перебуватиме в межах коридору від 91 до 118 доларів за барель.
Пара євро/долар. Нестабільність цін на енергоносії спровокує подальші ралі як на європейському, так і на американському фондовому ринку. ЄС, з його повною залежністю від динаміки цін на енергоресурси, наближатиметься до рецесії з мінімальним приростом ВВП, високим рівнем безробіття на тлі зміцнення позицій долара щодо євро, причому коридор пари євро/долар у жовтні коливатиметься в межах від 1,124 до 1,159 долара за євро.
Через сильний інфляційний тиск керівництво ЄЦБ та ФРС США знову почне говорити про підвищення своїх процентних ставок наприкінці жовтня, що знову внесе хаос у поведінку фондового ринку та спровокує спекулятивні ралі на сировинному ринку та ринку золота.
За моїм прогнозом, за такого негативного сценарію ФРС США 28 жовтня та ЄЦБ 29 жовтня на своїх засіданнях знову підвищать ставки на 0,25% річних. Це, з одного боку, знизить інтерес інвесторів до ринку дорогоцінних металів та сировинного ринку, а з іншого боку — знову серйозно «розхитає» пару євро/долар у межах коливань від 0,7 до 1,2 цента на євро в дні засідань ФРС США та ЄЦБ, а також у межах волатильності котирувань до 0,4−0,9 цента на євро в дні публікації економічних новин. І з огляду на те, що публікації тих чи інших таких даних відбуваються кожні 7−10 днів, то інвесторам гарантовані щонайменше чергові 2−3 ралі за парою євро/долар у жовтні.
Золото. За умови подальшого зростання напруженості на всіх сегментах світового ринку та загрози глобальної рецесії — частина інвесторів і центральних банків почне ще активніше переходити в золото з метою диверсифікації своїх активів і мінімізації курсових ризиків. Це підтримає ціни на нього на високому рівні вже до середини-кінця жовтня.
За такого сценарію геополітика, дії ФРС США та ЄЦБ, а також приплив спекулянтів на ринок дорогоцінних металів додадуть волатильності цінам на золото в жовтні цього року. І щоденні коливання вартості унції золота на тлі цих гарячих новин можуть зрости до $65 — $110 за унцію, що ще більше налякає інвесторів. І за моїм прогнозом, світові ціни на золото в жовтні за такого негативного сценарію будуть у межах від $4010 до $4630 за унцію. Причому за такого сценарію зростання волатильності цін на золото збережеться й надалі практично щонайменше до оголошення результатів проміжних виборів у США, тобто й на початку листопада 2026 року.
Срібло за негативного розвитку подій у світі дещо подешевшає через підвищення економічних ризиків для практично всіх розвинених країн світу, і мій прогноз щодо діапазону цін на срібло за негативного сценарію в жовтні 2026 року становить від $53 до $66 за унцію.
З огляду на різкі та швидкі зміни у світі, як за позитивного, так і за негативного сценарію, у жовтні це знову не дасть світовим інвесторам сильно розслабитися.
Курс долара та євро в Україні у жовтні
У жовтні Україна залишатиметься дуже залежною як від світової фінансової допомоги, так і від світових цін на нафту. Фінансова допомога наших західних партнерів підстрахує бюджет, соціальну сферу та частково сектор оборони, а ось динаміка вартості енергоносіїв у світі вплине як на стан української економіки, так і на показники інфляції в країні.
На поведінку українського валютного ринку в жовтні 2026 року впливатимуть такі основні чинники:
1. Стан дохідної та видаткової частини бюджету та розмір бюджетного дефіциту. Нагадаю, що після узгодження з нашими західними партнерами та підписання документів на отримання фінансової допомоги від Європейського Союзу у 2026 році в розмірі 45 млрд євро (у рамках загальної допомоги на 90 млрд євро на 2026−2027 роки) видаткова частина бюджету ще влітку цього року була збільшена на 1,56 трлн. Станом на вересень 2026 року бюджет передбачав доходи на рівні 2,9 трлн грн і видатки на рівні 4,7 трлн, а також дефіцит близько 2,4 трлн грн, або 18,5 % ВВП. При цьому джерел покриття значної частини цього дефіциту — десь 800 млрд грн — поки що просто немає. І це, найімовірніше, змушуватиме український уряд, з одного боку, підвищувати податкове навантаження, з іншого — скорочувати видатки, а також активно продавати додаткові ОВГЗ і намагатися залучити кошти від наших західних партнерів. Тому внутрішні джерела покриття бюджетних «дірок», графік надходження міжнародної допомоги та чіткість виконання своїх зобов’язань нашими західними партнерами — це ключові питання для українського фінансового блоку в жовтні 2026 року. Крім того, Верховна Рада має виконати свою частину «домашньої роботи» перед МВФ та західними партнерами, чого на кінець вересня особливо не спостерігається;
2. Розмір ЗВР; активність Нацбанку на міжбанківському ринку з його інтервенціями для підтримки гривні;
3. Максимально можливий контроль за інфляційними процесами в країні та заходи з боку Нацбанку в межах можливого для збереження інтересу населення до гривневих інструментів вкладення своїх заощаджень. Саме для цього у вересні НБУ знову підвищив облікову ставку на 0,5% річних — з 15,5% до 16% річних;
4. Наслідки обстрілів української території Росією, настрої та дії населення й бізнесу щодо купівлі та продажу валюти на внутрішньому ринку.
Як запевняють наші партнери, міжнародне фінансування для покриття дефіциту бюджету та частково витрат на оборону у жовтні відбудеться чітко за графіком, що забезпечить стабільність бюджету України. Крім того, обіцяють і додаткове фінансування для покриття збитків від обстрілів з боку РФ та відновлення критичної інфраструктури.
Надходження коштів у вигляді міжнародної допомоги допоможе Україні зберегти резерви, за моїми прогнозами, на рівні не нижче $38−52 млрд уже протягом усіх останніх місяців 2026 року. І навіть попри активні щотижневі розпродажі долара Нацбанком на торгах (практично весь вересень це було в межах понад $1 млрд щотижня), у результаті — жовтневий приплив валюти від партнерів дозволить НБУ утримувати курс без значної девальвації та емісії гривні.
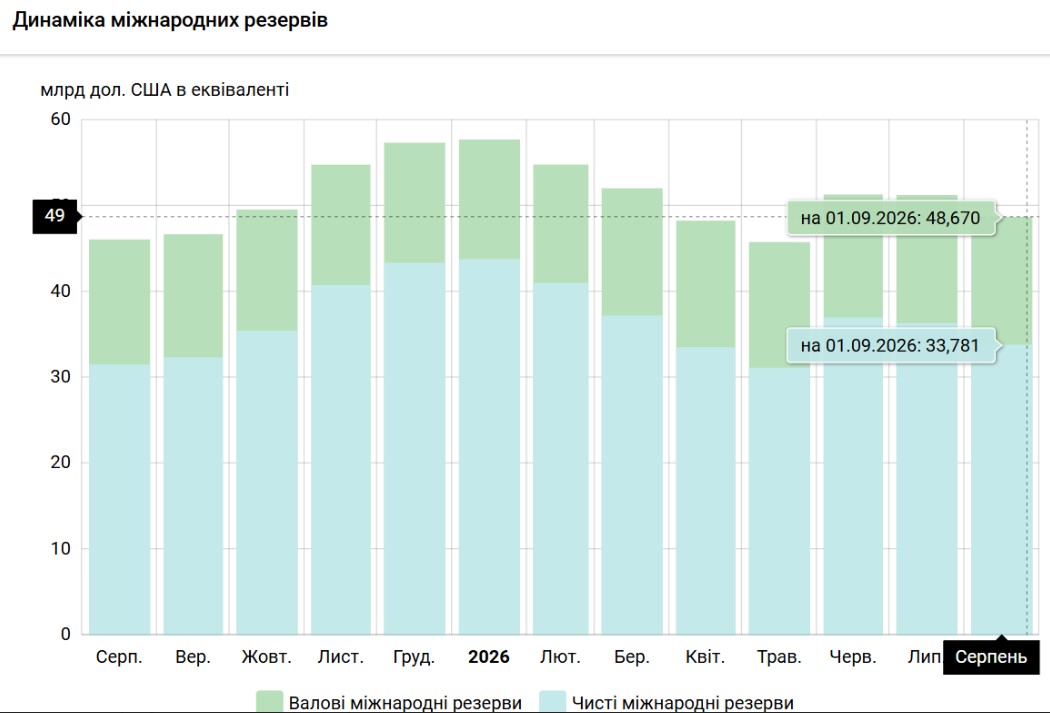
Що стосується ринку ОВГЗ, то там Мінфіну поки що досить комфортно, і це дозволяє залучати кошти банків, громадян та бізнесу для фінансування потреб бюджету. Але з огляду на збільшення дефіциту бюджету, думаю, вже в жовтні-листопаді Мінфін все ж буде змушений збільшувати суми запозичень коштів через ОВГЗ:
ОВГЗ, що перебувають в обігу за номінально-амортизаційною вартістю
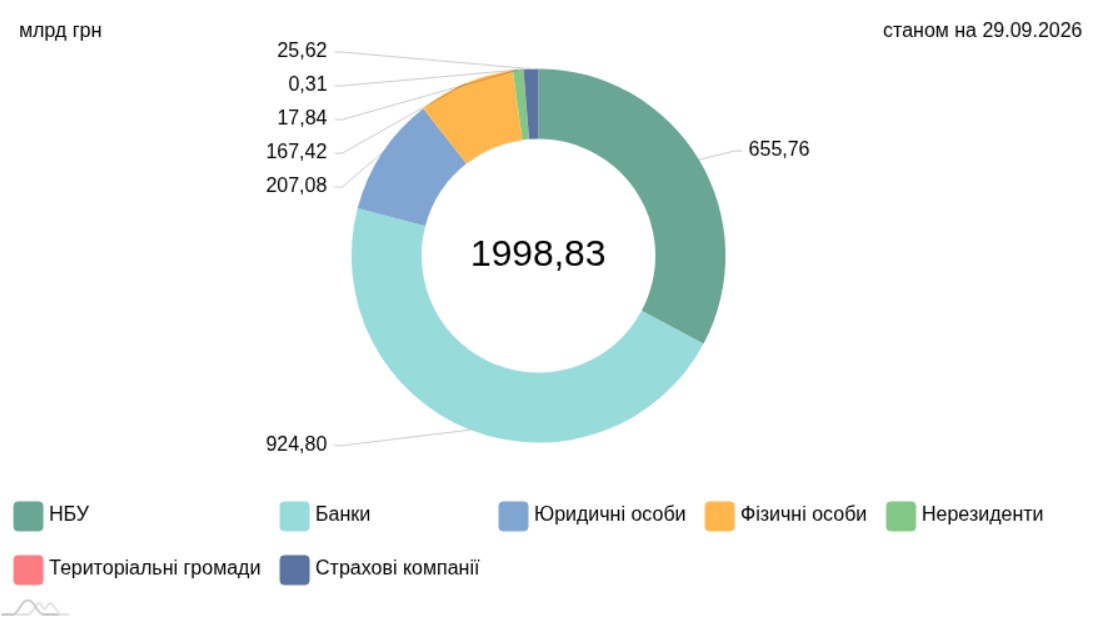
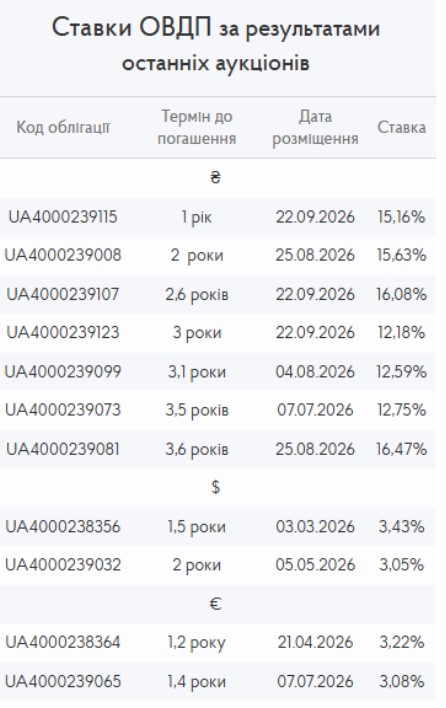
Поки що Мінфін активно чинить опір і не підвищує прибутковість державних цінних паперів, але я прогнозую, що поступово він все ж буде змушений підвищити прибутковість за гривневими ОВГЗ у гривні на 0,25−1 % річних порівняно з діючими зараз ставками прибутковості. Щодо валютних ОВГЗ таке підвищення буде взагалі не настільки значним — максимум на 0,25% як у доларі, так і в євро. І то період підвищення ставок прибутковості, за моїм прогнозом, розтягнеться щонайменше на весь жовтень-листопад цього року, а «щедрішим» щодо прибутковості новозалучених ресурсів до бюджету через ОВГЗ Мінфін стане лише наприкінці року.
НБУ. З огляду на реалії війни, Нацбанку в жовтні доведеться практично щодня бути присутнім на міжбанківському ринку та за рахунок своїх інтервенцій із продажу долара страхувати гривну. І, за моїм прогнозом, щотижня такі інтервенції становитимуть від 1100 млн до 1450 млн доларів.
Крім того, у разі прискорення інфляції НБУ ще раз підвищить облікову ставку на 0,5% річних на засіданні 29 жовтня до 16,5% річних.
Готівковий ринок. У жовтні на готівковому ринку обсяги валюти, які населення здає в обмінні пункти або продає з карток, продовжуватимуть бути меншими, ніж ті, які громадяни купують собі на картки або в обмінних пунктах. Обсяги такого перевищення купівлі валюти на картки та в готівковій формі над обсягами її здачі становитимуть, за моїми розрахунками, від $12−20 млн до максимум $40−55 млн на день. Наразі такі обсяги не є критичними для українського валютного ринку і не здатні «підірвати» курс долара чи євро в обмінних пунктах.
Робочий спред по долару в більшості обмінних пунктів фінансових компаній та касах банків у жовтні становитиме від 20 до 30 копійок, а по євро — у межах від 20 до 70 копійок. Але залишаться й обмінні пункти, які продовжуватимуть встановлювати спред між купівлею та продажем як щодо долара, так і щодо євро в межах до 1 гривні.
Найширшим він буде в третій декаді жовтня, коли через проведення засідань ФРС США та ЄЦБ — зовнішні ринки щодо пари євро/долар будуть сильно коливатися. І наш український валютний ринок на це оперативно реагуватиме як на міжбанківському ринку, так і опосередковано в готівковому сегменті.
За моїми прогнозами, тенденція до контрольованої з боку Нацбанку девальвації в жовтні поки що все ж збережеться за будь-якого з двох вищеописаних сценаріїв розвитку подій у світі.
Але при щоденних обсягах міжбанківських торгів у жовтні, за моїм прогнозом за системою Bloomberg, у межах від $250 млн до $390 млн та золотовалютних резервах у межах $41−48 млрд — у Нацбанку збережуться всі необхідні важелі для управління та повного контролю за валютним ринком України.
Основними покупцями валюти на торгах у жовтні будуть державні структури, зокрема ВПК, енергетики, імпортери енергоносіїв та ритейлери. А головними продавцями на ринку залишаться сам НБУ, аграрії, IT-сектор та частково імпортери ВПК, яким дозволено торгувати на зовнішньому ринку продукцією подвійного призначення.
НБУ продовжить політику гнучкого курсоутворення з основним завданням згладжування коливань курсу долара на міжбанківському ринку, а опосередковано — і курсу євро.
Рівень котирувань купівлі/продажу безготівкового долара на торгах у жовтні, за моїм прогнозом, буде в межах 44,30−45,65 гривень за долар і, відповідно, в межах 50,65−52,30 гривень за євро. А на готівковому ринку ціни на продаж валюти в обмінних пунктах будуть на 15−25 копійок вищими, ніж котирування на міжбанківському ринку.
Поради щодо диверсифікації заощаджень
Якщо ви перебуваєте в Україні, то я б радив у липні тримати ваші грошові заощадження у такому співвідношенні:
— до 50 % у гривневих інструментах (ОВГЗ, депозити, можливо, деякі облігації відомих емітентів).
— до 50% у валютних інструментах (валютні ОВГЗ, депозити, готівкова валюта). При цьому в доларах — близько 45% від суми валютних заощаджень, у євро — близько 48%, у швейцарських франках — до 2% і в золоті — до 5%.
Якщо ж Ви перебуваєте за кордоном і не плануєте найближчим часом (протягом року) повертатися в Україну, то в жовтні 2026 року я б рекомендував тримати Ваші грошові заощадження у такому співвідношенні:
- до 50% у національній валюті країни, куди Ви прибуваєте (переважно це можуть бути депозити в банках або облігації відомих у цьому регіоні емітентів, тобто інструменти з фіксованою дохідністю, але номіновані у валюті країни перебування).
- до 50% у валютних інструментах у доларах та євро (казначейські зобов’язання США, депозити, можливо — акції світових «блакитних» фішок, номіновані в доларах США або євро).
Як завжди, з огляду на напружену геополітичну та військову ситуацію у світі, я б зараз обов’язково переглядав усі вищезазначені пропорції своїх грошових заощаджень не рідше ніж 1 раз на 1,5−2 місяці. І вносив би відповідні корективи залежно від ситуації, що складається на той момент.
Автор:
Джерело:
Мінфін

Коментарі