
Вікторія Волковська

Зареєстрований:
25 червня 2018
Останній раз був на сайті:
4 листопада 2019 о 12:10
25 червня 2018
Останній раз був на сайті:
4 листопада 2019 о 12:10
Підписчики (1):
-
Тетяна Делл
54 року
генеральный директор Об'єднання фінансових установ
- 22 лютого 2019, 11:02
Юбилейный СПЛИТ
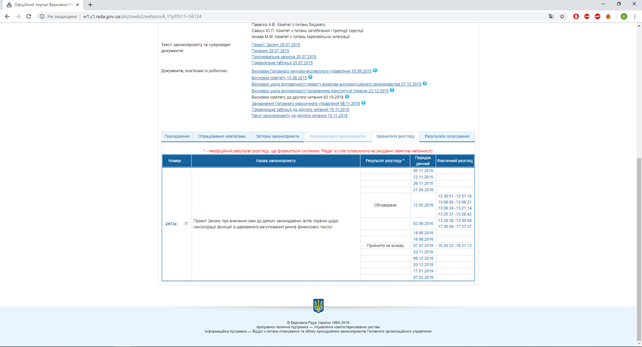
Говорят, что 28 февраля законопроект №2413а (СПЛИТ) в очередной, уже 15-й раз, планируется вынести на рассмотрение Верховной Рады.
После 14 безуспешных попыток нас ждут очередные испытания: новые потуги навязать депутатам законопроект, признанный неконституционным и таким, что лишает субъектов предпринимательской деятельности и потребителей какой-либо защиты своих прав. Мало того, документ предоставляет неограниченные полномочия новым регуляторам и доработан до такого состояния, что уже не содержит ни одного механизма для эффективного государственного регулирования в сфере небанковских финансовых услуг.
Меня не удивляет, что СПЛИТ не находит поддержки в парламенте. Вопреки расхожему мнению, я верю и знаю, что для многих депутатов принятие антиконституционного законопроекта, даже «из-под палки», неприемлемо. Предстоящие парламентские выборы прекрасно остужают даже самые горячие головы, ведь СПЛИТ не добавит симпатий избирателей, а наоборот, вызовет множество вопросов у политически активного электората – финансового рынка.
Меня удивляет другое, что среди лоббистов СПЛИТа — доноры и международные организации. Законопроект даже определили в меморандуме с МВФ как структурный маяк.
Для себя могу это объяснить только одним – ни последняя версия законопроекта #2413а, ни замечания Главного юридического управления Верховной Рады к этому законопроекту не переведены на английский язык. Почему-то никто не удосужился перевести эти документы и профессионально донести суть того, что именно написано на 200 страницах «доработанного» ко второму чтению законопроекта и почему Главное юруправление считает недопустимым принятие именно такой его редакции.
Не менее удивляет позиция некоторых уважаемых и профессиональных сторонников СПЛИТа, убеждающих, что условия для банковских и небанковских учреждений должны стать одинаковыми. Всем известно, что банк работает на привлеченных средствах, имеет гарантии, госпрограммы и доступ к рефинансированию. Небанковское финансовое учреждение работает исключительно на собственных деньгах, сам несет все свои риски и работает без каких-либо гарантий, рефинанса и господдержки. Как к ним могут применятся одинаковые требования?
НБУ и НКЦБФР каждый месяц рапортуют о готовности «принять» небанковский финансовый рынок. Но при этом у них нет ни видения его дальнейшего развития, ни понимания его особенностей. То есть, нет ничего, кроме собранных в некую «Белую книгу» намерений (которые, кстати, не имеют ничего общего с положениями, прописанными в СПЛИТе).
Сегодня представители регуляторов на словах заверяют, что рынку нечего опасаться. Но, что значат эти слова? Ведь вполне возможно, что предстоящие выборы приведут к тому, что разгребать содеянное будут совершенно другие люди.
Древняя индийская пословица гласит: «Лошадь сдохла – слезь!». Мы же в 15-й раз пытаемся убедить депутатов в обратном. Вы серьезно?
|
|
0
|
Переглядів: 1057, сегодня — 1
- 09:59 Біткоїн завершив жовтень із найбільшим падінням за 12 років: чому провалився «Uptober»
- 09:12 У яких секторах найбільше погіршилися ділові очікування: Держстат оприлюднив результати жовтневого опитування бізнесу
- 08:48 Податковий борг в Україні перевищив 306 млрд грн: за час великої війни він зріс майже утричі
- 08:25 Після злому на $6,3 млрд користувачі вивели з Binance $3,64 млрд: що відбувається з біржею
- 1.11.2026
- 17:20 Валютний ринок України встановив чотири рекорди за місяць: що відбувалося з доларом у жовтні
- 16:42 Бананове молоко, чорна ікра та брендовий одяг: Гетманцев розповів, що ввозять під виглядом гуманітарки
- 16:10 Бронювання для всіх підприємців: економіст запропонував нову модель
- 15:12 Нові податки для цифрових платформ і заможних резидентів: що змінюють у Європі
- 13:18 У Європі мільйони людей віддають на житло майже половину доходів: яка країна лідирує
- 12:26 НБУ продав понад $6 млрд за місяць: чому гривня залишається під тиском

Коментарі