Китайські товари ми бачимо щодня: на полицях магазинів, у смартфонах, автомобілях, сонячних панелях і промисловому обладнанні. Значно рідше замислюємося, яка фінансова система допомогла їм потрапити до покупця. Тим часом перші чотири місця серед найбільших банків світу за активами займають китайські установи. Американські JPMorgan Chase та Bank of America йдуть п’ятим і шостим.
29 жовтня 2026, 11:03
Як Китай став світовою фабрикою, а його банки — найбільшими у світі
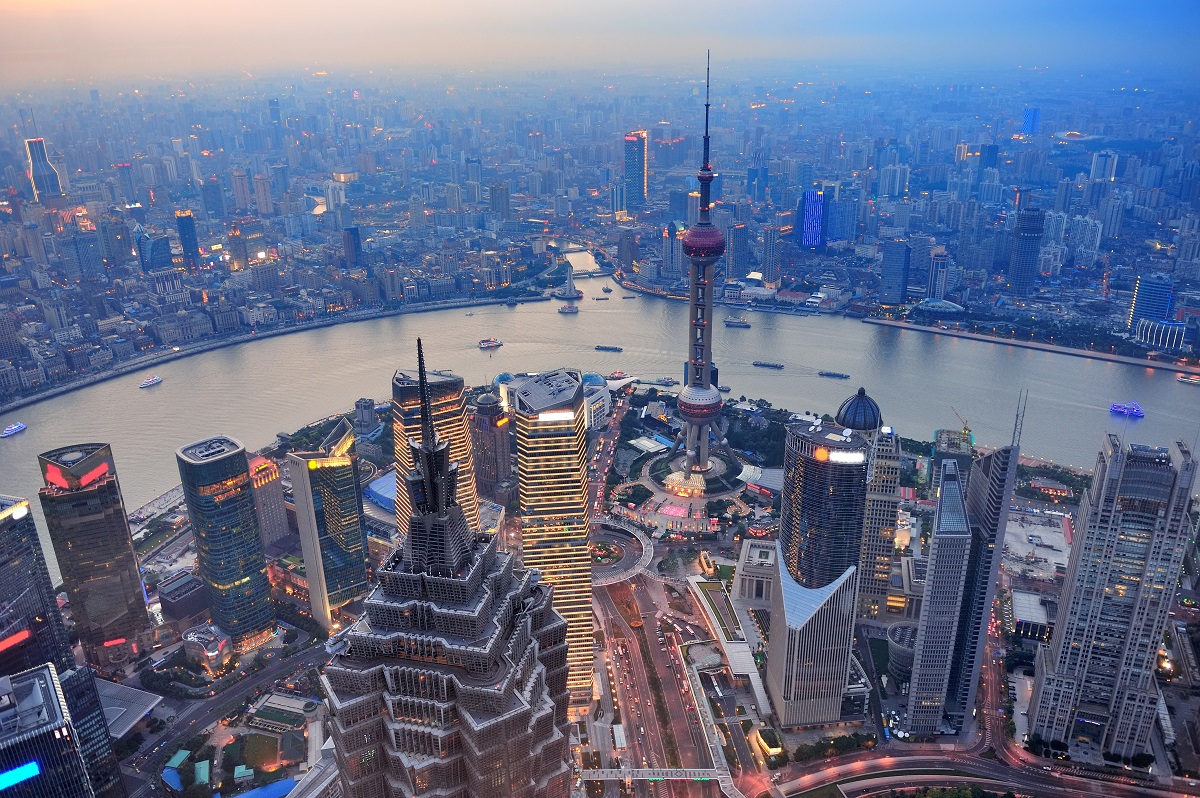
Ці два процеси пов’язані. Виробництво й торгівля створювали попит на банківські послуги. Банки фінансували підприємства, розрахунки та інфраструктуру, допомагаючи економіці зростати. На мою думку, саме цю взаємодію варто розглядати як одну з основ китайської сили.
Від заощаджень — до світових банківських гігантів
У рейтингу S&P Global Market Intelligence, опублікованому у квітні 2026 року, лідирує Industrial and Commercial Bank of China — ICBC. Його активи на кінець 2025 року становили $7,646 трлн. Далі розташувалися Agricultural Bank of China, China Construction Bank та Bank of China. Це рейтинг розміру активів, який не слід плутати з кредитною оцінкою надійності чи прибутковістю.
Китайські банки виросли передусім на внутрішньому ринку. Заощадження населення й кошти підприємств формували ресурс, а індустріалізація, урбанізація та будівництво інфраструктури створювали величезну потребу в капіталі. Проте зростання не було безпомилковим. Кредитування державних підприємств накопичувало проблемні борги. У 1999 році значні обсяги непрацюючих кредитів передали спеціалізованим компаніям з управління активами. Подальші реформи включали докапіталізацію банків, зміни управління, залучення інвесторів і вихід на біржу. Цей шлях описаний у дослідженні МВФ про реформування китайського банківського сектору.
Наприклад, фінансова реструктуризація ICBC у 2005 році включала поповнення капіталу та врегулювання проблемних активів. У жовтні 2006 року акції банку почали торгуватися одночасно в Шанхаї та Гонконзі. Отже, світове лідерство формувалося через поєднання масштабу економіки, заощаджень, державної підтримки та реформ. Його не можна пояснити лише успішним експортом або вдало виданими кредитами.
Експорт на трильйони доларів
За опублікованими доларовими таблицями китайської митниці, у 2023 році товарний експорт становив $3,38 трлн, скоротившись на 4,6%. У 2024-му він зріс на 5,9%, до $3,58 трлн, а у 2025-му — на 5,5%, до $3,77 трлн. Темпи наведені за відповідними митними релізами. За два останні повні роки річний обсяг експорту збільшився приблизно на $392 млрд.
За січень-вересень 2026 року експорт сягнув 23,2 трлн юанів, додавши 16,4% до відповідного періоду попереднього року. Водночас роздрібні продажі всередині країни зросли лише на 1,1%. Зовнішній попит допомагає підтримувати виробництво за слабкого внутрішнього споживання.
Для банків експорт означає потребу клієнтів у фінансуванні закупівель, виробництва, доставки й очікування оплати. До цього додаються валютні операції, гарантії та міжнародні розрахунки. Банк отримує можливість розвиватися разом із підприємством.
Але й тут потрібна точність: не всі активи китайських банків фінансують виробників та експортерів. Вони включають внутрішні кредити, цінні папери й інші вкладення. S&P Global зазначає, що зростання інвестицій державних банків у 2025 році підтримував також значний випуск державних облігацій.
Що я побачив ще у 2009 році
Пам’ятаю випадок із власної банківської практики. У 2009 році ми шукали іноземних партнерів для розвитку міжнародних розрахунків і фінансування торгівлі. Я проаналізував товарообіг України з різними країнами та підібрав за довідниками близько ста банків у світі.
У переліку були установи США, Латинської Америки, Європи, Японії, Китаю, Південної Кореї, Австралії, Саудівської Аравії, Об'єднаних Арабських Еміратів та інших країн Перської затоки. Через SWIFT надіслали пропозиції щодо встановлення кореспондентських відносин, укладення генеральних угод і можливого відкриття рахунків. Окремо запропонували розглянути розрахунки в національних валютах.
За моїми спогадами, відповіді від американських банків були поодинокими й надходили через місяці. Від окремих європейських установ реакція з’являлася приблизно через квартал. А вже наступного ранку ми отримали листи від трьох провідних китайських банків. Вони запропонували обговорити й фінансування.
Була конкретна потреба. В Україні працювало представництво великої китайської компанії — постачальника комп’ютерної техніки. Воно закуповувало продукцію в Китаї та продавало українським торговельним мережам із відстроченням платежу.
Поки мережі розраховувалися за отриманий товар, потрібно було оплачувати наступні закупівлі. Компанія постійно потребувала оборотних коштів і кредитувалася в українських банках.
Ми пояснили китайським партнерам, що додаткове фінансування дозволило б збільшити поставки. У відповідь отримали офіційне запрошення для знайомства й обговорення можливих торговельних та фінансових домовленостей.
Це був початок переговорів, а не вже виданий кредит. Але логіка запам’яталася: китайські банки побачили у фінансуванні покупця за кордоном можливість збільшити замовлення виробникові у своїй країні.
Один випадок не доводить існування єдиного плану для кожної операції. Проте для мене він став прикладом стратегічного підходу на рівні щоденної банківської роботи.
Капітал допомагає товару знайти покупця
Китайська фінансова система розподіляє завдання між різними установами. Великі комерційні банки працюють поряд із China Development Bank та Export-Import Bank of China. Експортно-кредитний страховик SINOSURE покриває погоджені ризики зовнішньоторговельних операцій.
Економічний сенс такої взаємодії зрозумілий: виробник потребує грошей для виконання замовлення, покупець — прийнятних умов оплати, банк — джерела повернення коштів і захисту від визначених ризиків. Фінансове рішення стає частиною конкурентної пропозиції.
Ця логіка працює й у великих проєктах. China Development Bank повідомляв про підтримку швидкісної залізниці Джакарта—Бандунг в Індонезії, вантажної залізниці в Аргентині та автодороги в Лаосі. У звіті Export-Import Bank of China за 2025 рік наведено фінансування двох сонячних електростанцій в Узбекистані сукупною потужністю 1 ГВт.
Кредит іноземному замовникові може створювати контракти для постачальників обладнання й будівельних послуг. Готова інфраструктура здатна полегшувати подальшу торгівлю. При цьому кредитування об'єкта не означає автоматичного володіння ним, а його стратегічне значення не гарантує окупності.
Чому світ продовжує купувати китайське
Китайські товари не мають необмеженого доступу до всіх країн. Існують мита, технічні вимоги та торговельні конфлікти. Проте покупці оцінюють ціну, якість, строки й умови оплати. До того ж китайські комплектувальні потрібні багатьом місцевим виробникам.
Тому держава, яка обмежує імпорт, має враховувати інтереси власних заводів, торговельних компаній і споживачів. Захист одного виробника може підвищити витрати іншого.
На мою думку, китайська сила — у здатності поєднати виробництво, фінансування, логістику та збут. Банки стали важливими учасниками цього процесу, одночасно зростаючи разом з економікою.
Китайці побачили можливість збільшити поставки у звичайному листі українського банку ще у 2009 році. Чи завжди ми сьогодні так само швидко бачимо можливості для українського виробника?
Автор:
Джерело:
Мінфін
сторінку переглядають
3 назареєстрованого відвідувача.

Коментарі