
На початку січня 2027 року інвестори в Німеччині можуть зіткнутися з автоматичним списанням податку за інвестиційними фондами та ETF. Йдеться про механізм авансового оподаткування доходів — Vorabpauschale, який застосовується навіть тоді, коли власник інвестицій не продавав активів і фактично не отримував грошей. Про це повідомляє Ausnews із посиланням на Федеральне міністерство фінансів Німеччини.
18 листопада 2026, 14:58
У Німеччині банки стягуватимуть податок із ETF навіть без продажу активів: скільки доведеться заплатити
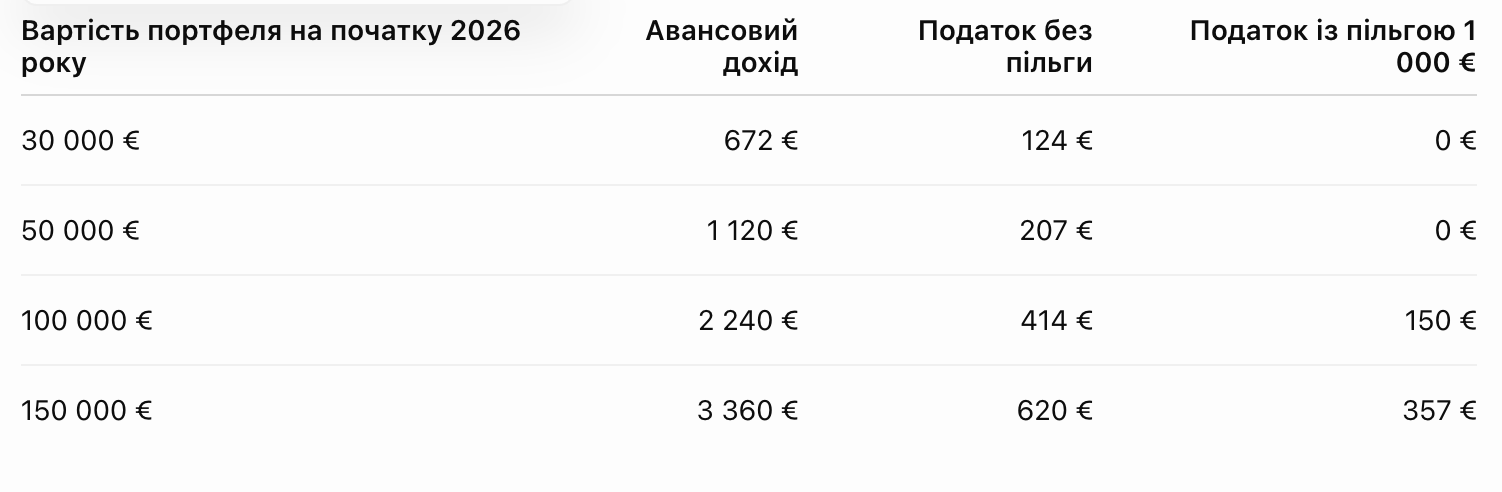
Для інвестора, який на початку 2026 року мав 100 тис. євро в акційному ETF, сума податку за певних умов може становити близько 414 євро без урахування податкових пільг.
Чому податок стягують без продажу ETF
У Німеччині діє механізм Vorabpauschale — авансове оподаткування умовного інвестиційного доходу.
Він насамперед стосується накопичувальних ETF, які не виплачують інвесторам дивіденди, а реінвестують отриманий прибуток.
Завдяки цьому механізму частина доходу фонду може оподатковуватися щороку, а не лише під час продажу інвестицій.
Водночас Vorabpauschale може виникати і для фондів, які виплачують доходи, якщо сума виплат нижча за розрахунковий базовий дохід.
За рішенням Міністерства фінансів Німеччини від 13 січня 2026 року базова процентна ставка для розрахунку авансового доходу становить 3,20%.
Податкове зобов'язання за результатами 2026 року виникатиме 4 січня 2027 року. Німецькі банки та брокери, які виконують функції податкових агентів, зазвичай самостійно розраховують і утримують відповідний податок.
Як розраховують податок
Базовий розрахунок передбачає множення вартості інвестицій на початку 2026 року на 70% базової ставки.
Формула: Вартість ETF на початку року x 3,20% x 70% = розрахунковий базовий дохід.
Таким чином, максимальний базовий дохід для розрахунку становить 2,24% від початкової вартості інвестицій.
Однак це ще не сума податку, яку банк спише з рахунку.
Для кваліфікованих акційних ETF у Німеччині передбачено звільнення від оподаткування 30% доходу. Решта 70% оподатковується за загальними правилами для доходів від капіталу.
Стандартний податок становить 25%, додатково стягується надбавка солідарності — 5,5% від суми податку. Сукупна ставка без церковного податку становить 26,375%.
Наприклад, для портфеля на 100 тис. євро:
- Розрахунковий авансовий дохід — 2 240 євро.
- Оподатковувана частина після 30% звільнення — 1 568 євро.
- Податок без використання пільг — близько 414 євро.
Розрахунок справедливий за умови, що акційний ETF перебував у власності весь 2026 рік, його вартість достатньо зросла, а фонд не здійснював виплат інвестору.
Скільки податку заплатять власники ETF
У розрахунках передбачено достатнє зростання вартості фонду, відсутність виплат, володіння ETF протягом усього року, застосування 30% звільнення для акційних фондів і відсутність церковного податку. Пільга в останній колонці вважається невикористаною щодо інших доходів від капіталу.
Для подружжя, яке користується спільним неоподатковуваним лімітом у 2 тис. євро, платежі можуть бути нижчими.
Наприклад, за портфеля на 100 тис. євро податку може взагалі не виникнути. За інвестицій на 150 тис. євро його сума становитиме близько 93 євро.
Хто може не платити податок
У Німеччині діє неоподатковуваний ліміт доходів від капіталу — Sparer-Pauschbetrag.
Він становить:
- 1 000 євро на рік для однієї людини;
- 2 000 євро для подружжя за спільного оподаткування.
Цей ліміт поширюється не лише на доходи ETF, а й на інші доходи від капіталу, зокрема банківські відсотки та дивіденди.
Щоб банк автоматично врахував пільгу, інвестор має оформити Freistellungsauftrag — доручення на звільнення відповідних доходів від утримання податку.
Якщо неоподатковуваний ліміт уже використано для інших доходів, податок з авансового доходу ETF може бути стягнуто в повному розмірі.
Водночас якщо вартість ETF за 2026 рік не зросла, авансового доходу для оподаткування зазвичай не виникає. Якщо приріст менший за розрахункову суму, вона обмежується фактичним зростанням вартості з урахуванням виплат фонду.
Що буде, якщо на рахунку немає грошей
Німецькі банки та брокери зазвичай утримують податок із коштів на розрахунковому рахунку інвестора.
Якщо грошей недостатньо, банк може запропонувати поповнити рахунок. Якщо податок утримати не вдасться, відповідну інформацію можуть передати до податкової служби, а інвестору доведеться врегулювати зобов'язання через податкову декларацію.
Для інвесторів, які користуються іноземними брокерами без утримання німецького податку, правила можуть відрізнятися: їм зазвичай необхідно самостійно декларувати відповідні доходи.
Чи доведеться платити податок удруге під час продажу
Vorabpauschale — це не додатковий податок понад звичайне оподаткування інвестицій.
Під час подальшого продажу паїв ETF раніше враховані авансові доходи віднімаються при визначенні оподатковуваного результату, щоб уникнути подвійного оподаткування одного й того самого доходу.
Таким чином, податок частково сплачується раніше, ніж інвестор фактично продає свої активи.
Перед початком 2027 року власникам ETF варто перевірити залишок коштів на розрахунковому рахунку, наявність Freistellungsauftrag та розподіл неоподатковуваного ліміту між банками й брокерами.
Автор:
Джерело:
Мінфін
сторінку переглядають
43 назареєстрованого відвідувача.

Коментарі