Нафта за період після коливань у невизначеності знову перейшла до зростання і досягла нових максимумів, як повідомили експерти компанії Tickmill.
Думка
21 жовтня 2026, 15:35
BRENT: наростаюча напруга знову підняла військову премію в ціні
Початкове зниження в район нижче за відмітку 100 було пов'язане зі збільшенням фактичних поставок нафти з Близького Сходу та очікуваннями додаткової пропозиції з державних резервів. Водночас країни G7 домовилися про вивільнення 100 млн. барелів нафти та дизельного палива з резервів і підтвердили намір не вводити обмеження на експорт енергоресурсів.
За оцінкою МЕА, експорт сирої нафти з країн Затоки у вересні зріс на 4,4 млн. барелів на добу, до 13,9 млн., тобто понад 75% довоєнного рівня. Внаслідок цього знизилися побоювання щодо негайного дефіциту сировини, що сприяло зниженню котирувань.
Заяви Трампа про продуктивні переговори з Іраном та відсутність наміру атакувати країну до листопадових проміжних виборів послабили побоювання подальшої ескалації конфлікту. Поява перспективи дипломатичного врегулювання знижувала ймовірність тривалих перебоїв з поставками через Ормузьку протоку і, відповідно, зменшувала геополітичну надбавку у ціні нафти.
Проте зниження котирувань обмежувалося наближенням урагану «Ісайас» до північної частини Мексиканської затоки. Американські нафтовидобувні компанії почали припиняти роботу морських родовищ, що торкалося понад 70% видобутку нафти в американських водах Мексиканської затоки, або близько 1,3 млн. барелів на добу. Крім того, стало відомо, що Білий дім просив Пентагон підготувати варіанти ударів по Ірану до проміжних виборів, проте за кілька годин Трамп заявив, що США не атакуватимуть Іран до виборів 3 листопада, і додав, що блокада іранських портів залишається чинною.
Ключовому розвороту цін на нафту сприяли хусити, які атакували аеропорт Ер-Ріяда, на тлі чого зросли побоювання щодо розширення конфлікту за межі безпосереднього протистояння США та Ірану, оскільки це створювало ризик порушення не лише звичайних транспортних потоків через Перську затоку, а й маршруту, призначеного для обходу Ормузької протоки.
Зростання підтримала і статистика МЕА, яке прогнозувало зниження світового попиту на нафту в четвертому кварталі на 2,5 млн барелів на добу в річному вираженні та на 2,6 млн барелів на добу в середньому за 2026 рік. При цьому, за оцінкою МЕА, сукупні світові запаси, що спостерігаються, до кінця вересня залишалися на 509 млн барелів нижче рівня кінця лютого, а наземні запаси продовжували скорочуватися. Отже відновлення видобутку не означало повернення ринку до нормальної забезпеченості сировиною: накопичені запаси, здатні згладжувати перебої, вже суттєво зменшилися.
Додатковим галузевим чинником стали витрати, що різко зросли, на морське перевезення нафти. Вартість фрахту супертанкеру для рейсу зі США до Японії з вантажем близько 2 млн барелів оцінювалася в 81 млн доларів проти середнього значення 9,1 млн доларів роком раніше.
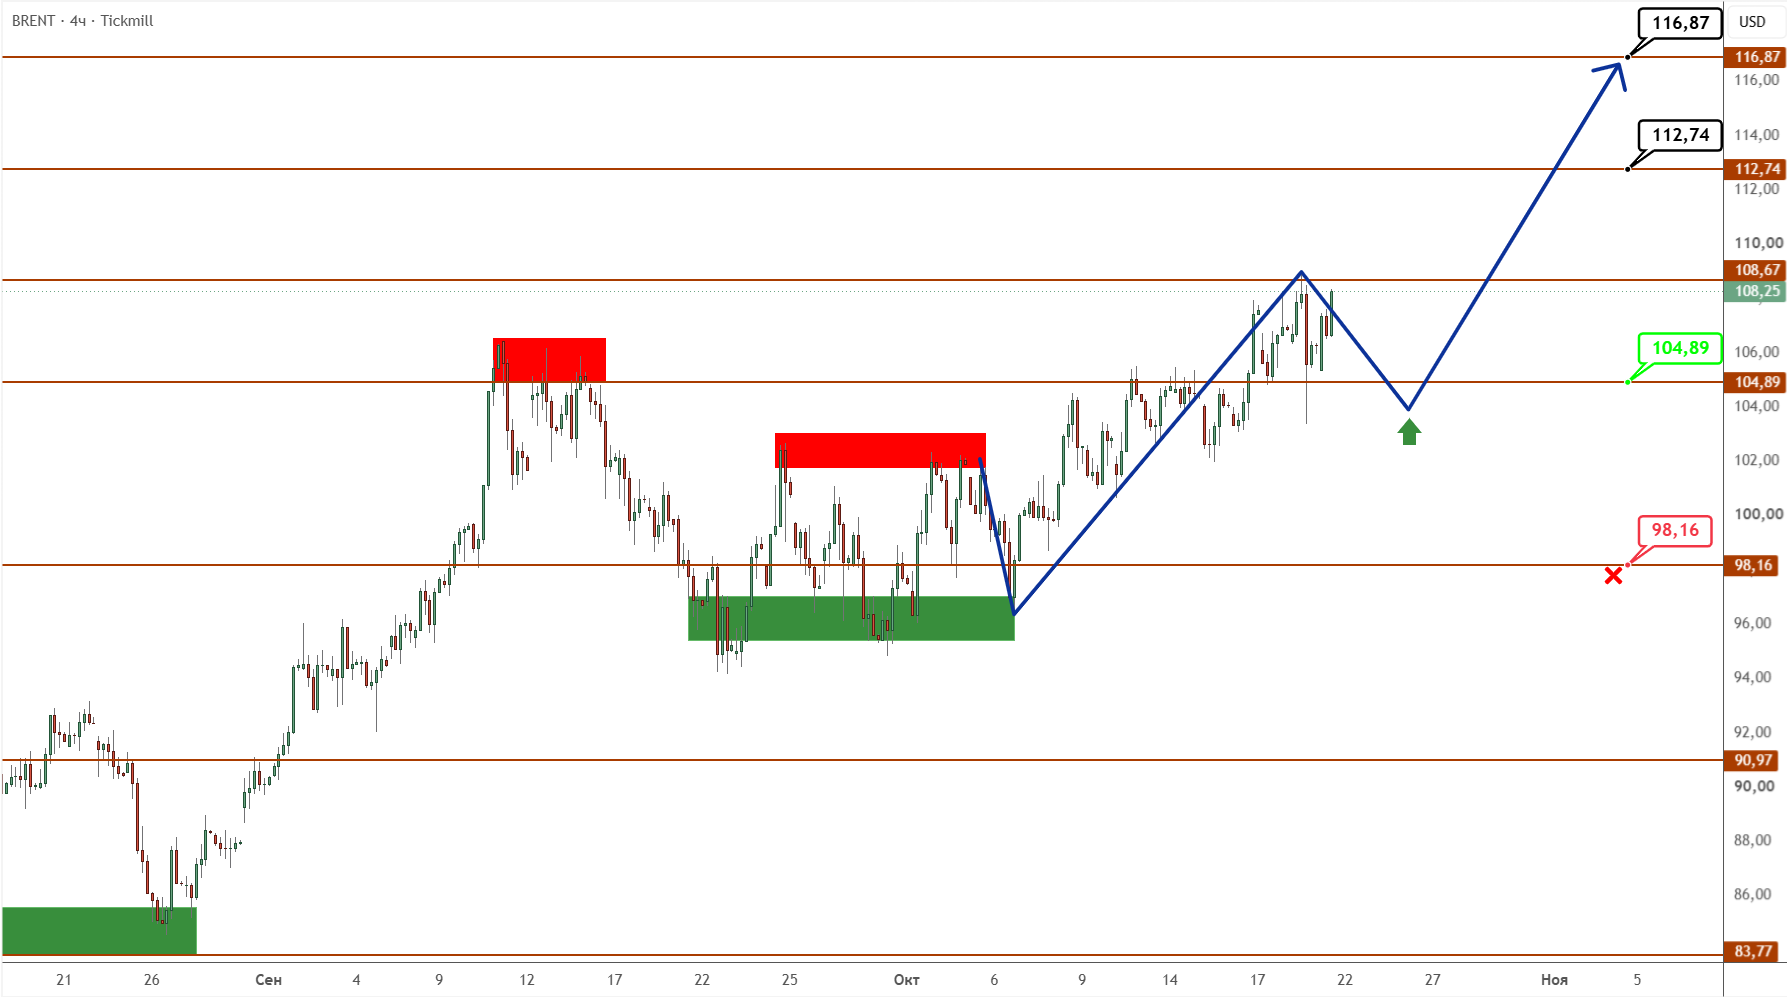
Це зберігає високу ймовірність продовження висхідного вектора при закріпленні поточної ключової зони підтримки в районі рівня 104,89, де очікується висока активність покупців. Ретест цієї зони з наступним відскоком стане технічним підтвердженням збереження контролю над покупцями і створить передумови на формування нової хвилі зростання. І тут основним орієнтиром руху будуть нові максимуми діапазоні 112,74−116,87.
Альтернативний сценарій буде реалізований у разі впевненого закріплення ціни нижче за рівень підтримки з подальшим зниженням під розворотний рівень 98,16.
Джерело:
Мінфін

Коментарі