ПриватБанк анонсував зміну умов користування кредитним лімітом з 1 листопада 2026 року. Клієнти вже отримують повідомлення у Приват24, в яких перераховуються переваги нововведень: пільговий період збільшується з «до 55» до «до 62 днів», мінімальний платіж у разі непогашення всієї суми протягом пільгового періоду зменшується з 7% до 4%.
5 жовтня 2026, 11:46
Приват змінює умови кредитного ліміту: що приховують «покращення»
«Більше днів без відсотків, більше свободи для ваших покупок», — так пояснює банк. Для «Мінфіну» прочитала умови договору і розібрала докладно новації Ксенія Межова, адвокат практики Dispute Resolution в Juscutum.
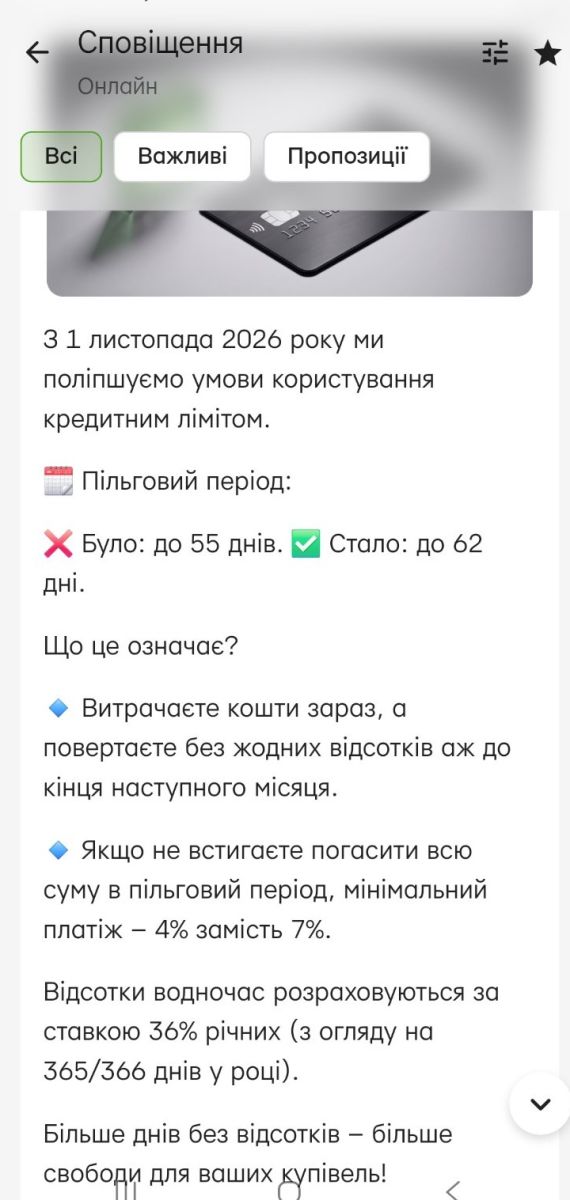
На перший погляд, обидві зміни однозначно на користь клієнта: користуватися грошима без процентів можна довше, а повертати щомісяця менше. Але з кредитами є одна особливість: менший обов’язковий платіж не завжди означає дешевший кредит.
Тому, відкривши повні Умови та правила ПриватБанку, посилання на які банк сам надає клієнтам у повідомленні, можна побачити кілька нюансів, про які варто знати до того, як сприймати нові умови виключно як подарунок банку клієнтам.
Звертаємо увагу: маленьке слово «до»
62 дні — це максимальна, а не гарантована тривалість пільгового періоду для кожної окремої витрати.
За оприлюдненими банком умовами, пільговий період прив’язаний до календарного періоду здійснення операцій та встановленої дати погашення. Тому фактична кількість днів без процентів залежатиме, зокрема, від того, коли саме клієнт скористався кредитними коштами.
Отже, сприймати повідомлення «до 62 днів» як «на кожну покупку я отримую 62 дні без процентів» було б помилкою. Водночас сама можливість довше користуватися кредитними коштами в межах пільгового періоду для клієнта, який вчасно повністю погашає відповідну заборгованість, безумовно є перевагою.
Що з відсотками за непогашеним кредитом
Повідомлення ПриватБанку говорить про те, що якщо не встигнете погасити всю суму в пільговий період, мінімальний платіж 4%, замість 7%. Саме тут важливо розділити два абсолютно різні поняття.
Перше, це погашення заборгованості в межах пільгового періоду. І друге — мінімальний обов’язковий платіж.
Сплата мінімального платежу не означає, що рештою кредиту можна продовжувати користуватися без процентів. Якщо умови пільгового періоду не виконані, на заборгованість застосовується передбачена тарифами процентна ставка.
За оприлюдненими зараз тарифами для картки «Універсальна» вона може становити 3,5% на місяць, або 42% річних, а для окремих варіантів із Pro 3% на місяць, або 36% річних. Тому 4% — не вартість кредиту. Це лише мінімальна частина заборгованості, яку банк вимагає погасити протягом місяця.
Візьмемо простий приклад. Припустимо, клієнт використав 100 тис. грн кредитного ліміту. Пільговий період завершився, всю суму він не повернув. Якщо застосовується ставка 3,5% на місяць, то 100 тис. грн боргу — це орієнтовно 3 500 грн процентів за один місяць у спрощеному розрахунку.
Тепер подивімося на мінімальний платіж у 4%. Очевидно, що за такої пропорції значна частина коштів, яку клієнт щомісяця віддає банку, може припадати саме на обслуговування відсотків, а основна заборгованість скорочуватиметься значно повільніше, ніж може здаватися клієнту.
І саме тут проявляється друга сторона «покращення».
Зменшення мінімального платежу полегшує життя позичальнику сьогодні, але за інших рівних умов може подовжити строк, протягом якого він залишатиметься боржником банку. А чим довше існує непогашена основна заборгованість, тим довше існує база для нарахування відсотків. Тому фрази «мінімальний платіж став меншим» і «кредит став дешевшим» зовсім не синоніми.
У повних умовах є ще один важливий нюанс.
Оприлюднені тарифи передбачають не просто певний процент мінімального платежу, а й додаткову умову: він має бути не меншим за встановлену мінімальну суму та не меншим за відсотки, нараховані за попередній місяць.
Тобто якщо сума нарахованих відсотків виявиться більшою за розрахований мінімум, орієнтуватися виключно на рекламовані «4%» не вийде.
І це логічно з точки зору банку: механізм не повинен дозволяти ситуацію, коли клієнт сплачує менше, ніж йому нараховано відсотків. Але для клієнта це означає, що 4% — не універсальна відповідь на питання «скільки максимум я маю платити щомісяця».
Ще цікавіше механізм сплати відсотків
Умови передбачають можливість здійснення відповідної операції за рахунок кредитного ліміту, після чого така сума підлягає погашенню клієнтом у складі подальших платежів.
Фактично виникає ситуація, коли для обслуговування кредитної заборгованості можуть використовуватися кредитні кошти. Це не означає, що банк щось приховує: механізм зазначений у договорі. Але він добре демонструє, чому клієнту небезпечно оцінювати стан кредиту лише за одним показником — розміром мінімального платежу. Можна справно вносити встановлений банком мінімум і водночас досить повільно скорочувати основний борг.
Є ще одна умова, яку варто знати власникам кредитних карток.
Умови передбачають, що якщо клієнт самостійно не здійснив мінімальний платіж у встановлений строк, банк за передбачених договором умов може ініціювати його списання з інших рахунків цього клієнта у ПриватБанку.
Це положення важливе саме по собі, хоча було б некоректно без порівняння попередньої та нової редакцій називати його нововведенням із 1 листопада. Те саме стосується й інших положень договору, які існують незалежно від нинішньої рекламної кампанії.
Найменш приємна частина будь-якого кредитного договору починається там, де закінчується своєчасне обслуговування боргу.
За оприлюдненими тарифами «Універсальної» процентна ставка при простроченні може становити 7% на місяць, або 84% річних, а для окремих Pro-тарифів 6% на місяць, або 72% річних.
Тому між рекламованою пільговою ставкою і реальною вартістю проблемного кредиту величезна дистанція. І саме тому кредитну картку варто оцінювати не за одним показником, а щонайменше за трьома: тривалістю пільгового періоду, ставкою після його закінчення та наслідками прострочення.
То нові умови вигідні чи ні?
Для клієнта, який використовує кредитну картку як короткострокове фінансування і повністю закриває необхідну заборгованість у пільговий період, збільшення такого періоду може бути реальною перевагою. Він отримує більше часу для користування коштами практично без процентів.
Для клієнта, який не може повністю погасити борг і місяцями сплачує лише встановлений банком мінімум, ситуація інша. Для нього значно важливішими є не рекламовані «62 дні» та «4%», а процентна ставка після закінчення пільгового періоду і швидкість, з якою реально зменшується основний борг.
Саме тому до зменшення мінімального платежу варто ставитися не як до зменшення вартості кредиту, а як до зменшення обов’язкового щомісячного навантаження. І це не одне й те саме. Більше того, економічні інтереси сторін тут природно різняться.
Позичальнику, як правило, вигідно якомога швидше зменшити борг, на який нараховуються проценти. Банк же отримує процентний дохід доти, доки відповідна процентна заборгованість існує. Тому після повідомлення «було 7%, стало 4%» я б звертала увагу не лише на те, скільки банк дозволяє заплатити цього місяця, а насамперед на те, скільки боргу залишиться після цього платежу.
І є ще одна деталь
На сторінці тарифів, на яку сам ПриватБанк направляє клієнтів для ознайомлення з детальними умовами, наразі можна побачити різні параметри залежно від виду підписки: зокрема 5% та до 55 днів без підписки і 4% та до 62 днів за відповідних умов із підпискою.
Тому клієнту, який отримав повідомлення про «7% → 4%» і «55 → 62 дні», варто після 1 листопада перевірити не тільки рекламне повідомлення, а конкретні умови, встановлені саме для його картки. Бо найважливіша цифра в кредитному договорі дуже часто виявляється не тією, яку банк показав найбільшим шрифтом.
Автор:
Джерело:
Мінфін

Коментарі - 18