ШІ вже допомагає банкам скорочувати витрати, ухвалювати кредитні рішення в реальному часі та готувати платежі, які замість людини здійснюватиме її цифровий агент. Водночас критична інфраструктура переходить у хмару, а залежність від технологічних постачальників створює нові ризики. Фінансовий аналітик Василь Невмержицький пояснює, як ці зміни перебудовують невидиму частину банків і що вони означають для України.
21 вересня 2026, 17:30
Що приховано за кнопкою «Сплатити»: як ШІ змінює банки зсередини
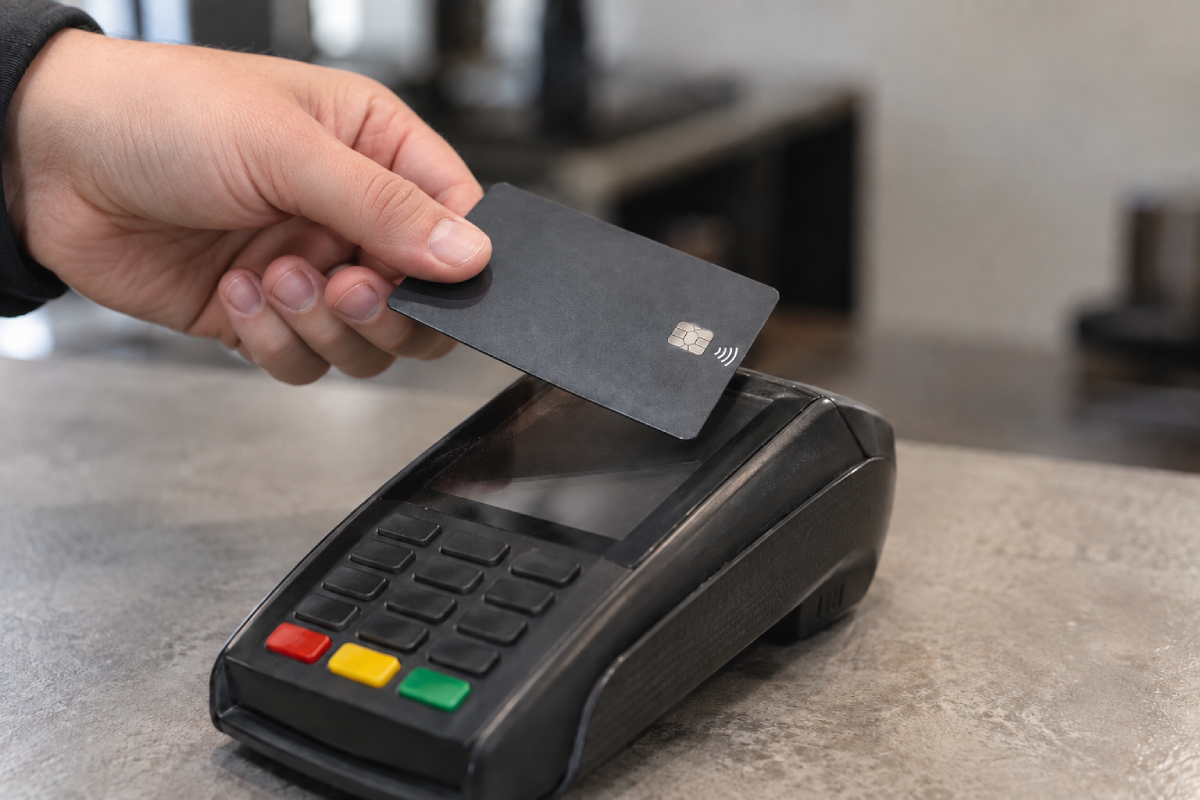
Клієнт бачить застосунок, картку, менеджера і процентну ставку.
Але цього тижня найцікавіші події відбувалися значно глибше: у платіжній інфраструктурі, системах оцінки ризику, роботі з постачальниками, захисті платежів та автоматизації банківських операцій.
І саме там сьогодні формується нова конкурентна перевага банку.
1. Wells Fargo прямо пов’язує AI зі скороченням витрат
Wells Fargo продовжує використовувати штучний інтелект для автоматизації програмування, роботи контакт-центрів та інших операцій.
Фінансовий директор банку Майк Сантомассімо вже говорить про подальше зниження чисельності персоналу, хоча воно не обов’язково відбуватиметься рівномірно щокварталу.
Це важлива зміна риторики.
Питання для великих банків уже не «чи використовувати AI?», а який конкретно процес він зробить дешевшим і скільки людей та часу для цього більше не потрібно.
2. Affirm запускає нову модель кредитного андеррайтингу
Affirm представила нову модель на основі Transformer — архітектури штучного інтелекту, яка аналізує велику кількість взаємопов'язаних даних.
Її завдання — приймати кредитне рішення безпосередньо під час покупки.
Це продовжує дуже важливий тренд: кредитний скоринг поступово переходить від статичної оцінки клієнта до аналізу його поведінки та конкретної транзакції практично в реальному часі.
Для банків це означає, що швидкість кредитного рішення сама стає частиною продукту.
3. Американські регулятори окремо взялися за ризики банківських IT-постачальників
Федеральна резервна система опублікувала новий практичний документ для community banks — невеликих банків, орієнтованих переважно на місцевий ринок.
Особлива увага приділяється постачальникам core banking — основних банківських систем, платіжним процесорам, кредитним платформам, системам боротьби з шахрайством та фінансовими злочинами.
Причина проста.
Банк може передати технологічну функцію зовнішній компанії.
Але ризик цієї функції він передати не може.
4. Enova відмовилася від придбання Grasshopper Bank
Цікава історія пішла проти тренду попередніх тижнів.
Фінтех Enova відкликав заявки на придбання Grasshopper Bank і відмовився від угоди.
Керівництво Enova серед причин назвало відсутність достатньо чітких стандартів отримання банківських дозволів.
Це корисне нагадування: банківська ліцензія справді є стратегічним активом, але придбати банк — ще не означає автоматично отримати дозвіл стати банком.
Регулятор залишається окремим учасником будь-якої такої угоди.
5. Fifth Third завершив величезний етап інтеграції Comerica
Один із найбільших банківських IT-проєктів останнього часу майже непомітний для зовнішнього світу.
Fifth Third перевів близько 600 тисяч рахунків клієнтів Comerica та 293 банківські офіси на власну технологічну платформу.
Саме такі моменти визначають, чи справді банківське поглинання було успішним.
Купити банк можна за один день підписання документів.
Об'єднати рахунки, дані, картки, платежі, ризики, співробітників та IT без масових проблем для клієнтів — значно складніше.
6. Stripe починає готувати свій гаманець до покупок AI-агентами
Stripe інтегрує Link із персональними AI-агентами.
Ідея проста: у майбутньому клієнт не обов’язково сам відкриватиме інтернет-магазин, вибиратиме товар і вводитиме платіжні дані.
Частину цього процесу виконуватиме AI-агент.
А це створює абсолютно нове питання для банків і платіжних систем:
як відрізнити покупку, яку клієнт дозволив зробити своєму AI, від шахрайської транзакції?
Наступна революція в платежах може відбутися тоді, коли покупцем у транзакції фактично стане програмне забезпечення.
7. Mastercard готує платіжні реквізити спеціально для AI-агентів
Alchemy інтегрувала Mastercard Agent Pay.
Розробники зможуть створювати для AI-агентів одноразові платіжні реквізити Mastercard, прив’язані до існуючої картки користувача.
При цьому можна задавати ліміти, категорії продавців та навіть географію дозволених покупок.
Це вже набагато цікавіше за звичайний чат-бот.
Банк фактично отримує нового учасника платіжної системи:
клієнт → його AI-агент → банк → продавець.
І для цього доведеться перебудовувати авторизацію, антифрод та правила відповідальності.
8. Microsoft переносить критичний захист платежів у хмару
Microsoft разом із Marvell та Utimaco представили Azure Payment HSM v2.
HSM — Hardware Security Module — спеціальний захищений модуль, у якому банки та платіжні компанії зберігають і використовують криптографічні ключі для захисту транзакцій.
Традиційно це одна з найбільш чутливих частин платіжної інфраструктури.
Тепер навіть вона поступово переходить у модель керованого хмарного сервісу.
Для банків це потенційно означає менше власного обладнання та швидше масштабування.
Але водночас ще більшу залежність від кількох глобальних технологічних постачальників.
9. Finastra і Komgo з'єднують цифрове торговельне фінансування
Finastra та Komgo об'єднують свої технології для trade finance — торговельного фінансування.
Мета — зробити простішими документарні операції, фінансування міжнародної торгівлі та взаємодію банків із корпоративними клієнтами.
Це особливо важливо для банків, які працюють з імпортерами та експортерами.
Trade finance досі залишається одним із найбільш документомістких напрямів банківського бізнесу.
Тому його цифровізація може дати банку не красивішу картинку в застосунку, а значно важливіше — меншу собівартість однієї операції та швидше обслуговування клієнта.
10. А найбільша угода тижня може відбутися навколо банку, заснованого ще 170 років тому
Китайська Legend Holdings виставила на продаж 90% Banque Internationale à Luxembourg — BIL, найстарішого банку Люксембургу.
Потенційна оцінка — €2,5 млрд або більше.
Банк заснований у 1856 році, управляє приблизно €50 млрд клієнтських активів і заробив €210 млн чистого прибутку за 2025 рік.
Інтерес до нього вже проявляють європейські та близькосхідні фінансові групи.
На фоні AI-агентів, хмарних платежів та цифрового кредитування ця історія виглядає майже символічно.
Через 170 років після створення банку його головні активи залишаються дуже традиційними: клієнти, капітал, ліцензія, довіра та гроші під управлінням.
Головний тренд тижня
Найцікавіша конкуренція в банкінгу дедалі частіше відбувається там, де клієнт її взагалі не бачить.
Клієнт бачить кнопку «Сплатити».
За нею знаходяться банк, процесинг, токенізація, HSM, антифрод, платіжна система, хмарна інфраструктура та дедалі частіше AI.
Клієнт бачить кнопку «Отримати кредит».
За нею — дані, скоринг, модель ризику, автоматичне рішення, перевірки та фондування.
Тому конкурентна перевага банку майбутнього може визначатися не кількістю функцій у мобільному застосунку.
А тим, наскільки швидко, дешево і безпечно працює вся невидима машина за ним.
Що це означає для України
Перше — варто рахувати собівартість банківського процесу, а не тільки дохідність продукту.
Наприклад: скільки банку реально коштує видати кредит на 5 млн грн — від першого контакту менеджера до видачі коштів?
Якщо AI, автоматичний скоринг і цифрові документи скоротять цей процес із декількох днів до годин, банк отримує конкурентну перевагу навіть без зниження ставки.
Друге — потрібно значно уважніше дивитися на концентрацію технологічного ризику.
Якщо core banking, хмара, платежі, антифрод і AI поступово концентруються у невеликої кількості глобальних постачальників, проблема одного з них може одночасно стати проблемою десятків або сотень банків.
І третє — AI-агенти в платежах здаються футуристичною темою лише сьогодні.
Як тільки клієнт почне говорити:
«Знайди мені найкращий авіаквиток до Стамбула до €300 і сам купи його», — банку доведеться точно знати, хто насправді здійснив платіж: людина, її програма чи шахрай.
І це вже не питання майбутнього інтерфейсу.
Це питання банківського ризику.
Цитата тижня
Цього разу я б залишив не корпоративну цитату, а головну думку тижня:
Клієнт дедалі менше бачить банк. Але від того, що відбувається всередині банку, залежить дедалі більше.
Можливо, саме тому наступний етап банківської конкуренції виграватиме не той, у кого найбільше функцій у застосунку.
А той, у кого найкраще працює те, чого клієнт ніколи не побачить.
Автор:

Джерело:
Мінфін
сторінку переглядає
1 незареєстрований відвідувач.

Коментарі