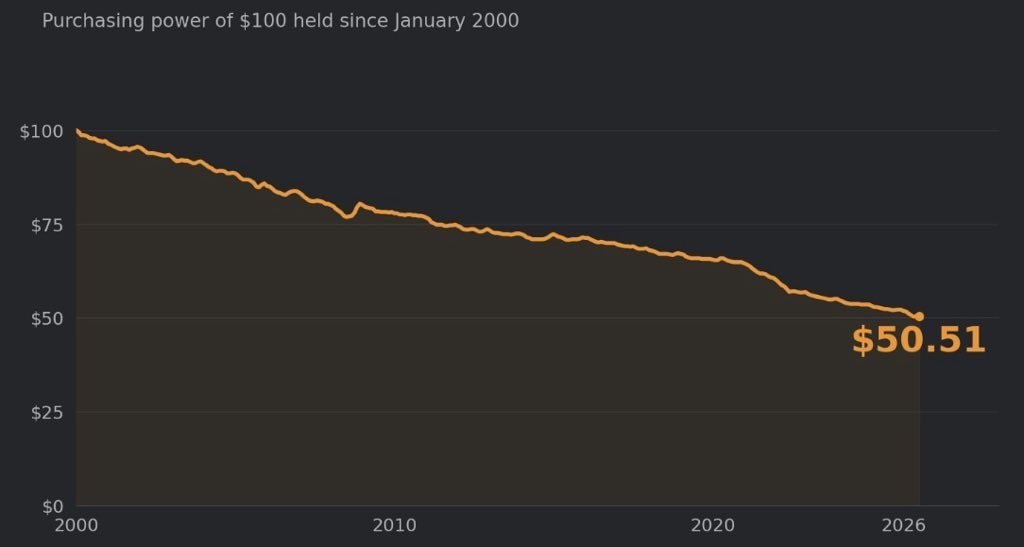
За 26 років долар США втратив майже 50% купівельної спроможності. Те, що у 2000 році можна було купити за $1000, у 2026 році коштує вже близько $1940. Водночас гривня за цей самий період знецінилася значно сильніше. З 2000 року до серпня 2026 року її купівельна спроможність впала у 18,8 раза. Про це пише фінансовий аналітик Андрій Шевчишин.
15 вересня 2026, 8:42
Долар за 26 років втратив майже половину купівельної спроможності, гривня — у 18,8 раза
► Читайте телеграм-канал «Мінфіну»: головні фінансові новини
Знецінення і інфляція — не одне й те саме
За словами аналітика, коли йдеться про падіння купівельної спроможності, важливо не плутати знецінення грошей і накопичену інфляцію.
Інфляція показує, наскільки зросли ціни.
Знецінення грошей показує, скільки купівельної сили втратила валюта.
«Наприклад, якщо ціни зросли у 18,8 раза, це не означає, що гривня «знецінилася на 1880%». Це означає, що на ту саму суму тепер можна купити приблизно у 18,8 раза менше товарів і послуг.
Інакше кажучи, 1000 грн у 2000 році за купівельною спроможністю відповідають приблизно 18 756 грн у серпні 2026 року. А 1000 грн, які просто лежали готівкою, зберегли лише близько 5,3% своєї початкової купівельної сили.
Тому коректніше казати так: ціни зросли у 18,8 раза, а купівельна спроможність гривні впала приблизно на 94,7%", — пише Шевчишин.
Що сталося з гривнею
Якщо у 2000 році певний набір товарів і послуг коштував 1000 грн, то у серпні 2026 року для його купівлі потрібно було б уже близько 18 756 грн.
Це означає, що просте зберігання грошей без інструментів захисту від інфляції фактично призводить до втрати їхньої реальної вартості.
Чому гроші мають працювати
Головний висновок із цієї динаміки простий: гроші мають працювати.
Зберігати заощадження «під подушкою» або «під матрацом» означає поступово втрачати їхню купівельну спроможність через інфляцію.
На коротких проміжках, особливо в періоди шоків, валюта може давати відчутний захист і навіть суттєвий дохід за рахунок девальвації гривні.
Але на довших горизонтах банківські депозити та гривневі ОВДП можуть забезпечувати вищу дохідність, ніж просте зберігання готівки.
Що показує приклад із депозитом
Якби у 2000 році 1000 грн не просто зберігати готівкою, а розмістити на депозиті та регулярно пролонговувати вклад, накопичена сума могла б становити близько 36 850 грн.
А за умови переходу з 2015 року в гривневі ОВДП результат міг би бути ще вищим.
Водночас з 2014 року доходи за банківськими вкладами оподатковуються, тому розрахунок за депозитами потребує коригування на податки.
Однак це не змінює головного висновку: інфляція знецінює гроші, якщо вони не працюють.
Автор:
Джерело:
Мінфін
сторінку переглядають
30 незареєстрованих відвідувачів.

Коментарі - 1