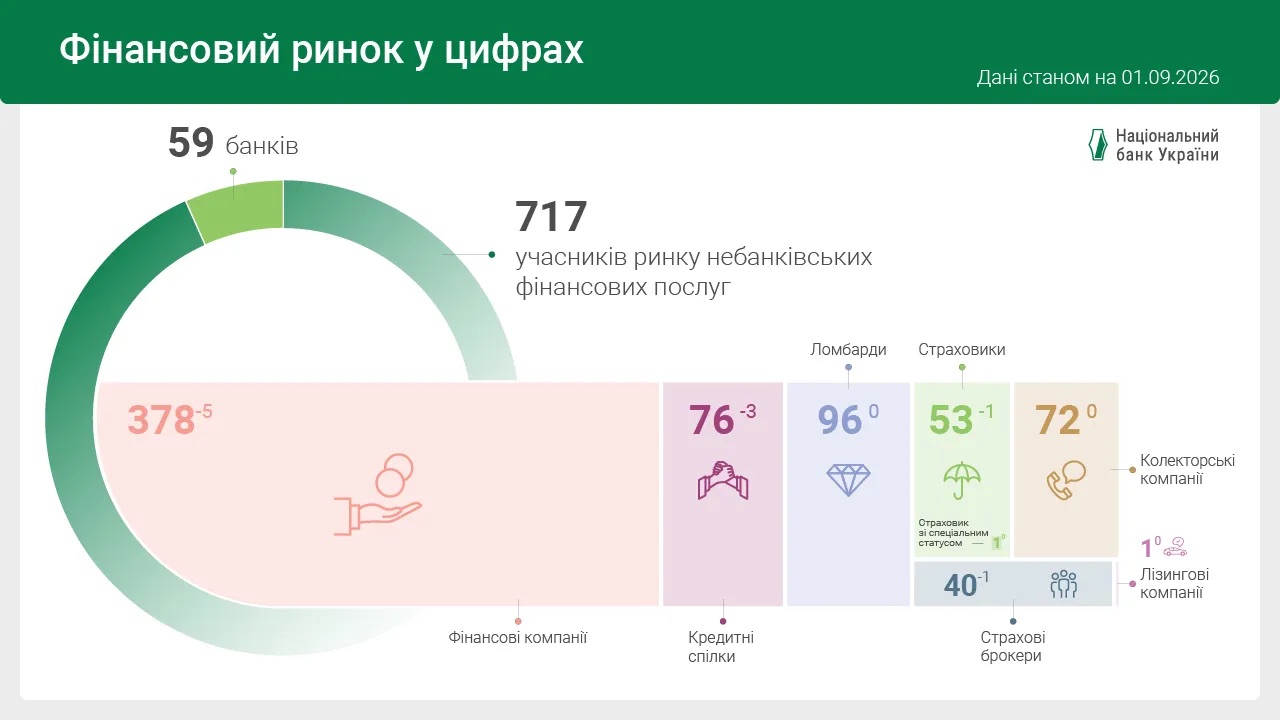
Серпень 2026 року приніс чергове скорочення кількості учасників українського небанківського фінансового ринку. За даними Національного банку, за місяць загальний реєстр зменшився на 10 установ — до 717 компаній. При цьому банківський сектор демонструє абсолютну стабільність: кількість фінустанов із банківською ліцензією залишається незмінною і становить 59.
14 вересня 2026, 13:53
Чистка небанківського сектору: чому фінкомпанії та кредитні спілки продовжують залишати ринок
► Читайте телеграм-канал «Мінфіну»: головні фінансові новини
Основне перегрупування відбулося серед фінансових компаній, ринкових ризикових страховиків та кредитних спілок.
Хто залишив ринок у серпні
Зміни у реєстрах відбувалися як за власною ініціативою учасників, так і через застосування регуляторних заходів з боку Нацбанку.
За заявами самих компаній регулятор анулював усі ліцензії одному страховику non-life, двом фінансовим компаніям та трьом кредитним спілкам. Водночас НБУ вдарив по порушниках: трьом фінансовим компаніям ліцензії скасували примусово, а ще одній відмовили у видачі нової дозвільної документації.
Щодо реєстрового обліку, то з нього примусово виключили п’ять фінансових компаній. За власним бажанням ринок залишили три кредитні спілки, одна страхова компанія non-life та один страховий брокер.
Окрім виведення гравців з ринку, НБУ коригував обсяги дозволеної діяльності: двом фінансовим компаніям розширили ліцензії, а чотирьом — навпаки, звузили.
Станом на 1 вересня 2026 року структура небанківського фінансового сектору виглядає наступним чином:
- Фінансові компанії: 378 (місяцем раніше — 383);
- Страховики non-life: 43 (було 44);
- Life-страховики: 10 (без змін);
- Страховики зі спеціальним статусом: 1;
- Ломбарди: 96 (без змін);
- Кредитні спілки: 76 (було 79);
- Лізингодавці: 1 (без змін);
- Страхові брокери: 40 (було 41);
- Колекторські компанії: 72 (без змін).
У корпоративному сегменті кількість банківських груп зменшилася на одну — до 14, тоді як кількість небанківських фінансових груп збереглася на рівні 40.
Динаміка платіжного сектору
Платіжна інфраструктура України демонструє стійкість. В країні продовжують працювати 13 платіжних систем, створених резидентами (у тому числі дві державні), та 10 міжнародних платіжних систем.
Серед безпосередніх надавачів фінансових платіжних послуг статус-кво зберегли всі класи гравців: 15 платіжних установ, 11 фінансових установ з правом надання платіжних послуг, один банк-емітент електронних грошей та один оператор поштового зв’язку.
Водночас у суміжній інфраструктурі зафіксовано зростання: кількість комерційних агентів збільшилася з 98 до 101. Кількість технологічних операторів (31) та надавачів нефінансових платіжних послуг (6) залишилася без змін.
Протягом серпня НБУ опрацював 169 запитів від учасників ринку щодо ліцензійних та реєстраційних дій. Найбільшу activity проявили фінансові компанії та лізингодавці — 94 звернення. Від банків надійшло 33 запити, від страховиків — 25, а від кредитних спілок та ломбардів — 17.
Посилення вимог та консолідація капіталу Як раніше писав «Мінфін», планомірне скорочення кількості небанківських фінансових установ триває вже кілька років поспіль і є прямим наслідком реформи «спліт» та подальшого посилення нагляду з боку Національного банку.
Регулятор послідовно підвищує вимоги до прозорості структур власності, достатності капіталу та дотримання норм фінансового моніторингу.
Для багатьох дрібних гравців або компаній, що створювалися під вузькі корпоративні завдання, виконання нових стандартів виявляється занадто витратним, що змушує їх добровільно здавати ліцензії.
За оцінками аналітиків, консолідація небанківського ринку триватиме й надалі. Втрата кількісних показників компенсується підвищенням якості: на ринку залишаються найбільш стійкі та прозорі інституції, що зменшує ризики для споживачів фінансових послуг і підвищує загальну надійність системи.
Автор:
Джерело:
Мінфін
сторінку переглядають
16 незареєстрованих відвідувачів.

Коментарі