Готівковий кредит у свідомості більшості асоціюється з чимось невеликим і терміновим: перехопити до зарплати, закрити раптову дірку в бюджеті. Насправді ж він здатний фінансувати куди серйозніші цілі — повне оновлення побутової техніки чи навіть ремонту в квартирі. Головне — правильно підібрати суму і термін, щоб щомісячний платіж залишався комфортним. Пояснюємо на прикладах із розрахунками, на базі продуктів ПРАВЕКС БАНК, àбанк та інших банків.
Актуально
15 вересня 2026, 16:00
Кредитний конструктор: як зібрати гроші на велику ціль без шкоди для бюджету
Що таке кеш-кредит і коли він зручний
Головна особливість готівкового кредиту — клієнт одразу отримує всю суму у власне розпорядження. На відміну від цільового кредиту, прив'язаного до конкретної покупки в конкретному місці, кеш-кредит не обмежує, на що і де витрачати кошти. Їх можна спрямувати на одну велику покупку або розподілити між кількома: оплатити товар у магазині карткою, розрахуватися з майстрами за встановлення, зняти готівку, щоб домовитися з приватним продавцем.
Така свобода робить кеш-кредит зручним саме для масштабних цілей. Одна заявка, одна сума, один зрозумілий графік платежів і одна дата, коли кредит буде закрито, — замість кількох окремих договорів і розрізнених щомісячних списань. Клієнт від самого початку бачить повну картину: скільки він отримує, скільки і протягом якого часу платитиме.
Для дрібних щоденних витрат існують інші інструменти — наприклад, кредитна картка з поновлюваним лімітом. Кеш-кредит вирішує інше завдання: профінансувати конкретну велику ціль і поступово, передбачувано її погасити. Саме в цьому сценарії він розкривається найкраще, що добре видно на кількох типових життєвих ситуаціях.
Кейс 1. Купити вживане авто у приватного продавця
Почнемо з найбільш показового прикладу, який наочно демонструє потенціал застосування готівкових кредитів: сім'я хоче придбати вживаний автомобіль вартістю близько 400 000 грн у приватного продавця. Класичний автокредит тут не завжди зручний: він передбачає передачу авто в заставу до повного погашення й обов'язкове оформлення КАСКО, а розрахунок із приватником ускладнює те, що продавець зазвичай очікує готівку.
Готівковий кредит знімає ці обмеження: гроші надходять у повне розпорядження покупця, авто одразу належить йому без застави, а розрахуватися можна так, як зручно обом сторонам.
Під цей сценарій ідеально підходить Європейський персональний кредит від ПРАВЕКС БАНК. Якщо є можливість безготівкового розрахунку з продавцем, банк пропонує спеціальний тариф «ЕПК Безготівковий» із річною ставкою 22,99% (а для окремих категорій клієнтів — навіть 19,99%).
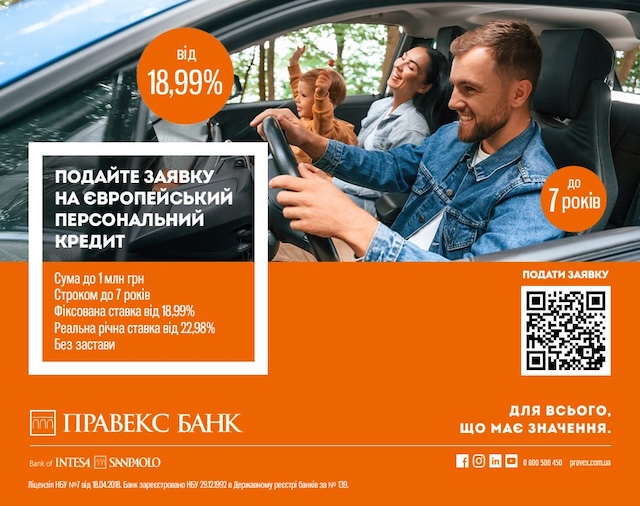
Проте для купівлі авто у приватного продавця за готівку найзручнішим рішенням є тариф «Фамільний». На відміну від інших тарифів лінійки, він потребує лише річного обслуговування пакету банківських послуг (РКО) та не має обов'язкових вимог щодо здійснення безготівкових розрахунків у магазинах.
Річна процентна ставка становить 24,99% (з можливістю знижки до 21,99% для окремих категорій клієнтів), разова комісія при оформленні — 1,99% від суми кредиту, а разове страхування позичальника — 4,99%. Максимальна сума кредиту сягає 1 млн грн, а термін — до 7 років, тож 400 000 грн цілком вкладаються у можливості продукту.
Конкретний розрахунок для нашого кейсу: 400 000 грн на 48 місяців за ануїтетною схемою дають щомісячний платіж близько 13 261 грн. З урахуванням разової комісії та страхування загальна вартість кредиту становить орієнтовно 674 596 грн, а реальна річна процентна ставка — близько 35,09%. Підсумкову вартість важливо усвідомлювати заздалегідь: за чотири роки переплата сягає близько 274 600 грн. Саме тому суму й термін варто підбирати так, щоб щомісячний платіж лишався комфортним для бюджету.
Термін кредиту можна змінювати, підлаштовуючи платіж під свої можливості:
- На 36 місяців платіж зросте приблизно до 15 902 грн, зате загальна переплата буде меншою;
- На 60 місяців — навпаки, платіж знизиться приблизно до 11 738 грн, але підсумкова вартість зросте.
Це базова логіка будь-якого кредиту: довший строк полегшує щомісячне навантаження, але збільшує сумарну переплату.
Дострокове погашення можливе у будь-який момент і без жодних комісій. Якщо через рік-два фінансова ситуація покращиться, кредит можна закрити раніше й заощадити на відсотках. Заявку на кредит можна подати онлайн.
Кейс 2. Терміновий ремонт кімнати
Іноді буває так, що заздалегідь спланувати ремонт в кімнаті не виходить: прорвало трубу і залило стіну, терміново треба освіжити кімнату перед приїздом рідних або облаштувати дитині робочий куток до навчального року. Витрати з'являються раптово, а зволікати не часу нема. Орієнтовна сума — близько 80 000 грн: матеріали, частину яких можна оплатити карткою у будівельному гіпермаркеті, і робота майстрів, які частіше беруть готівкою. Для такого сценарію підходить «Швидка готівка» від àбанку — миттєвий кредит, який оформлюється просто у смартфоні.
Головна перевага продукту — швидкість. Весь процес, від подання заявки до зарахування коштів на картку, займає від однієї до трьох хвилин, а гроші стають доступними одразу після позитивного рішення. Додаткові документи зазвичай не потрібні: банк уже має дані для оцінки клієнта, тож достатньо кількох дотиків у застосунку А24. Оформити кредит можуть клієнти віком від 18 до 69 років, які мають картку àбанку. Якщо ви ще не клієнт банку — потрібно встановити застосунок, відкрити картку і перевірити доступний ліміт у розділі «Миттєвий кредит».
Оскільки частину ремонту доведеться оплачувати готівкою, важливо правильно обрати картку для отримання коштів. Тут банк рекомендує «жовту» картку: зарахування і зняття власних коштів з неї — без комісії. Із «зеленої» картки зняття коштує 0,9%, тож вона зручніша для розрахунків через термінал, а не для отримання готівки. Ліміт на зняття готівки — до 100 000 грн на добу, згідно з чинним законодавством.
Умови самого кредиту: сума — до 500 000 грн, термін — 6, 12, 24, 36 або 60 місяців. Ставка визначається індивідуально для кожного клієнта — на основі кредитної історії та скорингової оцінки — і може становити 29%, 55%, 75% або 85% річних. Для нашого прикладу — 80 000 грн на 24 місяці за стандартною ставкою 75% — щомісячний платіж складе близько 6 574 грн, реальна річна процентна ставка — 109,1%, а загальна вартість кредиту — близько 157 800 грн.
Знизити підсумкову вартість допомагає дострокове погашення: проценти нараховуються лише на фактичний залишок боргу, тож будь-який платіж понад обов'язковий зменшує переплату. Наприклад, якщо замість планових 3000 грн внести 5000 грн, тіло кредиту скорочується швидше, а разом із ним — і сума нарахованих відсотків. Штрафів чи комісій за дострокове погашення немає.
Кейс 3. Оплата річного навчання
Оплата контракту у виші чи року в приватній школі — велика разова витрата, яку потрібно внести до визначеної дати, часто одразу за весь навчальний рік. Під таку ситуацію підходить кредит готівкою «ВСЕЯСНО» від ПУМБ: сума — від 1 000 до 500 000 грн, термін — від 6 до 36 місяців. Замість фіксованої річної ставки банк застосовує щомісячну комісію — від 2,22% до 2,99% для термінів 12−36 місяців; її розмір залежить від суми кредиту. Для зарплатних клієнтів банку та позичальників із погашеною кредитною історією комісія нижча.
Особливість, що стосується саме цього сценарію: зняття готівки та перекази на картки інших банків здійснюються без комісії. Це зручно, якщо оплата навчання проходить через переказ на рахунок закладу. Оформити кредит можна онлайн або у відділенні; дострокове погашення доступне, проте комісія при цьому сплачується за фактичний термін користування кредитом.
Кейс 4. Встановлення зарядної станції для електромобіля
Власники електромобілів дедалі частіше встановлюють власну зарядну станцію — це разова інвестиція, яка окупається зручністю та економією. Для таких цілей Ощадбанк має окрему програму «Моя енергонезалежність», що діє в межах державної підтримки альтернативної енергетики. Сума кредиту — до 480 000 грн, термін — до 120 місяців, без застави.
Головна відмінність програми — механізм компенсації ставки. За умови цільового використання коштів і підтвердження покупки процентну ставку для клієнта компенсує Національна установа розвитку: у перший рік клієнт платить 0% річних, у другий — 5%, у третій — 7%, а з четвертого року діє повна ринкова ставка. Разова комісія — 1,5% від суми. Якщо позичальник порушує умови цільового використання, компенсація припиняється і застосовується змінювана ставка на рівні індексу UIRD плюс 7%. Тобто вигода прямо прив'язана до дотримання умов програми.
Кейс 5. Терміновий ремонт авто після ДТП
Ремонт автомобіля після аварії — витрата раптова й невідкладна: гроші зазвичай потрібні швидко, а сума нерідко вкладається в межі 100 000 грн. Для цього сценарію підходить кредит готівкою «Свобода» від Креді Агріколь: сума — від 10 000 до 500 000 грн, термін — від 3 місяців до 5 років, фіксована ставка 32% річних на весь період, реальна річна ставка — близько 37%.
Перевага, що має значення саме в терміновій ситуації: для сум до 100 000 грн банк не вимагає довідки про доходи, що пришвидшує оформлення. Кредит видається без застави й поруки, кошти можна отримати готівкою або на картку, а ставка зафіксована на весь строк — підсумкова вартість відома наперед і не змінюється. Дострокове погашення передбачене умовами договору.
Золоте правило: платіж — не більше 20% від доходу
Обидва кейси об'єднує одне базове правило особистих фінансів: щомісячний кредитний платіж не повинен перевищувати 15−20% сукупного доходу сім'ї. Саме в цьому діапазоні навантаження відчувається як некомфортне, але кероване — і залишає буфер на непередбачені витрати.
Як це виглядає на практиці. Для сім'ї із загальним доходом 25 000 грн на місяць платіж 4 807 грн за кредитом на техніку — це 19% бюджету, цілком прийнятно за умови відсутності інших боргів. Для сім'ї з доходом 50 000 грн і намірами купити авто за 400 000 грн відповідь складніша. Якщо позичити всю суму на 48 місяців, платіж 17 335 грн займе 35% доходу — це вже понад межу.
Логіка проста: що більше власних коштів вкладено в покупку одразу, то менший тягар лягає на щомісячний бюджет і то менша загальна переплата за кредитом. Це стосується як автомобіля, так і побутової техніки: якщо частину суми можна накрити з поточних заощаджень, брати кредит лише на різницю завжди вигідніше, ніж на повну вартість.
І останнє, про що варто пам'ятати: обидва банки дозволяють дострокове погашення без будь-яких штрафів. Це означає, що кредит — не клітка на чотири-п'ять років. Якщо дохід зросте або з'явиться вільна сума, то борг можна закрити раніше й одразу зекономити на відсотках, що не були нараховані.
Висновок
Готівковий кредит — інструмент значно гнучкіший, ніж прийнято вважати. Він знімає обмеження розстрочки, позбавляє від відкритого боргу кредитної картки і, на відміну від автокредиту, не прив'язує ані автомобіль до застави, ані покупця — до обов'язкового страхування. Головне — підходити до вибору суми і терміну свідомо: рахувати реальну вартість кредиту, а не лише номінальну ставку, орієнтуватися на правило 20% від сімейного доходу і не забувати, що дострокове погашення завжди залишається у ваших руках.
Кредит — це не пастка і не крайній захід. За правильного розрахунку він стає звичайним фінансовим інструментом, який дає змогу зробити велику покупку сьогодні, не чекаючи роками, поки назбираються потрібні кошти.
Джерело:
Мінфін

Коментарі