Науковці відтворили нервову систему звичайної дрозофіли й доручили їй торгівлю криптовалютою. За першу ж добу віртуальна комаха заробила перший долар на BTC. Поки інвестори панікують та роблять імпульсивні кроки, експерименти з комахами, тваринами й алгоритмами регулярно ставлять під сумнів перевагу людського інтелекту на біржі. Розповідаємо, чому математична випадковість іноді працює краще за складні стратегії та які поведінкові помилки роблять нас гіршими за пацюків.
14 вересня 2026, 14:30
Муха заробила перший $1 на BTC: чи можуть тварини торгувати краще за трейдерів із Волл-стріт
Як цифрову муху навчили купувати біткоїн
Ідея відправити муху на криптовалютний ринок звучить як черговий фінансовий мем, проте за нею стоїть реальний технічний експеримент, створений на основі наукових даних. У вересні інженер Алекс Вормут запустив проєкт Stonkfly, надавши віртуальному трейдеру $100 і доступ до торгів біткоїном. Уже за першу добу цей незвичний гравець показав позитивний результат, заробивши свій перший долар.
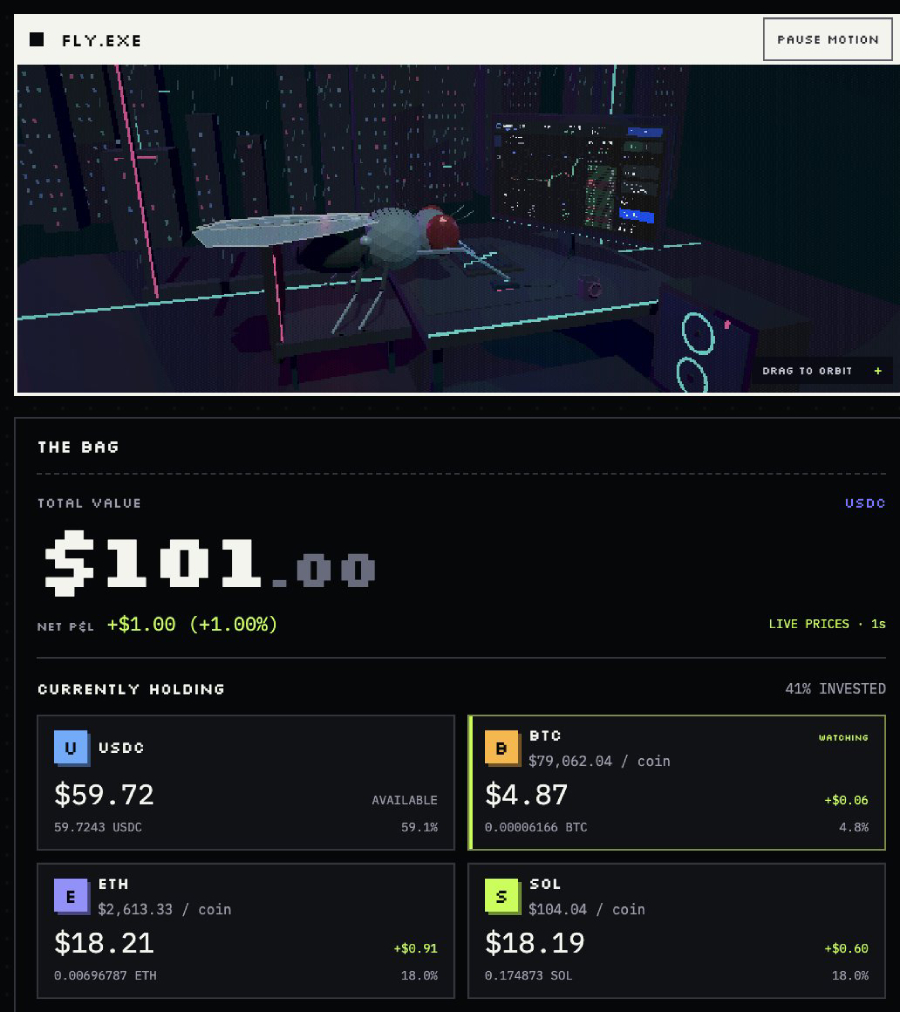 Звісно, ніхто не саджав живу комаху перед монітором. В основі Stonkfly лежить спрощена обчислювальна модель нервової системи самця дрозофіли. Поштовхом для створення проєкту стала поява детальної карти мозку та центральної нервової системи цієї комахи, яку розробили науковці з HHMI Janelia, Кембриджського університету та Google Research. Ця складна мережа охоплює понад 166 000 нейронів і приблизно 125 млн синаптичних контактів.
Вормут адаптував цю карту для фінансового ринку. Реальні ціни з біржі Coinbase перетворюються на кольоровий графік, який подається безпосередньо на віртуальні фоторецептори системи. Отримуючи зорову інформацію, цифрова мережа реагує на неї та генерує одну з трьох можливих дій: купити актив, продати його або утримати позицію.
Для навчання моделі розробник створив систему стимулів, схожу на біологічний механізм винагороди. Коли вартість портфеля зростає, програма активує 15 дофамінових клітин. Якщо портфель зазнає збитків, сигнал отримують дві клітини, пов’язані з негативним досвідом. У відповідь система змінює окремі зв’язки між нейронами, намагаючись закріпити вдалі рішення.
При цьому цифровий трейдер працює в досить суворих рамках. Муха торгує на деморахунку в реальному часі, а розмір одного ордера обмежений $10. Система може здійснювати не більше 24 торгових спроб на добу й не має змоги використовувати кредитне плече або відкривати короткі позиції.
Втім, сам автор застерігає від передчасних висновків про геніальність цифрової комахи. Перший прибуток не означає, що модель справді виявила закономірності на ринку біткоїна, адже плюс міг виникнути завдяки звичайному везінню або загальному зростанню ціни. Крім того, точна карта нейронних зв’язків відтворює структуру нервової системи, але поки не здатна повністю передати біохімію та динаміку роботи живого мозку.
Як пацюки повторили помилки інвесторів, а шимпанзе обіграв Волл-стріт
Залучення тварин до фінансових експериментів має тривалу історію, хоча далеко не всі гучні випадки були повноцінними науковими дослідженнями. Найвідоміший із них відбувся 1999 року, коли вибір акцій доручили шимпанзе на ім'я Рейвен. Він кидав дротики в список зі 133 інтернет-компаній, а десять випадково обраних паперів утворили портфель MonkeyDex. За рік той зріс на нечувані 213%, тоді як індекс Nasdaq додав лише 86%. Цей результат одразу дав медіа привід оголосити шимпанзе успішнішим за тисячі професійних портфельних менеджерів.
Втім, секрет такої фантастичної дохідності полягав не в інтуїції примата. Рейвен обирав активи з уже сформованого списку технологічних компаній на піку буму доткомів, коли майже будь-яка випадкова ставка в гарячому секторі мала високі шанси принести прибуток. Щойно ринок змінив напрямок і бульбашка лопнула, магія передбачень зникла. До серпня 2000 року MonkeyDex упав на 34%.
Значно ґрунтовніший експеримент провели науковці з Університету Сент-Ендрюса, створивши для пацюків симуляцію фондового ринку. У ній групи з чотирьох гризунів могли купувати, продавати або утримувати умовні «акції», ціна яких змінювалася залежно від їхніх спільних рішень. Прибутки й збитки відтворювали за допомогою порцій солодкої рідини, більших або менших за контрольний обсяг винагороди.
Результати виявилися дивовижно схожими на людську поведінку. Після збитків пацюки частіше ухвалювали ризиковані та невигідні рішення, відмовляючись від оптимального утримання позиції. Крім того, вони надто швидко фіксували прибуток від вдалих угод і довше утримували збиткові активи.
У поведінкових фінансах це явище відоме як ефект диспозиції. Через таке когнітивне викривлення інвестори поспішають забрати навіть невеликий прибуток, але місяцями пересиджують просідання, сподіваючись на відновлення ціни. Дослід із пацюками показав, що ця поведінка може спиратися на давні механізми навчання та реакції на винагороду, спільні для різних видів ссавців.
Природного інвестиційного таланту не виявили й наступні експерименти з приматами. Під час дослідження за участю 21 капуцина та макаки тваринам запропонували «інвестувати» родзинки у двох партнерів із різними правилами виплати винагороди. Один повертав удвічі більше за отриману кількість, а другий завжди віддавав фіксовану порцію незалежно від вкладення. Щоби максимізувати дохід, піддослідні мали застосовувати до кожного партнера окрему стратегію. Повністю впоралася із цим завданням лише одна макака.
Чому випадковий трейдер здається генієм і чого вчить «тваринний» ринок
Короткий прибутковий період майже нічого не говорить про якість стратегії. Якщо умовно уявити змагання, де десять учасників мають по 50% шансів випередити ринок, імовірність того, що хоча б один із них покаже кращий результат, перевищує 99%. Що більше мух, мавп або інвестиційних менеджерів бере участь у перегонах, то вища ймовірність появи випадкового чемпіона. Медіа миттєво підхоплюють історію переможця, залишаючи сотні невдалих портфелів поза увагою. Так виникає класична помилка відбору, коли випадковий статистичний результат видають за інвестиційний талант.
Відрізнити везіння від майстерності важко навіть серед професіоналів. Нобелівський лауреат Юджин Фама та Кеннет Френч, дослідивши американські активні фонди за 1984−2006 роки, дійшли висновку, що результати більшості менеджерів не перевищували того, що можна пояснити звичайним збігом обставин. Після врахування витрат сукупний портфель активних фондів відставав приблизно на 0,8 відсоткового пункту на рік.
Втім, у цифрової мухи є важлива перевага над людиною. Вона не відчуває емоційного тиску. Збиток для неї не означає втрату заощаджень чи удар по самолюбству. Дослідження показують, що навіть досвідчені дейтрейдери переживають виразні фізіологічні реакції на коливання цін. А в одному лабораторному інвестиційному експерименті учасники контрольної групи після програшу ставали надмірно обережними та пропускали наступні математично вигідні ставки. Людина також схильна наслідувати натовп, прив’язуватися до власного прогнозу й відкривати необачні позиції, намагаючись відіграти збиток.
Читайте також: Топ-7 очевидних і не дуже психологічних помилок інвестора, які доведені наукою
Цифровій мусі нічого доводити ні собі, ні ринку. До того ж її захищають жорсткі правила, встановлені автором проєкту. Серед них обмеження на розмір ордера, відсутність кредитного плеча та ліміт на кількість торгових операцій. Якщо така система збереже капітал, частина результату може виявитися заслугою не мозку дрозофіли, а грамотного керування ризиком.
Головний урок тваринного трейдингу виявився цілком людським. Одна вдала угода або коротка серія прибутків ще не відокремлюють навичку від банальної удачі. Щоби довести життєздатність стратегії, потрібні сотні рішень, різні фази ринку, врахування комісій і порівняння з пасивним утриманням активу. До цього іспиту нейромозок мухи поки лише готується.
Автор:
Джерело:
Мінфін

Коментарі