Уже завтра, 29 октября, Национальный банк объявит свое решение по ключевой ставке, которая является ориентиром для банков при определении собственной депозитной политики. Финансисты ожидают от регулятора дальнейшего усиления монетарной политики, и готовы ли они вслед за этим повышать ставки по вкладам для частных клиентов?
28 октября 2026, 15:47
Читати українською
Сколько можно будет заработать на депозите в гривне, долларе и евро в ноябре
За месяц украинцы занесли в банки еще 19,4 млрд: как распределились эти деньги
По состоянию на 1 октября 2026 года общая сумма вкладов физических лиц в украинских банках достигла 1 779,6 млрд грн. За месяц этот показатель увеличился на 19,4 млрд грн, или на 1,1%. Об этом свидетельствуют свежие данные Фонда гарантирования вкладов физических лиц (ФГВФЛ). В годовом исчислении объем средств на счетах населения в банках увеличился на 17,4%.
«Самый большой прирост фиксируется по счетам клиентов с остатками до 200 тыс. грн — плюс 9,77 млрд грн. То есть деньги „капнули“ на счет после двух месяцев оттока (может, военные?). Но интересен не прирост, а то, что довольно редко прирост по мелким счетам опережает прирост по счетам более 600 тыс. грн (в сентябре +7 млрд грн)», — анализирует статистику ФГВФЛ финансовый аналитик Андрей Шевчишин.
В то же время эксперт обращает внимание на сокращение денег на банковских счетах частных предпринимателей: вклады ФОП в сентябре упали на 0,4% — до 207,4 млрд грн (+17,8% г/г).
«Это первое падение за последние 7 месяцев, и вообще довольно неожиданное явление как для сентября. Скорее всего, деньги были вымыты на восстановление запасов товаров (закупка внутри страны и импорт)», — объясняет Андрей Шевчишин.
Львиная доля сбережений частных клиентов в банках по-прежнему приходится на вклады в гривне. На 1 октября объем вкладов в национальной валюте составил 1 172,4 млрд грн, что на 14,5 млрд грн больше, чем месяцем ранее. Вклады в иностранной валюте за сентябрь выросли на 4,9 млрд грн — до 607,2 млрд грн в гривневом эквиваленте.
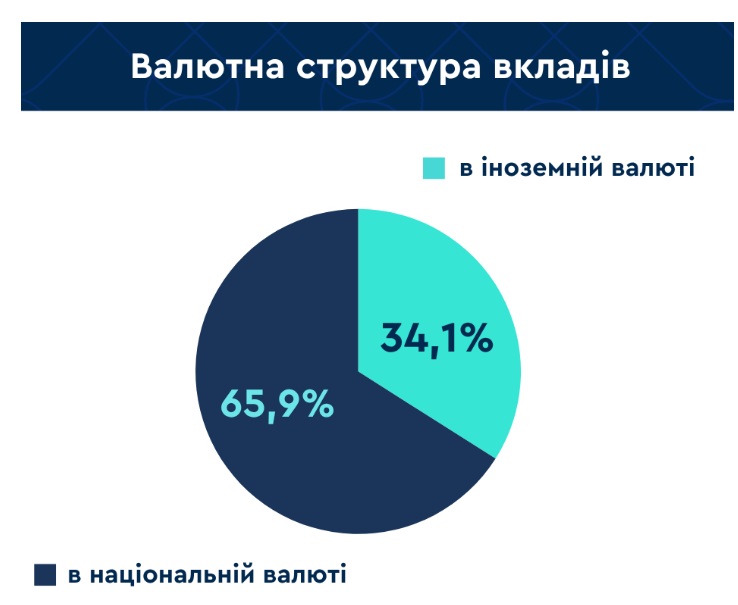
Данные: ФГВФЛ
Около 60% средств физических лиц сосредоточено в банках с государственной долей. Именно через них проходят основные социальные выплаты, зарплаты госслужащих и военных.
Основную часть средств украинцы держат на счетах до востребования. По состоянию на 1 октября на них приходилось 71,20% от общей суммы вкладов, тогда как на срочные депозиты — 28,8%. К началу сентября доля срочных депозитов составила 28,85%. Следовательно, за месяц она сократилась на 0,05 п.п.
В то же время в структуре срочных вкладов немного увеличилась доля краткосрочных депозитов. В частности, на вклады сроком до трех месяцев приходилось 17,34% от общей суммы средств, против 17,14% месяцем ранее. При этом доля депозитов сроком от трех до шести месяцев уменьшилась с 7,2% до 6,97%. На вклады сроком от шести месяцев до года приходилось 3,8% средств, а на депозиты больше года — всего 0,69%.
Таким образом, несмотря на рост общей суммы средств в банках, соотношение между вкладами до востребования и срочными депозитами почти не изменилось. Основная часть сбережений населения по-прежнему остается на счетах до востребования.
Каких сигналов банкиры ждут от НБУ
Главное внимание банков на этой неделе приковано к заседанию НБУ по учетной ставке. От того, сохранит ли регулятор действующие монетарные условия, или прибегнет к очередному повышению ставки, будет в значительной степени зависеть дальнейшая доходность гривневых депозитов, прежде всего на срок от 3 до 6 месяцев.
Часть опрошенных «Минфином» банкиров считают, что регулятор сохранит ключевую ставку на текущем уровне, часть — прогнозируют ее дальнейшее повышение.
«Мы видим возможность повышения учетной ставки до 16,5%. Это было бы вполне понятным решением в нынешней инфляционной динамике. В то же время важно понимать, что дополнительные 0,5 п.п. — это не столько существенное усиление монетарной политики, сколько уверенность рынка в том, что Национальный банк Украины держит ситуацию под контролем. Сейчас доверие к гривне имеет не меньшее значение, чем сам уровень ставки», — говорит Инна Провотар, начальник управления управленческого учета и бизнес анализа АО «ОТП БАНК».
Базовый сценарий у аналитиков ПУМБ — сохранение НБУ учетной ставки на текущем уровне по итогам заседания 29 октября.
«В то же время ожидаем, что среди членов профильного комитета может состояться дискуссия по поводу целесообразности повышения ставки на 0,5 п.п.
Принимая решение, регулятор, скорее всего, будет учитывать в первую очередь фактическую и прогнозную инфляцию, ситуацию на валютном рынке, объемы международного финансирования и общий баланс рисков для макрофинансовой стабильности. В то же время НБУ, вероятно, будет сохранять возможность корректировать монетарную политику, в случае усиления инфляционных или курсовых рисков", — объясняет Сергей Кравченко, руководитель управления продуктов накопления ПУМБ.
Аналогичный базовый сценарий прогнозируют и в Ощадбанке.
«Мы ожидаем, что 29 октября НБУ повысит учетную ставку на 50 б.п. — до 16,5%. Такой шаг выглядит обоснованным, в первую очередь учитывая инфляционные тенденции. Фактическая инфляция в сентябре ускорилась до 10% г/г, а базовая — до 8,8% г/г, что свидетельствует о том, что ценовое давление уже не ограничивается отдельными временными факторами, а приобретает более устойчивый и фундаментальный характер по широкому спектру товаров и услуг.
Сохраняется давление со стороны высоких цен на топливо, энергетических рисков и дополнительных затрат бизнеса на обеспечение энергонезависимости. Негативное влияние также оказывают дальнейшие разрушения производственной и логистической инфраструктуры, ограничивающие предложение отдельных товаров и повышающие затраты производителей. На этом фоне вероятно дальнейшее ухудшение инфляционных ожиданий, которые уже находятся у максимумов с 2022 года, и усиление внимания к инфляции со стороны населения.
Влияние дезинфляционных факторов, таких как снижение потребительского спроса, высокое продовольственное предложение, по нашему мнению, пока недостаточно ощутимое, чтобы компенсировать действие многочисленных проинфляционных. В таких условиях мы ожидаем дальнейшего ускорения инфляции до 12−13% в конце текущего года. Соответственно, возвращение инфляции к однознаковому уровню, по нашему мнению, произойдет только во втором полугодии 2027 года", — комментирует Сергей Новошицкий, директор по розничному бизнесу и дистрибуции, член правления банка «Пивденный».
Дополнительным аргументом в пользу более жесткой монетарной политики он называет риски, связанные с внешним финансированием, и считает, что «рост доходности гривневых сбережений все еще выглядит недостаточным на фоне усиления инфляционного давления».
Как изменятся ставки по депозитам в гривне в ноябре
Даже если НБУ повысит учетную ставку на ближайшем заседании, финансисты не прогнозируют резких изменений в доходности депозитов. А наиболее существенно ставки будут корректировать по вкладам на короткие сроки.
«В ноябре мы ожидаем в основном умеренных изменений ставок по гривневым депозитам — в пределах до 1 п.п. Это связано с тем, что не все банки в полной мере учли предыдущие повышения учетной ставки и доходности депозитных сертификатов НБУ в своих депозитных предложениях.
Скорее всего, корректировки будут происходить по депозитам сроком от 3 до 12 месяцев. Такие продукты позволяют банкам зафиксировать ресурсную базу на более длительный период, а клиентам заранее определить срок размещения средств и ожидаемый доход. В то же время изменения ставок по краткосрочным депозитам, в частности, на один месяц, а также по средствам до востребования могут быть более избирательными", — считает Сергей Кравченко из ПУМБ.
«В основном стабильную динамику» по стоимости гривневых депозитов ожидают в Ощадбанке.
«Общего рыночного тренда на повышение процентов по всей линейке вкладов не будет. Самые заметные точечные корректировки будут происходить в сегменте коротких депозитов, поскольку именно они наиболее гибкие для оперативного привлечения ликвидности.
Мы, в частности, не планируем резких движений, однако постоянно анализируем рынок. Если потребуется поддержать определенную срочность или предложить клиентам интересное сезонное решение, мы будем внедрять точечные акционные предложения", — говорит Владимир Москаленко, директор департамента продуктов и технологий розничного бизнеса Ощадбанка.
В банке «Пивденный» прогнозируют, что в первую очередь будут пересматривать доходность банки, которые еще не полностью отреагировали на цикл усиления монетарной политики НБУ или повышали ставки довольно сдержанно.
«Дополнительным фактором для рынка станет решение НБУ по учетной ставке 29 октября и сигналы регулятора относительно дальнейших шагов. В то же время масштабы пересмотра ставок будут определяться индивидуальными потребностями банков в фондировании, уровнем ликвидности и конкуренцией за срочные ресурсы населения. По нашему прогнозу, в ноябре ставки могут вырасти в среднем на 0,25−0,5 п.п., а по отдельным депозитным продуктам или акционным предложениям повышение может достичь 0,75−1 п.п.
Самые большие изменения ожидаем по вкладам на 3−6 месяцев. Именно этот сегмент остается приоритетным для банков, поскольку позволяет стимулировать перевод средств с текущих счетов в срочные вклады и быстрее реагировать на изменения монетарных условий", — комментирует Сергей Новошицкий.
По словам Дмитрия Замотаева, директора департамента розничного бизнеса Глобус Банка, для депозитного рынка особое значение будет иметь не только сама учетная ставка, но и дальнейшая доходность трехмесячных депозитных сертификатов НБУ.
«В настоящее время верхний предел ставки по этому инструменту составляет 19,5%. Если учетная ставка вырастет до 16,5%, а действующая формула определения максимальной доходности останется неизменной, этот предел может повыситься до 20% годовых. Но даже при максимальной ставке 20% реальная доходность депсертификатов может быть ниже, ведь ее будут определять на тендерах.
Именно такое развитие событий способно создать дополнительные экономические стимулы для банков пересмотреть проценты по гривневым вкладам в сторону увеличения. Ведь возможности банков инвестировать средства в трехмесячные депозитные сертификаты связаны с привлечением срочных гривневых депозитов населения. Соответственно, потенциальное повышение доходности этого инструмента может усилить конкуренцию за деньги граждан", — объясняет он.
В то же время он также не ожидает мгновенного массового повышения ставок банками в случае дальнейшего усиления монетарной политики. Каждое финансовое учреждение будет действовать, согласно собственной потребности в срочных ресурсах, имеющейся ликвидности, стоимости привлечения средств и конкурентной ситуации.
« Если же регулятор решит сохранить учетную ставку на уровне 16% и не будет менять параметров депозитных сертификатов, средние ставки по гривневым депозитам, в зависимости от срока размещения средств могут оставаться в диапазоне 14−15% годовых, тогда как самые выгодные акционные, бонусные и специальные предложения будут достигать 17−17,5%», — добавляет Дмитрий Замотаев.
Что будет с доходностью валютных депозитов
28 октября свое решение по процентной ставке должен сказать Федрезерв США, а 29 октября — ЕЦБ. Аналитики делают ставку на вероятное усиление монетарной политики обеими регуляторами ввиду высокой инфляции в Штатах и Евросоюзе.
Однако на наш депозитный рынок, как считают опрошенные «Минфином» банкиры, эти изменения не повлияют.
«В ноябре мы не ожидаем существенных изменений ставок по депозитам в долларах США и евро. Их уровень определяется в первую очередь стоимостью валютной ликвидности и ограниченным спросом банков на валютные ресурсы для кредитования.
Соответственно, валютный депозит для клиента в первую очередь выполняет функцию сохранения средств в соответствующей валюте, тогда как гривневый депозит обычно позволяет получать более высокий текущий процентный доход. Выбор между ними следует делать, учитывая будущие расходы, валюту финансовых целей и приемлемый уровень риска", — комментирует Сергей Кравченко из ПУМБ.
Владимир Москаленко из Ощадбанка убежден, что в этом сегменте тренд на стабильность абсолютный.
«Масштабный пересмотр доходности валютных вкладов в ноябре не предполагается. Возможны лишь единичные технические корректировки ставок отдельными финучреждениями, которые не повлияют на среднерыночные показатели», — прогнозирует он.
Как небольшие банки изменили ставки за последние 2 недели
Бизбанк увеличил заработки своих клиентов на бессрочных вкладах в гривне сразу на 1 п.п. и теперь платит по ним 6% годовых.
Украинский капитал порезал доходность всей линейки срочных гривневых депозитов. Ставка вкладов на 12, 9 и 6 месяцев месяцев «похудела» на 2 п.п., на таких вкладах частные клиенты в этом банке сейчас зарабатывают 14% годовых, 12,75% годовых и 12,5% годовых соответственно. Доходность 3-месячных депозитов в нацвалюте снижена на 1,5 п.п. — до 12,5% годовых.
Юнекс банк снизил ставки по депозитам в долларе: вклады в этой валюте на 12, 9 и 6 месяцев принесут их владельцам доход 0,5% годовых после снижения ставок, соответственно на 0,5 п.п., 0,3 п.п. и 0,25 п.п.
💥Где найти депозит с бонусом?
Каталог «Минфина» поможет выбрать самый выгодный вариант и получить дополнительный бонус к ставке!
Максимальные ставки по гривневым депозитам
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка |   | Ставка | | Ставка | | Ставка | | Ставка | | |
| Юнекс банк | 17,50% | - | 17,00% | - | 17,25% | - | 17,20% | - | - | - |
| Бизбанк | 17,15% | - | - | - | 17,25% | - | 16,95% | - | 6,00% | 1,00% |
| Асвио банк | 17,10% | - | 16,70% | - | 16,60% | - | 16,55% | - | - | - |
| Альтбанк | 17,00% | - | 16,90% | - | 16,80% | - | - | - | 5,00% | - |
| Кредитвест Банк | 16,75% | - | 16,75% | - | 17,00% | - | 17,00% | - | - | - |
| Кристалбанк* | 16,40% | - | 15,65% | - | 16,40% | - | 16,50% | - | 6,00% | - |
| 16,00% | - | 16,00% | - | 15,20% | - | 15,00% | - | 0,25% | - | |
| Агропросперис | 16,00% | - | 15,50% | - | 15,25% | - | 15,00% | - | - | - |
| Скай Банк | 16,00% | - | 15,90% | - | 15,80% | - | 15,50% | - | 5,00% | - |
| Поликомбанк | 15,00% | - | 14,80% | - | 14,60% | - | 7,10% | - | - | - |
| Полтава-Банк | 14,50% | - | 14,00% | - | 14,00% | - | - | - | 0,01% | - |
| Украинский капитал* | 14,00% | 2,00% | 12,75% | 2,00% | 12,50% | 2,00% | 12,50% | 1,50% | 0,01% | - |
| Грант | 12,00% | - | 10,00% | - | 9,00% | - | - | - | - | - |
| Индустриалбанк | - | - | 12,75% | - | 14,00% | - | 9,35% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 13.10.2026−26.10.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
Доллар США
🎁БОНУС к депозитам — это реально!
Оформляйте вклад через «Минфин» в Глобус или Кредитвест Банк и получайте дополнительную выгоду.
Узнайте, сколько можно заработать прямо сейчас!
Максимальные ставки по долларовым депозитам
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвио банк | 2,55% | - | 2,35% | - | 2,25% | - | 2,00% | - | - | - |
| Бизбанк | 2,50% | - | - | - | 2,45% | - | 1,85% | - | - | - |
| Альтбанк | 2,50% | - | 2,25% | - | 2,25% | - | - | - | 0,10% | - |
| Кредитвест Банк | 2,10% | - | 2,00% | - | 2,00% | - | 1,6% | - | - | - |
| Кристалбанк* | 2,00% | - | - | - | 1,80% | - | 1,60% | - | 0,05% | - |
| Скай Банк | 2,00% | - | 1,50% | - | 1,35% | - | 1,00% | - | 0,05% | |
| 1,60% | - | 1,60% | - | 1,30% | - | 0,75% | - | 0,01% | - | |
| Поликомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Украинский капитал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Агропросперис | 1,50% | - | 1,50% | - | 1,25% | - | 0,30% | - | - | - |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| Грант | 0,70% | - | - | - | 0,50% | - | - | - | - | - |
| Юнекс банк | 0,50% | 0,50% | 0,50% | 0,30% | 0,50% | 0,25% | 0,50% | - | - | - |
| Индустриалбанк | - | - | 0,35% | - | 0,25% | - | 0,01% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 13.10.2026−26.10.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
Евро
Максимальные ставки по вкладам в евро
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвио банк | 1,75% | - | 1,60% | - | 1,50% | - | 2,25% | - | - | - |
| Поликомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Украинский капитал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Альтбанк | 1,50% | - | 1,25% | - | 1,20% | - | - | - | 0,01% | - |
| Бизбанк | 1,35% | - | - | - | 1,25% | - | 1,15% | - | - | - |
| Кредитвест Банк | 1,10% | - | 0,85% | - | 0,60% | - | 0,60% | - | - | - |
| Кристалбанк* | 1,00% | - | - | - | 0,80% | - | 0,50% | - | 0,05% | - |
| Скай Банк | 1,00% | - | 0,50% | - | 0,25% | - | 0,25% | - | 0,05% | |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| 0,30% | - | 0,30% | - | - | - | 0,10% | - | 0,01% | - | |
| Агропросперис | 0,10% | - | 0,10% | - | 0,10% | - | 0,10% | - | - | - |
| Грант | 0,10% | - | - | - | - | - | - | - | - | - |
| Юнекс банк | 0,01% | - | 0,01% | - | 0,01% | - | 0,01% | - | - | - |
| Индустриалбанк | - | - | 0,20% | - | 0,20% | - | 0,01% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 13.10.2026−26.10.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
С методикой исследования можно ознакомиться здесь
Автор:
Источник:
Минфин

Комментарии