После переезда в Германию первым финансовым шагом обычно становится открытие текущего счета для зарплаты и ежедневных расходов. Но с появлением первых сбережений возникает другой вопрос: где их хранить?
22 сентября 2026, 16:46
Читати українською
Держите евро на Girokonto? Куда срочно перевести сбережения в Германии
Оставить несколько тысяч евро на обычном счете, открыть отдельный сберегательный счет, зафиксировать деньги на определенный срок или начать регулярно откладывать через Sparplan — это разные решения для разных целей. Особенно важно разделять резервный фонд и долгосрочные сбережения.
В Германии для этого используют несколько основных инструментов: Girokonto, Tagesgeld, Festgeld и разные виды Sparplan. Для украинцев существует еще один практический вопрос: какие из этих продуктов реально можно открыть со статусом временной защиты и что для этого нужно?
4 варианта сохранить сбережения
Girokonto
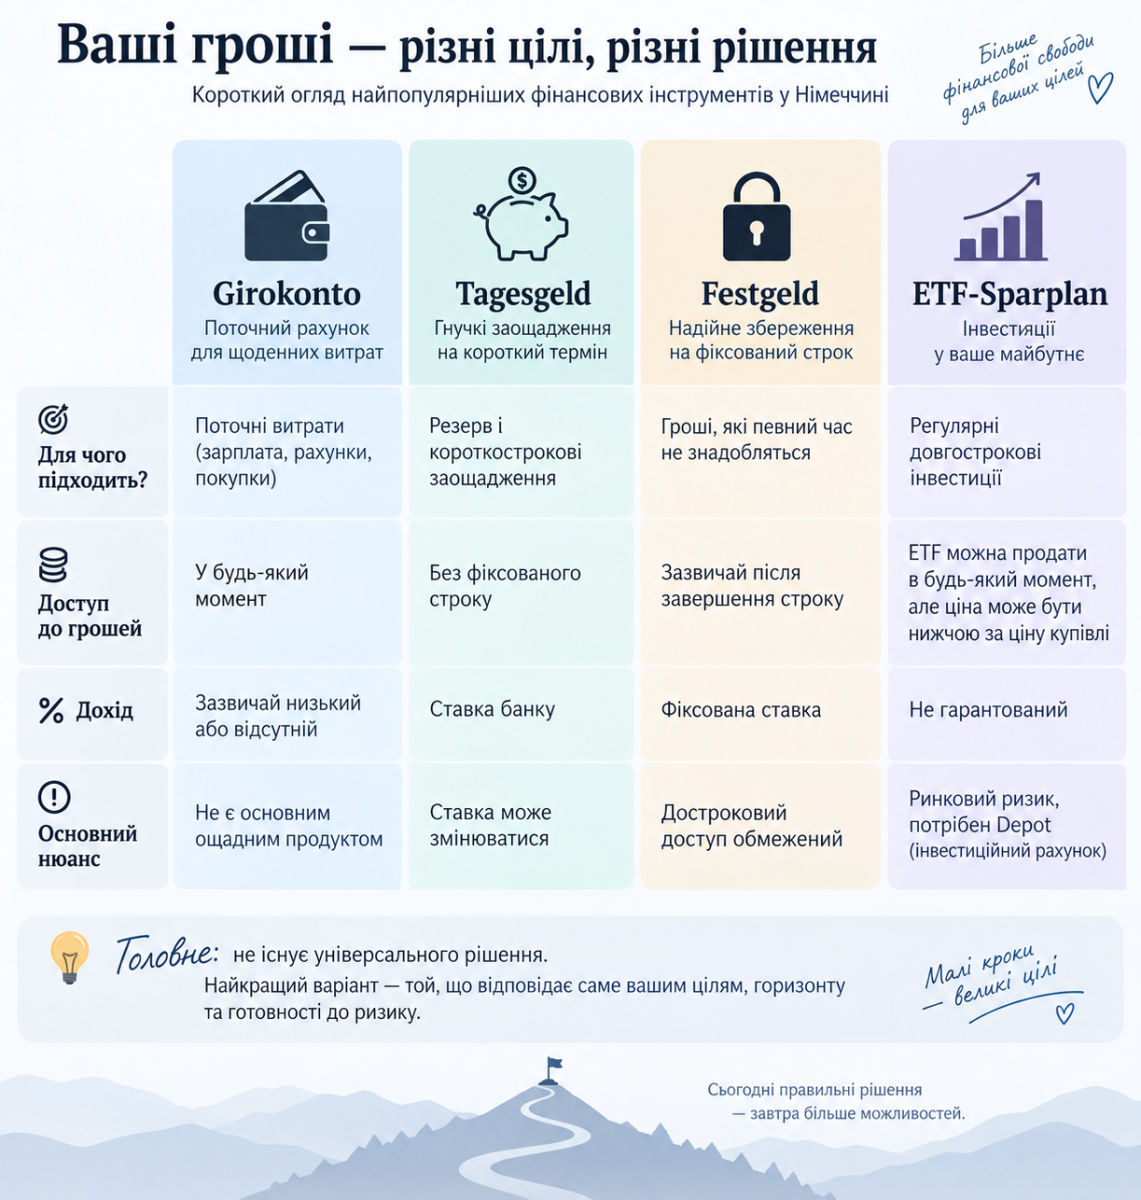
Girokonto — обычный текущий счет. На него поступает зарплата, с него оплачивается аренда, коммунальные услуги, покупки и другие текущие расходы. Держать здесь определенный запас денег удобно из-за постоянного доступа к ним, однако Girokonto в первую очередь является платежным, а не сберегательным продуктом.
По наблюдениям Марты Кашубы, специалиста по банковским и инвестиционным продуктам для частных клиентов Berliner Volksbank eG, украинские клиенты часто оставляют сбережения именно на Girokonto. Особенно это касается тех, кто раньше не инвестировал и боится риска.
Для украинцев важно не путать обычный Girokonto с Basiskonto: открыть обычный Girokonto можно, если профиль клиента отвечает требованиям конкретного банка. Basiskonto — базовый платежный счет, право на который предусмотрено законом для потребителей, которые законно находятся в ЕС и отвечают установленным условиям. Это право распространяется и на беженцев из Украины.
Basiskonto позволяет получать и переводить деньги, пользоваться прямым списанием и платежной картой. В то же время банк не обязан предоставлять к такому счету кредитный лимит или кредитную карту.
Tagesgeldkonto
Tagesgeldkonto — отдельный счет для сбережений, которые должны оставаться доступными. В отличие от Girokonto, на денежные средства здесь начисляются проценты. Деньги не блокируются на определенный срок, однако процентная ставка может меняться.
К примеру, если у человека есть 5 000 евро резервного фонда, часть можно перевести на Tagesgeld, где на него будут начисляться проценты, но деньги будут оставаться доступными.
Tagesgeld можно открыть не только в банке, где уже есть Girokonto. Условия открытия определяет конкретный банк.
Festgeld
Festgeld — срочный депозит. Он подходит для части сбережений, которая точно не пригодится в течение определенного времени. Клиент размещает деньги на определенный срок и получает фиксированную процентную ставку. Досрочно забрать денежные средства обычно нельзя.
К примеру, если часть из 10 000 евро сбережений точно не понадобится в течение года, для нее можно рассматривать Festgeld. При этом важна не только ставка, но и готовность оставить эти деньги недоступными до истечения срока.
Условия открытия Tagesgeld и Festgeld для украинцев с временной защитой зависят от конкретного банка.
Читайте также: Зарплата не поможет: почему украинцам отказывают в кредите и аренде в Германии
Sparplan
Sparplan — это не отдельный вид банковского счета, а способ регулярно откладывать или инвестировать определенную сумму. Sparplan может быть привязан к разным инвестиционным продуктам. Один из распространенных вариантов долгосрочного инвестирования — ETF-Sparplan. Для него нужен Depot — счет для ценных бумаг, который можно открыть во многих банках или у брокера. После этого определенная сумма регулярно инвестируется в выбранный ETF. ETF-Sparplan может быть приостановлен или прекращен, а условия и комиссии зависят от конкретного провайдера.
ETF-Sparplan принципиально отличается от Girokonto, Tagesgeld и Festgeld: это инвестиция, а не банковский депозит. Стоимость ETF может как расти, так и падать, поэтому такой инструмент предназначен прежде всего для долгосрочного инвестирования.
Резервный фонд ≠ инвестиции
Сравнивать Tagesgeld, Festgeld и ETF только по потенциальной доходности неправильно. Если деньги являются финансовой подушкой, более важно иметь к ним быстрый доступ, чем получить максимальную прибыль.
Verbraucherzentrale (аналог нашей Госпродпотребслужбы) рекомендует хранить финансовый резерв на Tagesgeld и, как общий ориентир, называет сумму в размере двух-трех месячных доходов.
К примеру, у украинца есть 6 000 евро сбережений, и это все его свободные деньги. Вкладывать всю сумму в ETF только из-за потенциально более высокой доходности рискованно: если деньги срочно понадобятся при падении рынка, инвестиции придется продавать с убытком.
Если резерв уже сформирован отдельно, а часть сбережений точно не понадобится длительное время, эти деньги можно рассматривать для инвестирования. Verbraucherzentrale приводит ориентир не менее пяти лет для вложений в более рисковые инструменты, в частности, широко диверсифицированные акционные ETF.
Поэтому перед инвестированием следует ответить на простой вопрос: когда мне могут понадобиться эти деньги?
Читайте также: Акции, золото или коллекционное вино: как защитить сбережения от инфляции
Как работает Sparplan
Sparplan можно начать даже с маленькой суммы. Но 50 евро в месяц, 200 евро в месяц и уже накопленные 10 000 евро — это разные финансовые ситуации.
Вариант 1: откладывать 50 евро ежемесячно
Если €50 ежемесячно откладывает именно в резерв, их можно регулярно переводить на Tagesgeldkonto. Если резерв уже сформирован, и эти деньги предназначены для долгосрочного инвестирования, можно рассматривать ETF-Sparplan.
Для небольших взносов особенно важно проверить комиссию за выполнение Sparplan. Если за каждую операцию взимается фиксированная плата, при взносе в 50 евро она может забирать заметную часть суммы. Тогда следует сравнить ежемесячное инвестирование с большим вкладом раз в несколько месяцев.
Вариант 2: откладывать €100−200 ежемесячно в течение 5−10 лет
Если резервный фонд уже сформирован и эти деньги не понадобятся в ближайшие годы, одним из вариантов может быть ETF-Sparplan. Например, при вкладе 100 евро ежемесячно за пять лет человек инвестирует 6 000 евро собственных средств, а при 200 евро — 12 000 евро. Фактическая стоимость инвестиции на тот момент может быть как более высокой, так и более низкой, поскольку она зависит от ситуации на рынке.
Перед открытием такого Sparplan следует проверить не только выбор ETF, но и стоимость Depot, комиссию за выполнение плана и возможность менять сумму взноса или временно приостанавливать инвестирование.
Вариант 3: уже есть 10 000 евро сбережений
Если 10 000 евро — все сбережения, часть средств важно оставить доступной, как резерв. Если резерв уже сформирован, для остальных можно рассматривать Festgeld, одноразовую инвестицию или сочетание начальной инвестиции со Sparplan.
К примеру, у человека есть 10 000 евро и он дополнительно может откладывать 100 евро ежемесячно. В такой ситуации разные части сбережений могут работать на разные цели.
Как выглядит выбор инвестиционного продукта на практике, Марта Кашуба объясняет на другом примере — клиента с 5 000 евро сбережений и возможностью откладывать еще 100 евро ежемесячно. Сначала в банке выясняют, готов ли человек к инвестиционному риску и хочет ли самостоятельно выбирать активы. Клиенту без опыта могут предложить готовый диверсифицированный фонд, а желающему больше контролировать свои инвестиции — отдельные фонды или ETF и Sparplan. Для большей суммы в банке могут также предложить часть средств инвестировать сразу, а остальные — вкладывать постепенно через регулярные взносы.
Что нужно украинцам, чтобы воспользоваться инвестиционными продуктами
Наличие счета в немецком банке еще не означает автоматического доступа ко всем сберегательным и инвестиционным продуктам. Для Tagesgeldkonto и Festgeld условия устанавливает банк. Для Tagesgeld обычно требуется референсный счет, через который осуществляется перевод средств, а для Festgeld может действовать минимальная сумма и выбор срока размещения.
Для ETF-Sparplan требуется Depot — счет для ценных бумаг. Его можно открыть в банке, Direktbank или онлайн-брокере. Конкретные требования к идентификации и документам зависят от учреждения.
Для украинца из § 24 важно проверить, какие именно требования устанавливает банк: это могут быть паспорт, Anmeldung, Aufenthaltstitel, Steuer-ID, наличие Girokonto или подтверждение дохода. Наличие обычного счета в Германии не гарантирует автоматического открытия Depot или другого инвестиционного продукта.
В то же время, как показывает практика, § 24 не является основным препятствием для открытия таких продуктов. По словам Марты Кашубы, большее значение имеют финансовая ситуация клиента, наличие собственного дохода и понятное происхождение средств. При работе с большими суммами банк также может проверять происхождение средств.
Отличаются и финансовые условия. Для Tagesgeld минимальной суммы может не быть, тогда как Festgeld банк может открывать только от определенной суммы. Для Sparplan также следует проверить минимальный регулярный взнос, комиссии и список доступных ETF или фондов.
Как защищены сбережения
Для денег на Girokonto, Tagesgeld и Festgeld в Германии действует законодательная система гарантирования вкладов — Einlagensicherung. В случае неплатежеспособности банка, она защищает до 100 000 евро на одного вкладчика в одном банке. Важно: этот лимит распространяется не на каждый счет в отдельности, а на общую сумму средств человека в конкретном банке.
К примеру, если клиент имеет в одном банке 20 000 евро на Girokonto, 30 000 евро на Tagesgeld и 40 000 евро на Festgeld, общая сумма составляет 90 000 евро — она полностью вкладывается в стандартный лимит защиты. Если совокупные сбережения этого банка превышают 100 000 евро, стандартная законодательная гарантия уже не покрывает всю сумму.
С ETF ситуация иная: гарантия 100 000 евро на него не распространяется. Ценные бумаги в Depot юридически отделены от имущества банка или брокера. Поэтому банкротство учреждения, с помощью которого человек инвестирует, само по себе не означает потерю ETF.
Но это не защищает от рыночных убытков: если стоимость ETF снизится, продать его можно дешевле, чем он был куплен.
Налоги на доходы от сбережений и инвестиций
Проценты по Tagesgeld и Festgeld, а также доходы от инвестиций в Германии могут облагаться налогом. В то же время действует Sparer-Pauschbetrag: для одного человека до 1 000 евро доход от капитала в год может оставаться без налогообложения. Для супругов при совместном налогообложении предел составляет 2 000 евро.
Чтобы банк сразу учитывал этот лимит, клиент может оформить Freistellungsauftrag. Обычно это можно сделать непосредственно в банке или у брокера, в частности онлайн. Для оформления требуется Steuer-ID.
К примеру, человек держит 10 000 евро на Tagesgeld и за год получает 250 евро процентов. Если других доходов от капитала нет и Freistellungsauftrag оформлен не менее 250 евро, банк не будет удерживать налог с этой суммы.
Если человек пользуется несколькими банками или брокерами, можно распределить Freistellungsauftrag между ними. Например, 400 евро — для Tagesgeld в одном банке, и 600 евро — для Depot в другом. Общая сумма таких поручений не должна превышать личный Sparer-Pauschbetrag.
Если Freistellungsauftrag не оформить, право на налогооблагаемый лимит не исчезает. Банк может автоматически удержать налог из дохода от капитала, а излишне уплаченную сумму можно вернуть через налоговую декларацию.
Из ETF есть еще один нюанс — Vorabpauschale: при определенных условиях налогообложение может возникнуть даже без продажи ETF. Если Depot открыт в немецком банке или у немецкого брокера, налоговые расчеты обычно производит само финансовое учреждение. Freistellungsauftrag может быть учтен и для такого дохода.
Для украинцев, являющихся налоговыми резидентами Германии, сам статус временной защиты не создает отдельного режима налогообложения сбережений и инвестиций. Если человек одновременно получает доходы от счетов или инвестиций в Украину, налоговую ситуацию следует рассматривать отдельно.
Типичные ошибки украинцев
Одна из практических проблем после переезда в Германию — внесение на банковский счет значительных сумм наличных. Марта Кашуба вспоминает, что особенно много таких запросов было в 2022 году, когда в Германию приехало много украинцев. В ее практике была, в частности, клиентка, использовавшая значительную сумму для покупки жилья. Происхождение денег она подтвердила документами о продаже антиквариата и выписками из израильского банка, где эти средства хранились раньше. В других случаях, источником средств была продажа автомобиля или недвижимости. Поэтому следует хранить документы, подтверждающие происхождение средств и показывающие, где они хранились раньше.
Еще одна ошибка — открывать Sparplan, не проверив его условия: минимальный взнос, комиссию за выполнение плана и возможность менять сумму или временно приостанавливать взносы.
На практике клиенты не всегда понимают разницу в расходах между активно управляемыми фондами и ETF. По словам Марты Кашубы, стоимость управления фондом легко недооценить, если человек смотрит только на конечный результат инвестиции. Поэтому перед открытием продукта следует спросить не только о потенциальной доходности, но и обо всех расходах на управление, Depot и выполнение операций.
Еще одна проблема возникает уже после начала инвестирования. Марта Кашуба вспоминает клиентов, которые после падения стоимости ценных бумаг продавали их с большим убытком, а затем были недовольны результатом инвестиции. Предугадать движение рынка невозможно, поэтому вложения в ETF, фонды или отдельные акции не следует воспринимать, как гарантированный способ получить прибыль.
Автор:

Источник:
Минфин

Комментарии