Свежая статистика НБУ говорит: частные вкладчики накопили в банках 1,54 трлн грн. Из них на срочных депозитах — более 500 млрд грн. Однако эта цифра — только иллюзия всеобщего благосостояния. На самом деле более половины всех денег в банках держит узкая группа богачей (менее 1% вкладчиков), в то время как обычные граждане перестали откладывать из-за инфляции, обстрелов энергетики и подготовки к сложной зиме. Разбираемся, что на самом деле происходит с деньгами украинцев и сколько сейчас можно заработать на вкладе в банке с депозитным портфелем физлиц до 2 млрд грн.
16 сентября 2026, 16:15
Читати українською
Депозиты растут быстрее всего за 2 года: кто на самом деле накапливает деньги в банках
Сколько денег украинцы держат на срочных депозитах
По состоянию на конец августа население держало на срочных депозитах в банках 504,2 млрд грн. Это в три раза больше суммы, которую украинцы вложили в ОВГЗ (на 1 сентября 2026 года портфель облигаций внутреннего государственного займа в собственности физических лиц превысил 163 млрд грн — самый высокий показатель за всю историю внутреннего рынка государственных облигаций).
Сумма, которую держат люди на срочных депозитах, сопоставима с годовым финансированием от Евросоюза по программе Ukraine Facility. Напомним, что программа финансовой поддержки от ЕС предусматривает в течение 2024−2027 гг. направить 50 млрд евро на финансирование государственного бюджета, стимулирование инвестиций и техническую поддержку в реализации программы. То есть украинцы держат на срочных счетах капитал, ради эквивалента которого правительство месяцами выполняет структурные маяки МВФ и внедряет непопулярные реформы.
В то же время, по подсчетам финансового аналитика Андрея Шевчишина, прирост срочных депозитов населения замедлился в августе до минимума за 12 месяцев: плюс 1,6 млрд грн, или только 0,3% м/м.
«Годовые темпы роста остаются значительными из-за низкой базы сравнения. В августе прошлого года прирост срочных депозитов также был очень низким — всего 271 млн грн. То есть речь идет, в частности, о сезонном факторе: часть денег население направило на отпуска.
В то же время на динамику влияет и непролонгация депозитов: вкладчики могут использовать освобожденные средства для покупки товаров и услуг после массированных обстрелов логистической инфраструктуры, подготовки к зиме или покупки валюты. Этот тезис также подтверждает рекордный рост объемов кредитования населения в августе: чистый кредитный портфель физических лиц за месяц увеличился на 16,36 млрд грн.
Не стоит забывать и о ситуации на рынке труда. Из-за обстрелов часть работников были вынуждены уйти в отпуск, в частности, неоплачиваемый, или потеряли работу. К этому добавляются новые правила определения критически важных предприятий и бронирования работников. Следовательно, непролонгация депозитов могла быть обусловлена совокупностью сезонных, потребительских и экономических факторов", — объясняет Андрей Шевчишин для «Минфина» текущую депозитную динамику.
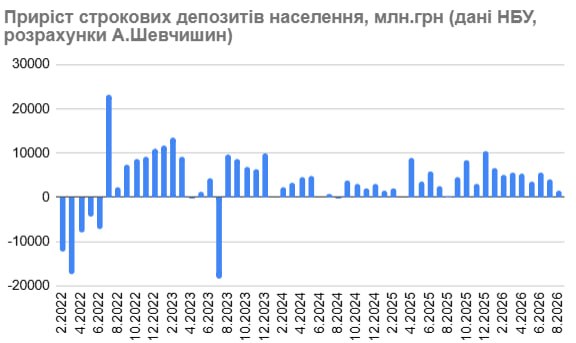
Но в годовом выражении срочные депозиты выросли на 14,4%, что является максимумом за 2 года.
Почему украинцы продолжают собирать деньги на депозитах
Опрошенные «Минфином» финансисты называют несколько факторов, сочетание которых дает такой результат.
«Гривневые депозиты остаются привлекательным и понятным инструментом сохранения денег благодаря относительно высокой доходности и более стабильным курсовым ожиданиям. В то же время важно учитывать структуру депозитного портфеля: небольшая доля крупных вкладчиков формирует значительный объем средств в банковской системе, поэтому изменение их остатков может существенно влиять на общую статистику. Но рост происходит не только за счет этого сегмента. Свою роль также играют конкуренция банков за срочный ресурс и перераспределение денег клиентов с текущих счетов в срочные депозиты.
То есть нынешнюю динамику следует рассматривать, как сочетание привлекательной доходности, изменения структуры сбережений населения и активной конкуренции банков за ресурс", — говорит Сергей Новошицкий, директор по розничному бизнесу и дистрибуции, член правления банка «Пивденный».
Богдан Данилишин, экс-министр экономики и бывший глава Совета НБУ, говорит, что не стоит автоматически отождествлять рост депозитов на 14,4% с таким же повышением благосостояния всего населения. «Это номинальный агрегированный показатель, сформированный несколькими факторами», — уточнил он и назвал эти факторы для «Минфина».
Во-первых, банковские счета наполняются в результате значительных бюджетных расходов: выплат военнослужащим, зарплат бюджетникам, пенсий, социальной помощи и расчетов государства с подрядчиками. Международная помощь после конвертации в гривну и прохождения через бюджет также увеличивает денежную массу и остатки денег в банковской системе.
Во-вторых, растут номинальные зарплаты и другие доходы. Даже если значительная часть компенсирует инфляцию, в гривневом выражении остатки на счетах увеличиваются.
В-третьих, высокая учетная ставка НБУ и конкуренция банков поддерживают привлекательность гривневых вкладов. Дополнительным фактором доверия остается полное гарантирование вкладов на период военного положения и в течение трех месяцев после его завершения.
В-четвертых, война и неопределенность стимулируют зажиточные домохозяйства формировать ликвидные резервы. В то же время возможности для крупных покупок и долгосрочного инвестирования остаются ограниченными. Часть прироста также объясняется начисленными процентами и переоценкой валютных вкладов по причине ослабления гривны.
«По данным ФГВФЛ, только 0,68% вкладчиков держат в банках более 600 тыс. грн, но на них приходится около 53% всех денег. Именно у этой относительно небольшой группы есть самая большая возможность откладывать, и она по факту определяет динамику общего депозитного портфеля. Поэтому средние показатели банковской системы не отражают финансовое состояние типичной украинской семьи.
Есть еще одно важное уточнение: под понятием депозитов статистика включает не только классические срочные вклады, но и средства на текущих и карточных счетах. Более 71% денег физических лиц хранятся именно до востребования, в то время как на срочные депозиты приходится менее 29%, а на вложения сроком более года — менее 1%. Итак, мы видим в первую очередь накопление ликвидности, а не массовый переход населения к долгосрочным сбережениям" — добавляет Богдан Данилишин.
Что будет с депозитами дальше
Население продолжит нести деньги в банки, считают эксперты. Вопрос лишь в том, насколько активно будут расти депозиты и будут ли ставить новые рекорды прироста?
«В ближайшее время тенденция роста депозитов, вероятно, будет сохраняться, хотя темпы прироста могут постепенно стабилизироваться. Поддержку депозитному рынку будут и дальше оказывать относительно высокие ставки, конкуренция банков за срочный ресурс и сохранение спроса населения на гривневые инструменты.
В то же время по мере стабилизации ставок и постепенного насыщения рынка темпы роста могут быть более умеренными. Поэтому мы ожидаем сохранения положительной динамики депозитов, но необязательно на текущем пиковом уровне", — считает Сергей Новошицкий из банка «Пивденный».
По убеждению Богдана Данилишина, темп около 14−15% может колебаться, а в дальнейшем — несколько замедлиться из-за высокой базы сравнения, возможно снижение процентных ставок, увеличение потребительских расходов, конкуренцию со стороны ОВГЗ и усиление девальвационных ожиданий.
«При росте валютных рисков часть гривневых средств может перейти в наличную валюту или валютные инструменты», — не исключает он.
Еще один риск для активного роста депозитов назвал Андрей Шевчишин: «учитывая переход правительства к экономии из-за заявленной нехватки средств в бюджете, может возникнуть ситуация замедления показателя прироста срочных депозитов».
Как за последние 2 недели изменились депозитные ставки в небольших банках
Юнекс банк повысил на 0,5 п.п. ставку по депозитам в гривне на 12 месяцев и теперь платит по ним 17,5% годовых — больше всего среди небольших банков.
Полтава-Банк увеличил доходность вкладов в нацвалюте: депозиты на год подорожали на 2,5 п.п. — до 14,5% годовых, на 9 месяцев — на 1 п.п. — до 14% годовых. Столько же в этом банке теперь можно заработать на гривневом вкладе на 6 месяцев после повышения доходности по нему на 2,5 п.п.
💥Где найти депозит с бонусом?
Каталог «Минфина» поможет выбрать самый выгодный вариант и получить дополнительный бонус к ставке!
Максимальные ставки по гривневым депозитам
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка |   | Ставка | | Ставка | | Ставка | | Ставка | | |
| Юнекс банк | 17,50% | 0,50% | 17,00% | - | 17,25% | - | 17,00% | - | - | - |
| Альтбанк | 16,75% | - | 16,50% | - | 16,50% | - | - | - | 5,00% | - |
| Асвио банк | 16,60% | - | 16,35% | - | 16,30% | - | 16,25% | - | - | - |
| Украинский капитал* | 16,50% | - | 14,75% | - | 16,25% | - | 15,00% | - | 3,00% | - |
| Бизбанк | 16,45% | - | - | - | 17,21% | - | 16,25% | - | 5,00% | - |
| Кристалбанк* | 16,40% | - | 15,65% | - | 16,40% | - | 16,50% | - | 6,00% | - |
| 16,00% | - | 16,00% | - | 15,20% | - | 15,00% | - | 0,25% | - | |
| Агропросперис | 16,00% | - | 15,50% | - | 15,25% | - | 15,00% | - | - | - |
| Скай Банк | 16,00% | - | 15,90% | - | 15,80% | - | 15,50% | - | 5,00% | - |
| Кредитвест Банк | 15,25% | - | 15,50% | - | 15,50% | - | 15,75% | - | - | - |
| Поликомбанк | 15,00% | - | 14,80% | - | 14,60% | - | 7,10% | - | - | - |
| Полтава-Банк | 14,50% | 2,50% | 14,00% | 1,00% | 14,00% | 2,50% | - | - | 0,01% | - |
| Грант | 12,00% | - | 10,00% | - | 9,00% | - | - | - | - | - |
| Индустриалбанк | - | - | 12,75% | - | 12,50% | - | 9,35% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 01.09.2026−14.09.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
Доллар США
БОНУС к депозитам — это реально!
🎁Оформляйте вклад через «Минфин» в Глобус или Кредитвест Банк и получайте дополнительную выгоду.
Узнайте, сколько можно заработать прямо сейчас!
Максимальные ставки по долларовым депозитам
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвио банк | 2,55% | - | 2,35% | - | 2,25% | - | 2,00% | - | - | - |
| Бизбанк | 2,50% | - | - | - | 2,45% | - | 1,85% | - | - | - |
| Альтбанк | 2,50% | - | 2,25% | - | 2,25% | - | - | - | 0,10% | - |
| Кредитвест Банк | 2,10% | - | 2,00% | - | 2,00% | - | 1,6% | - | - | - |
| Кристалбанк* | 2,00% | - | - | - | 1,80% | - | 1,60% | - | 0,05% | - |
| Скай Банк | 2,00% | - | 1,50% | - | 1,35% | - | 1,00% | - | 0,05% | |
| 1,60% | - | 1,60% | - | 1,30% | - | 0,75% | - | 0,01% | - | |
| Поликомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Украинский капитал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Агропросперис | 1,50% | - | 1,50% | - | 1,25% | - | 0,30% | - | - | - |
| Юнекс банк | 1,00% | - | 0,80% | - | 0,75% | - | 0,50% | - | - | - |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| Грант | 0,70% | - | - | - | 0,50% | - | - | - | - | - |
| Индустриалбанк | - | - | 0,35% | - | 0,25% | - | 0,01% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 01.09.2026−14.09.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
Евро
Максимальные ставки по вкладам в евро
| Банк | 12 месяцев | 9 месяцев | 6 месяцев | 3 месяца | Бессрочный | |||||
| Ставка | | Ставка | | Ставка | | Ставка | | Ставка | | |
| Асвио банк | 1,75% | - | 1,60% | - | 1,50% | - | 2,25% | - | - | - |
| Поликомбанк | 1,50% | - | 1,40% | - | 1,20% | - | 0,10% | - | - | - |
| Украинский капитал* | 1,50% | - | 1,00% | - | 0,50% | - | 0,50% | - | 0,01% | - |
| Альтбанк | 1,50% | - | 1,25% | - | 1,20% | - | - | - | 0,01% | - |
| Бизбанк | 1,35% | - | - | - | 1,25% | - | 1,15% | - | - | - |
| Кредитвест Банк | 1,10% | - | 0,85% | - | 0,60% | - | 0,60% | - | - | - |
| Кристалбанк* | 1,00% | - | - | - | 0,80% | - | 0,50% | - | 0,05% | - |
| Скай Банк | 1,00% | - | 0,50% | - | 0,25% | - | 0,25% | - | 0,05% | |
| Полтава-Банк | 0,90% | - | 0,80% | - | 0,70% | - | - | - | 0,01% | - |
| 0,30% | - | 0,30% | - | - | - | 0,10% | - | 0,01% | - | |
| Агропросперис | 0,10% | - | 0,10% | - | 0,10% | - | 0,10% | - | - | - |
| Грант | 0,10% | - | - | - | - | - | - | - | - | - |
| Юнекс банк | 0,01% | - | 0,01% | - | 0,01% | - | 0,01% | - | - | - |
| Индустриалбанк | - | - | 0,20% | - | 0,20% | - | 0,01% | - | - | - |
В таблице указаны максимальные ставки по депозитным программам 14 банков с соблюдением следующих условий: валюта, срок и «несоциальность». Банки отранжированы по величине ставки по вкладу на 12 месяцев — от большей к меньшей. Данные за 01.09.2026−14.09.2026.
* Сроки размещения депозитов в банках Украинский капитал, Кристалбанк, Скай Банк следует понимать следующим образом: вклад на 12 месяцев — до 366−370 дней, на 9 месяцев — до 272 дней, на 6 месяцев — до 183 дней, до 3 месяцев — до 98 дней.
С методикой исследования можно ознакомиться здесь
Автор:
Источник:
Минфин

Комментарии