Эпоха «дешевых денег» завершена: ФРС США и ЕЦБ продолжают цикл повышения базовых ставок, реагируя на глобальную инфляцию. Анализируем, заставит ли мировая конъюнктура украинские банки пересмотреть процентную политику до конца года, и почему валютные ОВГЗ остаются главным рыночным инструментом для защиты долларовых сбережений.
17 сентября 2026, 7:50
Читати українською
ФРС США и ЕЦБ подняли ставки: что будет с доходностью валютных депозитов и ОВГЗ
Почему депозиты будут дорожать в Европе и США
Эпоха «дешёвых денег» и низких ставок в Европе и США завершилась. Она началась во время пандемии COVID-19 и стала следствием политики количественного смягчения Федрезерва США и ЕЦБ. Однако ускорившаяся в результате таких действий инфляция заставила регуляторов действовать осторожнее.
Изменившийся за последние годы мировой экономический расклад сил, американские торговые войны и стремительный рост цен на энергоносители, спровоцированный войной США и Ирана на Ближнем Востоке, только ускорили этот процесс.
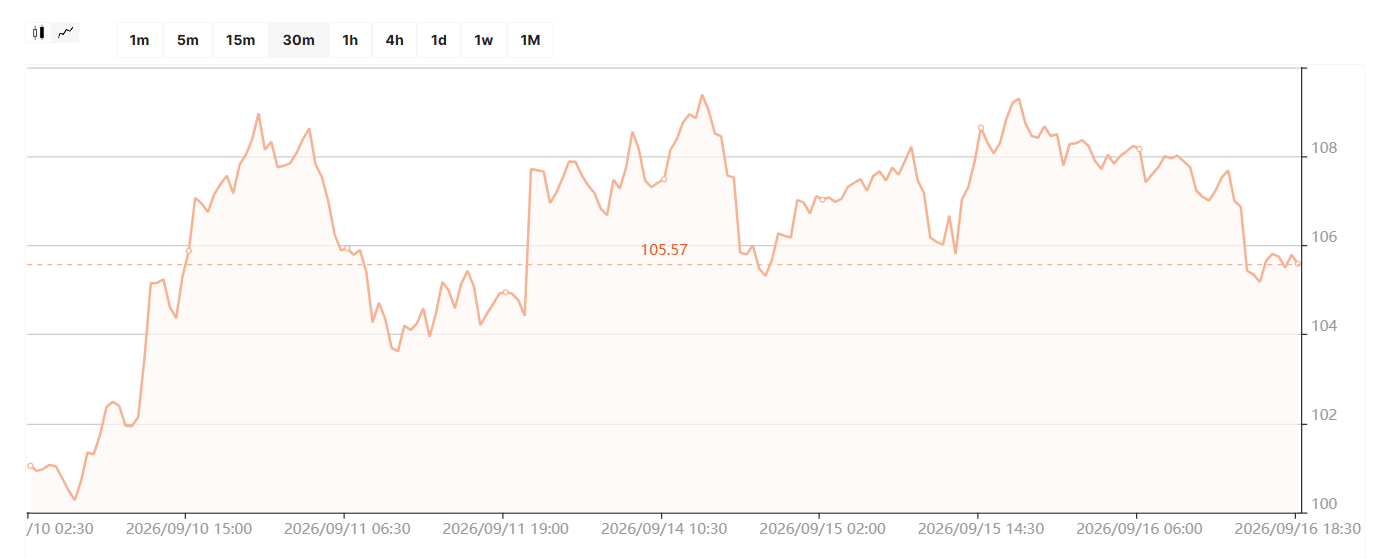
График стоимости нефти BRENT
По обновлённым прогнозам ЕЦБ, в 2026 году инфляция в еврозоне ожидается на уровне около 3%, и только в 2027 году, при условии ужесточения денежно-кредитной политики европейского регулятора, она может снизиться до 2,5%. Не лучше ситуация и в США. Годовая инфляция в стране по итогам августа 2026 года составила 3,4%, а в месячном выражении темпы роста цен за август ускорились до 0,4%. Главной причиной такого положения дел в Европе и США стало именно подорожание энергоносителей.
Поэтому ЕЦБ 10 сентября уже во второй раз с начала года повысил все три официальные ставки на 25 базисных пунктов — до 2,5−2,9% годовых. Не смог проигнорировать негативные сигналы для американской экономики и Федрезерв США. 16 сентября американский регулятор также повысил процентные ставки на 0,25 п. п. — до 3,75−4% годовых. Причём это решение поддержали все 12 членов комитета.
В заявлении ФРС говорится, что американская экономика продолжает расти устойчивыми темпами. Потребительские расходы стабильны, производительность труда и инвестиции растут, однако инфляция остаётся повышенной. В заявлении Федрезерва, в частности, говорится: «Инфляция остаётся повышенной. Сегодняшнее решение по денежно-кредитной политике будет способствовать более своевременному возвращению к целевому показателю комитета в 2%».
Повышение ставок европейским и американским регуляторами приведёт к росту стоимости не только кредитных продуктов западных банков, но и доходности депозитов и аналогичных инструментов в финансовых учреждениях Европы и США.
Совокупный госдолг 27 стран Европейского союза уже достиг в 2026 году около €15,7 трлн, американский — превысил $40 трлн, а инфляция и в США, и в ЕС продолжает ускоряться. При таких условиях инвесторы не готовы вкладываться в новые американские и европейские государственные ценные бумаги или банковские депозиты, номинированные в этих валютах, без дополнительной премии.
Именно поэтому сейчас постепенно растёт доходность как американских казначейских облигаций (Treasuries), так и займов европейских правительств. Конкуренция за финансовые ресурсы между банковским сектором и фондовым рынком неизбежно будет подталкивать западные финансовые учреждения к повышению доходности депозитных продуктов. Поэтому я ожидаю роста доходности депозитов как в США, так и в странах еврозоны как минимум ещё на 0,2 п. п. уже до конца осени 2026 года.
Что будет со ставками по валютным депозитам в Украине
Чтобы иметь возможность платить вкладчикам за привлекаемые валютные ресурсы, банкам необходимо размещать эти средства в тех или иных финансовых активах и инструментах.
В условиях военных ограничений Нацбанка и жёстко регулируемого украинского валютного рынка у банков сейчас не так много возможностей для размещения валютных средств, привлечённых у бизнеса и населения. В основном это четыре варианта:
- валютные ОВГЗ;
- валютные кредиты;
- валютообменные операции — как наличные, так и безналичные;
- получение процентного дохода по остаткам на корреспондентских счетах ностро в иностранных банках.
Проанализируем доходность каждого из этих видов активных операций для банков.
Валютные ОВГЗ. Учитывая, что внешняя помощь Украине поступает в основном в долларах США и евро, Минфин не заинтересован в существенном повышении доходности валютных ОВГЗ и увеличении количества аукционов по размещению валютных облигаций.
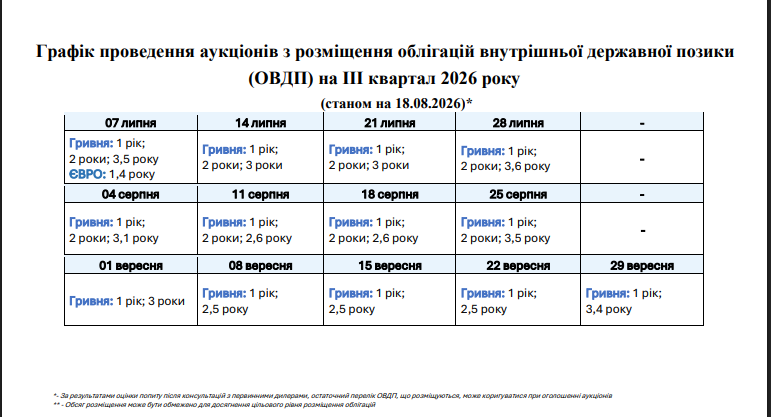
Например, до конца сентября Минфин вообще не планирует размещать валютные облигации. При этом доходность на первичном рынке, где банки-дилеры могут приобрести валютные облигации как в собственный портфель, так и для дальнейшей продажи клиентам на вторичном рынке, не превышает 3,05−3,43% годовых в долларах и 3,08−3,22% годовых в евро.
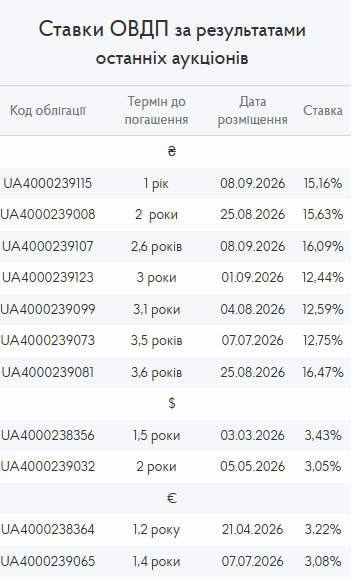
Таким образом, для банков этот валютный актив может приносить максимум до 3,43% годовых в долларах и до 3,22% годовых в евро. При этом следует учитывать, что валютные ОВГЗ с такой доходностью Минфин в последний раз размещал в долларах 3 марта 2026 года, а в евро — 21 апреля 2026 года. На вторичном рынке эти бумаги также периодически присутствуют, однако доходность для конечного покупателя будет как минимум на 0,5−1 п. п. ниже.
Валютные кредиты для юрлиц. Сама по себе доходность валютных кредитов для банков весьма привлекательна: они выдают их как минимум под 7,5−10% годовых в долларах и евро. Однако здесь и для банков, и для клиентов существуют значительные сложности из-за военных ограничений Нацбанка на валютное кредитование. У потенциального заёмщика должна быть валютная выручка, он должен вести внешнеэкономическую деятельность
По состоянию на 1 сентября 2026 года объём валютных кредитов корпоративного сектора составлял около $6,8−6,9 млрд в эквиваленте. У населения — всего около $230 млн в эквиваленте, причём это старые займы, выданные банками до введения Нацбанком запрета на валютное кредитование граждан. Поэтому эта часть валютного кредитного портфеля банков постепенно сокращается на 11−12% год к году.
Для обеспечения всего этого кредитного портфеля банкам необходимо порядка $7−7,13 млрд валютных ресурсов. При этом только валютные вклады населения в банках Украины по состоянию на 1 августа 2026 года составляли 595,6 млрд грн в эквиваленте, или около $13,33 млрд по официальному курсу 44,69 грн/$ на эту дату. То есть эти активные валютные операции банков полностью обеспечены ресурсами.
И это только средства населения, тогда как у банков есть ещё и валютные ресурсы на счетах юридических лиц. В середине 2026 года остатки средств юрлиц в иностранной валюте стабильно превышали $11,17 млрд в эквиваленте.
Валютообменные операции. Доходы от этих операций — как через банковские кассы в наличной форме, так и при обмене валюты с использованием карт граждан или покупке и продаже валюты на межбанке для юрлиц — составляют значительную часть доходов банков. Свободно конвертируемая валюта, которую финансовые учреждения привлекают у клиентов, служит здесь одним из основных ресурсов.
Чистая прибыльность этих операций существенно различается в зависимости от месяца и определяется рядом факторов: курсовой волатильностью, объёмами платёжеспособного спроса со стороны населения и бизнеса, общей экономической ситуацией в стране, военными рисками, темпами девальвации гривны
По данным НБУ, чистая прибыль украинских банков за первые семь месяцев 2026 года составила 62,5 млрд грн. Долю результата от торговли валютой можно условно оценить как минимум в 15−20%. Соответственно, за этот период банки, по моим расчётам, заработали на таких операциях не менее 9,4−12,5 млрд грн чистой прибыли.
Доход по остаткам на корреспондентских счетах ностро в иностранных банках. Этот показатель напрямую зависит от уровня процентных ставок ЕЦБ и ФРС США, поскольку во многих иностранных банках-корреспондентах украинских финансовых учреждений он привязан к ставкам европейского и американского регуляторов.
Если эти ставки растут, увеличивается и доход украинских банков по корреспондентским счетам за рубежом. Однако здесь обычно предусмотрен обязательный неснижаемый остаток, на который банк-контрагент не начисляет проценты украинскому банку. Кроме того, формула учитывает не всю ставку ЕЦБ для евро или ФРС США для доллара, а только её часть.
Соответственно, после последнего повышения ставок иностранными регуляторами, по моим расчётам, реальная ставка доходности по корреспондентским счетам ностро украинских банков вырастет максимум на 0,05−0,15 п. п. в зависимости от условий иностранного банка и размера остатков украинского банка на таком счёте. То есть глобальной «революции» в доходах украинских банков это не произведёт.
Кроме того, по остаткам на валютных текущих счетах, валютным депозитам юрлиц и вкладам физлиц украинские банки, согласно нормативам Нацбанка, вынуждены резервировать определённые суммы на корреспондентском счёте в НБУ в гривневом эквиваленте. Фактически это означает «замораживание» части гривневых ресурсов вместо их использования в кредитовании или других активных операциях. Это негативно влияет на общую прибыльность банков.
Справедливости ради стоит отметить, что банки также пользуются своим фактически монопольным положением при привлечении ресурсов населения и юрлиц в условиях жёстких валютных ограничений Нацбанка на вывод капитала во время войны. Если законопослушный клиент-физлицо, располагающий валютными ресурсами, не хочет проводить валютные операции в «сером» или «чёрном» формате с последующим инвестированием на западных фондовых рынках, то возможностей для размещения валюты в Украине у него немного — прежде всего валютные депозиты и ОВГЗ. Пользуясь этой ситуацией, банки не слишком щедры в части ставок по валютным вкладам и депозитам.
Читайте также: $500 тыс. за границей, ноль в декларации: как ГНС уже видит ваши счета в Wise и Revolut
По данным НБУ, средние ставки по срочным депозитам физлиц в долларах составляют всего 0,78−1,13% годовых, а в евро — 0,31−0,46% годовых. Средняя чистая доходность после уплаты налогов и военного сбора по долларовым депозитам находится в пределах 0,6−0,87% годовых, а по депозитам в евро — 0,23−0,35% годовых.
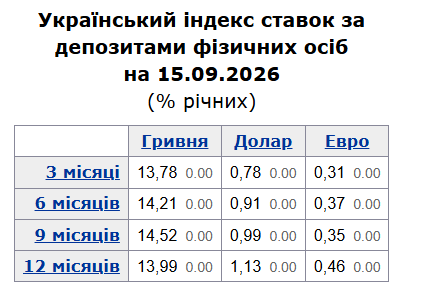
Если же посмотреть регулярные обзоры ставок по депозитам населения на сайте «Минфин», можно заметить, что отдельные банки предлагают вкладчикам по срочным долларовым депозитам до 2,55% годовых (после налогообложения — 1,96%), а по депозитам в евро — до 1,75% годовых (после налогообложения — 1,35%). По валютным ОВГЗ на вторичном рынке инвестор может получить без налогообложения около 3% годовых в долларах и около 2% годовых в евро.
В итоге, по моему прогнозу, после последних сентябрьских повышений ставок ЕЦБ и ФРС США на 0,25 п. п. украинские вкладчики могут рассчитывать на то, что отдельные банки повысят доходность долларовых вкладов дополнительно на 0,15−0,2 п. п. в зависимости от срока размещения средств, а вкладов в евро — на 0,1−0,15 п. п.
В дальнейшем, если ЕЦБ и ФРС США продолжат повышать ставки очередными шагами по 0,25 п. п., отдельные банки будут постепенно увеличивать доходность валютных депозитов приблизительно в той же пропорции: на 0,15−0,2 п. п. по долларовым вкладам и на 0,1−0,15 п. п. по депозитам в евро.
Читайте также: Аномалия госдолга: банки ушли, украинцы скупают ОВГЗ на миллиарды
Что касается доходности валютных ОВГЗ, то с учётом нынешней специфики получения Украиной международной финансовой помощи преимущественно в долларах США и евро у Минфина пока нет особых оснований повышать ставки по валютным облигациям.
Эти бумаги и сейчас активно покупают внутренние инвесторы и сами банки, что позволяет Минфину пока не увеличивать их доходность даже в условиях постепенного роста доходности государственных ценных бумаг ведущих стран на мировых рынках. По моему прогнозу, тенденция к «замораживанию» доходности украинских валютных ОВГЗ сохранится как минимум до конца осени — начала зимы 2026 года.
Автор:
Источник:
Минфин

Комментарии