
Научные исследования доказывают: базовые финансовые привычки человека окончательно формируются уже в раннем школьном возрасте. Но в мире, где бумажные купюры почти исчезли, для современного ребенка деньги на экране смартфона кажутся нескончаемым ресурсом. Как в этих условиях воспитывать финансовую грамотность, и как в этом помогают детские карты, рассказывает «Минфин».
13 октября 2026, 14:30
Читати українською
Финансовая грамотность для детей: Как первая карта учит школьников управлять собственным бюджетом
Как открыть детскую карту
Перевод карманных денег детей из налички в электронный вид — глобальный процесс, хотя не всюду происходит одинаково.
Например, в Великобритании около 61% детей используют специализированные финансовые мобильные приложения для управления своими карманными деньгами. Самый известный сервис там — GoHenry, ставший стандартом для многих семей в Британии. К этому приложению привязывается банковская карта, благодаря чему родители могут просматривать и ограничивать расходы по определенным категориям. Подобным образом работают и специализированные сервисы в США, где развито направление финтех-стартапов, специализирующихся на работе с детьми.
Иная ситуация в Китае, где ключевую роль в ежедневных финансах играют не пластиковые карты, а мобильные кошельки WeChat Pay и Alipay. На двоих эти компании контролируют более 90% всех транзакций страны. Поэтому и вместо детских карт здесь распространены специальные мобильные кошельки.
Своя особенность и у рынка финансовых сервисов для детей в Украине. О специализированных приложениях у нас почти никто не слышал. В то же время около десяти банков предлагают детские карты и добавляют специальные функции в свои приложения.
Открыть такую карту можно с 6 лет. Хотя с достижением 14-летия и получением ID-карты подросток может открыть и собственный банковский счет. Или родители могут выпустить для него дополнительную карту к своему основному счету.
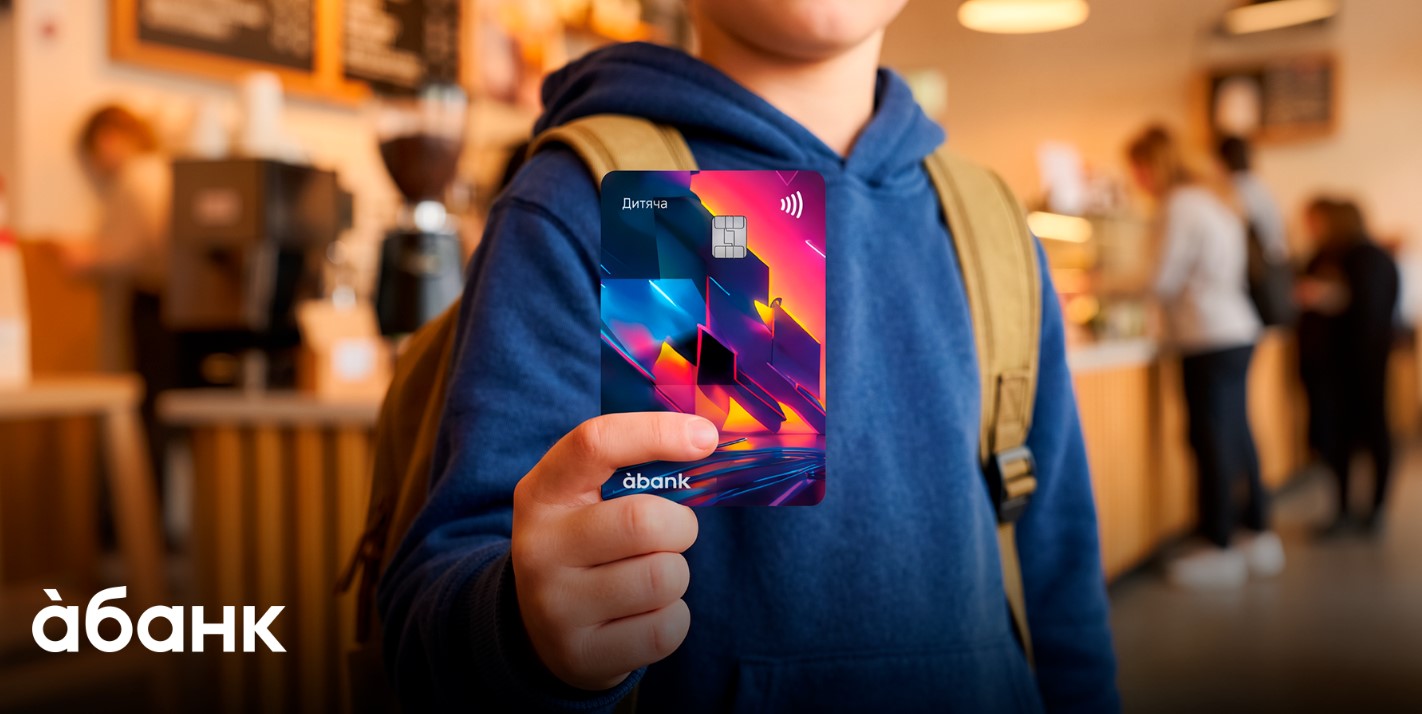
Как объяснили «Минфину» в àbank, открытие детской карты происходит дистанционно, а из документов нужно предоставить только свидетельство о рождении, которое можно скачать непосредственно из «Дії». О таких же условиях открытия карт сообщили редакции и в Sense Bank. Также в обоих финансовых учреждениях как открытие, так и обслуживание карт бесплатные.
Куда ребенок тратит деньги
Традиционно, чтобы ребенок не потратил свой недельный лимит карманных денег за день, родители могли давать деньги ему каждый день. Конечно, здесь есть минусы. Если это сделать, то он останется без обеда. Также каждую покупку ребенок должен обсуждать отдельно, чтобы получить на нее несколько дополнительных банкнот, а это сразу создает дополнительное психологическое давление.
Детская карта убирает эту проблему. Как объясняют в Sense Bank, родители могут гибко устанавливать дневные или месячные лимиты на любые расходы и снятие наличных денег, а также точечно ограничивать отдельные типы операций — например, покупку онлайн-игр, переводы или онлайн-покупки. Рисковые категории операций (в частности, азартные игры) блокируются самой системой по умолчанию для защиты ребенка. Кроме этого, сервис может отправлять родителям уведомления о всех совершенных операциях.
Подобную систему реализовал в приложении и àbank. Финучреждение добавило функцию «Родительский контроль», где устанавливается дневной лимит расходов и определяются конкретные торговые точки, где ребенок может расплачиваться.
В чем настоящая польза детских карт
Многие родители открывают детские карты, поскольку они позволяют легче и со спокойным сердцем отдавать ребенку деньги. Однако на самом деле у них гораздо больше преимуществ. Разберем их более подробно.
Велосипед с боковыми колесами
Первая банковская карта позволяет ребенку обучаться финансовой грамотности. При этом, благодаря современным сервисам банков, под родительским контролем, который выполняет функцию боковых колес на велосипеде и защищает от падения.
Дело в том, что рассказы о том, как правильно распоряжаться деньгами, почти не влияют на поведение подростка. Финансовая грамотность усваивается только через практический опыт, когда ребенок самостоятельно принимает решение.
Одно из самых масштабных исследований по этому направлению провела Организация экономического сотрудничества и развития (ОЭСР), опросив 20 тыс. подростков. Как оказалось, те из них, у кого есть собственная платежная карта или банковский счет, и кто самостоятельно принимают решения по расходам, демонстрируют уровень финансовой грамотности в среднем на 24−30 баллов выше, чем другие сверстники.
Подобные результаты и у исследования американской финтех-компании Acorns. Согласно ее данным, 59% родителей замечают ощутимые положительные изменения в поведении ребенка сразу после открытия для него собственного банковского счета или карты.
«Первые импульсивные или „неправильные“ покупки — это не катастрофа, а самый ценный практический опыт, полученный за минимальную цену. Если ребенок потратил все карманные деньги в первый же день, не стоит его ругать или сразу пополнять счет. Дайте ему почувствовать естественные последствия собственного решения и спокойно обсудите этот опыт без упреков. Позвольте подростку набить первые финансовые „синяки“ сейчас, пока они стоят 100 гривен, а не во взрослой жизни», — отмечают в Sense Bank.
Как в àbank, так и в Sense Bank «Минфину» рассказали, что добавляют в свои приложения специальные учебные программы, которые помогают детям осваивать финансовую грамотность в доступной форме.
Обучение «отложенному удовольствию»
Банки часто добавляют в детские сервисы возможность делать накопления. К примеру, в àbank отмечают, что сейчас работают над разработкой накопительного счета.
Sense Bank предлагает для самых молодых пользователей (6−13 лет) инструмент «Доходный сейф» — простой способ перевода свободного остатка под проценты с возможностью забрать деньги в любой момент. Для подростков от 14 лет доступны полноценные накопительные «Сборки». Они позволяют установить конкретные цели (например, новый гаджет или велосипед), накапливать вместе с родителями или настроить автоматические правила — регулярные переводы или округления сдачи от каждой покупки. Кроме того, к функционалу детской карты от Sense Bank также добавлена возможность детям зарабатывать свои первые деньги. Это сервис «Задания от родителей» в Sense SuperApp, превращающий привычные домашние дела в мини-игру с реальными вознаграждениями. Он позволяет родителям и детям создавать задачи, выполнять их и получать за это реальное денежное вознаграждение, которое мгновенно зачисляется на детскую карту.
Важно, что цифровые инструменты накопления меняют психологию подростка. Когда ребенок наглядно видит рост графиков или процентов выполнения цели в своем смартфоне, у него естественно формируется финансовая дисциплина и терпение.
Как показывает уже упомянутое исследование ОЭСР, подростки с высоким уровнем финансовой грамотности, пользующиеся цифровыми инструментами, на 72% чаще регулярно откладывают деньги на долгосрочные цели, по сравнению со своими сверстниками.
В свою очередь, как доказал профессор Уильям Эллиотт из Канзасского университета, существует феномен «мышление сберегателя». Согласно ему, наличие даже малейшего собственного накопительного счета на имя ребенка фундаментально меняет его самовосприятие. Подростки, у которых была собственная «копилка» с символическим балансом, в 3−4 раза чаще успешно поступали в вузы и реализовывали долгосрочные жизненные планы.
Более высокая безопасность
Снижение количества наличных денег в кармане делает более безопасной жизнь как детей, так и взрослых. Национальное бюро экономических исследований США доказало, что сокращение обращения бумажных денег имеет прямую связь со снижением уровня уличных преступлений и требований на 12−20%. Злоумышленники ищут именно наличку, которую можно сразу потратить без риска быть отслеженным. То же касается и ребенка — когда у него нет бумажных банкнот, он становится неинтересной целью. Отбирать детскую карту нет смысла, ведь на ней действуют родительские лимиты.
В то же время сегодня подростки чаще сталкиваются с рисками не в школьном дворе, а в сети. Самые распространенные угрозы для них — фишинг при покупке игровой валюты или скинов, мошенничество в мессенджерах и соцсетях, а также привлечение к опасным схемам «дропперства» (когда подростка просят использовать его карту, как транзитную, для перевода сомнительных средств за вознаграждение).
Поэтому Sense Bank создал в своем приложении специальный раздел Sense NOW, где детей регулярно обучают базовой кибергигиене и распознаванию мошенников.
В àbank и Sense Bank важным элементом безопасности является также мониторинг поступлений и расходов. Родители видят полную выписку и транзакционные сообщения, позволяющие мгновенно заметить неконтролируемые переводы от третьих лиц или попытки операций сверх установленного дневного лимита.
В то же время не стоит забывать, что технологии только повышают безопасность ребенка, но ответственность родителей от этого не исчезает. Родителям важно обращать внимание на две вещи: не передает ли ребенок кому-то CVV-код, PIN и пароли из SMS (например, в Telegram или Discord), и не появляются ли на карте непонятные переводы от незнакомцев, отмечают в Sense Bank. Главное правило, которое следует закрепить с подростком: реквизиты карты — это такая же частная собственность, как и ключи от дома.
Автор:
Источник:
Минфин
Страницу просматривают
7 незарегистрированных посетителей.

Комментарии