
Виробити електромобіль китайському бренду коштує приблизно $20 тис., європейському — $31 тис. Поки європейці намагаються скоротити цей розрив, китайські конкуренти придивляються до їхніх недовантажених заводів. Консалтингова компанія AlixPartners в аналізі «Чи зможе Європа виробляти автомобілі у 2030-х?» попереджає, що самих мит для порятунку галузі вже недостатньо.
15 жовтня 2026, 15:17
Китай виробляє дешевше й швидше: чи встигне Європа врятувати свій автопром
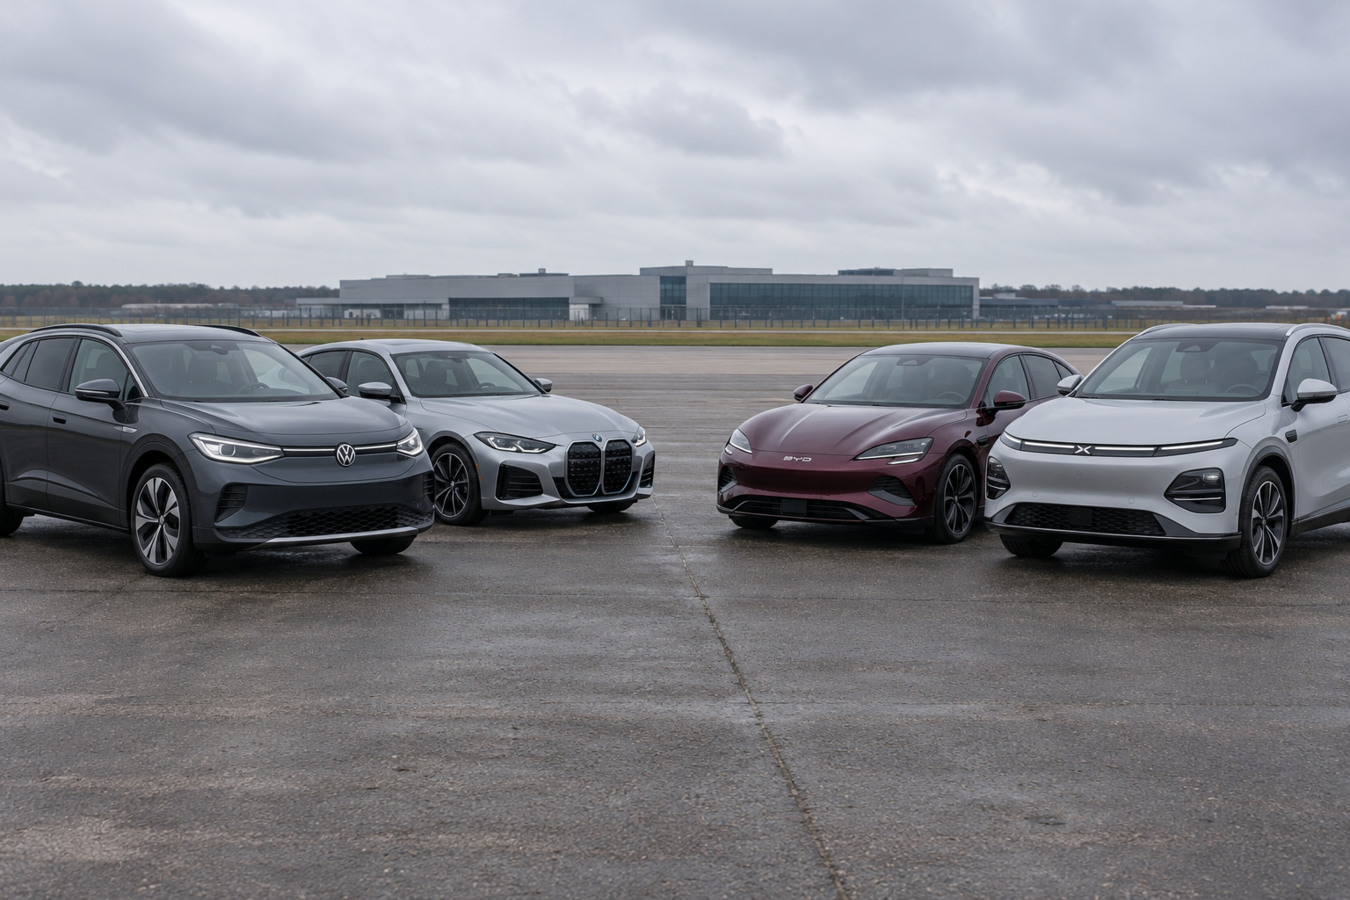
Чому мита не перекриють різницю в $11 тисяч у виробничих витратах
Аналіз AlixPartners, оприлюднений напередодні Паризького автосалону, закликає за виставковими прем'єрами та презентаціями нових технологій побачити фундаментальне питання: чи зможуть європейські автовиробники формувати достатню маржинальність для фінансування наступного покоління машин.
Корінь проблеми полягає в собівартості. За оцінками консультантів, виготовлення китайського електромобіля коштує близько $20 тис. проти $31 тис. для європейського аналога. Оскільки йдеться саме про виробничі витрати, а не про роздрібні ціни, європейським компаніям доводиться компенсувати стартовий дефіцит у $11 тис. ще до виходу авто на ринок.
В AlixPartners цей розрив вважають структурним і не очікують його автоматичного звуження з завершенням поточного циклу. Ситуацію ускладнює фінансовий тиск на європейських споживачів, для яких ціновий чинник залишається ключовим під час вибору авто.
Упровадження мит здатне сповільнити експансію китайських брендів, проте воно не знижує витрат європейського виробництва. Торговельний захист лише дає галузі часовий ресурс, який вимагає рішучих змін та значних капіталовкладень.
Водночас фінансовий запас європейських автовиробників швидко вичерпується: за даними AlixPartners, їхня маржа EBITDA скоротилася з 13,2% у 2021 році до 6,9% у 2025-му. Падіння прибутковості відбувається саме тоді, коли розробка кожної нової платформи для електрифікованих машин із дедалі складнішим програмним забезпеченням потребує мільярдних інвестицій.
Швидкість замість масштабу: як китайський цикл розробки випереджає європейський
Навіть точкове скорочення витрат не вирішує фундаментальної проблеми європейського автопрому, адже змінюється сама природа автомобіля та вимоги до швидкості його виведення на ринок.
Ключовим фактором стає програмне забезпечення. За оцінкою AlixPartners, китайські компанії початково будували архітектуру своїх машин з орієнтацією на софтверну модель, що дало їм змогу прискорити цикл оновлення продуктів. Європейські ж виробники змушені на ходу перебудовувати консервативні підходи.
Цей відрив чітко демонструє вік моделей, які формують основний обсяг продажів. У традиційних європейських автовиробників на машини, представлені за останні три роки, припадає менш ніж третина продажів. Натомість у китайських конкурентів, наведених у дослідженні, цей показник сягає від 76% до 100%. Сам по собі вік авто не свідчить про його якість, проте така різниця є індикатором темпу оновлення модельного ряду. Європейцям доводиться прискорювати технологічний перехід у момент, коли їхня прибутковість вже падає.
Александр Маріан, керівник автомобільного та промислового напряму AlixPartners у Франції, зазначає, що виробникам необхідно переходити на дворічні цикли розробки, застосовувати штучний інтелект для скорочення витрат і часу виходу на ринок, а також оперативніше інвестувати в нові покоління машин.
Ситуацію додатково ускладнює регуляторний фактор. Вимоги Китаю, ЄС та США щодо підключеного автотранспорту, автономного водіння та зберігання даних дедалі більше розходяться. За висновками консультантів, створити єдину платформу під усі три ринки більше неможливо, тому європейським компаніям доводиться розробляти й фінансувати три окремі регіональні платформи замість однієї. У результаті масштаб, який раніше давав змогу розподіляти витрати на глобальні продажі, більше не забезпечує попередньої економії.
Чому власні заводи батарей не гарантують Європі незалежності
Вартість акумуляторів залишається однією з найгостріших проблем європейського автопрому, де можливості автовиробників стримуються географічними чинниками, високими цінами на енергоносії та жорсткою залежністю від сировини.
Наявність акумуляторного заводу на території ЄС не забезпечує автономності, адже близько 80% потужностей із виробництва катодних матеріалів і глибокого перероблення сировини розташовані за межами Європи. Постачання та ціноутворення ключових компонентів досі контролюються ззовні.
Будівництво фабрики само по собі не створює повноцінного й конкурентного ланцюга доданої вартості — підприємствам потрібна доступна енергія та сировинна база. За оцінкою AlixPartners, наявні державні стимули поки не здатні розв’язати цю проблему в необхідному масштабі та з потрібною швидкістю.
Саме тому консультанти закликають уряди діяти активніше: знижувати промислові тарифи на електроенергію та формувати довгострокові, передбачувані правила гри для ринку електромобілів. Без цього автовиробникам дедалі складніше ухвалювати довгострокові інвестиційні рішення з терміном окупності в кілька років.
Китайські автомобілі можуть зайняти європейські заводи
Наслідки втрати конкурентоспроможності вже можна виміряти виробничими потужностями. За даними AlixPartners, 15 європейських автозаводів працюють із завантаженням менш ніж 60%. Невикористаних потужностей вистачило б для випуску ще приблизно 2,5 млн автомобілів на рік.
Для європейських компаній це проблема, яка потребує рішення. Для китайських виробників — можливість отримати виробничу базу всередині ринку, який вони прагнуть завоювати. Консультанти зазначають, що китайські компанії вже активно шукають способи використати частину цих потужностей.
Таким чином, боротьба за європейський авторинок може дедалі більше переходити з імпорту на місцеве виробництво. Європейський завод продовжить випускати машини, але його майбутнє визначатиме вже інший виробник.
AlixPartners закликає компанії не відкладати складні рішення — об'єднувати операції, перепрофільовувати майданчики та за потреби закривати підприємства. Урядам доведеться враховувати наслідки цих змін і водночас створювати умови, за яких виробництво зможе залишатися конкурентним.
Маріан оцінює найближчі 12−18 місяців як період, рішення якого визначатимуть розвиток галузі протягом наступного десятиліття. Глобальний співкерівник автомобільного та промислового напряму AlixPartners Ендрю Бергбаум наголошує, що можливість діяти з позиції фінансової сили швидко звужується.
Прогноз консультантів не означає неминучого занепаду. Але він змінює питання, на яке має відповісти Європа. Недостатньо вирішити, скільки китайських автомобілів допустити на свій ринок. Потрібно визначити, хто розроблятиме й вироблятиме наступне покоління машин — і кому належатимуть заводи, які сьогодні вважаються опорою європейської промисловості.
Джерело:
Мінфін
сторінку переглядають
2 назареєстрованого відвідувача.

Коментарі - 4