С 1 января 2027 года в Украине начнут действовать новые правила налогообложения доходов от продажи товаров через цифровые платформы. Если человек пользуется несколькими онлайн-площадками, а его совокупный годовой доход превышает €2000, налоговая при определенных законом условиях самостоятельно рассчитает налоговое обязательство. На уплату после получения налогового уведомления-решения будет 60 дней. Об этом сообщает Государственная налоговая служба.
4 ноября 2026, 9:36
Читати українською
Продажи через OLX и другие платформы: кому налоговая пришлет сообщение об уплате налога
► Читайте страницу «Минфина» в фейсбуке: главные финансовые новости
Когда налоговая начислит налог
Согласно новым правилам, контролирующий орган по налоговому адресу физического лица будет определять налоговое обязательство в двух случаях:
- Совокупный доход от продажи товаров через несколько цифровых платформ превышает €2000 за календарный год.
- Годовой доход от деятельности через цифровые платформы превышает 834 минимальные заработные платы, установленные на 1 января отчетного года.
ГНС будет использовать отчеты операторов платформ, налоговые расчеты и информацию иностранных налоговых органов, полученную в рамках международного автоматического обмена.
Если доходы или уже удержанные налоги указаны в иностранной валюте, их будут пересчитывать в гривны по официальному курсу НБУ на 1 января соответствующего года.
При этом лимит €2000 касается именно продажи товаров. Он не распространяется на все виды деятельности через цифровые платформы.
Когда придет уведомление и сколько времени на уплату
Налоговая будет направлять уведомление-решение с подробным расчетом суммы налога до 1 июля года, следующего за отчетным.
Первые такие уведомления по доходам 2027 года налогоплательщики смогут получить до 1 июля 2028 года.
После вручения документа физическое лицо будет иметь 60 дней для уплаты определенной суммы.
При этом по общему правилу налоговым агентом будет выступать оператор цифровой платформы, который станет удерживать налог из доходов продавца. Самостоятельное начисление ГНС будет применяться в предусмотренных законом ситуациях.
Какие ставки будут действовать
Новый порядок предусмотрен законом № 4903-IX от 9 июня 2026 года.
Для физических лиц, соответствующих установленным требованиям, предусмотрен специальный режим налогообложения.
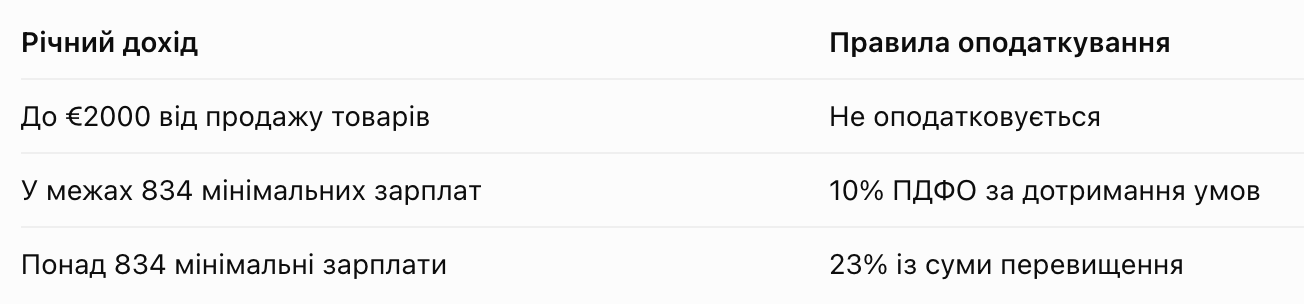
Для применения ставки 10% продавец должен, в частности, быть резидентом Украины, не использовать наемный труд, не продавать подакцизные товары и получать оплату на определенный счет через надлежащим образом зарегистрированную платформу.
Что изменится для продавцов
Как ранее писал «Минфин», новые правила предусматривают учет совокупного дохода человека от продажи товаров через разные платформы.
Например, если продавец получил €1200 на одной площадке и €1100 на другой, общая сумма составит €2300. Она превышает годовой необлагаемый порог на €300. При соблюдении остальных условий специального режима налогообложению будет подлежать сумма превышения, а не все €2300.
Новые положения также будут касаться доходов от аренды недвижимости и транспорта, а также оказания личных услуг через цифровые платформы. Для этих видов деятельности правила применения необлагаемого порога отличаются.
Доходы, не связанные с деятельностью через цифровые платформы, продолжат облагаться налогами по общим нормам Налогового кодекса.
Закон также создает основу для международного обмена информацией о доходах пользователей онлайн-сервисов. Это позволит налоговым органам получать сведения не только от украинских платформ, но и от компетентных органов других государств при условии действия соответствующих механизмов обмена.
Автор:
Источник:
Минфин
Страницу просматривают
20 незарегистрированных посетителей.

Комментарии