Листопад буде багатим на події, які можуть кардинально вплинути на поведінку всього світового фінансового та сировинного ринку. Усе це негайно позначатиметься на курсі євро та долара в Україні. Не бракуватиме й внутрішніх проблем, які впливатимуть на валютні орієнтири. Які курси в результаті побачимо в обмінниках і касах банків наступного місяця, розповім докладніше.
28 жовтня 2026, 7:10
Курсовий прогноз на листопад: чи буде долар по 46 грн або злетить ще вище
Серед ключових світових чинників варто відзначити:
Збереження залежності всієї світової економіки від ситуації на Близькому Сході та можливості вільного проходу цивільних суден через Ормузьку протоку. Поки що прогресу в завершенні війни США та Ірану не спостерігається, що загрожує всьому світу високими цінами на енергоносії та мінеральні добрива практично протягом усього листопада 2026 року. Це підвищує ризики прискорення інфляції в усьому світі.
Зростання цін неминуче змусить ФРС США та ЄЦБ реагувати посиленням грошово-кредитної політики й підвищенням відсоткових ставок. Своєю чергою, це може спровокувати чергове подорожчання обслуговування державного боргу в США (там держборг уже перевищив $40 трлн) та європейських країнах (сукупний держборг наближається до 16 трлн євро).
Зростання дохідності американських та європейських державних цінних паперів приваблюватиме інвесторів і спекулянтів. У масштабах глобальної економіки це посилить суперечності між країнами в боротьбі за капітали та сировину й спровокує додаткову волатильність усіх сегментів світового фінансового ринку.
Наслідками цього стануть стрімке зростання цін на енергоносії та золото, прискорення інфляції в усьому світі, соціальна напруженість у США та Європі, підвищена волатильність пари євро/долар, продовження торговельних війн між США та їхніми партнерами, посилення конкуренції США з Китаєм і загалом — загроза нинішньому світовому порядку.
Проміжні вибори до Конгресу та інших законодавчих органів США (3 листопада). Якщо республіканці на цих виборах втратять значну кількість місць, які отримають демократи, президенту США Дональду Трампу стане складніше реалізовувати свої геополітичні та зовнішньоторговельні рішення.
Боротьба американських політичних сил посилить вплив результатів цих виборів на економічні показники всього світу. А це додасть ще більше непередбачуваності поведінці глобальних фондових і сировинних ринків у листопаді-грудні 2026 року.
Наслідки: посилення позицій Китаю, якого багато нинішніх союзників США вважатимуть більш прогнозованим партнером, скорочення інтересу до долара на тлі відокремлення регіональних валют, підвищення волатильності золота як одного з головних активів-притулків і чергова зміна структури золотовалютних резервів центробанків багатьох країн, які продовжать політику максимальної диверсифікації своїх ЗВР.
Наслідки рішень засідань ФРС США (27−28 жовтня) та ЄЦБ (28−29 жовтня) щодо відсоткових ставок. Загроза посилення інфляційних процесів у США та ЄС через високі ціни на енергоносії й геополітичні протистояння залишатиметься головним викликом як для Федрезерву, так і для ЄЦБ. І якщо в листопаді зростання цін у США та Європі не сповільниться, вже в грудні обидва регулятори будуть змушені посилювати свою грошово-кредитну політику.
Наслідки: обмеження доступу країн, що розвиваються, до ринку капіталу, залежність фінансових ринків таких країн від спекулятивного капіталу (тобто дорожчого й нестабільнішого припливу коштів), оскільки консервативні інвестори віддаватимуть перевагу американським та європейським державним цінним паперам, дохідність яких зросте. А також — ослаблення валют країн, що розвиваються, в усьому світі відносно долара та євро.
Поточні світові економічні та політичні новини. Календар економічних подій суттєво впливатиме на поведінку всіх світових валют, а політика додасть динаміці валютних пар підвищеної волатильності. Економічні новини «рухатимуть» пару євро/долар у листопаді щодня в межах від 0,2 до 1 цента на євро.
Для України це потенційно означає щоденні коливання курсу євро відносно гривні в межах від 10 до 52 копійок. Але з огляду на політику «гнучкого курсоутворення», від якої Нацбанк не відмовиться й у листопаді, за моїм прогнозом, реальні щоденні коливання курсу євро відносно гривні становитимуть від 4 до 35 копійок на євро.
З огляду на ситуацію на світових ринках наприкінці жовтня 2026 року мої прогнози на листопад 2026 року такі:
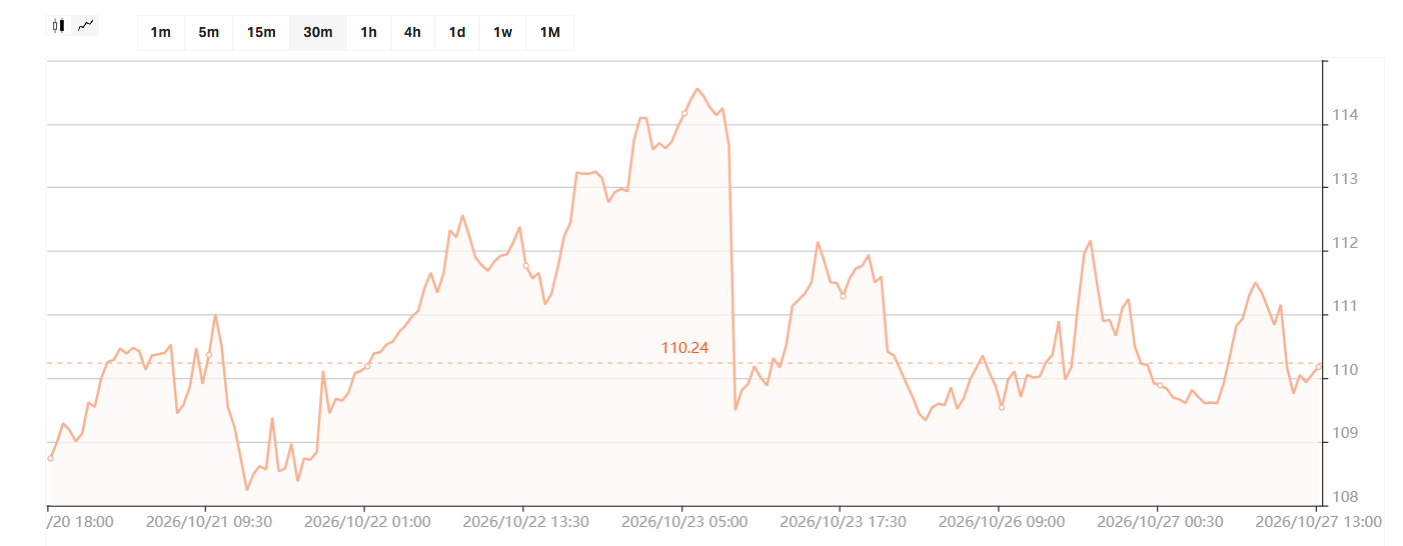
Нафта. Особливого зниження цін на енергоносії в листопаді я не очікую. За моїми розрахунками, нафта марки Brent у листопаді торгуватиметься в межах від $94 до $121 за барель.
Динаміка цін на нафту марки Brent
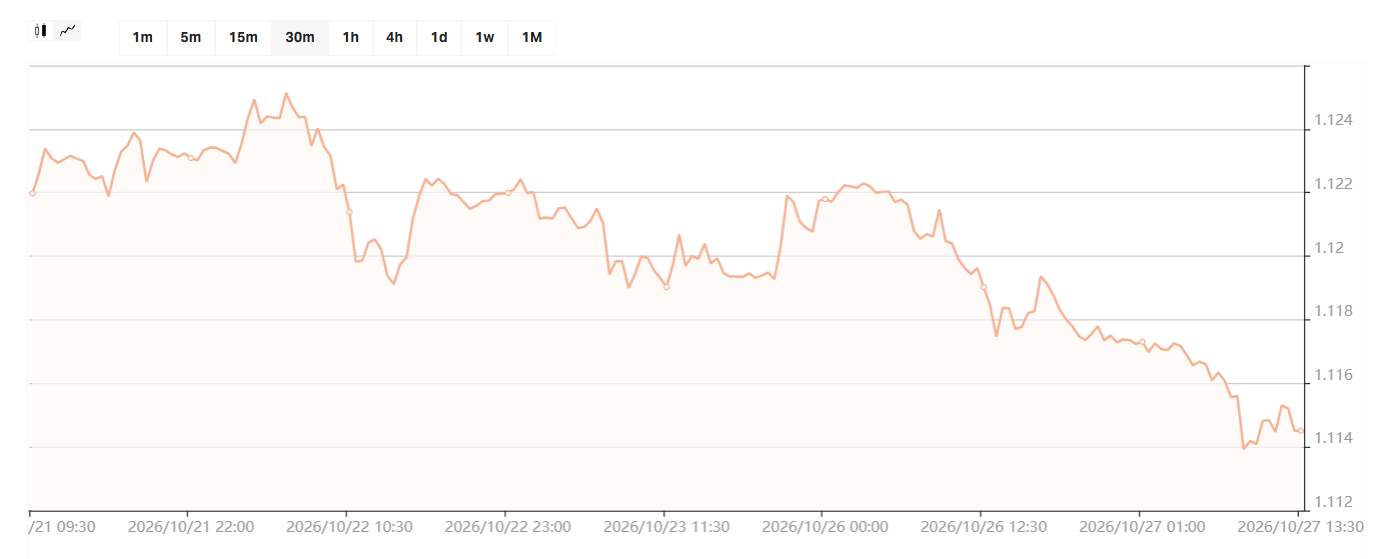
Пара євро/долар. Збереження високих цін на енергоносії підтримуватиме долар у парі євро/долар і гратиме проти євровалюти. Однак ЄЦБ, зважаючи на нижчі порівняно зі США показники інфляції, продовжить обережнішу політику, ніж ФРС США з її «яструбиним» настроєм.
У підсумку, за моїм прогнозом, співвідношення євро до долара в листопаді 2026 року перебуватиме в межах від 1,106 до 1,148 долара за євро.
Найбільша волатильність пари євро/долар — у межах 0,4−0,9 цента на євро — спостерігатиметься 2−4 листопада, напередодні та відразу після оголошення результатів проміжних виборів у США, а також у дати публікації найважливіших економічних показників США та ЄС.
Ключовими з економічного погляду для пари євро/долар я б назвав також такі дати в листопаді:
6 листопада (п'ятниця) — ринок праці США (публікація даних про кількість створених робочих місць і рівень безробіття у США за жовтень). Волатильність у межах від 0,7 до 1,1 цента на євро;
13 листопада (п'ятниця) — інфляція у США: звіт щодо індексу споживчих цін за жовтень. Волатильність у межах від 0,5 до 0,9 цента на євро;
18 листопада (середа) — інфляція в єврозоні (ІСЦ / CPI, остаточні дані) — остаточна оцінка споживчої інфляції в країнах єврозони. Волатильність у межах від 0,4 до 0,7 цента на євро;
25 листопада — ВВП США за третій квартал і базовий індекс PCE — ключові дані щодо економічного зростання США та інфляційний індикатор. Волатильність у межах від 0,5 до 0,8 цента на євро;
26−27 листопада (четвер-п'ятниця) — День подяки у США, що призведе до зниження ліквідності на світових ринках, а також на тлі такого затишшя — до звуження торговельних діапазонів пари євро/долар. Волатильність у межах від 0,2 до 0,4 цента на євро.
Динаміка пари євро/долар
Золото. Особливих перспектив стабільного зниження цін на енергоносії та воєнної напруженості у світі поки що не передбачається, а ставки ФРС США та ЄЦБ залишатимуться на високому рівні. Це відволікатиме частину спекулятивного капіталу з ринку золота на дохідніший фондовий ринок.
Водночас центральні банки багатьох країн і консервативні інвестори вирішать скористатися певним зниженням інтересу спекулянтів до золота й продовжать його скуповувати, що підтримуватиме ціни на жовтий метал на високому рівні.
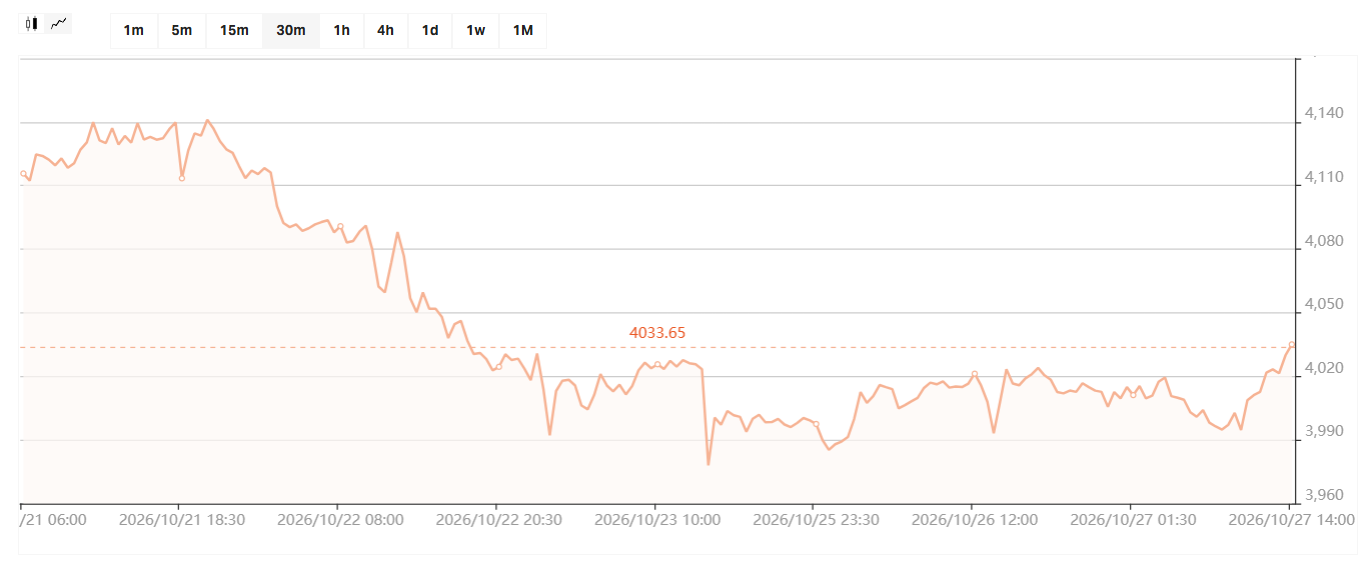
За моїм прогнозом, світові ціни на золото в листопаді за такого сценарію перебуватимуть у межах від $3890 до $4480 за унцію.
Динаміка цін на золото
Срібло. Ціна на срібло в листопаді залежатиме насамперед від економічних новин, але з геополітичним відтінком. Ключове значення матимуть перспективи миру на Близькому Сході з можливим подальшим зниженням цін на енергоносії та зростанням попиту на електроніку, електромобілі тощо.
Динаміка цін на срібло
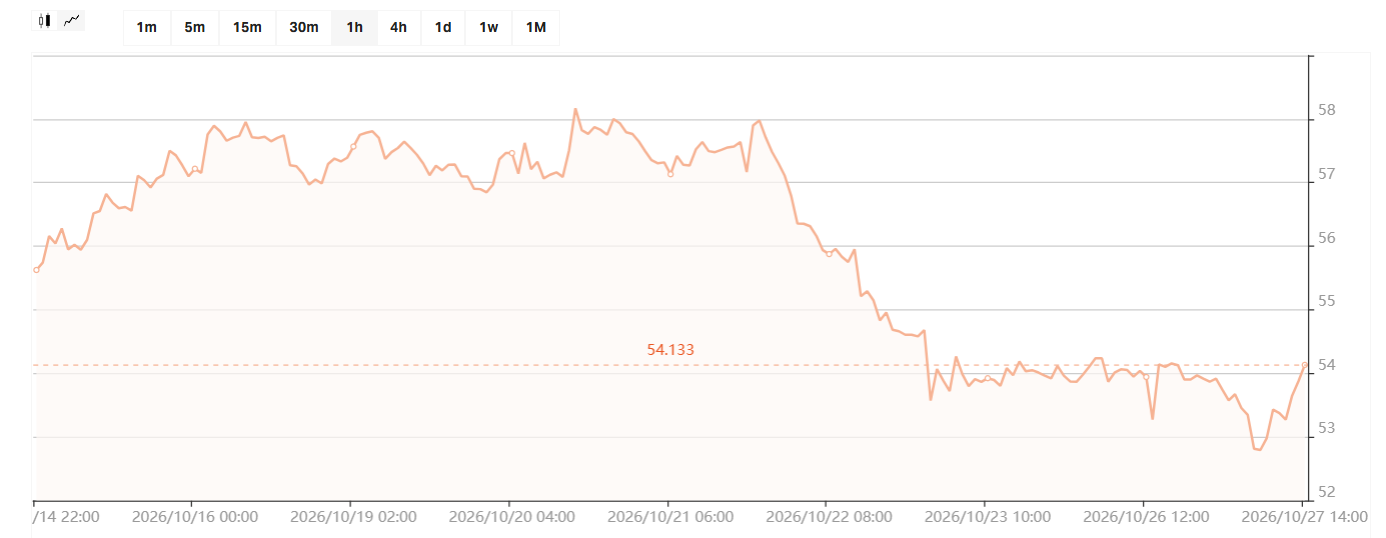
За моїм прогнозом, ціна на срібло в листопаді 2026 року перебуватиме в межах від $48 до $67 за унцію зі щоденними коливаннями від $1,1 до $2,6 за унцію.
З огляду на значний вплив геополітичних і воєнних чинників на світову економіку в листопаді 2026 року, а це завжди дуже імпульсивні та швидкі події з великою кількістю суперечливої інформації, усім світовим інвесторам і спекулянтам цього місяця точно не буде нудно.
Читайте також: Золото чи долари: що краще захистить гроші від знецінення в Україні
Прогноз курсу долара та євро в Україні
Україна залишатиметься дуже залежною від міжнародної фінансової допомоги та світових цін на нафту. Уже затверджена фінансова допомога наших західних партнерів підстрахує бюджет, соціальну сферу та частково оборонний сектор. А щодо вартості енергоносіїв наша країна залишатиметься повністю залежною від ситуації.
Крім того, Україна поки що не виконала значної частини «домашніх завдань» перед МВФ та Євросоюзом, що обмежує доступ до частини західної допомоги. Негативні наслідки цього посилюють наближення зими та значні пошкодження критичної й виробничої інфраструктури, що суттєво впливатиме як на стан української економіки, так і на показники інфляції та курс гривні відносно долара і євро.
До чинників, які суттєво впливатимуть на український валютний ринок у листопаді, варто віднести:
Своєчасність надходження міжнародної фінансової допомоги, покриття додаткового дефіциту бюджету в межах від $27 млрд до $38 млрд на найближчі воєнні видатки. Якщо раніше погоджена міжнародна допомога надходить у повному обсязі згідно з графіками, то з новим додатковим фінансуванням Захід поки що особливо не поспішає. Частково в цьому винна й сама Україна, яка гальмує виконання взятих на себе зобов'язань, зокрема щодо дотримання встановлених строків.
Обсяги золотовалютних резервів, активність НБУ на міжбанку з його інтервенціями для підтримки гривні та активність експортерів.
Динаміка міжнародних резервів
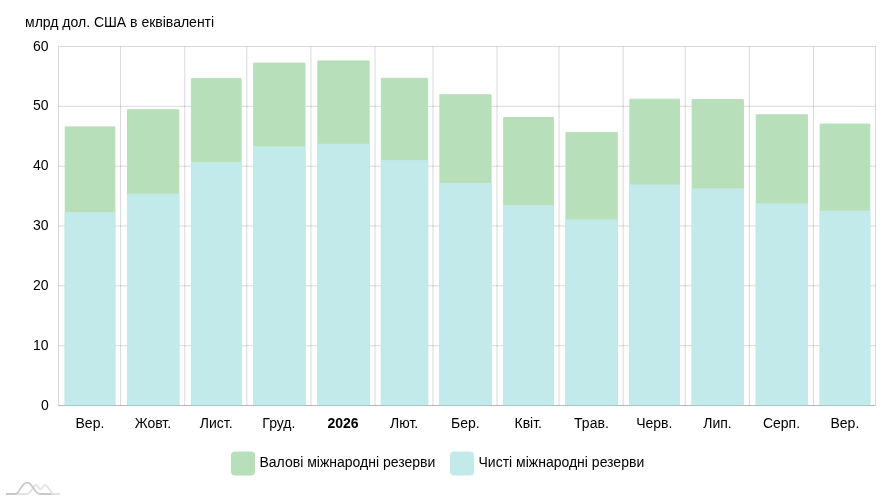
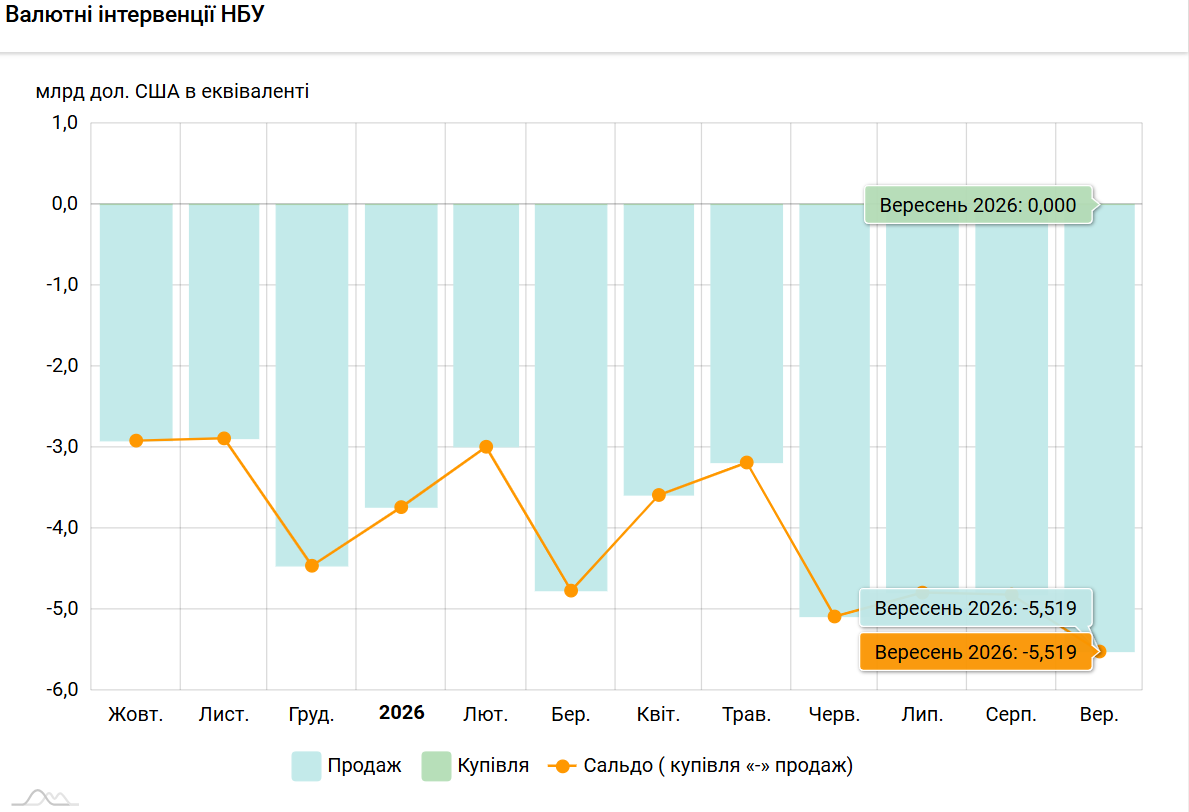
Станом на 1 жовтня 2026 року ЗВР України становили близько $47,1 млрд. Але з огляду на активне зростання обсягів інтервенцій із продажу долара в жовтні для підтримки гривні, обсяги міжнародної допомоги та скорочення експорту я не бачу можливості збільшити золотовалютні резерви до $70 млрд на кінець цього року, як раніше прогнозував НБУ.
Найімовірніше, регулятор скоригує свій прогноз уже найближчим часом. У листопаді цього року, за моїми прогнозами, ЗВР перебуватимуть у межах $41−44,5 млрд. Для підтримки гривні на міжбанку, за моїми розрахунками, Нацбанку доведеться витратити з резервів щонайменше $5,3−7,1 млрд.
Контроль за інфляційними процесами в країні та дії Нацбанку для збереження інтересу населення до гривневих інструментів. З огляду на прискорення інфляції в Україні, Нацбанку доведеться найближчим часом знову повернутися до питання підвищення облікової ставки, а 29 жовтня цього року — підвищити її щонайменше на 0,5−1 відсотковий пункт, із 16% до 16,5−17% річних. Ба більше, це питання гостро постане й на останньому засіданні Правління НБУ з питань грошово-кредитної політики в середині грудня 2026 року.
Наслідки обстрілів української території росією, настрої та дії населення і бізнесу щодо купівлі та продажу валюти на внутрішньому ринку, ринок ОВДП.
Додаткове фінансування для відновлення критичної інфраструктури, а також проходження цієї важкої зими — окреме серйозне завдання для уряду в листопаді цього року, розв'язання якого потребуватиме, за моїми розрахунками, ще щонайменше $2−3 млрд екстрених фінансових вливань.
Для їх отримання уряду потрібно буде активізувати роботу з нашими західними партнерами та збільшити запозичення на внутрішньому ринку через продаж ОВДП.
Не виключено, що для цього Мінфіну доведеться дещо підвищити дохідність облігацій: максимум на 0,25−1 відсотковий пункт річних до поточних рівнів, переважно за паперами зі строком обігу від 1−1,5 року і більше.
Крім того, Мінфін продовжить практику максимальної заміни чинних ОВДП на довгостроковіші папери та активно залучатиме до цього процесу державні банки.
ОВДП, що перебувають в обігу, за номінально-амортизаційною вартістю
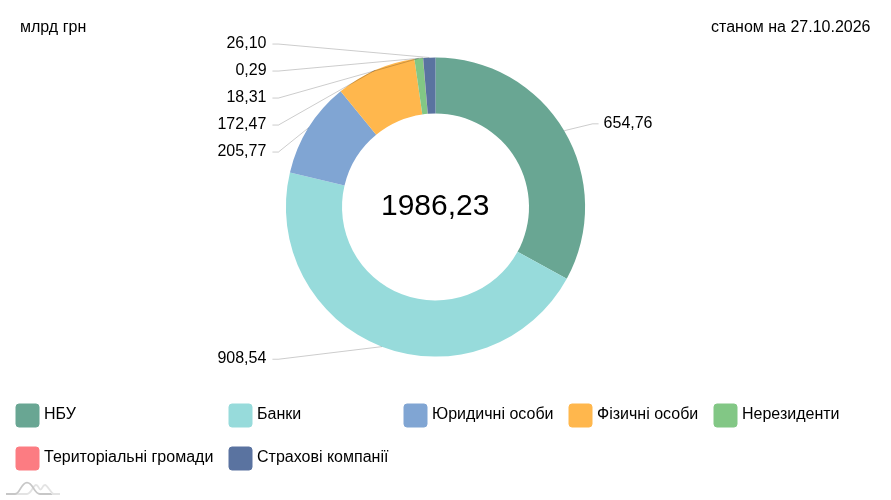
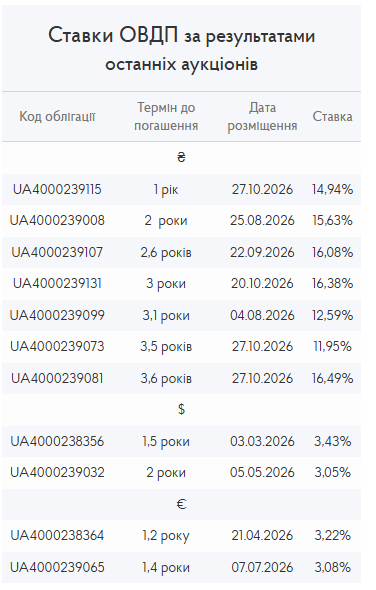
Мінфін віддаватиме перевагу активному розміщенню гривневих паперів і не надто поспішатиме з новими розміщеннями валютних ОВДП.
Читайте також: Доходи бюджету злетіли на 52%: чому державі доведеться скорочувати видатки
Щодо поведінки населення та бізнесу, то попит на валюту в листопаді, за моїми прогнозами, зросте. Для бізнесу це буде пов'язано з необхідністю задовольняти поточні потреби в імпортній продукції (від товарів широкого вжитку до забезпечення потреб ЗСУ), а для населення — з бажанням захиститися від інфляції та девальвації гривні.
У підсумку я прогнозую в листопаді зростання попиту на валюту як на готівковому ринку, так і через купівлю на валютні картки.
Операції фізичних осіб із купівлі/продажу іноземної валюти
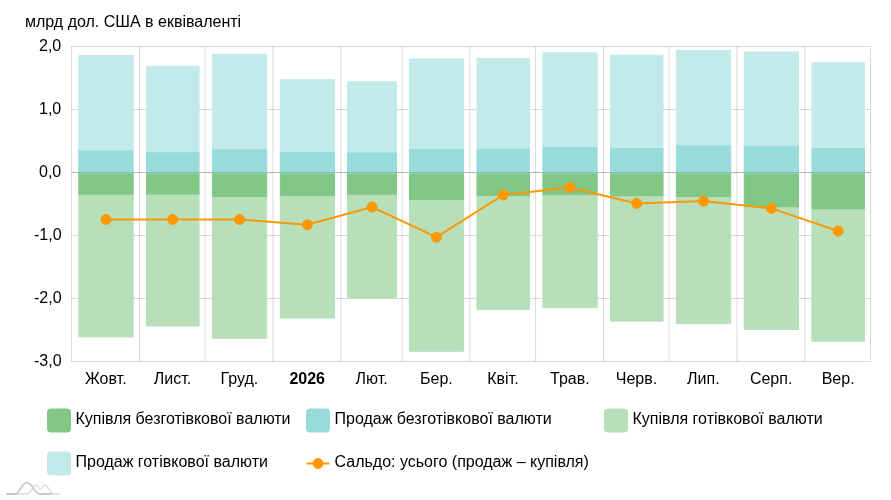
Різниця між обсягами валюти, яку купує населення, та сумами валюти, яку громадяни продають, у листопаді зросте, за моїми прогнозами, до $1,6−2,3 млрд.
Нацбанку доведеться періодично активно продавати валюту банкам на міжбанку для підтримання їхніх валютних позицій і виконання відповідних зобов'язань перед клієнтами — фізичними особами.
Міжбанк. Нацбанку доведеться практично щодня брати участь у торгах зі своїми інтервенціями з продажу долара. З огляду на реалії, Нацбанк залишатиметься головним продавцем валюти протягом усього листопада, й саме його тактика проведення цих операцій формуватиме курсовий тренд на міжбанківському валютному ринку.
Опосередковано це також впливатиме на поведінку готівкового ринку. НБУ продовжить повністю контролювати ситуацію на валютному ринку, але це потребуватиме значних витрат резервів та оперативної реакції на будь-які зміни як на зовнішньому ринку в парі євро/долар, так і на нашому внутрішньому міжбанку.
Готівковий ринок. Робочий спред за доларом у більшості обмінників фінансових компаній і касах банків становитиме в листопаді від 20 до 30 копійок, а за євро — у межах від 20 до 70 копійок. Але залишаться й обмінники, які продовжать встановлювати спред між курсами купівлі та продажу як долара, так і євро в межах до 1 гривні.
Найширшим спред буде на початку листопада, коли на тлі проміжних виборів у США зовнішні ринки сильно лихоманитиме в парі євро/долар. Український валютний ринок оперативно реагуватиме на це як на міжбанку, так і в готівковому сегменті.
Крім того, фінансисти розширюватимуть спред за доларом та євро в періоди публікації найважливіших економічних новин.
За моїми прогнозами, тенденція до контрольованої Нацбанком девальвації в листопаді поки що збережеться.
Щоденні обсяги торгів на міжбанку в системі Bloomberg у листопаді, за моїм прогнозом, становитимуть від $260 млн до $380 млн. За наявності золотовалютних резервів у межах $41−44,5 млрд у НБУ збережуться всі важелі для управління та повного контролю за валютним ринком України.
Основними покупцями валюти на торгах у листопаді будуть державні структури, підприємства ВПК, енергетики, імпортери енергоносіїв і ритейлери.
А головними продавцями на ринку залишаться НБУ, аграрії, IT-сектор і частково імпортери ВПК, яким дозволено торгувати на зовнішньому ринку продукцією подвійного призначення.
НБУ продовжить політику гнучкого курсоутворення з основним завданням згладжування коливань курсу долара на міжбанку, а опосередковано — і курсу євро.
Рівень котирувань купівлі/продажу безготівкового долара на торгах у листопаді, за моїм прогнозом, перебуватиме в межах 44,60−46,10 гривні за долар і, відповідно, 50,40−52,50 гривні за євро. А на готівковому ринку курси продажу валюти в обмінниках будуть на 15−25 копійок вищими за котирування міжбанку.
Як уберегти свої гроші від знецінення в листопаді
Тим, хто перебуває в Україні, я б радив розподіляти грошові заощадження в такому співвідношенні:
-
До 45% — у гривневих інструментах (ОВДП, депозити, можливо, деякі облігації відомих емітентів).
-
До 55% — у валютних інструментах (валютні ОВДП, депозити, готівкова валюта). При цьому в доларах — близько 45% від суми валютних заощаджень, у євро — близько 45%, у швейцарських франках — до 5% і в золоті — до 5%.
Тим, хто перебуває за кордоном і не планує протягом найближчого року повертатися в Україну:
-
До 50% — у національній валюті країни перебування (переважно це можуть бути депозити в банках або облігації відомих у цьому регіоні емітентів, тобто інструменти з фіксованою дохідністю, номіновані в місцевій валюті).
-
До 50% — у валютних інструментах у доларах та євро (казначейські зобов'язання США, депозити, можливо, акції світових «блакитних фішок», номіновані в доларах США або євро).
Як завжди, з огляду на напружену геополітичну та воєнну ситуацію у світі, я б обов'язково переглядав усі зазначені пропорції своїх грошових заощаджень щонайменше раз на 1,5−2 місяці. І вносив би відповідні корективи залежно від ситуації, що складатиметься на той момент.
Автор:
Джерело:
Мінфін

Коментарі