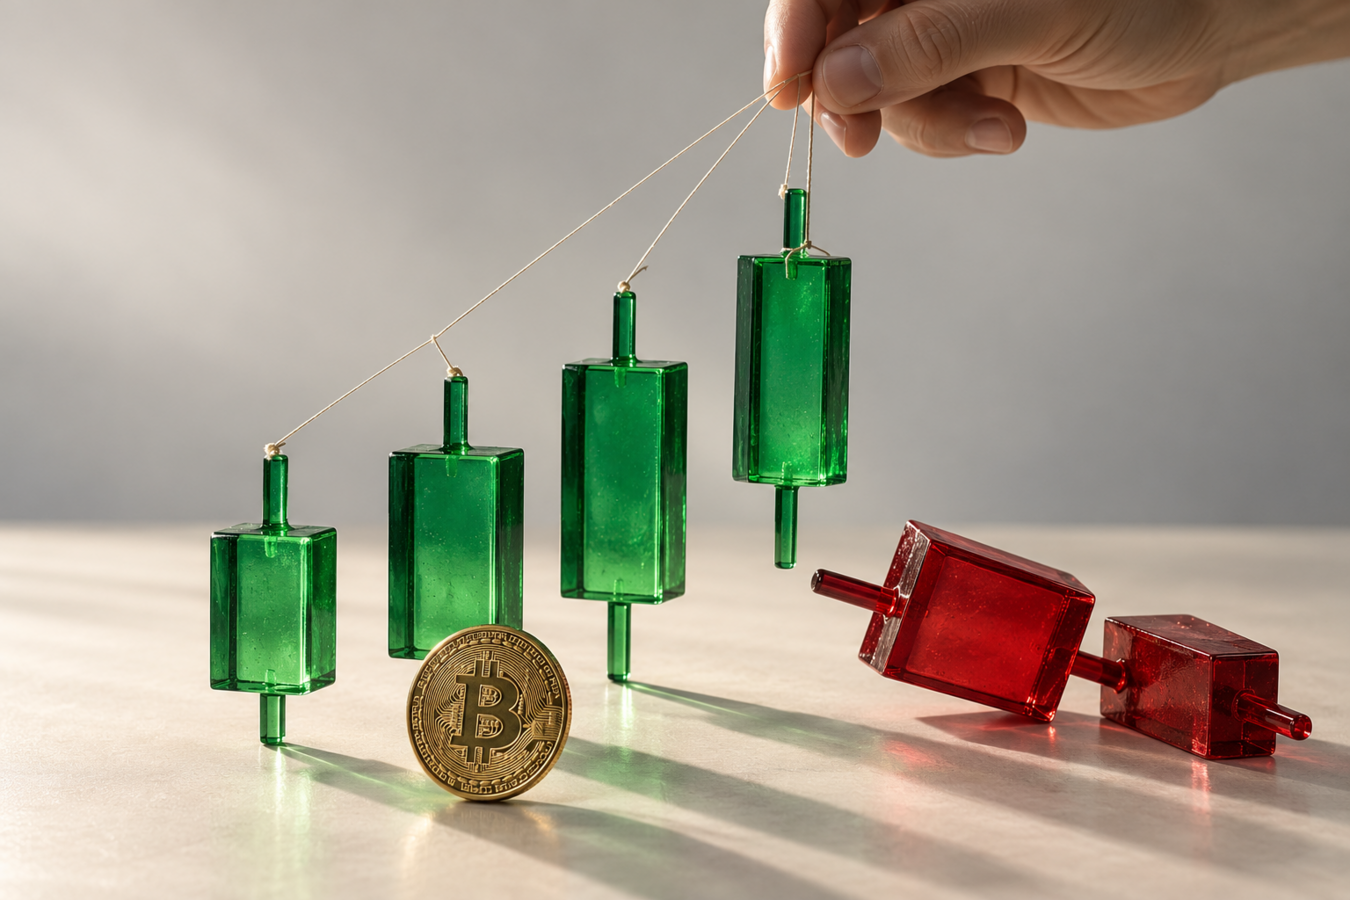
На крипторинку не кожен зелений графік чи активний стакан свідчить про справжній попит. За ними можуть стояти штучні обсяги, фіктивні заявки або скоординований розгін ціни. Такі прийоми часом подають як цілком легальні стратегії заробітку, хоча їх застосування може загрожувати блокуванням акаунта, а іншим трейдерам — збитками через оманливі сигнали. Як відрізнити допустиму стратегію від маніпуляції чи обходу правил і не стати учасником схеми або її жертвою? Розберемо механіку кількох поширених практик.
19 жовтня 2026, 16:30
Фальшивий попит, справжні збитки: як працюють популярні криптосхеми
Воштрейдинг: навіщо трейдеру торгувати із собою
Воштрейдинг — це проведення штучних угод між підконтрольними рахунками або учасниками, які діють за домовленістю. У торговій стрічці з’являються купівлі та продажі, але фактичний власник активу не змінюється або угоди узгоджують для імітації незалежної торгівлі. Таку практику використовують, щоб створити ілюзію високої ліквідності, підняти токен у рейтингах або накрутити оборот заради торгових бонусів і призів у конкурсах.
Для окремого користувача спокуса може полягати в розрахунку отримати від платформи більше винагород, ніж буде витрачено на комісії. У користувацьких гайдах таку практику можуть подавати як спосіб підвищити місце в рейтингу трейдерів. Проте публікація подібних порад не означає їхньої допустимості: наприклад, у правилах конкурсу Binance Alpha воштрейдинг прямо названий підставою для позбавлення права на винагороду.
Наслідки цієї практики мають два виміри:
-
Для самого трейдера — блокування акаунта та коштів. Умови OKX забороняють воштрейдинг і дозволяють обмежити чи припинити доступ до акаунта, заблокувати операції або заморозити кошти за виявлення чи обґрунтованої підозри в такій діяльності. А правила VIP Referral Program від Bybit передбачають за воштрейдинг скасування винагород і право призупинити або закрити пов’язані акаунти без попередження.
-
Для решти ринку — оманливе уявлення про ліквідність. Намальовані обсяги створюють хибну впевненість, що актив легко продати. Проте історія штучних угод не гарантує наявності незалежних покупців у момент виходу з позиції.
Водночас висока частота угод сама по собі не є порушенням: трейдер може багато разів купувати й продавати актив незалежним учасникам ринку. Проблема виникає, коли торгівлю навмисно імітують через власні рахунки або домовленості з іншими. На американському ринку цінних паперів угоди без зміни фактичного власника, покликані створити видимість торгової активності, також є забороненою маніпуляцією.
Спуфінг і леєринг: фальшиві сигнали у стакані
Спуфінг — це розміщення фіктивних заявок у біржовому стакані, щоб створити ілюзію високого попиту чи пропозиції та спровокувати інших трейдерів на вигідні маніпулятору дії. Коли такі заявки виставляють на кількох цінових рівнях, практику називають леєрингом. Від початку їх планують скасувати до виконання: вони потрібні для впливу на чужі рішення, а не для справжньої купівлі чи продажу.
Наприклад, побачивши величезну «стіну покупців», трейдери можуть сприйняти її як підтримку ціни та почати купувати. Маніпулятор використовує цей попит, щоб продати власні токени за вигіднішою ціною, після чого прибирає фіктивну заявку. Покупці залишаються з позиціями, відкритими на основі підтримки, якої насправді не було. Дзеркальний варіант — «стіна продавців», яка спонукає інших продавати й допомагає маніпулятору купити дешевше.
Ризики цієї практики:
-
Для маніпулятора — обмеження або блокування акаунта. Слабший нагляд за окремими крипторинками не означає дозволу на спуфінг. Наприклад, OKX Singapore прямо забороняє спуфінг і леєринг та передбачає можливість обмежувати доступ трейдерів. На американському ринку акцій такі маніпуляції також заборонені й можуть призводити до кримінальної відповідальності.
-
Для решти трейдерів — угоди на основі хибного сигналу. «Стіна» у стакані показує заявку, яку можна скасувати, а не вже здійснену купівлю чи продаж. Якщо рішення спирається лише на її розмір, очікувана підтримка або опір можуть зникнути ще до виконання угоди.
Водночас скасування заявки саме по собі не є доказом маніпуляції: трейдери та маркетмейкери можуть законно змінювати котирування відповідно до ринку. Постійне зникнення великих заявок перед можливим виконанням — привід насторожитися й не покладатися на таку «підтримку», але недостатня підстава, щоб однозначно встановити спуфінг.
Фармінг бонусів та аірдропів: коли багато гаманців стають порушенням
Фармінг — це практика виконання визначених завдань (тестування мережі, торгівля, поповнення балансу) заради отримання винагород: безкоштовних токенів від нових проєктів (аірдропів) або бонусів від бірж. Сама по собі участь у таких програмах цілком легітимна, адже проєкти самі закладають ці бюджети для залучення реальних користувачів.
Межа порушення проходит там, де учасник починає обходити правила акції. Коли одна людина створює десятки чи сотні підконтрольних адрес, видаючи їх за різних незалежних користувачів, це називають сибіл-фармінгом. На навчальних курсах це часто подають як «масштабування заробітку», однак технічна можливість керувати мережею гаманців не означає, що це дозволено регламентом.
Використання сибіл-схем має ризики для обох сторін:
-
Для самого фармера: витрати на мережеві комісії, оренду проксі та час уже понесені, тоді як винагороду можуть не нарахувати за результатами фінальної перевірки. Наприклад, Optimism повідомив про додаткове виключення 17 000 адрес із першого аірдропу після перевірки на сибіл-активність і перерозподіл 14 млн OP між рештою учасників. Bybit також прямо передбачає дискваліфікацію за реєстрацію багатьох акаунтів заради бонусів.
-
Для спільноти: масова імітація нових користувачів може зменшувати частку винагороди для інших учасників проєкту.
Водночас сам факт володіння кількома гаманцями не є порушенням, адже це нормальна практика для розділення ризиків та безпеки. Головне застереження стосується саме штучного обходу обмеження «один бонус в одні руки».
Памп і дамп: коли «спільний заробіток» стає маніпуляцією
Суть схеми памп і дамп полягає в штучному розгоні ціни малоліквідного токена задля продажу власних позицій залученим покупцям. Організатори заздалегідь накопичують актив за низькою ціною, після чого закликають спільноту до масових покупок та активно просувають токен у соцмережах. Коли хвиля попиту від сторонніх трейдерів піднімає ціну, організатори непомітно фіксують прибуток їхнім коштом.
У закритих каналах це часто подають як «командну стратегію», де учасникам обіцяють можливість зайти раніше за решту ринку. Технічно це нагадує звичайний маркетинг проєкту, а платний VIP-доступ продають під виглядом переваги — гарантії дізнатися назву токена раніше за інших.
Ключова відмінність від легального просування полягає в конфлікті інтересів та омані. Самі по собі спільні покупки, обговорення чи реклама активу не є порушенням. Маніпуляція виникає тоді, коли попит розганяють штучно, закликаючи людей купувати заради подальшого зростання, поки самі ініціатори вже виходять з активу.
Для учасника виникають одразу два ризики:
-
Санкції біржі. Скоординований розгін ціни з подальшим продажем активу залученим учасникам може порушувати правила проти ринкових маніпуляцій. Bybit прямо описує таку поведінку як порушення. Підозріла активність може спричинити перевірку й тимчасові обмеження, а підтверджене порушення — постійне блокування акаунта.
-
Торгові збитки. Спроба «заробити разом із групою» спирається на ілюзію рівних умов. Організатори могли купити задовго до сигналу й за значно нижчою ціною. Коли починається масовий продаж, покупців за поточною ціною бракує, котирування падають, а вийти за показаною на екрані вартістю не вдається.
Навіть якщо трейдер розуміє механіку й розраховує «продати раніше за інших», він не знає обсягу запасів організаторів і моменту, коли вони почнуть виходити. Ранній сигнал може означати лише те, що його отримано раніше за частину групи, але вже після того, як позиції ініціаторів сформовані.
Фронтранінг і сендвіч-атаки: прибуток із чужої угоди
На децентралізованих біржах (DEX) транзакція потрапляє в публічну чергу (мемпул) ще до її виконання в блоці. Спеціальні боти відстежують такі незавершені операції й намагаються провести власну угоду раніше за користувача, щоб заробити на майбутній зміні ціни. Таке випередження називають фронтранінгом.
Найпоширенішим його різновидом є сендвіч-атака. Виявивши велику купівлю токена, бот за рахунок вищої комісії купує той самий актив першим, штучно підвищуючи його ціну. Далі виконується угода звичайного трейдера, але вже за гіршим курсом. Одразу після цього бот фіксує прибуток, продаючи придбані токени. Чужа транзакція опиняється ніби в затиску між двома операціями атакувальника.
У цій механіці виникають такі ризики:
-
Для творців та користувачів ботів: Вони діють за принципом «код дозволяє», однак гарантованого доходу тут немає. Прибуток залежить від перегонів швидкості з іншими ботами та високих мережевих комісій (gas). Неуспішна спроба перехопити транзакцію часто закінчується прямим збитком через згорання комісії. Крім того, регуляторна оцінка маніпулювання порядком транзакцій у багатьох юрисдикціях стає дедалі суворішою.
-
Для звичайного трейдера (фінансові збитки): Головна загроза — купівля активу за суттєво гіршою ціною, ніж очікувалося. Рівень збитку напряму залежить від налаштувань прослизання (slippage): що вищий цей допуск, то більше простору отримує бот для штучного розгону ціни вашим коштом.
Водночас не кожна автоматизована торгівля чи вилучення MEV є атакою — сюди також належить легітимний арбітраж між біржами. Головна відмінність сендвіча полягає саме в цілеспрямованому погіршенні умов для конкретного покупця. Для захисту від таких атак трейдерам варто використовувати приватні RPC-вузли (наприклад, Flashbots) та контролювати допустиме прослизання в налаштуваннях гаманця.
Як не стати учасником схеми або її жертвою
Хоча подібних схем у криптотрейдингу значно більше, у них часто повторюються ті самі прийоми: імітація попиту й торгової активності, обхід правил отримання винагород або заробіток на погіршенні чужих угод. Саме на ці ознаки варто звертати увагу, оцінюючи нову «стратегію заробітку», торгового бота чи сигнал із каналу.
Щоби зменшити ризик скасування винагород, блокування акаунта, заморожування коштів або відповідальності за маніпуляції, перед використанням стратегії чи бота варто з’ясувати, звідки саме береться прибуток і чи відповідає механіка правилам платформи та закону. Особливої уваги потребують пропозиції імітувати попит, приховувати зв’язок між акаунтами або багаторазово отримувати винагороду, призначену для одного учасника. Наявність навчального гайда, поради від популярного трейдера чи успішних прикладів не підтверджує дозволеності таких дій.
Наступний крок — перевірити правила конкретної платформи. Дозвіл на ботів не поширюється автоматично на будь-яку їхню поведінку, а можливість створювати субакаунти не означає права торгувати між ними заради штучного обороту. Якщо умови залишають питання, краще отримати письмове роз’яснення підтримки до запуску стратегії та внесення коштів.
Для захисту від чужих маніпуляцій важливо перевіряти, що стоїть за привабливим торговим сигналом. Насторожити можуть:
-
Високі обсяги за слабкої ліквідності. Оборот виглядає значним, але навіть помірна угода здатна суттєво зрушити ціну.
-
Великі заявки, які регулярно зникають перед виконанням. Видима підтримка чи опір можуть не витримати навіть наближення ціни.
-
Короткі сплески активності без продовження попиту. Початковий стрибок ще не підтверджує стійкості руху.
-
Скоординовані заклики купувати за відліком. Особливо якщо ранній сигнал продають окремо, а учасників заохочують залучати нових покупців.
Такі ознаки варто оцінювати разом, зіставляючи стакан із виконаними угодами та поведінкою ціни. На децентралізованих біржах додатково важливо контролювати допустиме прослизання й перевіряти можливості захищеного надсилання транзакцій: правильне рішення про купівлю не захищає від невигідного виконання.
Окрема зникла заявка чи невдалий пробій не доводять маніпуляції. Проте для відмови від угоди не потрібно встановлювати чужий намір. Достатньо, що джерело обіцяного заробітку незрозуміле або рішення залежить від сигналу, надійність якого не вдається підтвердити.
Автор:
Джерело:
Мінфін

Коментарі