
Українським ФОП доступно кілька способів приймати оплату карткою: від класичного POS-термінала до смартфона, QR-коду або платіжного посилання. Вибір залежить від формату бізнесу, а витрати можуть складатися не лише з комісії за кожну операцію, а й із щомісячної плати за обладнання. Для частини підприємців обов'язок забезпечити безготівкову оплату поки відклали. Розбираємося, які платіжні інструменти пропонують банки, скільки вони коштують і на що звернути увагу під час підключення.
18 листопада 2026, 12:52
POS-термінал чи смартфон: як ФОП приймати оплату карткою та скільки за це платити
Кому з ФОП поки не обов'язково приймати оплату карткою
Наприкінці 2025 року підприємці першої групи єдиного податку мали готуватися до нової вимоги. З 1 січня 2026 року вони повинні були забезпечити покупцям можливість безготівкової оплати. Про це Мінфін повідомляв 21 листопада 2025 року.
Проте наприкінці грудня уряд змінив строки. Постановою № 1768 від 29 грудня 2025 року обов'язок відтермінували для кількох категорій торговців.
За роз'ясненням Державної податкової служби від 1 січня 2026 року, це стосується:
- ФОП першої групи єдиного податку;
- торговців, які використовують торгові автомати;
- підприємців, які здійснюють виїзну або виносну торгівлю;
- продавців власноручно вирощеної або відгодованої продукції.
Для них вимога почне діяти через три місяці після припинення або скасування воєнного стану.
Окремо передбачено звільнення для торговців на територіях громад, де тривають бойові дії, які перебувають під тимчасовою окупацією або в оточенні. Воно діятиме ще три місяці після припинення бойових дій, деокупації чи звільнення території від оточення.
Йдеться саме про відтермінування, а не скасування вимоги. Іншим підприємцям потрібно орієнтуватися на загальні правила обов'язкового забезпечення безготівкових розрахунків.
POS-термінал, смартфон чи QR-код: як ФОП приймати оплату
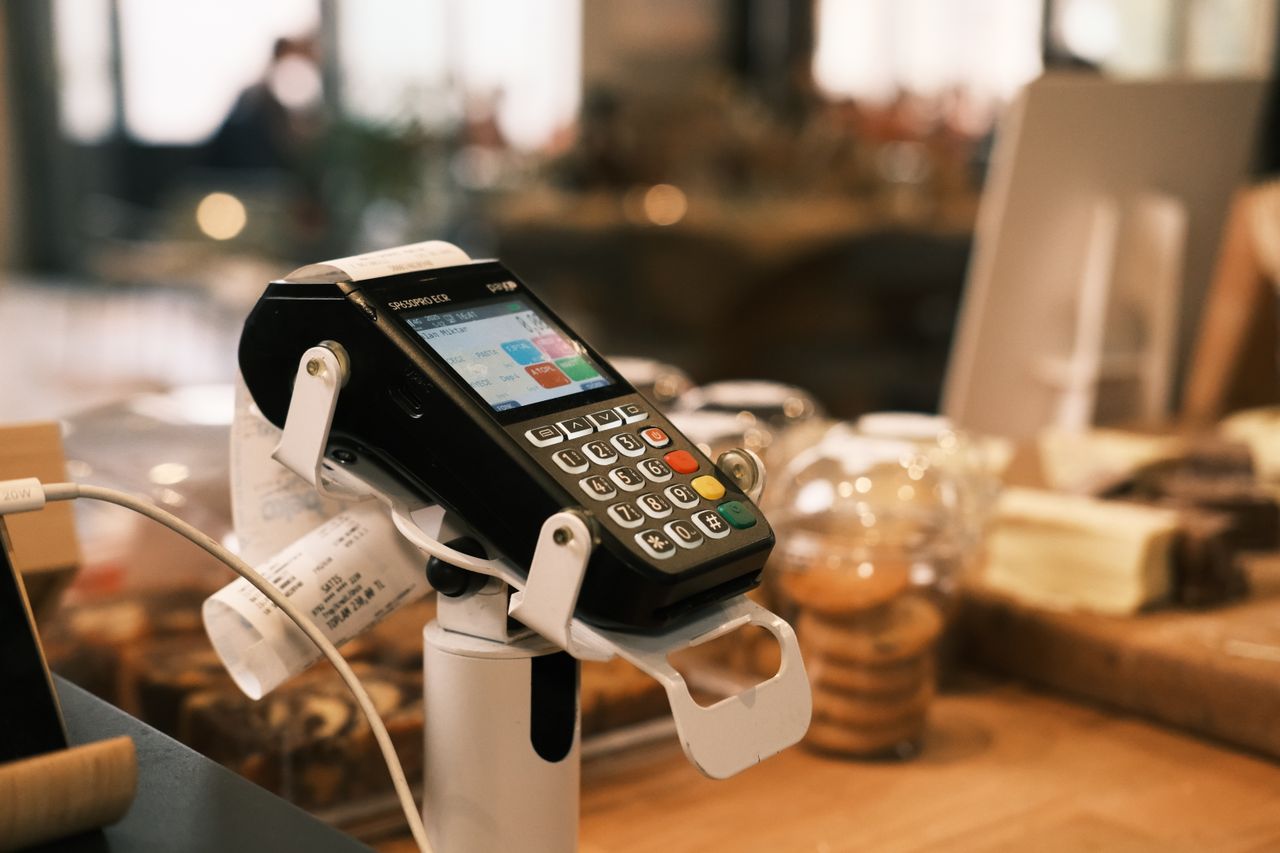
Підприємці можуть обирати між кількома видами еквайрингу. Найпоширеніший варіант для стаціонарних магазинів, аптек і закладів харчування — фізичний POS-термінал. Він приймає банківські картки та безконтактні платежі зі смартфонів і смартгодинників.
Альтернатива — Tap to Phone. Ця технологія перетворює смартфон підприємця на платіжний термінал. Для цього потрібні спеціальний застосунок, модуль NFC та сумісний пристрій. У рішенні, про яке розповідає ПУМБ, смартфон має працювати на Android.
Директор департаменту платіжних рішень ПУМБ Дмитро Ляхов у коментарі 24 Каналу пояснив, що «для бізнесів, які працюють мобільно або мають невелику кількість транзакцій, хорошою альтернативою може стати сервіс Tap to Phone».
Tap to Phone — це формат підходить кур'єрам, майстрам сфери послуг, невеликим магазинам і підприємцям, які працюють на виїзді. Його перевага полягає у відсутності потреби в окремому POS-обладнанні.
Ще один варіант — Mini POS. Це компактний фізичний термінал, який за функціональністю наближений до звичайного POS-пристрою. За інформацією ПУМБ, він підтримує роботу з програмним РРО, але не має вбудованого принтера, тому чеки видає в електронному вигляді.
Для інтернет-магазинів і підприємців, які продають товари через соціальні мережі, підійде інтернет-еквайринг. Покупець переходить на платіжну сторінку або за посиланням і проводить оплату онлайн. Ще один спосіб — QR-код, який дає змогу перейти до платіжного сервісу без використання фізичного термінала.
Підприємець не обов'язково має обирати лише один варіант. Наприклад, магазин може використовувати POS-термінал у торговій точці, а для замовлень із сайту підключити інтернет-еквайринг.
Скільки коштує еквайринг для ФОП у 2026 році
Вартість приймання карткових платежів залежить від банку та умов обслуговування. Підприємцям варто порівнювати не лише відсоток комісії, а й щомісячну плату за користування терміналом.
За даними Мінфіну від 12 листопада 2026 року, комісія за приймання платежів через POS-термінал у ПУМБ, ПриватБанку, Ощадбанку та monobank становить 1,3% від суми операції.
Щомісячне обслуговування термінала в цих банках коштує від 300 до 500 грн: найдешевше воно обходиться у ПУМБ (300 грн), у ПриватБанку та Ощадбанку коштує 400 грн, а в monobank — 500 грн.
В Абанку комісія вища й становить 1,7% за операцію, а щомісячна плата за користування терміналом — 500 грн.
Для підприємців це означає, що під час вибору еквайрингу варто рахувати не лише відсоток від платежу, а й постійні витрати на обслуговування обладнання.
Окремі акційні умови пропонує ПУМБ. Для нових клієнтів-ФОП банк встановив комісію 1,1% за операцію. Підключитися до пропозиції можна до 31 грудня 2026 року, а пільгова ставка діятиме до 15 липня 2027-го. Вона доступна підприємцям, які на момент початку акції не мали в банку поточного рахунку та договору еквайрингу.
Різниця між тарифами може бути відчутною для бізнесу з великим оборотом. Наприклад, якщо підприємець щомісяця приймає карткові платежі на 100 тис. грн, комісія 1,3% становитиме 1300 грн, а 1,7% — 1700 грн. Різниця дорівнює 400 грн. До цих витрат потрібно додати щомісячну плату за термінал.
Варто враховувати, що наведені ставки стосуються фізичних POS-терміналів. Умови для мобільного та інтернет-еквайрингу потрібно перевіряти окремо.
Коли смартфон може замінити платіжний термінал
Tap to Phone дає змогу приймати безконтактні платежі без окремого обладнання. Підприємець встановлює застосунок на сумісний смартфон, після чого покупець може прикласти до нього картку або телефон із підтримкою безконтактної оплати.
У ПУМБ такий сервіс працює під назвою «ПУМБ Термінал». За інформацією банку, підключення безкоштовне, щомісячної абонентської плати немає. Для нових клієнтів-ФОП, які відповідають умовам пропозиції, комісія становить 1,1% за операцію.
Проте мобільний еквайринг має технічні обмеження. Зокрема, для описаного рішення потрібен Android-смартфон із NFC. Якщо підприємець планує обладнати кілька робочих місць, доведеться забезпечити кожного працівника сумісним пристроєм.
Для магазинів із кількома касами або великим потоком покупців фізичні термінали можуть бути зручнішими. Mini POS дає змогу зберегти окреме обладнання для кожного працівника, але не займати багато місця.
Які зміни НБУ стосуються еквайрингу та онлайн-оплат
У травні 2026 року Національний банк оновив правила роботи з платіжними інструментами. Зміни стосуються прозорості операцій, інформації про отримувача коштів і правил надання послуг еквайрингу фізичним особам.
Зокрема, банки та інші еквайри мають передавати інформацію, яка дає змогу ідентифікувати отримувача платежу. Для ФОП це реєстраційний номер облікової картки платника податків або передбачені законодавством паспортні дані.
Також НБУ визначив, у яких випадках еквайринг може надаватися фізичним особам. Це стосується офіційно зареєстрованих волонтерів, а також людей, які мають договірні відносини з підприємством, що уклало договір еквайрингу. Серед прикладів Мінфін називає продавців уживаних товарів на цифрових платформах та офіціантів, які отримують чайові.
Оновили й вимоги до платіжних квитанцій. У них мають зазначатися інформація про отримувача, сума комісії, призначення платежу та код категорії діяльності отримувача (MCC). Під час онлайн-оплати еквайр також повинен повідомити користувачеві своє повне найменування до початку проведення операції.
Що врахувати під час вибору еквайрингу
Найнижча комісія не завжди означає найвигіднішу пропозицію. Підприємцю потрібно врахувати всі витрати: плату за термінал, обслуговування, підключення, можливі інтеграції та умови зарахування коштів.
«Найпоширеніша помилка — орієнтуватися виключно на розмір комісії за операцію», — каже Дмитро Ляхов (ПУМБ).
За його словами, важливо також оцінити зручність підключення, обслуговування та можливість інтеграції з касою або програмним РРО.
Для невеликого бізнесу, який працює на виїзді, смартфон із Tap to Phone може стати достатнім рішенням. Стаціонарним магазинам із кількома касами доцільніше розглядати фізичні термінали. Інтернет-магазинам потрібен інтернет-еквайринг, а підприємцям, які поєднують офлайн- та онлайн-продажі, може знадобитися кілька інструментів.
Для ФОП вибір еквайрингу поступово стає не лише питанням виконання вимог законодавства. Це також спосіб оптимізувати витрати на приймання платежів і запропонувати покупцям зручний розрахунок незалежно від того, де відбувається продаж.
Автор:

Джерело:
Мінфін

Коментарі