Купити актив — ще не означає інвестувати. Ми спробували порахувати, що відбувається з портфелем за рік, якщо власник не приділяє йому увагу, і скільки на цьому можна втратити. А також з’ясували, як влаштований річний формат фінансового планування для клієнтів Oschadbank Premium Banking, створений саме для того, щоб гроші працювали на конкретні цілі, а не просто лежали в активах.
Актуально
22 жовтня 2026, 10:00
Купив і забув: як портфель на мільйон гривень за рік може недорахуватися 49 тисяч
Інвестувати стало легко, складне починається потім
Ще декілька років тому приватне інвестування в Україні було заняттям для вузького кола. Сьогодні це звичайна практика: щоб купити державні облігації чи зайти у фонд, достатньо застосунку в телефоні та декількох тисяч гривень. Цифри це підтверджують. Станом на 1 вересня 2026 року портфель ОВДП у власності фізичних осіб перевищив 163 млрд грн — і це історичний максимум внутрішнього ринку держоблігацій. А за даними на 1 липня вкладення населення були на 59% більшими, ніж роком раніше, і частка громадян серед власників ОВДП за рік підвищилася з 5,1% до 7,6%. Люди почали пробувати інструменти, складніші за депозит.
На перший погляд, для інвестора придбання облігацій, акцій чи іншого активу виглядає, як фінальне рішення. Насправді це лише старт. Час іде, змінюються ставки, інфляція, курс і власні фінансові можливості. Портфель, який ще торік відповідав певній меті, поступово від неї віддаляється. Тому професійний підхід до капіталу означає не пошук ідеального активу, а керування грошима на дистанції.
Коли актив куплено, а стратегії немає
Людина може тримати ОВДП, депозити, валюту на рахунку, акції різних компаній. Але все це буде, радше, набором інструментів, ніж інвестиційним портфелем, доти, доки у грошей не з'являється призначення: заради чого вони працюють, як і протягом якого часу мають зростати, та наскільки сильно їм дозволено просідати.
Статистика свідчить про те, що більшість людей не обтяжують себе цими питаннями. За даними НБУ, станом на кінець серпня 2026 року українці тримали в банках близько 1,54 трлн грн, і лише 504,2 млрд грн із цієї суми припадало на строкові депозити. Решта — лежить на поточних рахунках і вкладах на вимогу, тобто не працює майже ніяк. До того ж, за статистикою Фонду гарантування вкладів, більшість строкових коштів розміщені на строк до трьох місяців, а частка вкладів понад рік не дотягує навіть до 1%. Тобто часто, маючи довгі цілі, люди інвестують, користуючись короткими інструментами.
Та й те, що працює, дає небагато. Середня ставка за строковими гривневими коштами фізосіб становила 12,6% річних при річній інфляції 8,1% у серпні 2026 року. З депозитного доходу утримують 18% податку і 5% військового збору. Після цього реальний приріст стає символічним, а для цілей на 5 чи 10 років такий інструмент просто не призначений.
Що може змінитися лише за рік
Візьмемо умовний приклад. На початку жовтня 2025 року інвестор мав мільйон гривень і, як людина обережна, розклав його наступним чином:
- 400 тис. грн — на річний гривневий депозит під 16%;
- 300 тис. грн — гривневі ОВДП, які в жовтні давали ~17%;
- 300 тис. грн — перевів в долари за курсом 41,142 грн і отримала приблизно $7 292.
Після цього до портфеля він не повертався жодного разу.
Тепер порахуємо, з чим інвестор прийшов до кінця вересня 2026 року:
- депозит приніс 64 тис. грн відсотків, які після оподаткування перетворились на 49 тис. грн;
- ОВДП дали 51 тис. грн чистими, оскільки цей дохід не оподатковується;
- валютна частина додала майже 28 тис. грн, переоцінившись разом із курсом, який на 25 вересня 2026 року становив 44,9729 грн за долар.
Разом виходить близько 128 тис. грн приросту, або 12,8% за рік. При інфляції 8,1% реальний результат склав ~4,5%. Не провал, але й не те, на що людина розраховувала, коли заходила в інструменти зі ставками 16% і 17%.
І ось що цікаво і ще не кидається в очі. Найгірше спрацювала саме валютна частина, яка дала 9,3%, проти 17% за облігаціями, хоча саме її зазвичай люди тримають «про всяк випадок» і майже ніколи не переглядають. Облікова ставка за цей рік теж не стояла на місці: вона трималася на рівні 15,5% із березня 2025 року, наприкінці січня 2026 року НБУ знизив її до 15%, 31 липня — повернув до 15,5%, а з 18 вересня — підвищив до 16%. Кожен із цих моментів був приводом перерахувати пропорції, якщо мета була вкласти гроші максимально ефективно. Той, хто цього не робив, отримав результат, який склався сам собою.
Сьогодні той самий портфель збирався б інакше. Індекс ставок за депозитами фізосіб UIRD на 25 вересня 2026 року показує 14,16% річних на дванадцять місяців, проти приблизно 16% рік тому, а гривневі ОВДП на первинному ринку дають орієнтовно від 15,2% до 16,5%. Портфель річної давнини не став поганим. Він просто припинив бути актуальним, і без щоквартального перегляду цього ніхто б не помітив. Саме для того, щоб помічати такі речі і коригувати портфель, залежно від мети, й існують створені професіоналами фінансові плани.
Той самий рік, але з виходом за кордон
Тепер уявімо, що інвестор не просто перевів 300 тис. грн у долари та залишив їх лежати, а вклав у фонд, що повторює американський індекс S&P 500. Це найпростіший і найпоширеніший у світі спосіб вкласти кошти в акції, коли не хочеш вибирати окремі компанії.
Розрахунок такий: 6 жовтня 2025 року індекс закрився на позначці 6 740 пунктів, а 25 вересня 2026 року був уже на рівні 7 743. У доларах це приблизно 14,9% за неповний рік. Додайте сюди переоцінку курсу, і ті самі 300 тис. грн перетворилися б приблизно на 377 тис. грн — приріст 25,6%. Портфель із такою валютною складовою загалом приніс би ~177 тис. грн, або 17,7%, замість 12,8%. Різниця майже 49 тис. грн на тому самому мільйоні.
Втім, тут варто згадати про три застереження. Заднім числом рахувати завжди легко: рік був для американського ринку вдалим, але акції так само вміють падати, і той, хто не готовий бачити мінус на рахунку, не має заходити в цей інструмент заради декількох зайвих відсотків. Далі — податки. Дохід за ОВДП не оподатковується, а прибуток від продажу закордонних активів для українського резидента обкладається 18% податку і 5% військового збору. Доки папір не проданий, платити нічого, але в підсумок цю різницю треба закладати відразу. І третє: розрахунок зроблено за самим індексом, без комісій фонду, які трохи зменшать результат.
Але цей приклад доводить те, що географія капіталу є ще одним параметром, який потребує перегляду разом із усіма іншими. Долари на рахунку і долари в роботі — це дві різні стратегії. У лінійці Oschadbank Premium Banking за цей напрямок відповідає пакет «Global Invest», який працює з ринками США та Європи і передбачає консультаційну підтримку з відкриття рахунку в закордонного брокера Interactive Brokers. Але сам собою доступ до ринку не вирішує нічого. Вирішує те, чи є у людини план, де прописано, яка частина капіталу працює за кордоном, навіщо та як довго.
З чого починається план
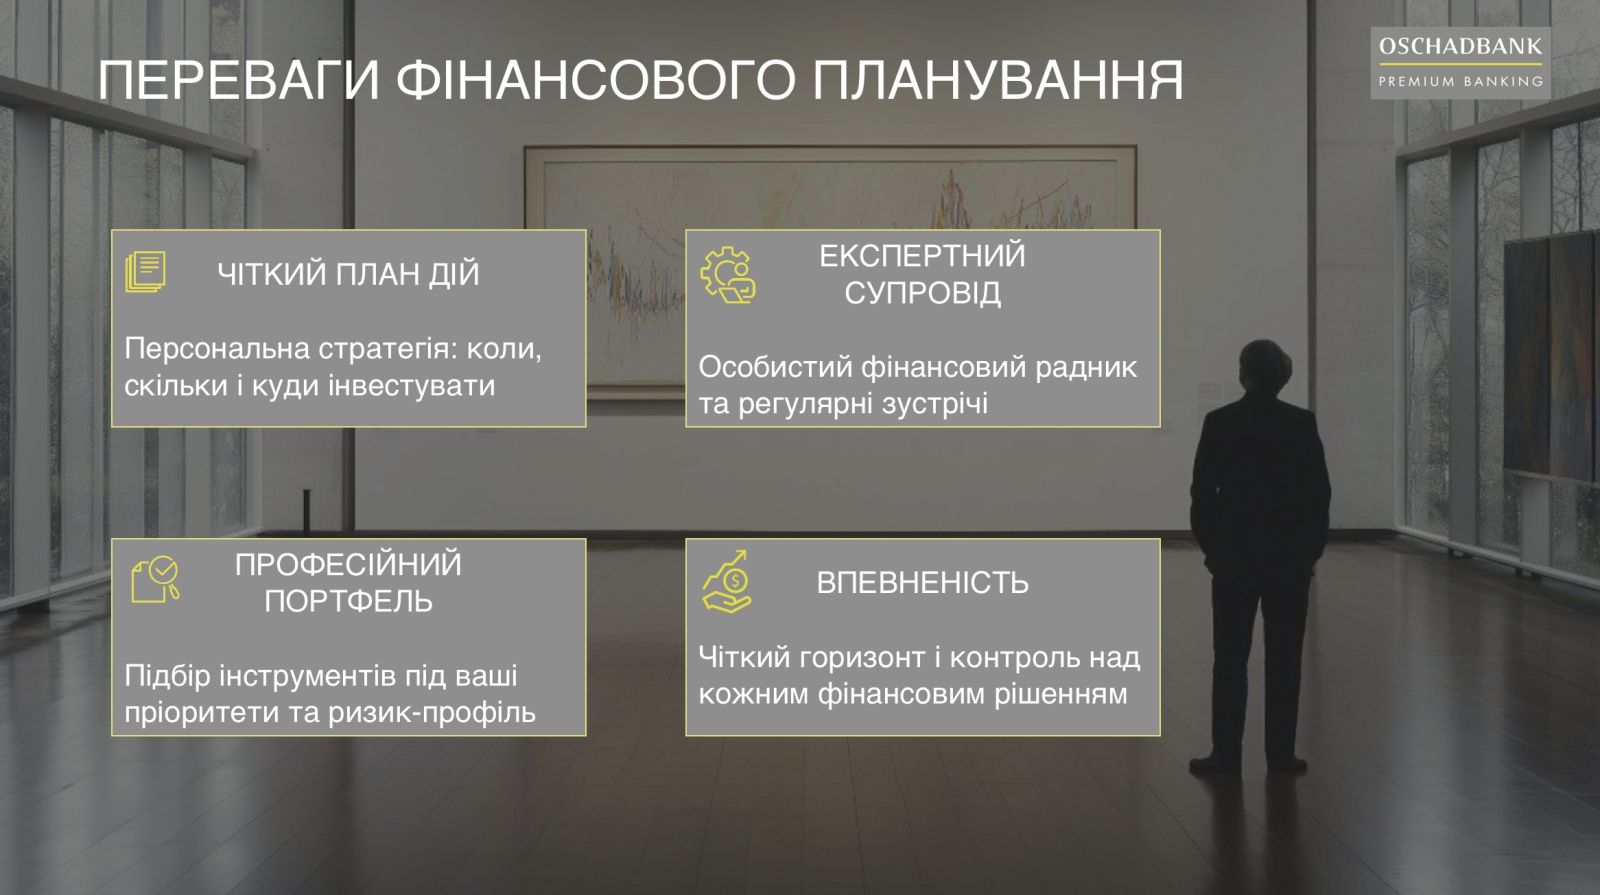
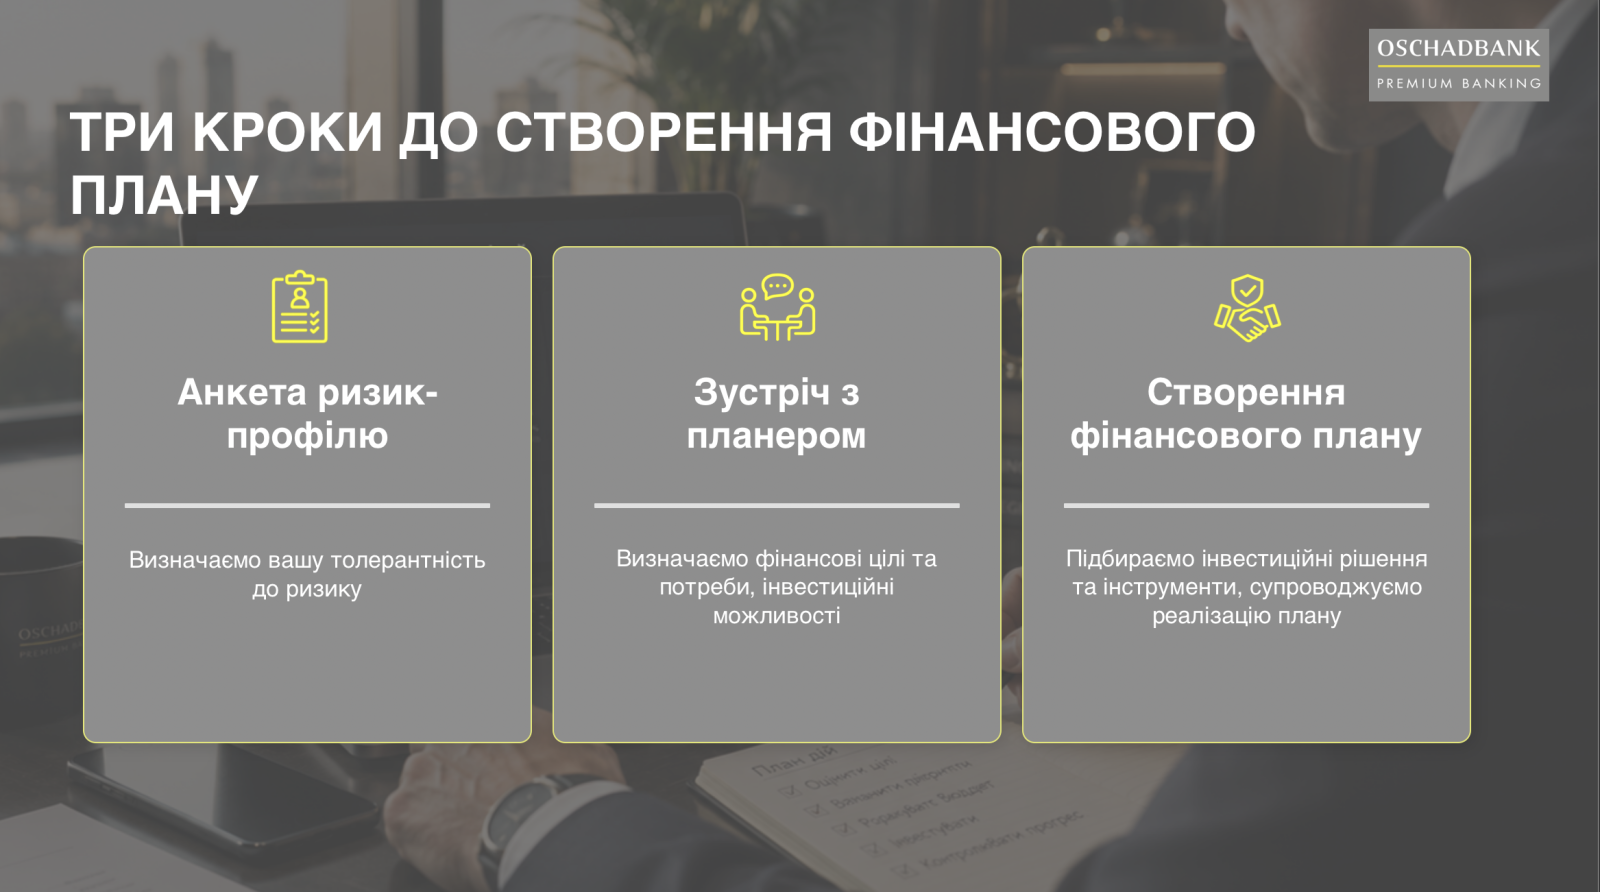
Робота над фінансовим плануванням стартує не з питання «куди вкласти», а з питання «для чого». Придбання житла, освіта дітей, пасивний дохід через п'ятнадцять років. У кожної мети своя сума, свій строк і свій допустимий ризик.
Далі йде оцінка ставлення інвестора до ризику. В Oschadbank Premium Banking це комбінація анкети, побудованої на міжнародних практиках wealth management, і розмови з аналітиком. Клієнт може заповнити анкету самостійно, але після неї обов'язково відбувається інтерв'ю, за результатами якого аналітик коригує висновок. Банк виділяє три профілі — від низького до високого. У портфелі з низьким профілем переважають інструменти з прогнозованою дохідністю, завдання яких зберегти капітал і захистити його від інфляції. Портфель з високим профілем орієнтований на приріст, гостріше реагує на ринок і сильніше коливається в короткому періоді.
На виході клієнт отримує не пораду на словах, а пакет документів: вхідні дані з доходами, витратами та цілями, готовий портфель, макроаналітику та допоміжні файли, на кшталт бюджету родини та моніторингу активів. Шлях від першої зустрічі до придбання перших активів займає зазвичай від двох до чотирьох тижнів.
Як план перетворюється на портфель
Базовий набір інструментів однаковий у всіх трьох пакетах і включає державні та корпоративні облігації, акції інвестиційних фондів і фондів нерухомості. Різниця в географії. Пакет «Invest in Ukraine» працює з локальним ринком. «Global Invest» розрахований на ринки США та Європи, тому додатково передбачає консультаційну підтримку з відкриття рахунку в закордонного брокера Interactive Brokers. «Invest Premium» поєднує обидва контури і дозволяє купувати акції окремих компаній безпосередньо, тоді як перші два пакети працюють лише з готовими фондами.
Рік, протягом якого до портфеля повертаються
Ось те, заради чого послуга задумана як річна. Протягом року відбуваються три квартальні моніторингові зустрічі та підсумкова наприкінці.
На квартальній аналітик перевіряє дисципліну — тобто, чи спрямовує клієнт заощадження на інвестиції і чи робить планові купівлі. Найдорожчі помилки приватний інвестор робить не через брак знань, а через емоції, коли закриває позиції на панічній новині або докуповує на ейфорії. Далі йде розбір портфеля з фактичним розподілом активів і дохідністю, свіжий макроогляд і, якщо пропорції збилися, пропозиції, що докупити чи скоротити.
При цьому банк консультує, а не керує грошима. Рішення щодо будь-якої угоди завжди за інвестором, операції він виконує сам за покроковим алгоритмом від аналітика. Позапланове ребалансування можливе за запитом, а перегляд самих цілей посеред року доступний у пакеті «Invest Premium». Наприкінці року договір не продовжується автоматично, і підсумкова зустріч дозволяє перерахувати модель, з огляду на нові цілі та макроумови, після чого клієнт вирішує, чи потрібен йому другий рік.
Що змінює ліцензія
Послуга фінансового планування надається на підставі ліцензії НКЦПФР № 34/21/2667/К01 від 01.08.2025, а напрямок «Інвестиційне консультування» Oschadbank Premium Banking зафіксував у переліку своїх послуг 21.11.2025, одним із перших серед українських банків.
Для клієнта це не формальність. Ліцензія забороняє пропонувати інструменти навмання. Перед рекомендацією аналітик зобов'язаний визначити цілі клієнта, оцінити його фінансовий стан, горизонт і ставлення до ризику, а саму пораду обґрунтувати, розкривши ризики, комісії й податки. Порада, всупереч узгодженому ризик-профілю, — це порушення, за яке банк відповідає перед регулятором, а інвестор має право поскаржитися до НКЦПФР. Натомість за ринковий результат банк не відповідає і податків не утримує, бо виступає консультантом, а не податковим агентом. Супровід забезпечують троє інвестиційних аналітиків і керівник.
Кому це підходить та скільки коштує
Пакет «Invest in Ukraine» коштує 20 тис. грн на рік, «Global Invest» — 25 тис. грн, «Invest Premium» — 45 тис. грн. Формального порогу входу немає, але в банку називають орієнтир. Послуга стає економічно виправданою, коли її ціна становить близько 2% від інвестиційного капіталу. Для базового пакета це приблизно мільйон гривень, для преміального — трохи більше двох.
Продукт молодий, його запустили в травні 2026 року. Але його логіка від віку продукту не залежить. Один раз вгадати вдалий актив може будь-хто. Дійти з ним до конкретної мети через рік, у якому змінилися ставка, інфляція і курс, вдається тим, хто до свого портфеля повертається.
Джерело:
Мінфін
сторінку переглядають
16 незареєстрованих відвідувачів.

Коментарі - 1