Внутренний долговой рынок уперся в потолок. На фоне дыры в бюджете на $27 млрд, институциональные инвесторы и банки практически остановили покупку ОВГЗ — их регуляторные лимиты исчерпаны. В итоге единственным локомотивом рынка стали обычные украинцы, которые ежемесячно вливают в бумаги рекордные 4 млрд грн ради высокой безналоговой доходности.
15 сентября 2026, 9:37
Читати українською
Аномалия госдолга: банки ушли, украинцы скупают ОВГЗ на миллиарды
Финансовый аналитика Андрей Шевчишин разбирает свежую аналитику: почему крупный капитал взял паузу, каков реальный потенциал внутренних займов и придется ли Нацбанку экстренно менять правила игры.
Причины падения активности ключевых игроков
По словам эксперта, факторы сворачивания заимствований кроются в поведении основных категорий инвесторов:
-
Банки как класс покупателей практически скрылись с рынка. Если в 2024 году они давали +20,2 млрд грн (пик), то в 2026-м минус 39 млн грн. В валютных ОВГЗ банки и юрлица стабильно в минусе с 2025 года. Причины — истощение лимитов бенчмарк-ОВГЗ для покрытия 60% обязательных резервов, падение чистой прибыли, регуляторные стимулы к кредитованию и наличие депозитных сертификатов с фиксированной ставкой 15,5%.
-
Физические лица остаются единственной растущей линией. Среднемесячный прирост вырос с 881−1181 млн грн/мес в 2023—2024 годах до 4089 млн грн в 2026 году. Однако это компенсирует максимум четверть того, что ранее обеспечивала банковская система. НБУ параллельно сокращает свой портфель.
-
Юридические лица и пассивные нерезиденты. Юрлица сократили покупки до менее 1 млрд грн в месяц и снижают валютный портфель. После обстрелов в августе-сентябре бизнес ищет капитал на собственное восстановление и логистику. Нерезиденты выходят из бумаг (прирост в 2026 году — всего 0,3 млрд грн).
-
Обмен коротких бумаг на длинные — не решение. Операции по 5−17 млн грн за раз по конвертации срочных ОВГЗ в бумаги с погашением через 2−3 года не привлекают свежие деньги, а только растягивают график выплат.
-
Повышение ставок не изменило аппетит рынка. Минфин не пошел на существенное повышение доходности, что также сдерживает спрос.
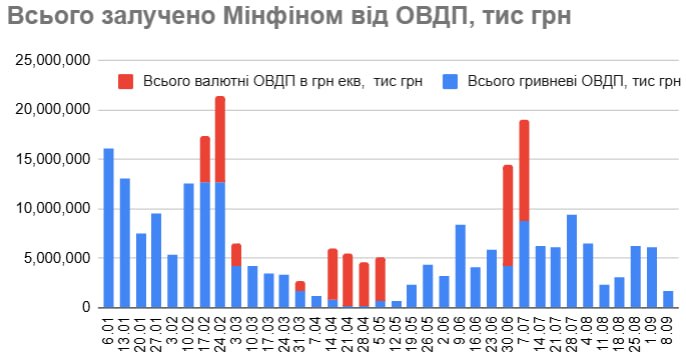
В результате реальный потенциал рынка сейчас составляет 4−5 млрд грн в месяц (около 1 млрд грн в неделю новых привлечений). Если Минфин привлекает больше, это возврат средств после погашений и выплаты процентов.
Проблема ликвидности и поиск новых стимулов
Внутренний рынок долговых бумаг столкнулся с жестким ограничением ресурсной базы. Ситуация, когда банки достигли потолка использования бенчмарк-ОВГЗ для выполнения резервных требований НБУ, лишила Министерство финансов главного локомотива продаж.
Сейчас регуляторы оказались перед дилеммой: НБУ может разработать новые стимулы для возвращения банков к покупке гособлигаций (например, расширить перечень бенчмарков или изменить условия резервирования), или Минфину придется пересматривать доходность в сторону повышения.
Если эти шаги не будут реализованы, правительству придется и дальше полагаться исключительно на мелкие привлечения от розничного инвестора и технический перенос сроков выплат по долгу, что существенно повышает зависимость выполнения бюджета от темпов поступления внешнего финансирования.
Автор:
Источник:
Минфин

Комментарии