Кризис в ЕС и угроза нефти по $100 обвалили курс евровалюты. Разбираемся, почему не нужно паниковать, как Нацбанк будет держать гривну до конца года и выгодно ли сейчас скупать подешевевший евро.
7 октября 2026, 7:10
Читати українською
Евро летит вниз: стоит ли срочно продавать валюту и что будет с курсом к зиме
Почему слабеет евро
Последние дни оказались крайне неудачными для евровалюты и заметно встревожили инвесторов. Для евро складывается практически «идеальный шторм».
После того, как Иран вновь заявил о своих условиях прохода судов через Ормузский пролив, фактически поставив под вопрос свободное судоходство в регионе, президент США Дональд Трамп недвусмысленно дал понять, что ситуация на Ближнем Востоке может снова обостриться. На этом фоне новое ралли нефтяных цен, а главное — перспектива их закрепления вблизи $100 за баррель, стали практически неизбежными.
Читайте также: ОВГЗ или доллар в 2026 году: как госдолг Украины в 9,6 трлн грн влияет на ваши сбережения
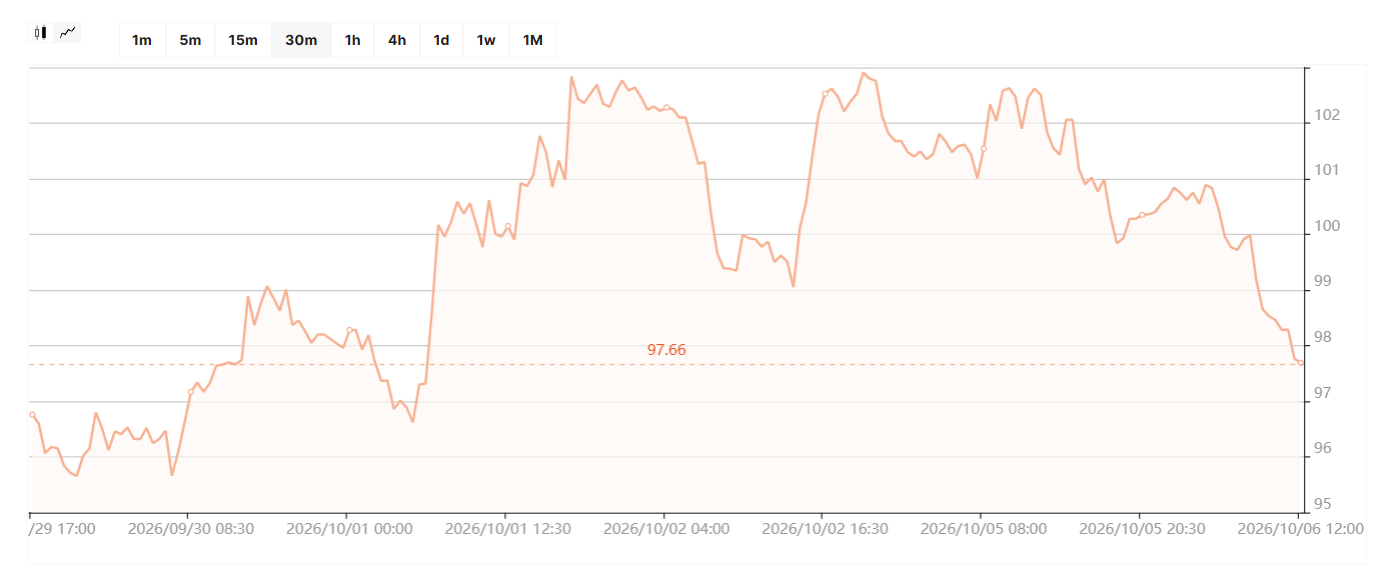
Для экономики Евросоюза продолжительный период дорогой нефти означает дополнительное давление, а вместе с ним ухудшаются и перспективы евровалюты. Впрочем, аналитики видят здесь и повод для осторожного оптимизма. Несмотря на новый виток напряженности на Ближнем Востоке, нефть на этот раз не пошла на очередные ценовые антирекорды. Это важный сигнал: рынок постепенно адаптируется и становится более устойчивым даже к столь серьезным геополитическим и военным потрясениям.
Динамика цены на нефть марки Brent
Еще один важный для самочувствия евровалюты момент: с прошлой недели началась массированная распродажа французских гособлигаций. Доходность 10-летних бумаг на пике выросла до 4,9% годовых, а наличие значительного дефицита французского бюджета ставит под сомнение способность правительства удерживать экономические показатели в рамках, приемлемых для всего Евросоюза.
На этом фоне перед предстоящими выборами растет популярность партий правого и левого толка. А в случае их победы, может быть поднят вопрос о выходе Франции из ЕС, что сыграет против стабильности блока.
Довольно сложная политическая ситуация сейчас и в Испании. Премьер-министр Испании Педро Санчес распустил парламент и назначил досрочные выборы. Причина — массовые протесты населения, недовольного ситуацией в стране, и особенно — жилищной политикой властей. Накануне местные депутаты отклонили два ключевых законопроекта правительства по вопросам жилья.
Документы предусматривали ограничение спекулятивных практик на рынке жилья, продление до 2030 года защиты уязвимых арендаторов от выселения, а также автоматическое продление действующих договоров аренды. Досрочные выборы назначены на 29 ноября.
В Германии рост цен на энергоносители снова может «съесть» практически весь рост немецкого ВВП. Только недавно немецкая экономика дала небольшой позитивный сигнал рынкам, а ведущие местные аналитики повысили институтами прогноз роста реального ВВП Германии на 2026 год до 1,3%, против ранее ожидавшихся 0,6%. Сейчас же новый возможный взлет цен на энергоносители может все это быстро разрушить.
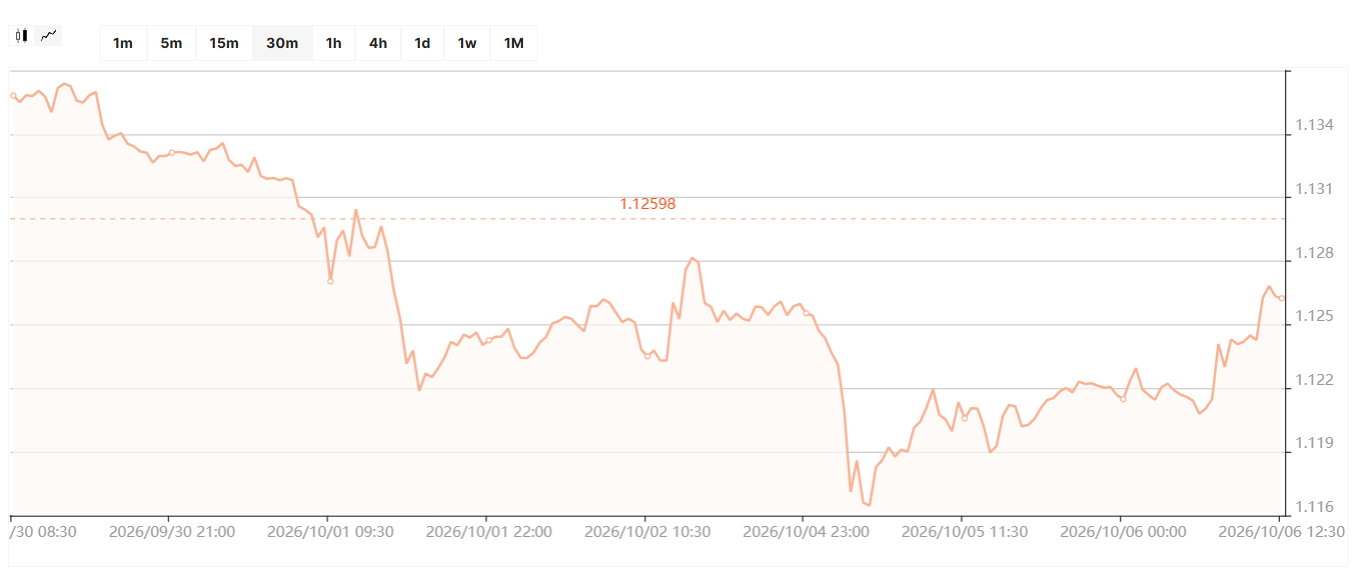
Наличие проблем в ключевых «локомотивах» экономики Евросоюза вызывает у инвесторов опасения, что ЕЦБ сохранит свои ставки на текущем уровне. При этом Федрезерв США может поднять свою ставку еще на 0,25% годовых. А это значит, что американские активы станут еще более интересными в плане доходности. И это существенно укрепило доллар относительно евро.
Динамика пары евро/ доллар
Какую тактику выберет НБУ
Проседание евро относительно доллара немедленно отражается и на поведении курса евро в Украине. Это создает дополнительные сложности для Нацбанка, который официально продолжает привязывать курс гривны к доллару, но по факту давно работает с бивалютной корзиной. Через политику «гибкого курсообразования» регулятор старается максимально сглаживать на нашем межбанке как скачки доллара, так и опосредованно евро.
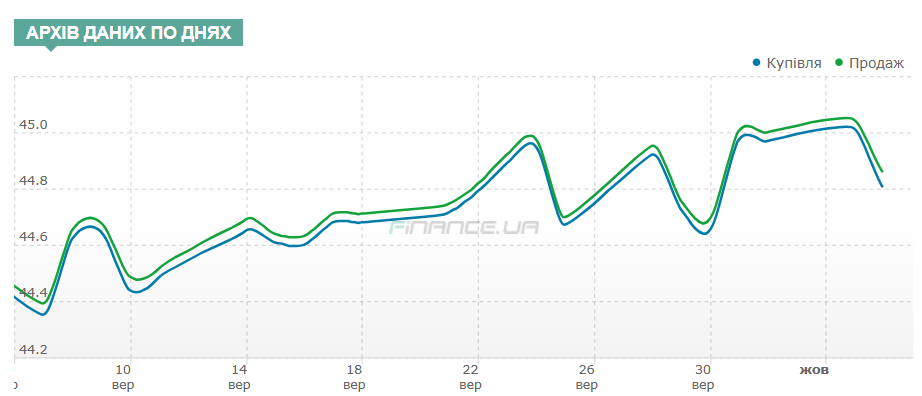
Динамика курса доллара (межбанк)
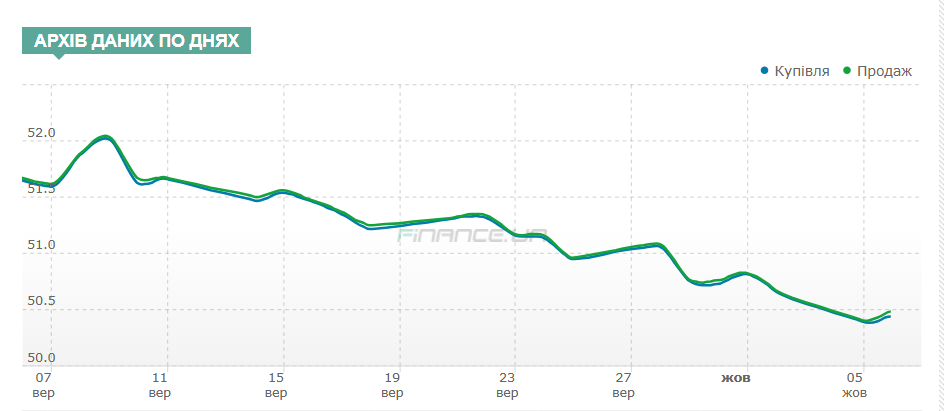
Динамика курса евро (межбанк)
Ведь любые скачки курса рынок немедленно конвертирует в рост цен, а значит, ускоряется инфляция. Причем, как в силу курсовых скачков, так и в силу высоких цен на энергоносители, которые Украина тоже в основном импортирует.
Поэтому Нацбанку необходимо иметь максимальную стабильность на внутреннем валютном рынке. И хотя официально НБУ не оглядывается на курсовые параметры, заложенные в бюджете, но по факту стремится девальвировать гривну только в пределах, заложенных в бюджет 2026 года. По крайней мере, до окончательного прояснения вопроса с внешними источниками покрытия кассовых разрывов бюджета Нацбанк допустить усиления скачков курса на валютном рынке не может.
Читайте также: Достаточно ли у Нацбанка рычагов, чтобы удержать курс гривны в октябре
У регулятора есть два варианта сохранить курсовую стабильность до конца 2026 года и максимально сдерживать инфляционный процесс:
1. на фоне ослабевшего в мире евро усилить доллар на межбанке, и тогда курс евровалюты не особо «просядет» на внутреннем рынке через прямой пересчет пар евро/доллар и доллар/гривна. Напомню, в бюджете-2026 заложен среднегодовой курс 45,7 грн/$, то есть при текущем уровне межбанка чуть выше 45 гривен у НБУ есть еще возможность для курсового маневра.
2. удерживать курс доллара за счет массированных интервенций на уровне около 45 гривен, тратить ежемесячно резервы в пределах (по моим расчетам) $4,7 млрд-6,2 млрд и при этом ослабить курс евро за счет прямого пересчета пар евро/доллар и доллар/гривна. Только за прошлый месяц НБУ продал на рынке для поддержки гривны более $5,5 млрд. Опять же, напомню, в бюджете этого года заложен средний официальный курс евро на уровне 49,4 грн/евро. То есть, даже при текущем уровне межбанка около 50,6 гривен за евро, у Нацбанка тоже пока есть возможность опускать курс евровалюты.
При этом, стоит также напомнить, что при верстке бюджета 2026 года по факту через среднегодовые валютные курсы гривны правительство закладывало среднегодовое соотношение пары евро/доллар на уровне 49,4/45,7= 1,081 доллара за евро. А в настоящее время, даже после проседания евро, наблюдаем уровень около 1,12−1,13 долларов за евро, что тоже дает возможность для маневра на внутреннем рынке Нацбанку. Хотя официально он не обязан брать во внимание планы Кабмина.
По моим прогнозам, сейчас, в условиях большого числа вызовов и быстро меняющейся ситуации, НБУ придется «тушить» валютно-курсовые пожары в режиме реального времени и использовать ситуативно обе вышеописанные тактики.
То есть периодически то усиливать доллар на межбанке и этим сглаживать колебания по евро, то «останавливать» внутренний рост котировок американской валюты на украинском межбанке, чтобы не провоцировать скачков курса евро относительно гривны (при его укреплении на внешних рынках), и тем самым не усиливать инфляцию в Украине за счет валютного фактора.
Надо ли срочно избавляться от евро
С учетом сказанного, я бы не стал сейчас рассматривать вопрос о быстрых продажах евро и покупке ситуативно укрепившегося доллара, так как считаю, что экономика Евросоюза справится с геополитическими и экономическими вызовами последних дней. А в этом случае, и евро на протяжении 4 квартала 2026 года вернется в уже комфортный для него коридор к доллару в пределах 1,135−1,165 доллара за евро.
Не стоит также забывать, что предстоящие промежуточные выборы в США, постоянные торговые войны Штатов с основными партнерами и наличие более $40 трлн госдолга будут работать против доллара.
Конечно, долг ЕС также немаленький: по данным Евростата, совокупный госдолг 27 стран Европейского союза, по итогам первого квартала 2026 года, уже составлял 15,705 трлн евро. Но в целом европейская экономика с ее уровнем прогнозируемости выглядит для мировых инвесторов достаточно интересно, по сравнению с постоянно и непредсказуемо меняющимися сейчас показателями Штатов. Это будет психологически работать в пользу евро весь 4 квартал 2026 года.
Что касается Украины, то, по моим прогнозам, девальвационный тренд по курсу гривны как к доллару, так и к евро в 4 квартале 2026 года сохранится, но только под полным контролем Нацбанка, и только в пределах, заложенных в бюджет этого года.
То есть 45,7−46 гривен — максимум на межбанке, и не выше 46−46,50 — максимум на наличном рынке. Более того, текущих резервов НБУ, при условии поступления своевременно международной поддержки, будет достаточно для удержания курса гривны относительно доллара и евро в тех параметрах, которые Нацбанк сочтет приемлемыми.
Наиболее трудным для гривны будет декабрь 2026 года, когда на фоне растущих бюджетных расходов (от социалки до расходов на оборону) и периодических спекуляций вокруг темы получения Украиной внешней помощи — у чиновников будет соблазн несколько отпустить курс. Тем более, что растущий спрос на валюту как со стороны госсектора, так и бизнеса и населения, будет давать такую возможность. Но тут уже НБУ станет периодически придавливать эти девальвационные спекуляции до тех пределов, которые он сам будет «видеть» на конец года.
Что же касается текущего проседания евро в мире и в Украине — то считаю его кратковременным и рассматривал бы его, с точки зрения инвестора сейчас, как раз, как возможность покупки евровалюты для диверсификации своего валютного портфеля по более дешевой цене.
Так, видимо, рассуждают и многие граждане, так как за последнюю неделю (с момента проседания котировок евро на международных площадках) многие из владельцев сетей обменников, с которыми я разговаривал, подтвердили рост спроса на евровалюту. Они связывают это с более привлекательными ценниками ситуативно подешевевшего евро на фоне подорожавшего доллара.
Я прогнозирую дальнейший рост объемов покупки евро и на карты украинцев в пределах открытых с 1 октября новых ежемесячных лимитов. Хотя в целом доминирование доллара пока сохраняется: основной объем наличного спроса граждан традиционно приходится именно на доллар США (до 70−75% операций), в то время как на евро и другие валюты — до 25−30%.
Если текущая тенденция по поведению пары евро/доллар на мировых рынках и на рост интереса к условно подешевевшей евровалюте со стороны наших граждан сохранится, то постепенно объемы завоза наличного евро в Украину в ноябре-декабре этого года вырастут.
Данных по сентябрю еще нет, но, по последним имеющимся официальным данным за август 2026 года, банки ввезли в Украину $736,912 млн в эквиваленте. В том числе долларов США $573,132 млн, евро $161,355 млн в эквиваленте, и банковских металлов на $1,83 млн в эквиваленте.
Учитывая, что на внутреннем рынке в сентябре 2026 года спрос со стороны населения существенно вырос и чистая покупка наличной и безналичной валюты увеличилась на 64% — до $920 млн в эквиваленте (из них чистая покупка именно наличной валюты составила $740 млн), я прогнозирую, что за 4 квартал 2026 года банки завезут в Украину не менее $1,6 млрд-2,2 млрд наличных долларов и не менее 380−620 млн наличных евро.
Автор:
Источник:
Минфин

Комментарии - 1