Октябрь 2026 года станет месяцем высокой волатильности и жестких испытаний для всех ключевых финансовых активов. Ситуация вокруг Ормузского и Баб-эль-Мандебского проливов выводит на первый план риски нового всплеска мировой инфляции, а предстоящие заседания ФРС США и ЕЦБ заставят нервничать участников валютных и сырьевых площадок. К чему в этих условиях готовится инвесторам, разбирался «Минфин».
30 сентября 2026, 7:49
Читати українською
Доллар, евро и золото в октябре: какие сюрпризы ждут украинцев
Ключевым фактором для стабильности всех мировых рынков в октябре 2026 года останется военная обстановка на Ближнем Востоке. Именно реальная ситуация в Ормузском проливе, а теперь еще и ситуация вокруг хуситов и их контроля над Баб-эль-Мандебским проливом — выходят на первый план.
Причем, проблема хуситов по важности для мировой экономики отнюдь не меньше, чем непосредственная война США и Ирана. Через Баб-эль-Мандебский пролив проходит около 15% мирового трафика морских перевозок и 25−30% мировых контейнерных перевозок. И его блокировка — это прямой путь к росту стоимости мировой логистики на десятки процентов, а значит — и угрозы нового роста инфляционных процессов по всему миру.
Кроме того, в конце октября нас ждут очередные заседания ФРС США (27−28 октября) и ЕЦБ (28−29 октября) по процентным ставкам. А на отечественный валютный рынок также напрямую будет влиять и происходящее в самой Украине. Основных сценариев развития событий в октябре два
Первый сценарий (позитивный)
Как минимум, снижение накала военного и политического противостояния между США и Ираном с полной и стабильной разблокировкой Ормузского пролива, а также решение вопроса контроля хуситов над Баб-эль-Мандебским проливом.
В этом случае мои прогнозы таковы:
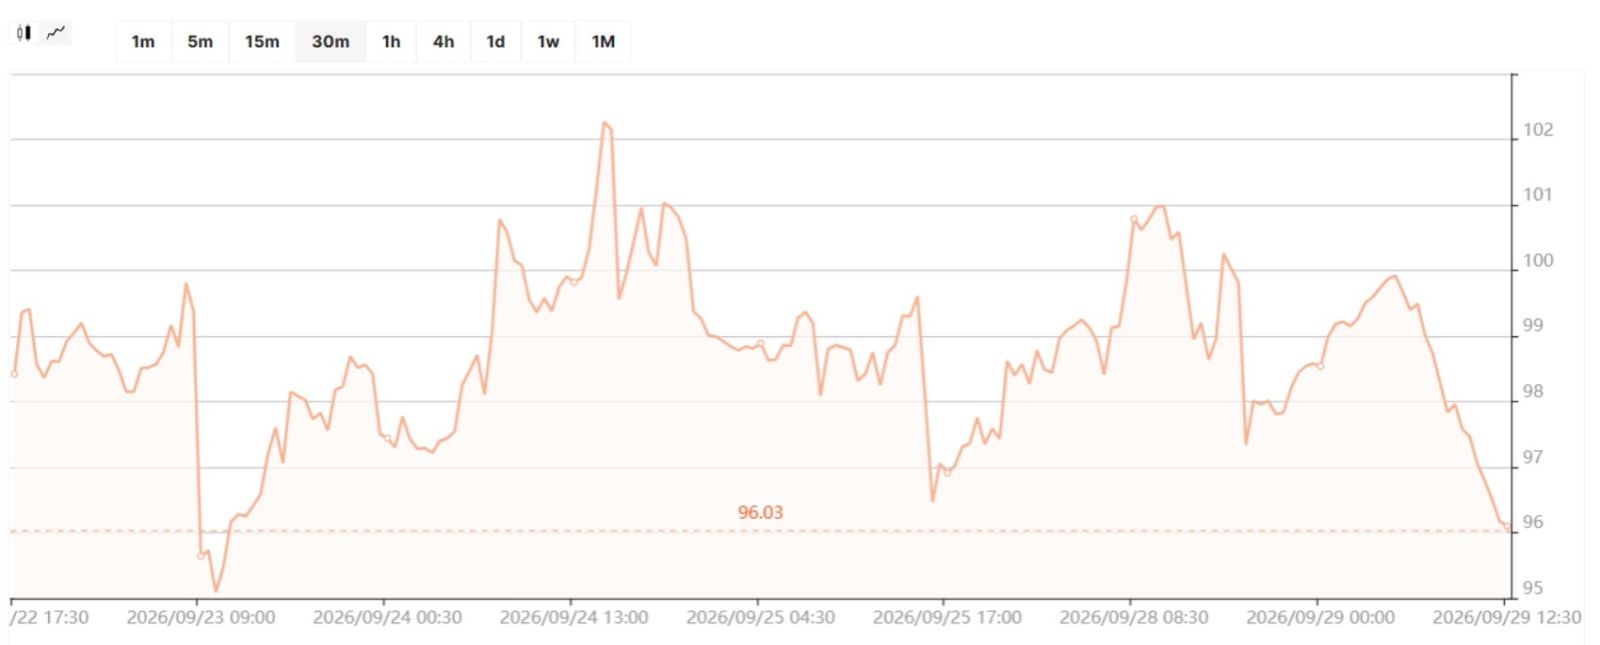
Нефть. При таком развитии событий на нефть BRENT в октябре начнут постепенно снижаться с теперешних уровней около $96-$100 до ориентиров около $72-$83 за баррель на конец октября.
График нефти BRENT
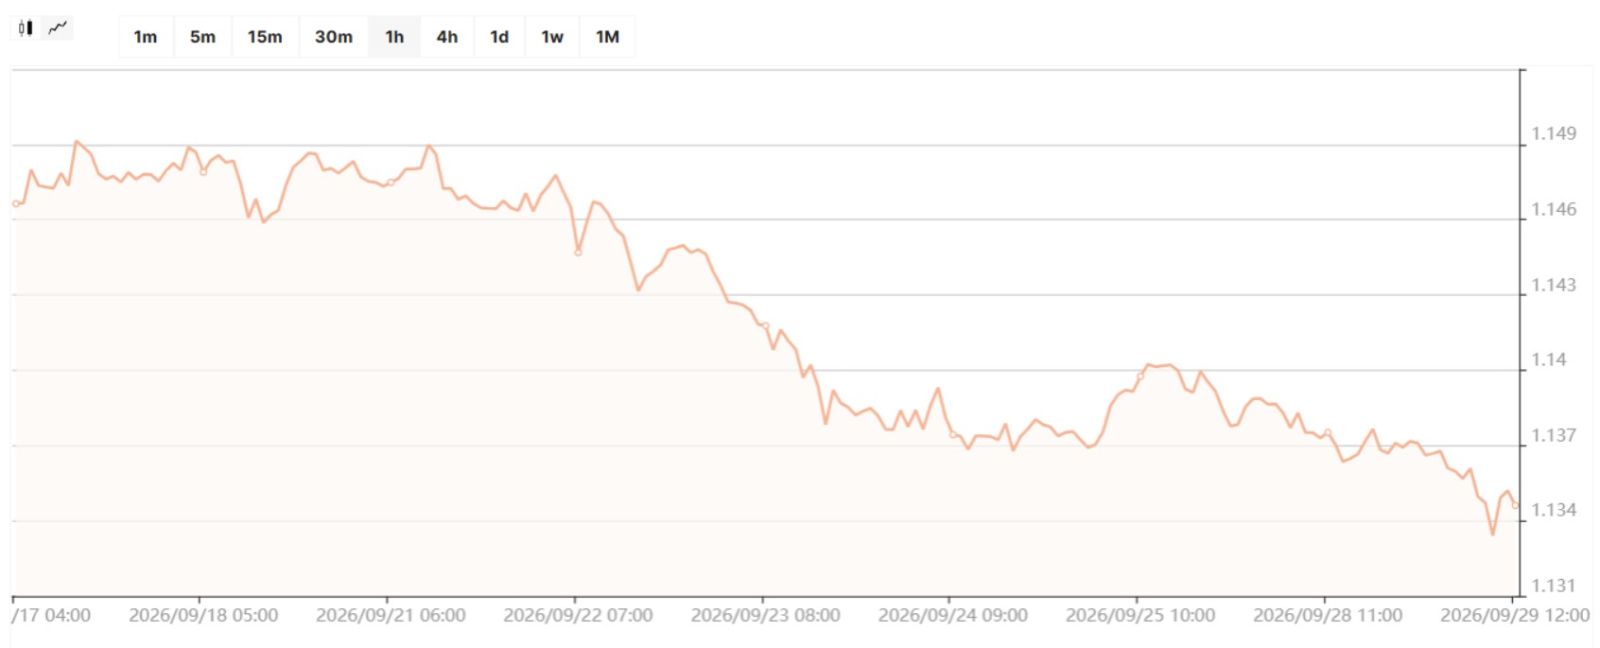
Пара евро/доллар. Тенденция проседания цен на энергоносители будет положительно влиять на всю мировую экономику, а европейский рынок продемонстрирует активизацию роста ВВП, повышение деловой активности и уровня занятости, хотя пока и с сохранением уровня инфляции в Еврозоне на уровне выше таргета ЕЦБ в 2%. Напомню, по состоянию за август уровень инфляции в ЕС близок к 3,2%.
Как следствие — произойдет осторожное и постепенное укрепление позиций евро по отношению к доллару с октябрьским коридором пара в пределах от 1,131 до 1,167 доллара за евро.
Наибольшая волатильность пары в октябре будет наблюдаться в дни заседаний и обнародований решений ЕЦБ (29 октября) и ФРС США (28 октября) — в пределах от 0,7 до 1,2 цента на евро. В дни публикаций главных экономических данных по ЕС и США: индексов инфляции, безработицы, ВВП и инфляции ежедневные колебания пары составят по моему прогнозу от 0,4 до 0,8 цента на евро.
График пары евро/доллар
При этом, если будет наблюдаться уменьшение инфляционного давления за счет снижения цен на энергоносители и затрат на логистику при таком положительном сценарии — ЕЦБ 29 октября не станет вновь поднимать свои ставки еще на 0,25% годовых, а сохранит их на действующем ныне уровне: депозитная ставка — 2,5%, ставка по операциям рефинансирования -2,65% годовых, ставка по маржинальным кредитам — 2,9%.
Не станет при таком сценарии развития событий менять свои ставки 28 октября и Федрезерв США, оставив их на уровне 3,75%-4% годовых. И в целом, некоторая разрядка напряжения на Ближнем Востоке укрепит позиции евровалюты по отношению к доллару, а также активизирует рынок золота.
Против доллара в октябре будет играть приближение промежуточных выборов 3 ноября 2026 года — американцы будут выбирать весь состав Палаты представителей, часть Сената, губернаторов в 36 штатах и кандидатов на тысячи местных должностей. В сочетании с продолжением роста госдолга США (в сентябре он уже значительно превысил $40 трлн) и продолжением торговых войн (например, сейчас США-Канада) — это негатив для доллара.
Против евро будет играть война россии против Украины, а также рост правых настроений во многих странах ЕС. Например, Германия с победами Альтернативы для Германии и т.д… Кроме того, госдолг Европейского Союза по итогам последних официальных данных Eurostat составляет 82,9% ВВП для всего ЕС и 88,9% ВВП для еврозоны, что в абсолютной сумме составляет рекордных уровней в 15,7 трлн евро.
Золото. Перспектива возможного стабильного снижения цен на энергоносители и военной напряженности в мире при положительном сценарии развития событий на Ближнем Востоке, а также отсутствие дополнительных сюрпризов в решениях ФРС США и ЕЦБ — активизируют рынок золота и сыграют на его определенную стабилизацию. И по моему прогнозу, мировые цены на золото в октябре при таком сценарии будут в пределах от $4070 до $4450 за унцию.
График цен на золото
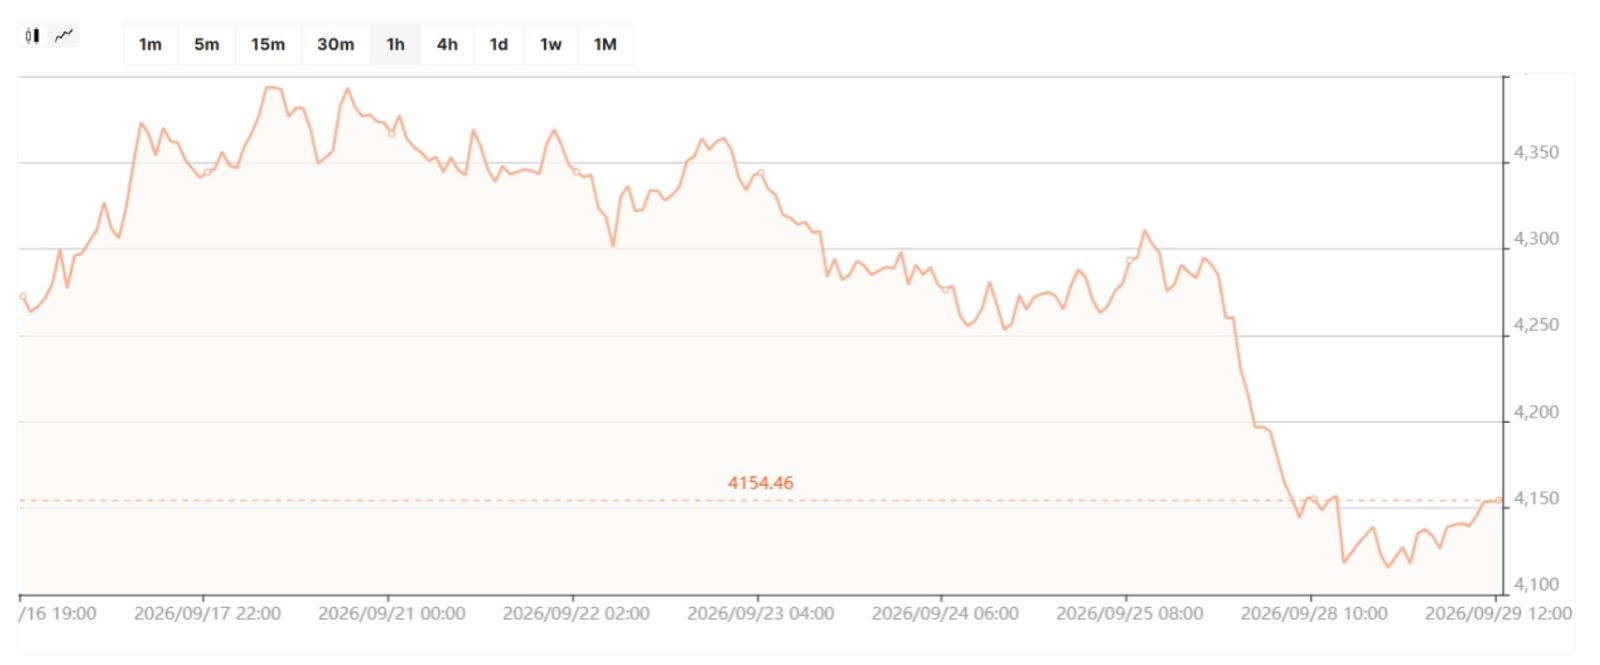
При этом центральные банки многих развитых стран, пользуясь некоторым ситуативным снижением цен не него, в октябре начнут еще более активно скупать золото себе в резервы, чтобы диверсифицировать геополитические и экономические риски. И это не только поддержит цены на золото на высоком уровне, но и периодически будет провоцировать его рост.
Кроме этого, фактор непредсказуемости Дональда Трампа будет оставаться достаточно важным как в части мировой геополитики, так и в части риторики американского президента по поводу перспектив дальнейшей войны рф против Украины и войны на Ближнем Востоке.
Серебро. Цена на серебро при положительном сценарии и активизации экономики начнет снова расти.
График цены на серебро
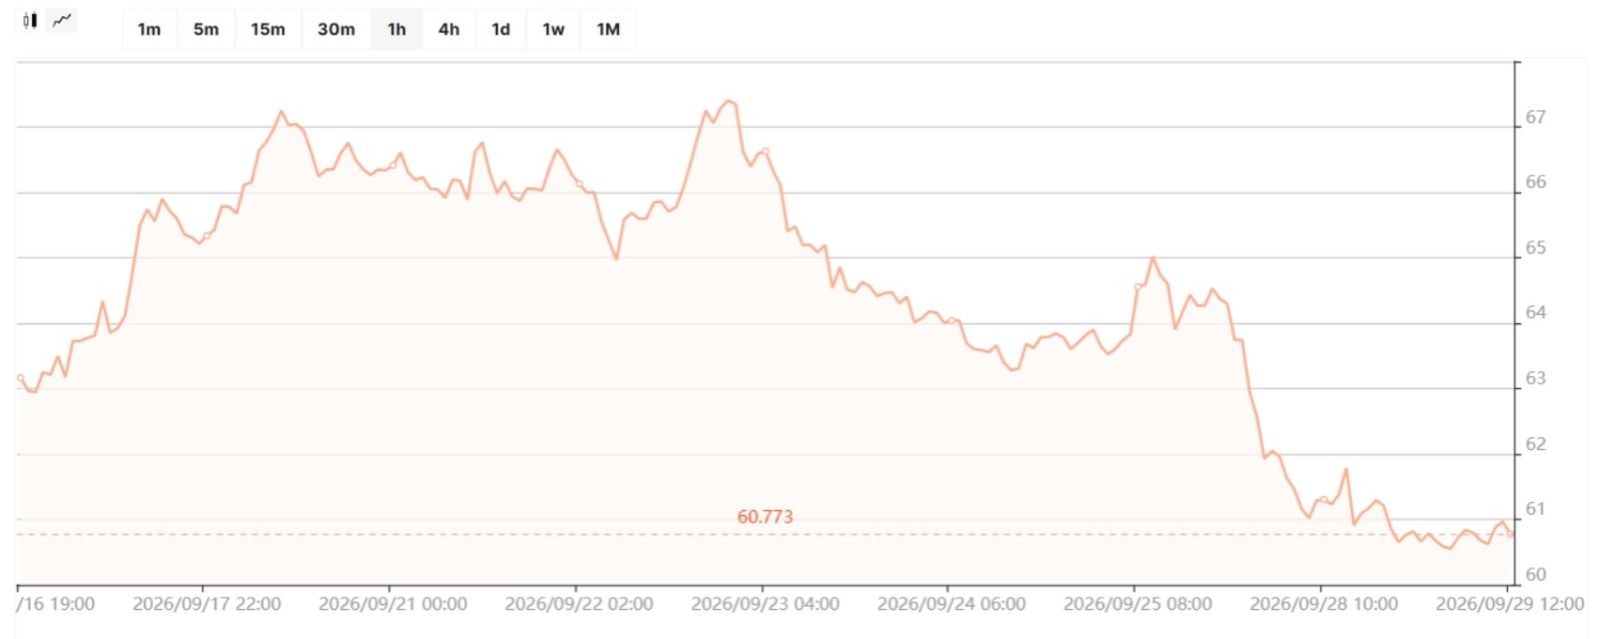
По моему прогнозу, при положительном сценарии развития событий цена на серебро в октябре 2026 года будет в пределах от $58 до $71 за унцию.
Второй сценарий (негативный)
Стабильного и реального перемирия между США и Ираном нет, идет периодическая эскалация военных действий в Ормузском и Баб-эль-Мандебском проливах и они остаются опасными для судоходства, что провоцирует периодические взлеты цен на нефть и сохраняет риски усиления мировой инфляции.
В этом случае мой прогноз следующий:
Нефть. При развитии событий по негативному сценарию по моему прогнозу, цена на нефть марки BRENT в течение октября будет находиться в пределах коридора от $91 до $118 за баррель.
Пара евро/доллар. Нестабильность цен на энергоносители спровоцирует дальнейшие ралли как на европейском, так и на американском фондовом рынке. ЕС, с его полной зависимостью от динамики цен на энергоресурсы, будет приближаться к рецессии с минимальным приростом ВВП, высоким уровнем безработицы на фоне усиления позиций доллара по отношению к евро с коридором пары евро/доллар в октябре в пределах от 1,124 до 1,159 доллара за евро.
За счет сильного инфляционного давления руководство ЕЦБ и ФРС США снова заговорит о повышении своих процентных ставок в конце октября, что снова внесет хаос в поведение фондового рынка и спровоцирует спекулятивные ралли на сырьевом рынке и рынке золота.
По моему прогнозу, при таком негативном сценарии Федрезерв США 28 октября и ЕЦБ 29 октября на своих заседаниях снова повысят ставки на 0,25% годовых. Это с одной стороны, снизит интерес инвесторов к рынку драгоценных металлов и сырьевому рынку, а с другой стороны — снова серьезно «качнет» пару евро/доллар в пределах колебаний от 0,7 до 1,2 цента на евро в даты заседаний ФРС США и ЕЦБ, а также в пределах волатильности котировок до 0,4−0,9 цента на евро в дни публикации экономических новостей. И учитывая, что публикации тех или иных таких данных происходят в период каждые 7−10 дней, то как минимум очередные 2−3 ралли по паре евро/доллар в октябре инвесторам гарантированы.
Золото. При дальнейшем росте напряжения на всех сегментах мирового рынка и угрозы глобальной рецессии — часть инвесторов и центральных банков начнет еще активнее уходить в золото для диверсификации своих активов и минимизации курсовых рисков. Это поддержит цены на него на высоком уровне уже к середине-концу октября.
При таком сценарии геополитика, действия ФРС США и ЕЦБ, а также приток спекулянтов на рынок драгоценных металлов прибавят волатильности ценам на золото в октябре этого года. И ежедневные колебания стоимости унции золота на этих горячих новостях могут возрасти до $65 — $110 на унции, что еще больше испугает инвесторов. И по моему прогнозу, мировые цены на золото в октябре при таком негативном сценарии будут в пределах от $4010 до $4630 за унцию. Причем, при таком сценарии рост волатильности цен на золото сохранится в дальнейшем практически как минимум до оглашения результатов промежуточных выборов с США, то есть и в начале ноября 2026 года.
Серебро при негативном развитии событий в мире несколько снизится в цене из-за повышения экономических рисков для практически всех развитых стран мира и мой прогноз по коридору цены серебра при негативном сценарии в октябре 2026 года это от $53 до $66 за унцию.
Учитывая, резкие и быстрые изменения в мире, как при позитивном, так и при негативном сценарии — в октябре это снова не даст мировым инвесторам сильно расслабиться.
Курс доллара и евро в Украине в октябре
Украина в октябре останется очень зависимой как от мировой финансовой помощи, так и от мировых цен на нефть. Финансовая помощь наших западных партнеров подстрахует бюджет, социалку и частично сектор обороны, а вот динамика стоимости энергоносителей в мире повлияет как на состояние украинской экономики, так и на показатели инфляции в стране.
На поведение украинского валютного рынка в октябре 2026 года повлияют следующие основные факторы:
1. Состояние доходной и расходной части бюджета и размер дефицита бюджета. Напомню, что после согласования с нашими западными партнерами и подписания документов на получение финансовой помощи от Европейского Союза в 2026 году в размере 45 млрд евро (в рамках общей помощи на 90 млрд евро на 2026−2027 годы) расходная часть бюджета еще летом этого года была увеличена на 1,56 трлн. По состоянию на сентябрь 2026 бюджет предусматривал доходы на уровне 2,9 трлн грн и расходы на уровне 4,7 трлн и дефицит около 2,4 трлн грн, или 18,5% ВВП. При этом пока источников покрытия значительной части этого дефицита — где-то 800 млрд грн — пока просто нет. И это скорее всего будет провоцировать украинское правительство с одной стороны повышать налоговую нагрузку, с другой стороны уменьшать расходы, кроме того активно продавать дополнительные ОВГЗ и пытаться привлечь средства от наших западных партнеров. И потому внутренние источники покрытия бюджетных «дыр», график поступления международной помощи и четкость выполнения своих обязательств нашими западными партнерами — ключевое для украинского финансового блока в октябре 2026 года. Кроме это и Верховная Рада должна выполнить свою часть «домашней работы» перед МВФ и западными партнерами, чего на конец сентября особо не наблюдается;
2. Размеры ЗВР; активность на межбанке Нацбанка с его интервенциями для поддержки гривны;
3. Максимально возможный контроль за инфляционными процессами в стране и мероприятия со стороны Нацбанка в пределах возможного для сохранения интереса населения к гривневым инструментам вложений своих сбережений. Именно для этого в сентябре НБУ снова повышал учетную ставку на 0,5% годовых — с 15,5% до 16% годовых;
4. Последствия обстрелов украинской территории россией, настроения и действия населения и бизнеса по покупке и продаже валюты на внутреннем рынке.
Как уверяют наши партнеры, международное финансирование для покрытия дефицита бюджета и частично расходов на оборону в октябре пройдет четко по графику, который будет страховать бюджет Украины. Кроме того, обещают и дополнительное финансирование на покрытие убытков от обстрелов рф и восстановление критической инфраструктуры.
Заход средств в виде международной помощи поможет сохранить Украине резервы по моим прогнозам в пределах не ниже $38−52 млрд уже во все последние месяцы 2026 года. И даже несмотря на активные еженедельные распродажи доллара Нацбанком на торгах (практически весь сентябрь это было в пределах еженедельных свыше $1 млрд), в результате — октябрьский заход валюты от партнеров позволит НБУ удерживать курс без значительной девальвации и эмиссии гривны.
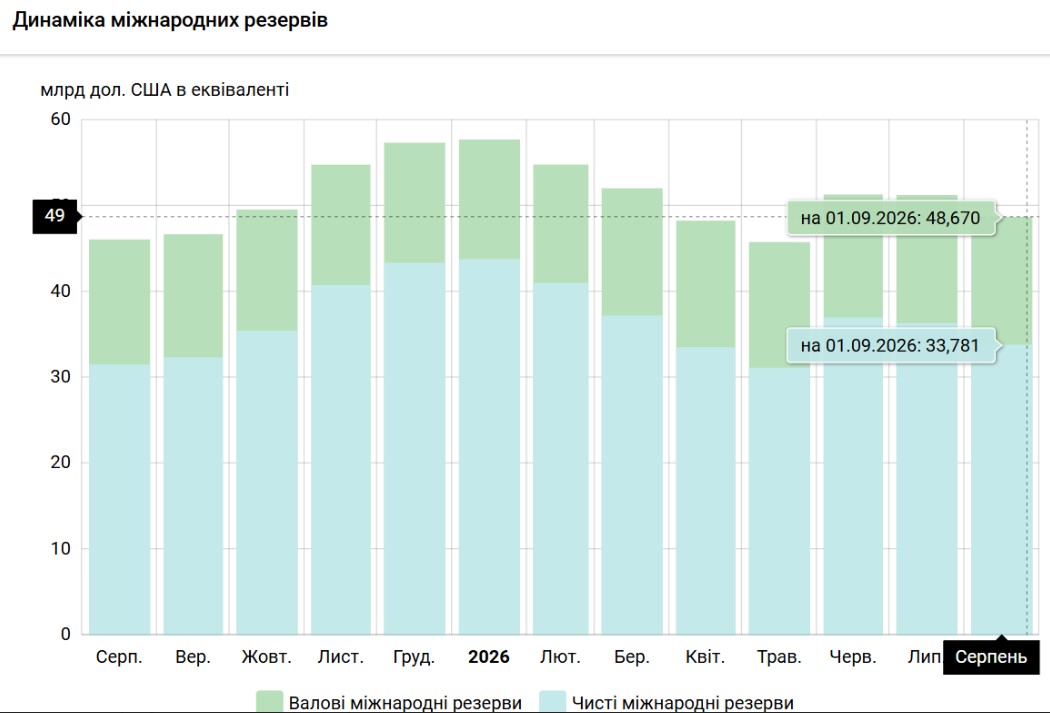
Что касается рынка ОВГЗ, то там Минфину пока достаточно комфортно и это позволяет привлекать средства банков, граждан и бизнеса для финансирования потребностей бюджета. Но учитывая увеличение дефицита бюджета, думаю уже в октябре-ноябре Минфин будет все же вынужден увеличивать суммы заимствований средств через ОВГЗ.
ОВГЗ, находящихся в обращении по номинально-амортизационной стоимости
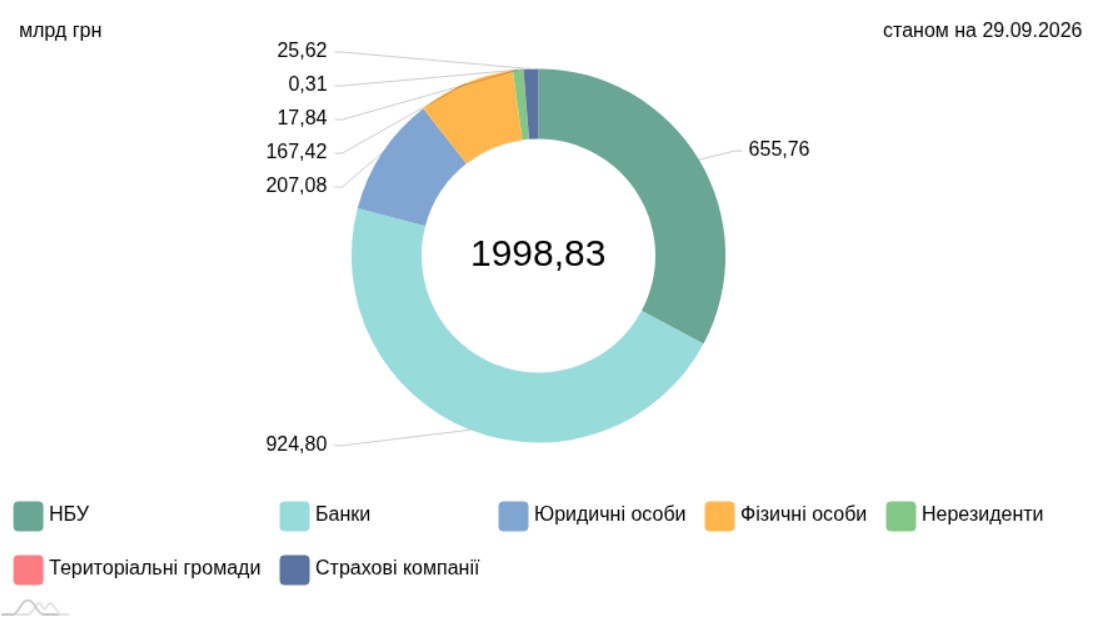
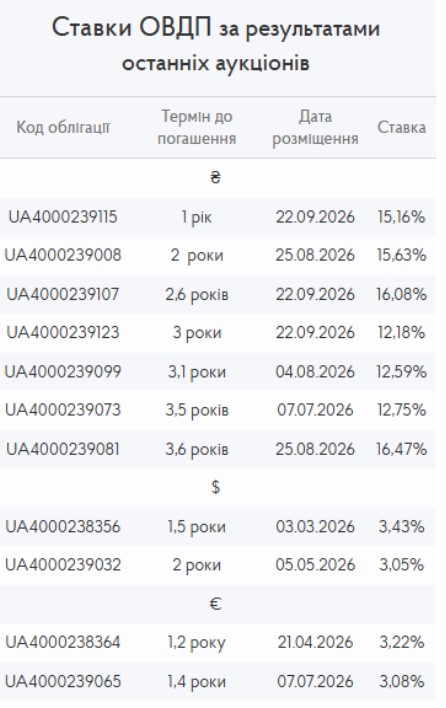
Пока Минфин активно сопротивляется и не повышает доходность госбумаг, но я прогнозирую, что постепенно он все же будет вынужден повысить доходность по гривневым ОВГЗ в гривне на 0,25%-1% годовых к действующим сейчас ставкам доходности. По валютным ОВГЗ такое увеличение будет вообще не столь значительным — максимум на 0,25% как в долларе, так и в евро. И то период повышения ставок доходности растянется по моему прогнозу как минимум на весь октябрь-ноябрь этого года, а более «щедрым» по доходности вновь привлекаемых ресурсов в бюджет через ОВГЗ Минфин станет только к концу года.
НБУ. С учетом реалий войны Нацбанку в октябре придется практически каждый день присутствовать на межбанке и за счет своих интервенций по продаже доллара страховать гривну. И по моему прогнозу, еженедельно такие интервенции будут в пределах от $1100 млн — $1450 млн.
Кроме того, при ускорении инфляции НБУ еще раз повысит учетную ставку на 0,5% годовых на заседании 29 октября до 16,5% годовых.
Наличный рынок. В октябре на наличном рынке объемы валюты, которые население сдает в обменники или продает с карт, продолжат быть меньшими, чем граждане покупают себе на карты или в обменниках. Объемы такого превышения покупки валюты на карты и в наличной форме над объемами ее сдачи будут составлять, по моим расчетам, от $12−20 млн до максимум $40−55 млн в день. Сейчас такие объемы не являются критическими для украинского валютного рынка и не способны «взорвать» курс доллара или евро в обменниках.
Рабочий спред по доллару в большинстве обменников финкомпаний и кассах банков составит в октябре от 20 до 30 копеек, а по евро — в пределах от 20 до 70 копеек. Но останутся и обменники, которые продолжат ставить спред между покупкой и продажей как по доллару, так и по евро в пределах до 1 гривны.
Наиболее широк он будет в третьей декаде октября, когда за счет проведения заседаний ФРС США и ЕЦБ — внешние рынки по паре евро/доллар будет сильно лихорадить. И наш украинский рынок валютный рынок на это будет оперативно реагировать как на межбанке, так и опосредованно на наличном сегменте.
По моим прогнозам, тренд на контролируемую со стороны Нацбанка девальвацию в октябре пока все же сохранится при любом из двух вышеописанных сценариев развития событий в мире.
Но при ежедневных объемах межбанка в октябре по моему прогнозу по системе Блумберг в пределах от $250 млн до $390 млн и золотовалютных резервах в пределах $41−48 млрд — у Нацбанка сохранятся все необходимые рычаги для управления и полного контроля за валютным рынком Украины.
Основными покупателями валюты на торгах в октябре будут госструктуры, отдельно ВПК, энергетики, импортеры энергоносителей и ритейлеры. А главными продавцами на рынке останутся сам НБУ, аграрии, IT-сектор и частично импортеры ВПК, которым разрешено торговать на внешнем рынке продукцией двойного назначения.
НБУ продолжит политику гибкого курсообразования с основной задачей по сглаживанию колебаний курса доллара на межбанке, а косвенно — и курса евро.
Уровень котировок купли/продажи безналичного доллара на торгах в октябре по моему прогнозу будет в пределах 44,30−45,65 гривен за доллар и соответственно в пределах 50,65−52,30 гривен за евро. А на наличном рынке ценники продаж валюты обменниками будут на 15−25 копеек выше, чем котировки межбанка.
Советы по диверсификации сбережений
Если вы находитесь в Украине, то я советовал бы ваши денежные сбережения в июле держать в соотношении:
— до 50% в гривневых инструментах (ОВГЗ, депозиты, возможно, некоторые облигации известных эмитентов).
— до 50% в валютных инструментах (валютные ОВГЗ, депозиты, наличная валюта). При этом в долларе около 45% от суммы валютных сбережений, в евро около 48%, в швейцарских франках — до 2% и в золоте — до 5%.
Если же Вы находитесь за границей и не планируете в ближайшее время (в течение года) возвращаться в Украину, то в октябре 2026 года я рекомендовал бы Ваши денежные сбережения держать в соотношении:
- до 50% в национальной валюте страны, где Вы прибываете (преимущественно это могут быть депозиты в банках или облигации известных в этом регионе эмитентов, то есть инструменты с фиксированной доходностью, но номинированные в валюте страны пребывания).
- до 50% в валютных инструментах в долларе и евро (казначейские обязательства США, депозиты, возможно — акции мировых «голубых» фишек, номинированные в долларах США или евро).
Как всегда, учитывая напряженную геополитическую и военную обстановку в мире, я бы сейчас обязательно пересматривал все вышеупомянутые пропорции своих денежных сбережений не реже 1 раза в 1,5−2 месяца. И делал бы соответствующие корректировки в зависимости от складывающейся на тот момент ситуации.
Автор:
Источник:
Минфин

Комментарии