
Вікторія Волковська

Зарегистрирован:
25 июня 2018
Последний раз был на сайте:
4 ноября 2019 в 12:10
25 июня 2018
Последний раз был на сайте:
4 ноября 2019 в 12:10
Подписчики (1):
-
Тетяна Делл
54 года
генеральный директор Об'єднання фінансових установ
- 22 февраля 2019, 11:02
Юбилейный СПЛИТ
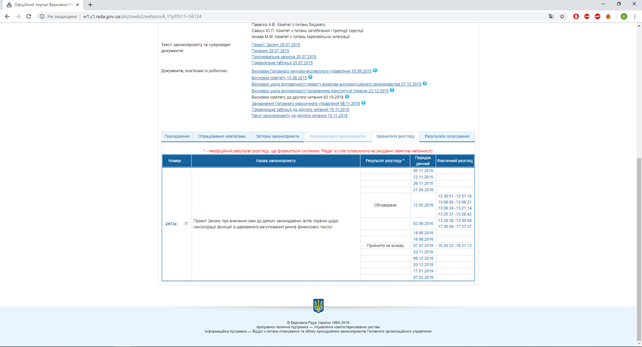
Говорят, что 28 февраля законопроект №2413а (СПЛИТ) в очередной, уже 15-й раз, планируется вынести на рассмотрение Верховной Рады.
После 14 безуспешных попыток нас ждут очередные испытания: новые потуги навязать депутатам законопроект, признанный неконституционным и таким, что лишает субъектов предпринимательской деятельности и потребителей какой-либо защиты своих прав. Мало того, документ предоставляет неограниченные полномочия новым регуляторам и доработан до такого состояния, что уже не содержит ни одного механизма для эффективного государственного регулирования в сфере небанковских финансовых услуг.
Меня не удивляет, что СПЛИТ не находит поддержки в парламенте. Вопреки расхожему мнению, я верю и знаю, что для многих депутатов принятие антиконституционного законопроекта, даже «из-под палки», неприемлемо. Предстоящие парламентские выборы прекрасно остужают даже самые горячие головы, ведь СПЛИТ не добавит симпатий избирателей, а наоборот, вызовет множество вопросов у политически активного электората – финансового рынка.
Меня удивляет другое, что среди лоббистов СПЛИТа — доноры и международные организации. Законопроект даже определили в меморандуме с МВФ как структурный маяк.
Для себя могу это объяснить только одним – ни последняя версия законопроекта #2413а, ни замечания Главного юридического управления Верховной Рады к этому законопроекту не переведены на английский язык. Почему-то никто не удосужился перевести эти документы и профессионально донести суть того, что именно написано на 200 страницах «доработанного» ко второму чтению законопроекта и почему Главное юруправление считает недопустимым принятие именно такой его редакции.
Не менее удивляет позиция некоторых уважаемых и профессиональных сторонников СПЛИТа, убеждающих, что условия для банковских и небанковских учреждений должны стать одинаковыми. Всем известно, что банк работает на привлеченных средствах, имеет гарантии, госпрограммы и доступ к рефинансированию. Небанковское финансовое учреждение работает исключительно на собственных деньгах, сам несет все свои риски и работает без каких-либо гарантий, рефинанса и господдержки. Как к ним могут применятся одинаковые требования?
НБУ и НКЦБФР каждый месяц рапортуют о готовности «принять» небанковский финансовый рынок. Но при этом у них нет ни видения его дальнейшего развития, ни понимания его особенностей. То есть, нет ничего, кроме собранных в некую «Белую книгу» намерений (которые, кстати, не имеют ничего общего с положениями, прописанными в СПЛИТе).
Сегодня представители регуляторов на словах заверяют, что рынку нечего опасаться. Но, что значат эти слова? Ведь вполне возможно, что предстоящие выборы приведут к тому, что разгребать содеянное будут совершенно другие люди.
Древняя индийская пословица гласит: «Лошадь сдохла – слезь!». Мы же в 15-й раз пытаемся убедить депутатов в обратном. Вы серьезно?
|
|
0
|
Просмотров: 1056, сегодня — 0
- 17:20 Валютный рынок Украины установил четыре рекорда за месяц: что происходило с долларом в октябре
- 16:42 Банановое молоко, черная икра и брендовая одежда: Гетманцев рассказал, что ввозят под видом гуманитарки
- 16:10 Бронирование для всех предпринимателей: экономист предложил новую модель
- 15:12 Новые налоги для цифровых платформ и состоятельных резидентов: что меняется в Европе
- 13:18 В Европе миллионы людей отдают на жилье почти половину доходов: какая страна лидирует
- 12:26 НБУ продал более $6 млрд за месяц: почему гривна остается под давлением
- 10:53 Расследование взлома Binance набирает обороты: ФБР обвинило КНДР в похищении $6 млрд
- 31.10.2026
- 16:38 НБУ ужесточил монетарную политику: как это повлияет на экономику Украины
- 15:30 Защита энергетики Киевщины подорожала на 600 млн грн: хватит ли денег до зимы
- 14:07 Пенсионеры из ВОТ могут изменить адрес выплаты: как не лишиться пенсии

Комментарии