
В начале января 2027 года инвесторы в Германии могут столкнуться с автоматическим списанием налога по инвестиционным фондам и ETF. Речь идет о механизме авансового налогообложения доходов — Vorabpauschale, применяемом даже тогда, когда владелец инвестиций не продавал активов и фактически не получал денег. Об этом сообщает Ausnews со ссылкой на Федеральное министерство финансов Германии.
18 ноября 2026, 14:58
Читати українською
В Германии банки будут взимать налог с ETF даже без продажи активов: сколько придется заплатить
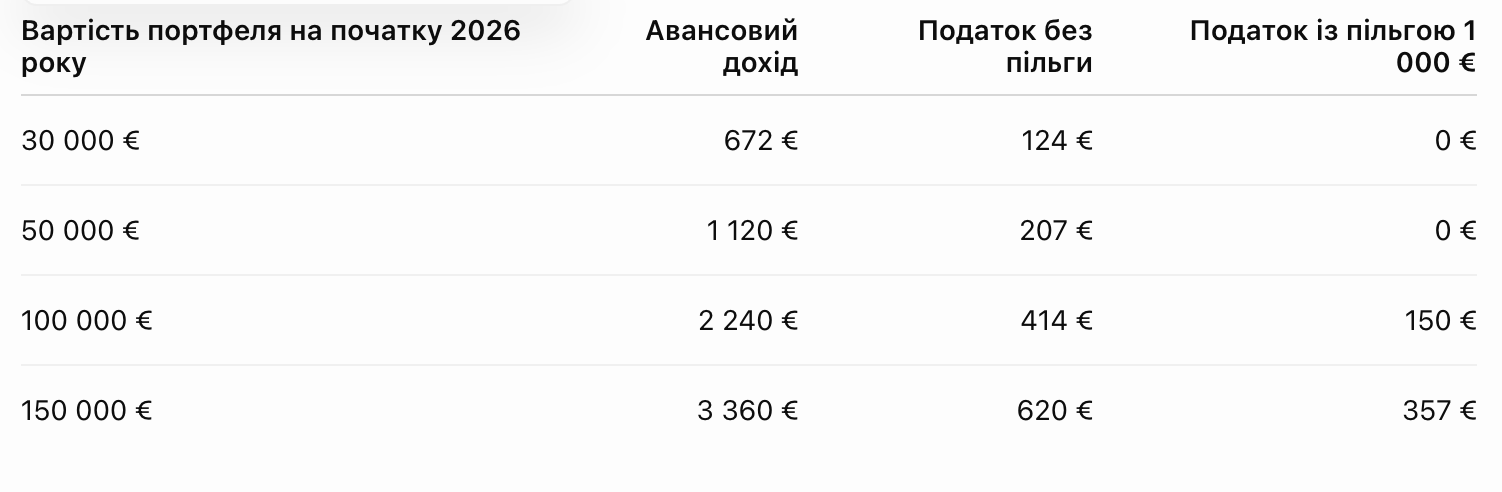
Для инвестора, который в начале 2026 года имел 100 тыс. евро в акционном ETF, сумма налога при определенных условиях может составить около 414 евро без учета налоговых льгот.
Почему налог взимается без продажи ETF
В Германии действует механизм Vorabpauschale — авансовое налогообложение условного инвестиционного дохода.
Он, прежде всего, касается накопительных ETF, которые не выплачивают инвесторам дивиденды, а реинвестируют полученную прибыль.
Благодаря этому механизму часть дохода фонда может облагаться налогом ежегодно, а не только при продаже инвестиций.
В то же время Vorabpauschale может возникать и для фондов, выплачивающих доходы, если сумма выплат ниже расчетного базового дохода.
По решению Министерства финансов Германии от 13 января 2026 базовая процентная ставка для расчета авансового дохода составляет 3,20%.
Налоговое обязательство по результатам 2026 будет возникать 4 января 2027 года. Немецкие банки и брокеры, выполняющие функции налоговых агентов обычно самостоятельно рассчитывают и удерживают соответствующий налог.
Как рассчитывают налог
Базовый расчет предполагает умножение стоимости инвестиций в начале 2026 г. на 70% базовой ставки.
Стоимость ETF в начале года x 3,20% x 70% = расчетный базовый доход.
Таким образом, максимальный базовый доход для расчета составляет 2,24% начальной стоимости инвестиций.
Однако это еще не сумма налога, которую банк спишет со счета.
Для квалифицированных акционных ETF в Германии предусмотрено освобождение от налогообложения 30% дохода. Остальные 70% облагаются налогом по общим правилам для доходов от капитала.
Стандартный налог составляет 25%, дополнительно взимается прибавка солидарности — 5,5% от суммы налога. Совокупная ставка без церковного налога составляет 26,375%.
К примеру, для портфеля на 100 тыс. евро:
- Расчетный авансовый доход — 2 240 евро.
- Облагаемая налогом часть после 30% увольнения — 1 568 евро.
- Налог без использования льгот — около 414 евро.
Расчет справедлив при условии, что акционный ETF находился в собственности весь 2026 год, его стоимость достаточно возросла, а фонд не производил выплат инвестору.
Сколько налога заплатят владельцы ETF
В расчетах предусмотрен достаточный рост стоимости фонда, отсутствие выплат, владение ETF в течение всего года, применение 30% увольнений для акционных фондов и отсутствие церковного налога. Льгота в последней колонке считается неиспользованной по отношению к другим доходам от капитала.
Для супругов, которые пользуются общим необлагаемым налогом лимитом в 2 тыс. евро, платежи могут быть ниже.
Например, при портфеле на 100 тыс. евро налог может вообще не возникнуть. При инвестициях на 150 тыс. евро его сумма составит около 93 евро.
Кто может не платить налог
В Германии действует необлагаемый предел доходов от капитала — Sparer-Pauschbetrag.
Он составляет:
- 1000 евро в год для одного человека;
- 2 000 евро для супругов при совместном налогообложении.
Этот лимит распространяется не только на доходы ETF, но и другие доходы от капитала, в частности банковские проценты и дивиденды.
Чтобы банк автоматически учел льготу, инвестор должен оформить Freistellungsauftrag — поручение на освобождение соответствующих доходов от удержания налога.
Если налогооблагаемый лимит уже использован для других доходов, налог с авансового дохода ETF может быть взыскан в полном размере.
В то же время, если стоимость ETF за 2026 год не выросла, авансового дохода для налогообложения обычно не возникает. Если прирост меньше расчетной суммы, она ограничивается фактическим ростом стоимости с учетом выплат фонда.
Что будет, если на счету нет денег
Немецкие банки и брокеры обычно удерживают налог с денежных средств на расчетном счете инвестора.
Если средств недостаточно, банк может предложить пополнить счет. Если налог удержать не удастся, соответствующую информацию могут передать налоговой службе, а инвестору придется урегулировать обязательства через налоговую декларацию.
Для инвесторов, пользующихся иностранными брокерами без удержания германского налога, правила могут отличаться: им обычно необходимо самостоятельно декларировать соответствующие доходы.
Придется ли платить налог во второй раз при продаже
Vorabpauschale — это не дополнительный налог сверх обычного налогообложения инвестиций.
При дальнейшей продаже паев ETF ранее учтенные авансовые доходы вычитаются при определении налогооблагаемого результата во избежание двойного налогообложения одного и того же дохода.
Таким образом, налог частично уплачивается раньше инвестора фактически продает свои активы.
Перед началом 2027 года владельцам ETF следует проверить остаток средств на расчетном счете, наличие Freistellungsauftrag и распределение налогооблагаемого лимита между банками и брокерами.
Автор:
Источник:
Минфин
Страницу просматривает
financialGenius и 39 незарегистрированных посетителей.

Комментарии