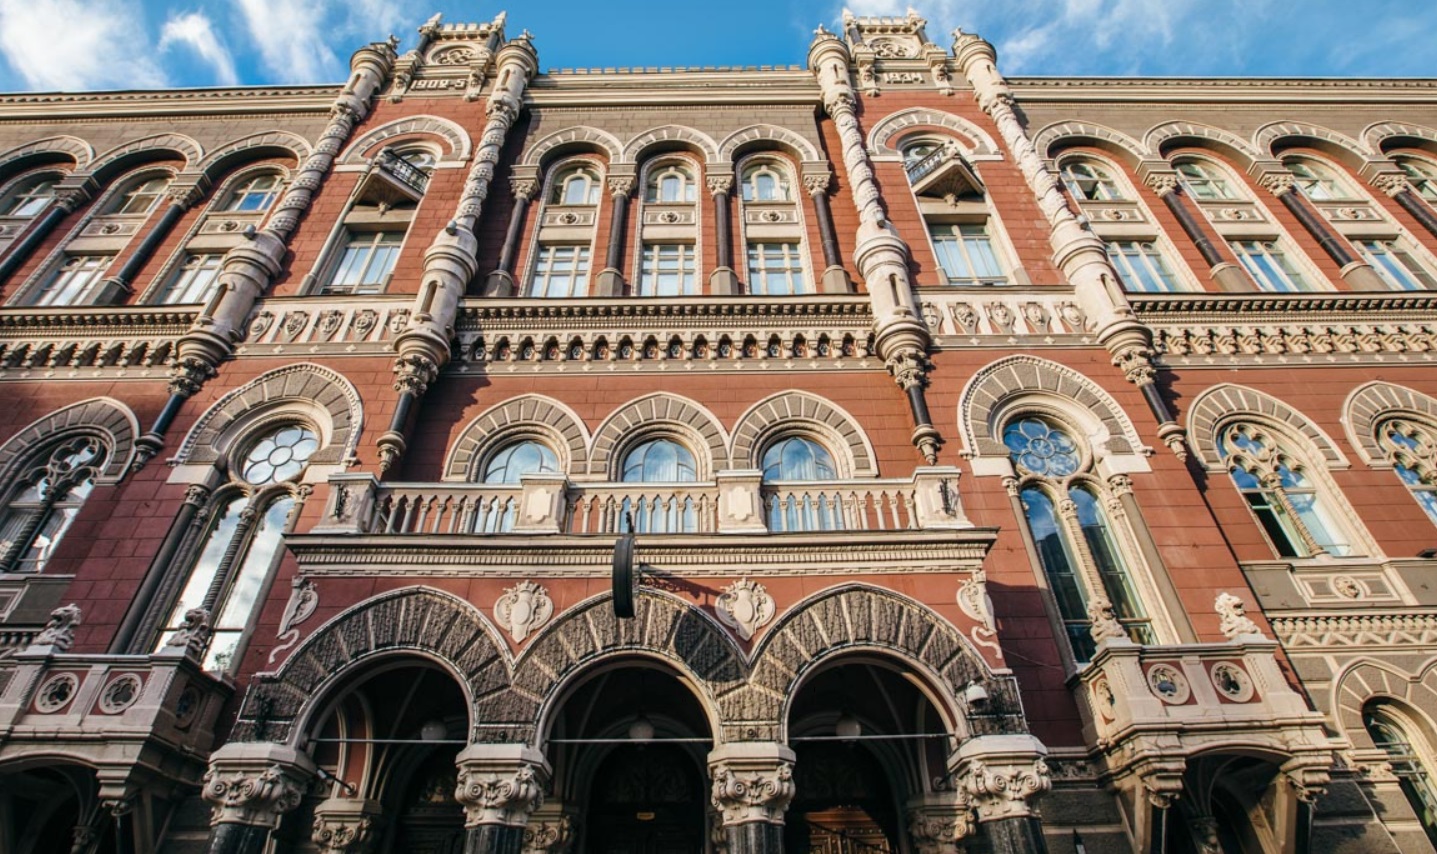
В октябре Национальный банк продал на валютном рынке более 6 млрд долларов, а за последнюю неделю месяца установил рекорд по объему интервенций. Однако миллиардные вливания не устраняют дефицит валюты. Финансовый аналитик Андрей Шевчишин объясняет это разрывом между импортом и экспортом: страна тратит гораздо больше валюты на закупки за границей, чем зарабатывает на продаже собственных товаров. Увеличить экспортные поступления мешают российские удары по портам, проблемы с логистикой и остановка части промышленности.
1 ноября 2026, 12:26
Читати українською
НБУ продал более $6 млрд за месяц: почему гривна остается под давлением
► Читайте телеграмм-канал «Минфина»: главные финансовые новости
НБУ потратил на поддержку гривны более $6 млрд в месяц
В октябре Национальный банк направил на валютный рынок более $6 млрд. Это самый большой месячный объем интервенций по оценке Шевчишина. Для сравнения: в сентябре регулятор продал $5,45 млрд, а за весь 2025 год — $36,1 млрд.
Отдельный рекорд пришелся на последнюю неделю октября. С 26 по 30 октября НБУ продал $1,82 млрд. Это самый большой недельный объем с начала 2026 года. В общей сложности за десять месяцев регулятор реализовал на межбанке $44,3 млрд.
Шевчишин связывает всплеск спроса с переходом гривны к новому курсовому диапазону. До октября НБУ удерживал доллар у отметки 45 грн в течение 4,5 месяцев. В конце месяца регулятор позволил курсу увеличиться.
«НБУ отпустил вожжи ровно настолько, насколько сам решил, и когда сам решил. И там, где он сам решил, он натянул их обратно», — описывает октябрьскую политику регулятора аналитик.
После смены курсового ориентира спрос на валюту усилился. Наличный доллар за месяц подорожал на 2,3%, до 46,04 грн., официальный курс вырос на 1,5%, до 45,53 грн. На межбанке доллар в данный момент достигал 45,70−45,75 грн, а наличный курс доходил до 46,20 грн.
По оценке Шевчишина, среднесуточная покупка валюты на межбанке в октябре выросла на 5,1% до $433,7 млн. Предложение увеличилось на 5,9% до $245,6 млн. Разница между ними составила $181,1 млн в день. Это почти в три раза больше, чем в октябре 2025 года.
Спрос возрос и посреди населения. Украинцы покупали в среднем $101,7 млн. наличной валюты в день, на 7,3% больше, чем в сентябре. Продажи, напротив, сократились почти на 5%, до $58,2 млн. По словам аналитика, украинцы предпочитали придержать доллары в ожидании дальнейшего роста курса.
«Это логическое поведение при росте курса: держать валюту, чтобы продать позже дороже», — объясняет Шевчишин.
Дефицит на наличном рынке достиг $43,5 млн в день. Вместе с межбанком среднесуточная нехватка валюты составила $231,6 млн. По оценке аналитика это исторический максимум.
Импорт опережает экспорт: откуда берется дефицит валюты
Главную причину нехватки валюты Шевчишин видит во внешней торговле. Украина тратит гораздо больше на импорт товаров, чем получает от их экспорта. Этот разрыв нельзя объяснить только сезонным спросом или реакцией населения на смену курсу.
По данным Государственной таможенной службы, за январь-август 2026 года импорт товаров составил $66,3 млрд, экспорт — $26,6 млрд. Дефицит торговли достиг почти $39,7 млрд. За аналогичный период прошлого года импорт составил $52,6 млрд, а экспорт — $26,3 млрд. Импорт вырос на 26%.
Наибольшую часть ввоза составляют товары, от которых страна не может быстро отказаться. Более 73% импорта пришлось на три категории: машины, оборудование и транспорт — $29,9 млрд, топливно-энергетические товары — $9,5 млрд и продукцию химической промышленности — более $9 млрд.
По оценке Шевчишина, 60−70% импорта составляют критически важные товары или продукция, которую Украина не может производить из-за войны и потери части промышленных мощностей.
«Большая часть импорта — это критический импорт и товары, которые невозможно произвести в Украине из-за войны или потери местного производства», — отмечает аналитик.
Отдельный фактор — российские обстрелы. Повреждение энергетической инфраструктуры, складов и производственных объектов заставляет бизнес и государство закупать за границей горючее, энергооборудование, технику и товары для восстановления запасов.
Шевчишин называет дефицит валюты структурным, а не циклическим. По его оценке, в октябре объем покупки валюты на межбанке превысил $9,5 млрд, тогда как ее предложение составляло около $5 млрд. Речь идет об общих месячных объемах купли и продажи валюты, а не размере дефицита.
Экспорт ограничивают порты, логистика и проблемы металлургии
Увеличить валютные поступления от экспорта быстро не удается. Одной из главных причин стали российские удары по портовой инфраструктуре Одесщины, по которой до полномасштабной войны проходило около 90% морских поставок украинского зерна.
В августе экспорт товаров составил $2,5 млрд. Это на 19,4% меньше, чем в июле. Отгрузка зерновых сократилась до 981 000 тонн, в 2,5 раза меньше, чем за август 2025 года.
Часть поставок удалось перенаправить по альтернативным маршрутам. В частности, железнодорожный подвоз зерна в дунайские порты в августе вырос почти втрое по сравнению с июлем, до 248 800 тонн. Однако это не компенсировало проблем с работой портов Одессы: железнодорожные поставки к ним сократились на 94,9%, до 68 500 тонн.
Шевчишин считает, что в октябре аграрный экспорт ускорился благодаря перестройке логистики. Однако возможности альтернативных маршрутов уже приближаются к пределу.
«Сейчас это сродни максимальному уровню, который может быть, пока не будут открыты порты Большой Одессы», — говорит он.
Еще одна проблема — металлургия. По оценке Шевчишина, остановка части предприятий из-за обстрелов и логистических ограничений дополнительно ограничивает экспортное предложение и валютные поступления.
По оценке НБУ, из-за обстрелов портов и блокирования морской инфраструктуры Украина может недополучить около $2,5 млрд экспортной выручки во втором полугодии 2026 года.
Сколько валютных резервов имеет НБУ
Поддерживать курс за счет интервенций регулятор может благодаря международным резервам. Однако их динамику определяют не только продажи валюты на межбанке. На объем резервов также оказывают влияние внешние поступления, выплаты по государственному долгу и другие операции.
По данным НБУ, по итогам января 2026 года международные резервы Украины достигли рекордных $57,7 млрд. На 1 октября они составили уже $47,1 млрд, сократившись за месяц на 3,2%.
В Национальном банке считают этот объем достаточным для поддержания устойчивости валютного рынка. Имеющиеся резервы покрывают четыре месяца будущего импорта.
Шевчишин обращает внимание на другую сторону интервенций: они помогают сдерживать краткосрочное давление на курс, но не устраняют причину нехватки валюты.
«Это сжигание резервов, а не решение глобальной проблемы», — отмечает аналитик.
Для стабилизации рынка необходимо не только вмешательство НБУ, но и улучшение ситуации с экспортом и внешней торговлей.
Как НБУ сдерживает спрос на валюту
Кроме валютных интервенций, Национальный банк использует монетарные инструменты, чтобы ограничить избыточную гривневую ликвидность и сделать сбережения в гривне более привлекательными.
29 октября регулятор повысил учетную ставку с 16% до 16,5%. Решение вступило в силу 30 октября. Это третье повышение подряд. НБУ планирует удерживать ставку на этом уровне до второго квартала 2027 года.
Повышение учетной ставки не означает, что Нацбанк напрямую сокращает спрос на доллар из-за продажи валюты. Это косвенный инструмент воздействия на денежный рынок. Высшая ставка помогает поддерживать доходность гривневых депозитов и облигаций внутреннего государственного займа, делая сбережения в национальной валюте более привлекательными. Поэтому население и бизнес могут иметь меньше стимулов переводить средства в иностранную валюту.
На решение регулятора оказывает влияние и инфляция. В сентябре потребительские цены выросли на 10% в годовом исчислении. По прогнозу НБУ, по итогам 2026 года инфляция составит 12,5%.
Регулятор также усугубил макроэкономические ожидания. Вместо роста экономики сейчас прогнозирует сокращение ВВП в 2026 году на 0,4%. Российские атаки, по оценке НБУ, прибавят к годовой инфляции около 0,7 процентного пункта.
Шевчишин среди факторов, которые могут сдерживать спрос на валюту, также называет будущее финансирование от международных партнеров. По оценке аналитика, до конца года Украина может получить до $16 млрд. бюджетного и до $15 млрд. военного финансирования. Это его оценка ожидаемых поступлений, а не подтвержденный объем полученных средств.
Каким будет курс доллара: три сценария аналитика
На ноябрь Шевчишин прогнозирует сохранение управляемой гибкости курса. В базовом сценарии, которому он дает 70% вероятности, НБУ будет удерживать межбанк в диапазоне 45,1−45,95 грн за доллар, а наличный курс — 45,5−46,5 грн.
Возврат доллара ниже 45 грн аналитик считает маловероятным. Среди факторов давления на гривну он называет рост бюджетных расходов в конце года, высокий импорт, проблемы с экспортом и ситуацию с безопасностью.
Пессимистический сценарий имеет 15% вероятности. Если российские удары будут и дальше разрушать энергетическую и портовую инфраструктуру, а на мировых рынках возникнут дополнительные шоки, наличный доллар может вырасти до 47,5 грн, межбанк — до 46,9 грн.
Еще 15% аналитик отводит оптимистическому сценарию. Он предполагает энергетическое перемирие, возобновление работы Черноморских портов и стабильное финансирование со стороны партнеров. В таких условиях наличный доллар может остаться в пределах 45−46 грн, межбанковский курс — 45−45,5 грн.
Отдельно Шевчишин прокомментировал прогнозы о возможном росте доллара до 150 грн. Такой сценарий он не считает реалистичным по крайней мере в течение ближайших полутора лет.
По его мнению, значительная девальвация не решит проблему торгового дефицита, поскольку большая часть импорта критически необходима для страны. Более дорогие горючее, оборудование, товары для армии, восстановления и медицины лишь усилят инфляционное давление.
Глубокая девальвация не принесет пользы и не приведет к значительному снижению импорта. Она только разгонит инфляцию", — объясняет аналитик.
Среди альтернативных механизмов сдерживания спроса он называет повышение учетной ставки и возможное усиление валютных ограничений. Однако главная проблема остается неизменной: пока импорт существенно превышает экспорт, НБУ придется и дальше компенсировать нехватку валюты интервенциями.
Автор:

Источник:
Минфин
Страницу просматривает
Ігор Тележніков и 14 незарегистрированных посетителей.

Комментарии - 1