«Мінфін» оголошує вже традиційний Чемпіонат інвестицій. Участь у ньому братимуть 8 активів, в які можна вкласти гроші, а наші читачі оберуть з них один, якому вони найбільше довіряють. У першому турі зійдуться депозити та криптовалюта.
5 листопада 2026, 16:23
Депозит чи криптовалюта: яку інвестицію обере більшість українців
Хто бере участь
Цьогорічний Чемпіонат інвестицій — другий в історії. Минулого року за результатами змагання перемогла нерухомість, тому буде цікаво, чи змінились за рік вподобання нашої аудиторії.
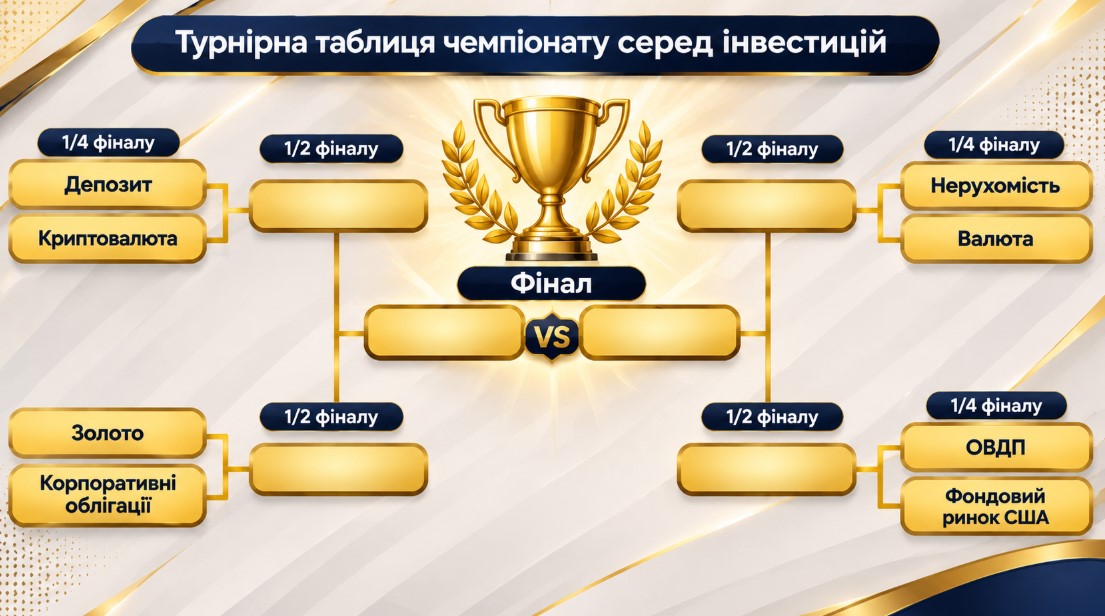
Як і минулого року, редакція визначила 8 популярних серед українців інвестиційних напрямів. Цього разу ми обрали: готівкову валюту, депозит, золото, криптовалюту, нерухомість, ОВДП, корпоративні облігації і фондовий ринок США.
Для проведення жеребкування ми завантажили цей перелік штучному інтелекту і попросили його випадково розділити учасників змагання на пари. Таким чином ми визначили, хто з ким зустрінеться у чвертьфіналі.
Переможці першого кола потрапляють до півфіналів, а далі на найкращих очікуватиме фінал. Одним словом, принцип змагань досить звичний для кожного, хто слідкує за спортивними подіями.
Наразі турнірна таблиця виглядає наступним чином.
Щотижня ми публікуватимемо статтю, у якій розповідатимемо про сильні сторони кожного активу, а читачі голосуватимуть за один із них на сайті «Мінфін» та на нашій сторінці у Telegram. І таким чином саме ви визначите, хто пройде до наступного кола.
Перший чвертьфінал
Депозит
Банківські депозити — один з найпопулярніших інвестиційних інструментів в Україні. Загалом наші співвітчизники тримають в банках 1,53 трлн грн, із них близько 500 млрд — на строкових депозитах.
Банківські вклади обирають в першу чергу як найбільш звичний та зрозумілий інструмент. Більшість людей, які мають заощадження знають, як працюють депозити, як їх відкрити та чого від них очікувати. До того ж цей варіант розміщення коштів має ряд важливих переваг.
Жодної волатильності. Відкриваючи вклад, ви знаєте його ставку і, відповідно, з точністю до гривні можете спрогнозувати, скільки заробите, коли заберете гроші. Банк не може знизити дохідність вже відкритого вкладу з власної ініціативи, на відсотки за депозитом не впливають ринкові умови чи рішення регуляторів. Тому це ідеальний інструмент для тих, хто не хоче нервувати через можливе знецінення активів.
Гарантія повернення коштів державою. На період дії воєнного стану та трьох місяців після його завершення в Україні діє повне відшкодування вкладів фізичних осіб Фондом гарантування вкладів фізичних осіб. Навіть якщо з обраною фінустановою щось станеться, вкладник поверне всі свої гроші до останньої копійки разом із нарахованими відсотками.
Низький поріг входу. Це стосується як суми інвестицій, так і складностей з використанням цього інструменту. Зазвичай банки вказують, що строковий вклад можна відкрити на суму від кількох сотень гривень, інколи це 1 тис. грн. Але є і винятки, коли банк дозволяє розмістити на депозиті лише кілька гривень.
Спеціальна фінансова підготовка для цього теж не потрібна. Людина, яка вміє користуватись будь-яким мобільним застосунком, розбереться і з функцією депозиту в банківському додатку. А у випадку потреби все оформлять працівники банку у відділенні.
Щоб відкрити депозит, не потрібно розбиратися у блокчейн-мережах, сплачувати комісії за «газ», купувати апаратні флешки чи запам'ятовувати сід-фрази з 12 слів, помилка в яких коштує капіталу. Оформлення займає рівно дві хвилини в банківському застосунку на смартфоні, а стартувати можна навіть із кількох сотень гривень.
Водночас у депозиту є й кілька мінусів. В першу чергу це оподаткування доходів. З нарахованих відсотків потрібно сплатити 18% ПДФО і 5% військового збору. Разом це знижує дохідність майже на чверть.
Також кошти зі строкових депозитів не вдасться забрати до завершення часу розміщення. Можна скористатись депозитом до запитання, але дохідність за ним буде нижчою.
Скільки можна заробити. За даними «Мінфіну», середня дохідність гривневих депозитів з розміщенням на рік становить 13,7%. А за доларовими —1,19%. Зважаючи на оподаткування «чиста» дохідність становитиме відповідно 10,55% і 0,92%. Максимальні ж ставки, які пропонують банки у гривні — 17,5% (13,48% після оподаткування) і в доларах — 2,55% (1,96%). Для порівняння, за прогнозами НБУ інфляція в Україні за підсумками року становитиме 12,5%.
Криптовалюта
Якщо депозит — це інструмент для отримання передбачуваного доходу, то криптовалюти його повна протилежність. Вони можуть як зрости в рази, так і не менш суттєво обвалитися.
Наразі в світі існує близько 3 млн криптовалют, а щодня з’являються ще тисячі. Щоправда, більшість з них знецінюється і зникає ще до того, як про них дізнається бодай кілька людей. Тому коли мова йде про інвестиції в крипту у більшості випадків мається на увазі біткоїн та ще до десяти ключових монет, на зразок ефіруму, BNB, Solana та ще кількох стейблкоїнів.
Наразі крипторинок переживає не найкращі часи. Біткоїн за рік подешевшав на 23%, ефірум — на 30%, BNB — на 26%. Водночас залежно від часу входу інвестори цілком могли заробити на цих монетах сотні або тисячі відсотків. До того ж крипта має ряд інших переваг.
Повна фінансова автономія. Якщо біткоїн чи інша крипта зберігаються на власному холодному гаманці, до коштів не має доступу жодна третя сторона. Такі кошти практично неможливо заморозити чи вкрасти. Хоча залишається ризик просто загубити гаманець. Якщо ж крипта зберігається на біржі, завжди є ризик її банкрутства чи пограбування.
Глобальна ліквідність. Крипторинок ніколи не спить і не йде на вихідні чи святкові дні. Переказати $1 тис. чи навіть мільйон на інший кінець світу можна за кілька секунд, оминаючи будь-які обмеження.
Захист від девальвації гривні. Більшість операцій у криптосвіті де-факто прив'язані до вартості долара, а тому знецінення гривні до американської валюти автоматично підвищує вартість крипти у гривні.
Водночас є в інвестицій у крипту і відчутні мінуси. Найперший з них — це екстремальна волатильність, яка може миттєво спалити заощадження. Також кошти може бути складно вивести у фіатні валюти, у багатьох випадках банківські картки навіть блокуються.
Також щоб почати інвестувати в крипту, потрібна висока цифрова грамотність. По-перше щоб просто розуміти, які активи ви купуєте. Також на цьому ринку багато фішингових сайтів і скам-проєктів, а тому слід навчитись їх оминати.
Скільки можна заробити. Тут однозначно спрогнозувати неможливо, очікування залежать від переконань експертів. Однак базовий прогноз передбачає, що за рік біткоїн з нинішніх $79,5 тис. за монету, подорожчає до $100−120 тис. Цьому сприятимуть очікуване зниження ставок ключовими центробанками та доступність активу для інституційних інвесторів.
Тепер, коли коли ми розібрались з основними перевагами і недоліками обох активів, голосуйте, який з них оберете саме ви.
Автор:
Джерело:
Мінфін

Коментарі - 1