
Дмитрий Приходько

Зареєстрований:
31 березня 2010
Останній раз був на сайті:
17 жовтня 2024 о 04:07
31 березня 2010
Останній раз був на сайті:
17 жовтня 2024 о 04:07
Підписчики (27):

-
bulat911
Киев

-
IndaGame Games
36 років, Киев

-
Александр Богуш
49 років, Киев

-
Петр Шевченко
Киев

-
Ceme4kin
Днепропетровск


-
Анатолий Долматов
34 року, Киев

-
7natakiev
Киев
-
tanag1
74 року, донецк

-
Анна Гранкина
40 років, Днепропетровск
Начальник аналитического отдела, УкрСиб Эссет Менеджмент
- 27 березня 2012, 10:29
Обзор акций ПАО «Алчевский меткомбинат»
Алчевский меткомбинат обладает мощностями по выпуску агломерата, чугуна, стали и проката. В непосредственной близости от него находится Алчевский КХЗ (ALKZ). Стратегическим инвестором обеих компаний, равно как и ДМК им. Дзержинского (DMKD) и Днепропетровского ТЗ (DTRZ), является Индустриальный союз Донбасса. В конце 2009г. 50%+2 акций ИСД были проданы группе российских инвесторов во главе с Александром Катуниным, владельцем Швейцарского металлотрейдера Carbofer Gt.
Особенности ИСД:
- активность в сфере M&A;
- масштабная модернизация входящих в холдинг компаний;
- частое проведение допэмиссий.
Основные факторы привлекательности ALMK:
- Наиболее модернизированный и энергоэффективный завод в Украине;
- Диверсифицированы рынки сбыта;
- Потенциал роста продаж на российском рынке;
- Рост производства в 2011г. составил 30% (-4% относительно 2007г.);
- Восстановление мировых цен на сталь с 2009г.;
- Потенциал улучшения финансовые показателей;
- Хорошие показатели ликвидности акций.
Основные риски ALMK:
- Доля Украины в мировом производстве стали снизилась с 3,2% (янв.2008г.) до 2,2% (янв.2012г.);
- Слабый внутренний спрос на металлопрокат в Украине;
- Высокая зависимость от экспортных рынков металлопродукции;
- Ординарный сортамент металлопродукции (низкая добавочная стоимость);
- Снижение активности отечественных меткомпаний на рынках: Турции, Ближнего Востока, Северной Африки;
- Отсутствие собственной сырьевой базы (ЖРС, коксующийся уголь), решение данной проблемы новым собственником маловероятно, судя по результатам 2010г.;
- Сложный переговорный процесс по ценам на руду с основным поставщиком-конкурентом «Метинвест холдингом»;
- Низкие показатели рентабельности по сравнению с зарубежными аналогами;
- Трансфертное ценообразование внутри группы ИСД;
- По прогнозным рыночным коэффициентам прибыльности акции торгуются с премией к аналогам;
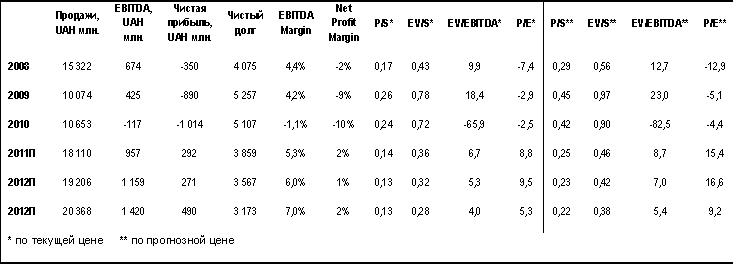
Основным конкурентным преимуществом компании является его высокий уровень модернизации производственных мощностей. Однако, судя по показателям рентабельности этого преимущества пока недостаточно, чтобы перекрыть 4 ключевых недостатка: 1) отсутствие сырьевой базы, 2) высокая долговая нагрузка, 3) высокая экспортная зависимость (доля внутреннего рынка около 10%), 4) высокая доля продукции с низкой добавочной стоимостью.
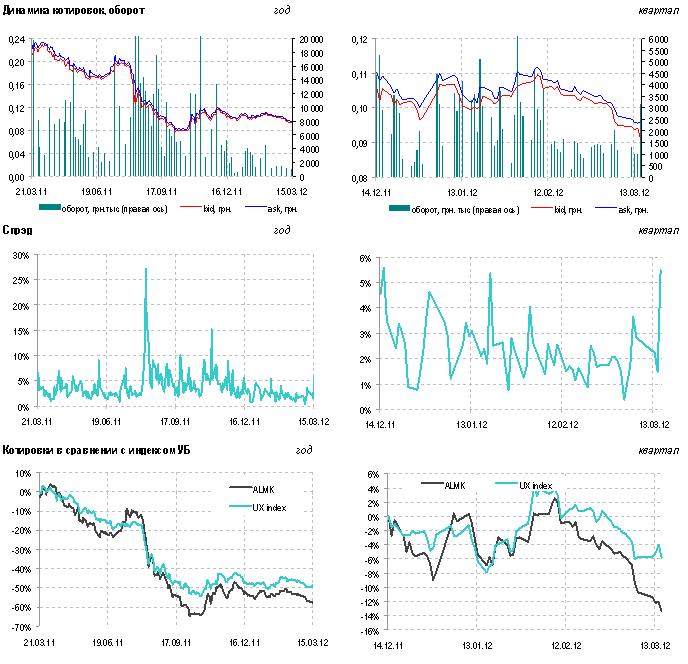
Тем не менее, на 2012-2015г. мы оцениваем рынок стального проката как растущий. Что позволит компании улучшить финансовые результаты. С учетом снижения котировок за последний год на 57%, считаем текущий уровень привлекательным для среднесрочных инвестиций. На наш взгляд, справедливая цена акций ALMK составляет 0,17 грн. (потенциал роста +70%).
Основные финансовые показатели и мультипликаторы
Акции ALMK на Украинской бирже
|
|
15
|
Переглядів: 1473, сегодня — 1
- 19:45 Криза на світових ринках? Золото, нафта та прогноз курсу валют (відео)
- 19:30 Хоча євро впало до 17-місячного мінімуму, є ще кілька причин, чому валюта може подешевшати ще більше
- 19:05 Німеччина продовжила захист українців до 2028 року: кого не стосуються нові правила
- 18:16 Автогаз подорожчав одразу на 38 копійок: скільки коштує пальне 8 жовтня
- 17:59 Євро обвалився: чи варто купувати? Ризики для ринку та прогноз курсу (відео)
- 17:34 Долар і євро повертаються до зростання на міжбанку
- 17:24 Перекази євро можуть стати простішими й дешевшими: Україна готує вступ до SEPA
- 17:06 Тарифи на електроенергію для населення залишаться незмінними: рішення Уряду
- 16:54 Долар опустився до 44,85 грн: курс НБУ на 9 жовтня
- 16:37 100 млрд євро допомоги Україні: експерти з’ясували, куди насправді пішли гроші Німеччини

Коментарі