
Розуміння руху цін на фінансових ринках є важливою складовою ухвалення торговельних рішень. Один із методів аналізу — price action, який передбачає дослідження цінового графіка без використання додаткових технічних індикаторів. Цей підхід допомагає визначати напрям тренду за послідовністю максимумів і мінімумів, знаходити рівні підтримки й опору, а також оцінювати можливі зміни ринкової структури. Водночас правильне трактування цінових сигналів потребує врахування ринкового контексту та розуміння хибних пробоїв. Як застосовувати технічний аналіз без індикаторів на практиці та на що звертати увагу під час оцінювання цінових рухів? Детальніше про це розповість інвестиційний експерт Максим Приймак.
Актуально
16 листопада 2026, 16:00
Технічний аналіз без індикаторів: як читати ціну, тренди та рівні?
Аналіз цінових рухів без технічних індикаторів
Зміни біржових котирувань відображають результати взаємодії покупців і продавців, очікування учасників торгів та їхню реакцію на економічні події. На відміну від індикаторних систем, які обробляють історичні дані за допомогою визначених математичних алгоритмів, аналіз цінової дії дає змогу безпосередньо досліджувати формування ринкової структури. Водночас відсутність індикаторів не усуває невизначеності, оскільки однакові графічні конфігурації можуть супроводжуватися різними подальшими рухами.
Дослідження S. Murray, Y. Xia та H. Xiao підтверджує наявність прогностичної інформації в історичних цінових даних, хоча її виявлення залежить від методу аналізу та взаємозв'язків між ціновими характеристиками.
Особливості аналізу цінової дії
Основою price action є спостереження за зміною котирувань у межах певного часового інтервалу. Найбільш інформативним способом їх відображення вважається свічковий графік, на якому кожному періоду відповідають чотири значення: ціна відкриття, максимальна, мінімальна та ціна закриття. Співвідношення зазначених величин дає змогу оцінювати інтенсивність купівель і продажів, характер цінових коливань та здатність ринку утримувати досягнуті позиції.
Зокрема, велике тіло висхідної свічки за незначних тіней відображає переважання покупців протягом торговельного періоду. Натомість довга верхня тінь свідчить про зниження ціни після досягнення вищих котирувань. Поява кількох таких свічок поблизу попереднього максимуму може вказувати на посилення тиску продавців. Проте ізольоване спостереження не дає достатніх підстав для прогнозування розвороту, оскільки аналогічна конфігурація виникає і під час короткочасної корекції.
Наукове обґрунтування необхідності контекстного аналізу наведено в дослідженні X. Li та співавторів. Автори запропонували метод розпізнавання свічкових послідовностей, який враховує їхню подібність і дає змогу зменшувати суб'єктивність традиційної класифікації. Дослідження P. Wangchailert і W. Paireekreng, виконане на матеріалах валютного ринку, також засвідчило обмежену прогностичну надійність поширеної моделі доджі. Отримані результати підтверджують доцільність оцінювання не окремої свічки, а її положення відносно попереднього цінового руху та найближчих цінових меж.
Визначення трендів за структурою цінових коливань
Напрям ринкового руху встановлюється за послідовністю локальних максимумів і мінімумів. Для висхідного тренду характерне поступове підвищення обох показників, тоді як низхідний супроводжується формуванням дедалі нижчих максимумів і мінімумів. За відсутності стійкої зміни екстремумів ціна переважно залишається в межах горизонтального діапазону, який ще називається боковиком або флетом.
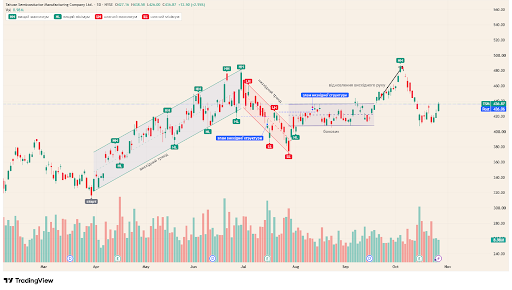
Оцінювання тренду доцільно доповнювати порівнянням імпульсних рухів і корекцій. Наприклад, зростання котирувань акцій TSMC (TSM) навесні 2026 року приблизно з $314 до $382 із подальшим зниженням до $361 означає втрату близько 30% попереднього приросту. Якщо наступне підвищення до $422 змінюється падінням до $385, глибина корекції відносно руху від $361 до $422 становить близько 60%, для руху від $385 до $450 із подальшим зниженням до $406 — майже 70%, а для руху від $406 до $477 із подальшим зниженням до $419 — понад 80%. Поступове збільшення корекційних відступів може свідчити про послаблення купівельного попиту (відповідно й тренду), навіть якщо послідовність вищих максимумів ще зберігається.
Формування висхідного тренду та порушення послідовності цінових екстремумів на прикладі акцій TSMC (TSM)
Джерело: створено автором, ресурс: TradingView. Не є інвестиційною рекомендацією.
Як показано на рисунку, злам структури виникає після формування нижчого максимуму та пробиття попереднього значущого мінімуму (на графіку TSM — нижчий максимум 6 липня близько $460 і закриття 16 липня нижче вищого мінімуму 26 червня близько $419). Подібна ситуація свідчить про зміну співвідношення попиту й пропозиції, але не обов'язково означає негайний початок тривалого падіння. Подальші коливання можуть перейти в боковик або завершитися відновленням висхідного руху, як на прикладі.
Результати дослідження J. Lobão, L. Pacheco та A. Fernandes засвідчують наявність прогностичного потенціалу окремих графічних формацій, зокрема висхідного прапора. Водночас ефективність їх розпізнавання залежить від чіткості цінової конфігурації та тривалості періоду спостереження. Звідси випливає доцільність аналізу тренду на кількох часових масштабах (таймфреймах): старший таймфрейм використовується для визначення загального напрямку, молодший — для детальнішого дослідження локальних коливань і пошуку точок входу.
Рівні підтримки й опору та особливості їх визначення
Поведінка ціни поблизу попередніх екстремумів дає змогу виявляти ділянки, на яких попит або пропозиція раніше стримували подальший рух котирувань. Підтримка формується в областях, де посилення купівельного попиту стримувало зниження ціни, тоді як опір пов'язується з переважанням продажів після досягнення певних значень. Повторне наближення котирувань до таких ділянок нерідко супроводжується підвищенням торговельної активності.
Застосування підтримки й опору як аналітичних орієнтирів розглянуто в праці V. Henderson та співавторів, присвяченій математичному моделюванню торговельних рішень за наявності цінових меж. Автори досліджують можливість визначення моментів купівлі та продажу з урахуванням зміни ринкового стану. Водночас практична інтерпретація рівнів потребує врахування того, що реакція ціни не обмежується одним фіксованим значенням.
Доцільнішим видається використання цінових зон, ширина яких визначається характером попередніх коливань. Наприклад, для активу з історичними розворотами поблизу $100 зона опору може охоплювати діапазон $98−100. Вихід котирувань за його верхню межу ще не підтверджує стійкого подальшого зростання. Важливішими стають ціна закриття періоду, результат повторного тестування (retest) пробитої ділянки та структура наступних свічок. Таким чином, значущість цінової зони формується не лише кількістю дотиків, а й торговельною активністю та характером її тестування.
Окремої уваги потребує розмежування підтвердженого та хибного пробою. У першому випадку після проходження цінової межі зберігається рух у напрямку прориву. У другому — котирування швидко повертаються до попереднього діапазону. Повторне тестування пробитого опору, який надалі утримує падіння ціни, може свідчити про його перетворення на підтримку.
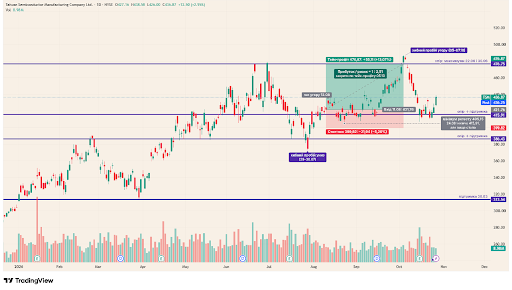
Для оцінювання практичного значення такого сценарію розглянуто ситуацію, за якої акція TSMC (TSM) з 6 серпня 2026 року закривається вище зони близько $416, а позицію відкрито 11 серпня за ціною $421,76, тобто до гепу угору наступного дня. Після підвищення до $436 спостерігається повернення до зони $416 (мінімум 24 серпня — $405,15). Порівняння двох можливих моментів відкриття позиції наведено в таблиці нижче.
Порівняння параметрів торговельних рішень залежно від моменту входу
| Показник | Вхід після гепу (закриття 12.08) | Фактичний вхід (11.08) |
| Ціна входу, дол. | 429,15 | 421,76 |
| Рівень обмеження збитку, дол | 399,82 | 399,82 |
| Цільова ціна, дол. | 476,87 | 476,87 |
| Ризик на одну акцію, дол. | 29,33 | 21,94 |
| Потенційний прибуток на акцію, дол | 47,72 | 55,11 |
| Відношення прибутку до ризику | 1,63 | 2,51 |
Джерело: розраховано автором
Розрахунок співвідношення потенційного прибутку до ризику здійснюється шляхом ділення різниці між цільовою ціною та ціною входу на відстань від ціни входу до рівня обмеження збитків. Для першого сценарію показник становить 47,72 / 29,33 = 1,63, для другого — 55,11 / 21,94 = 2,51.
За однакової цільової ціни очікуваний результат істотно залежить від моменту відкриття позиції. Вхід до гепу забезпечує вигідніше співвідношення потенційного прибутку до ризику, хоча передбачає відкриття позиції до підтвердження руху. Водночас відсутність такого руху може призвести до спрацювання обмеження збитків. У розглянутій угоді після гепу ціна 24 серпня знижувалася до $405,15 — на $5,33 вище рівня обмеження збитку, а 5 жовтня позицію закрито за цільовою ціною. Наведені вище співвідношення характеризують геометрію угоди, а не ймовірність отримання прибутку.
Пробій рівня опору, повторне тестування та визначення параметрів торговельного ризику на прикладі акцій TSMC (TSM)
Джерело: створено автором, ресурс: TradingView. Не є інвестиційною рекомендацією.
Практичні обмеження та оцінювання ефективності технічного аналізу
Використання цінового графіка без додаткових індикаторів не усуває складності прогнозування ринкових коливань. Навіть за наявності виразного тренду оцінка його стійкості залежить від того, які максимуми та мінімуми беруться до уваги, наскільки широкими визначаються зони підтримки й опору та які зміни котирувань вважаються підтвердженням пробою. Відмінності в трактуванні однакових графічних ситуацій можуть призводити до протилежних торговельних рішень. Особливо помітною така проблема стає в періоди підвищеної волатильності, коли короткочасні коливання нерідко порушують попередню цінову структуру без подальшого розвитку нового тренду.
Окремої уваги потребує перевірка результативності графічних закономірностей на тривалих часових проміжках. У дослідженні K. Rink проаналізовано 6406 технічних торговельних правил на фондових ринках 41 країни. Отримані результати вказують на поступове зниження їхньої ефективності, причому закономірності, виявлені на історичних котируваннях, не завжди зберігали прогностичну здатність у наступні періоди. Додатковим обмеженням виступають витрати на здійснення операцій, які можуть поглинати частину прибутку навіть за відносно точного визначення напрямку цінового руху.
Практична цінність price action більшою мірою проявляється в можливості впорядкувати процес прийняття рішень, ніж у спробах передбачити кожне наступне коливання. Послідовне визначення ринкової тенденції, зіставлення її з найближчими ціновими межами та оцінювання співвідношення потенційного прибутку і допустимого збитку дозволяють відмовлятися від операцій із несприятливими параметрами.
Можливості та обмеження аналізу цінової дії
Аналіз руху котирувань без застосування технічних індикаторів дозволяє досліджувати ринкову поведінку через безпосереднє зіставлення цінових змін. Свічкові конфігурації відображають характер коливань у межах окремих торговельних періодів; послідовність максимумів і мінімумів допомагає простежити розвиток тенденції, а зони підтримки й опору окреслюють ділянки можливої зміни співвідношення попиту та пропозиції. Найбільшу аналітичну цінність зазначені елементи мають за спільного використання, оскільки жоден із них окремо не забезпечує достатніх підстав для достовірного прогнозування.
Порівняння цінових імпульсів і корекцій показало, що ознаки послаблення тренду можуть виникати ще до остаточного порушення його структури. Водночас вихід котирувань за попередні екстремуми не завжди супроводжується стійкою зміною напрямку. Подібна закономірність простежується і під час аналізу рівнів підтримки та опору, де значення має не лише факт пробою, а й подальше закріплення ціни відносно відповідної зони. Наведені розрахунки продемонстрували, що за однакової цінової цілі вибір моменту відкриття позиції може змінювати співвідношення потенційного прибутку до ризику від 1,63 до 2,51. Отже, обґрунтованість торговельного рішення залежить не тільки від правильного визначення напрямку руху, а й від умов входу та обмеження можливих втрат.
Джерело:
Мінфін

Коментарі