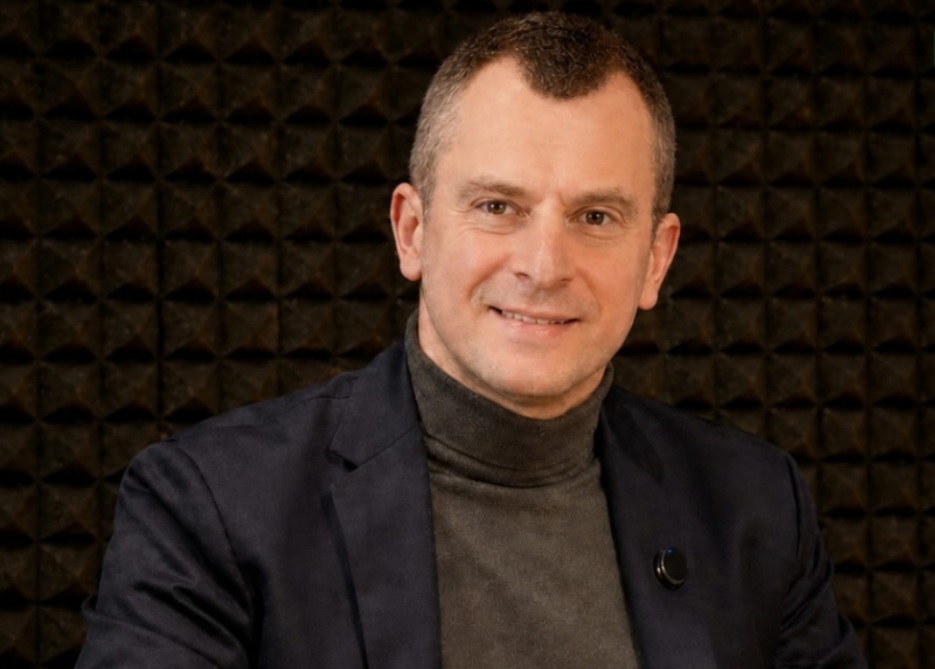
Фінансові компанії витрачають дедалі більше на залучення клієнтів, а співпраця з магазинами може допомогти оптимізувати ці витрати. Якщо торговельний партнер забезпечуватиме стабільний потік покупців, це впливатиме на економіку кредитного продукту. Про це Володимир Довгаль, CEO «Авентус Україна», розповів під час обговорення перспектив кредитування покупок безпосередньо в магазинах.
23 жовтня 2026, 18:40
Кредити можуть подешевшати: керівник фінансової компанії пояснив роль магазинів
► Читайте телеграм-канал «Мінфіну»: головні фінансові новини
Партнерство з магазинами може допомогти фінансовим компаніям знизити витрати на залучення клієнтів, які беруть кредит на покупку товарів. За словами CEO ТОВ «Авентус Україна» Володимира Довгаля, стабільний потік потенційних позичальників від торговельного партнера позитивно впливає на економіку кредитного продукту.
«Клієнти дорогі на ринку, вартість залучення не знижується, а навпаки, щодня зростає», — зазначив Довгаль під час дискусії «Кредит без переходу в банк: хто профінансує покупку всередині checkout».
Він відповідав на запитання, чи може фінансування конкретного замовлення через магазин коштувати дешевше, ніж звичайний кредит на картку, якщо торговельний партнер сам залучатиме покупців і спрямовуватиме їх до кредитора.
«Якщо партнер готовий забезпечити стабільний потік клієнтів, це дуже серйозний вплив на економіку продукту», — пояснив керівник «Авентус Україна».
Водночас, за словами Довгаля, розвиток вбудованого кредитування стримують не лише витрати на залучення позичальників. Серед ключових перешкод він назвав обмежену маржинальність, конкуренцію та значні витрати на інтеграцію з партнерами. Крім того, такі рішення мають відповідати регуляторним вимогам.
«Це досить конкурентний ринок з обмеженою маржинальністю, це великі інвестиції в інтеграцію з партнером. І ускладнення цієї інтеграції тим, що потрібно відповідати усім регуляторним вимогам», — сказав Довгаль.
Чому компанія обрала кредитування через картку
Як приклад альтернативного підходу до фінансування покупок Довгаль навів проєкт pluscard, який компанія реалізувала в партнерстві з Акордбанком.
Замість складної інтеграції з окремими торговельними майданчиками компанія вирішила використати звичну для українських споживачів карткову інфраструктуру Visa та Mastercard. У межах проєкту кредитну лінію під'єднали до банківської картки, якою клієнт може розраховуватися за покупки, зокрема через Apple Pay і Google Pay.
За словами Довгаля, менш ніж за півтора року після запуску проєкт практично досяг операційної беззбитковості. Водночас він уточнив, що компанії ще належить відпрацювати значну частину інвестицій.
«Ми вирішили не робити складну інтеграцію з партнером, ми вирішили не входити в залежність від якогось одного гравця, а просто долучитися до інфраструктури, яку Visa і Mastercard створювали роками», — розповів він.
Такий підхід дає змогу клієнту користуватися кредитною лінією для різних покупок, не оформлюючи окреме фінансування для кожного замовлення. Однак у цієї моделі є обмеження: Довгаль назвав серед них розмір кредитного ліміту та вартість користування коштами.
Зокрема, безвідсоткова розстрочка на 12 місяців може бути привабливішою для покупця, ніж оплата кредитною карткою.
Чому магазини не завжди готові працювати з фінкомпаніями
Ще однією перешкодою Довгаль назвав ставлення торговельних партнерів до небанківських кредиторів. За його словами, деякі магазини побоюються репутаційних наслідків співпраці з фінансовими компаніями через асоціації з агресивним стягненням боргів.
«Мені магазини кажуть: „Та ні, ви фінансова компанія, ми зараз продамо телефон, а потім ви нарахуєте клієнту 300 відсотків, будете його кошмарити, він попаде на колекшн, ми не хочемо з вами працювати“», — розповів Довгаль про досвід переговорів із потенційними партнерами.
Він припустив, що одним зі способів подолати цю недовіру може бути запуск продуктів під окремими брендами, які не асоціюватимуться з негативним досвідом клієнтів на ринку кредитування.
Отже, для розвитку кредитування безпосередньо під час покупки фінансовим компаніям потрібно враховувати не лише технічну можливість інтеграції з магазином, а й витрати на залучення клієнтів, регуляторні вимоги та готовність торговельних партнерів співпрацювати. Стабільний потік покупців від магазину, за оцінкою Довгаля, може суттєво вплинути на економіку такого продукту.
Автор:

Джерело:
Мінфін
сторінку переглядають
9 незареєстрованих відвідувачів.

Коментарі