
Производство электромобиля обходится китайскому бренду примерно в $20 тыс., европейскому — в $31 тыс. Пока европейцы пытаются сократить этот разрыв, китайские конкуренты присматриваются к их недозагруженным заводам. Консалтинговая компания AlixPartners в анализе «Сможет ли Европа производить автомобили в 2030-х?» предупреждает, что одних пошлин для спасения отрасли уже недостаточно.
15 октября 2026, 15:17
Читати українською
Китай производит дешевле и быстрее: успеет ли Европа спасти свой автопром
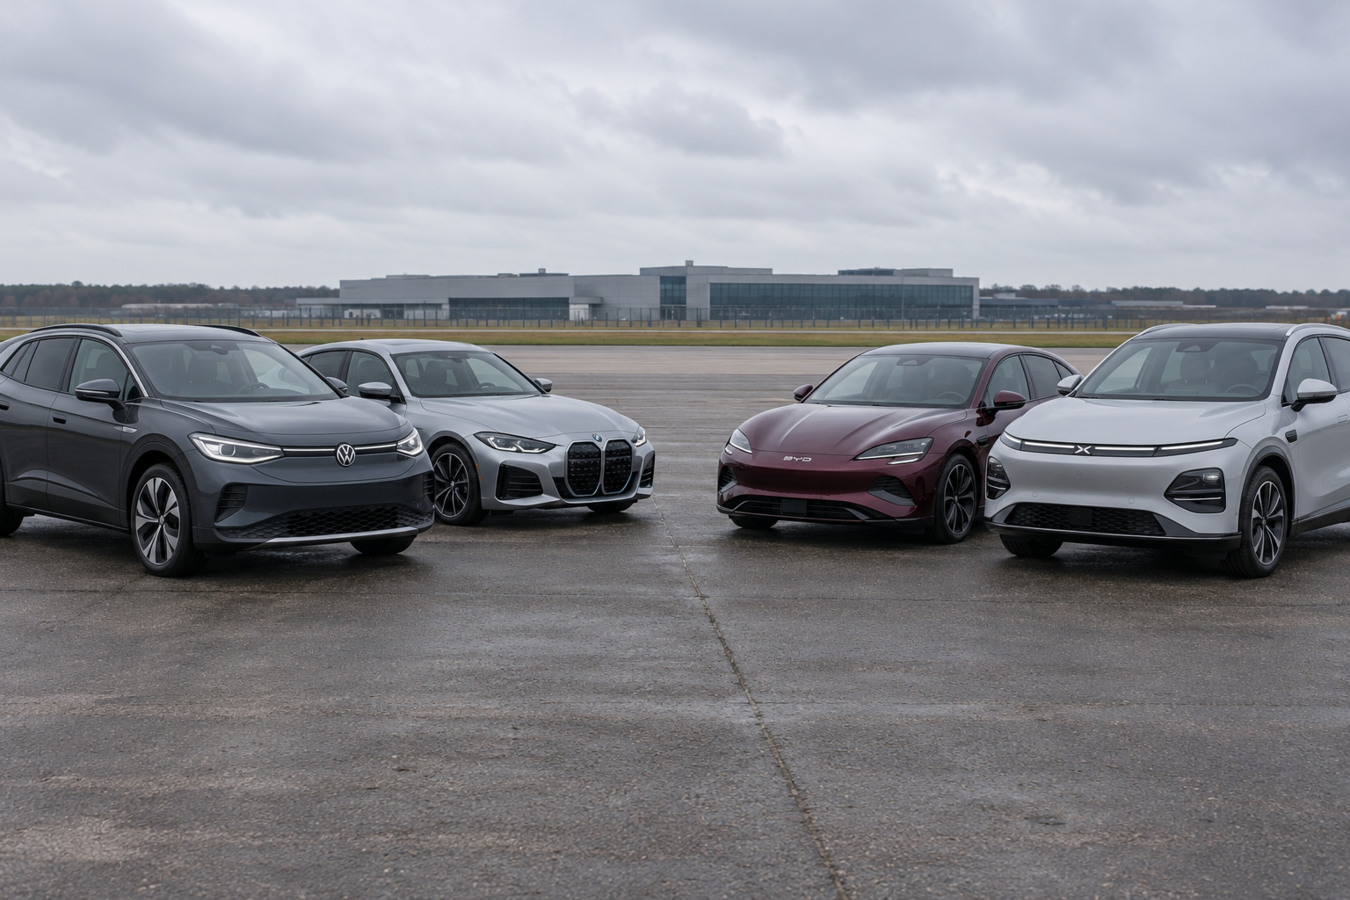
Почему пошлины не перекроют разницу в $11 тысяч в производственных затратах
Анализ AlixPartners, опубликованный накануне Парижского автосалона, призывает за выставочными премьерами и презентациями новых технологий увидеть фундаментальный вопрос: смогут ли европейские автопроизводители обеспечивать достаточную рентабельность для финансирования следующего поколения машин.
Корень проблемы заключается в себестоимости. По оценкам консультантов, производство китайского электромобиля стоит около $20 тыс. против $31 тыс. для европейского аналога. Поскольку речь идет именно о производственных затратах, а не о розничных ценах, европейским компаниям приходится компенсировать исходный разрыв в $11 тыс. еще до выхода автомобиля на рынок.
В AlixPartners считают этот разрыв структурным и не ожидают, что он автоматически сократится с завершением текущего цикла. Ситуацию осложняет финансовое давление на европейских потребителей, для которых цена остается ключевым фактором при выборе автомобиля.
Введение пошлин способно замедлить экспансию китайских брендов, однако оно не снижает затрат европейского производства. Торговая защита лишь дает отрасли время, которое необходимо использовать для решительных изменений и значительных капиталовложений.
При этом финансовый запас европейских автопроизводителей быстро истощается: по данным AlixPartners, их маржа EBITDA сократилась с 13,2% в 2021 году до 6,9% в 2025-м. Падение рентабельности происходит именно тогда, когда разработка каждой новой платформы для электрифицированных машин со все более сложным программным обеспечением требует миллиардных инвестиций.
Скорость вместо масштаба: как китайский цикл разработки опережает европейский
Даже точечное сокращение затрат не решает фундаментальной проблемы европейского автопрома, поскольку меняется сама природа автомобиля и требования к скорости его вывода на рынок.
Ключевым фактором становится программное обеспечение. По оценке AlixPartners, китайские компании изначально строили архитектуру своих машин с ориентацией на программную модель, что позволило им ускорить цикл обновления продуктов. Европейские же производители вынуждены на ходу перестраивать консервативные подходы.
Этот отрыв наглядно демонстрирует возраст моделей, которые формируют основной объем продаж. У традиционных европейских автопроизводителей на машины, представленные за последние три года, приходится менее трети продаж. У китайских конкурентов, приведенных в исследовании, этот показатель составляет от 76% до 100%. Сам по себе возраст автомобиля не свидетельствует о его качестве, однако такая разница показывает темп обновления модельного ряда. Европейцам приходится ускорять технологический переход в момент, когда их рентабельность уже падает.
Александр Мариан, руководитель автомобильного и промышленного направления AlixPartners во Франции, отмечает, что производителям необходимо переходить на двухлетние циклы разработки, применять искусственный интеллект для сокращения затрат и времени выхода на рынок, а также оперативнее инвестировать в новые поколения машин.
Ситуацию дополнительно осложняет регуляторный фактор. Требования Китая, ЕС и США к подключенным автомобилям, автономному вождению и хранению данных все сильнее расходятся. По выводам консультантов, создать единую платформу для всех трех рынков больше невозможно, поэтому европейским компаниям приходится разрабатывать и финансировать три отдельные региональные платформы вместо одной. В результате масштаб, который раньше позволял распределять затраты на глобальные продажи, больше не обеспечивает прежней экономии.
Почему собственные заводы батарей не гарантируют Европе независимости
Стоимость аккумуляторов остается одной из самых острых проблем европейского автопрома, где возможности автопроизводителей ограничены географическими факторами, высокими ценами на энергоносители и сильной зависимостью от сырья.
Наличие аккумуляторного завода на территории ЕС не обеспечивает автономности, поскольку около 80% мощностей по производству катодных материалов и глубокой переработке сырья расположены за пределами Европы. Поставки и ценообразование ключевых компонентов по-прежнему контролируются извне.
Строительство фабрики само по себе не создает полноценной и конкурентоспособной цепочки добавленной стоимости — предприятиям нужны доступная энергия и сырьевая база. По оценке AlixPartners, существующие государственные стимулы пока не способны решить эту проблему в необходимом масштабе и с нужной скоростью.
Именно поэтому консультанты призывают правительства действовать активнее: снижать промышленные тарифы на электроэнергию и формировать долгосрочные, предсказуемые правила игры для рынка электромобилей. Без этого автопроизводителям все сложнее принимать долгосрочные инвестиционные решения со сроком окупаемости в несколько лет.
Китайские автомобили могут занять европейские заводы
Последствия потери конкурентоспособности уже можно измерить производственными мощностями. По данным AlixPartners, 15 европейских автозаводов работают с загрузкой менее 60%. Неиспользуемых мощностей хватило бы для выпуска еще примерно 2,5 млн автомобилей в год.
Для европейских компаний это проблема, которая требует решения. Для китайских производителей — возможность получить производственную базу внутри рынка, который они стремятся завоевать. Консультанты отмечают, что китайские компании уже активно ищут способы использовать часть этих мощностей.
Таким образом, борьба за европейский авторынок может все больше смещаться от импорта к местному производству. Европейский завод продолжит выпускать машины, но его будущее будет определять уже другой производитель.
AlixPartners призывает компании не откладывать сложные решения — объединять операции, перепрофилировать площадки и при необходимости закрывать предприятия. Правительствам придется учитывать последствия этих изменений и одновременно создавать условия, при которых производство сможет оставаться конкурентоспособным.
Мариан оценивает ближайшие 12−18 месяцев как период, решения которого будут определять развитие отрасли в течение следующего десятилетия. Глобальный соруководитель автомобильного и промышленного направления AlixPartners Эндрю Бергбаум подчеркивает, что возможность действовать с позиции финансовой силы быстро сокращается.
Прогноз консультантов не означает неизбежного упадка. Но он меняет вопрос, на который должна ответить Европа. Недостаточно решить, сколько китайских автомобилей допустить на свой рынок. Нужно определить, кто будет разрабатывать и производить следующее поколение машин — и кому будут принадлежать заводы, которые сегодня считаются опорой европейской промышленности.
Источник:
Минфин

Комментарии - 4
Можна дискутувати про якість, та аргументів все менше.
Можна розповідати про копіювання технологій, та в сфері EV тут ще невідомо хто в кого копіює. ЄС вже складно навіть повторити, не кажучи про технологічну перевагу чи ефективне виробництво.
І якби ж це стосувалось тільки EV. Аналогічно в будь-якому сегменті промисловості. Технологічніше, швидше і вдвічі дешевше.