После нескольких месяцев восстановления биткоин и альткоины снова падают вместе с технологическими акциями. И хотя внимание инвесторов приковано к последствиям выборов в США и угрозе новой эскалации в Ормузском проливе, риски для крипты накапливаются и внутри технологического сектора. Гонка искусственного интеллекта все больше зависит от заемных денег, а сомнения в будущих доходах и скандалы вокруг ключевых компаний могут ослабить доверие тех, кто ее финансирует. Минфин разобрался, как эти проблемы могут ударить даже по тем, кто держит только криптоактивы.
9 ноября 2026, 14:40
Читати українською
Код красный. Почему ваш биткоин зависит от чужих долгов за ИИ
Почему победа демократов не успокоила крипторынок
Еще до выборов крипторынок уже находился под давлением. Инвесторы следили за обострением в Ормузском проливе и ожидали результатов голосования в США, а в конце октября доверие к отрасли пошатнул рекордный взлом Binance на $6,3 млрд. Биржа пообещала покрыть потери собственными средствами, однако инцидент добавил тревоги рынку, который и без того терял позиции.
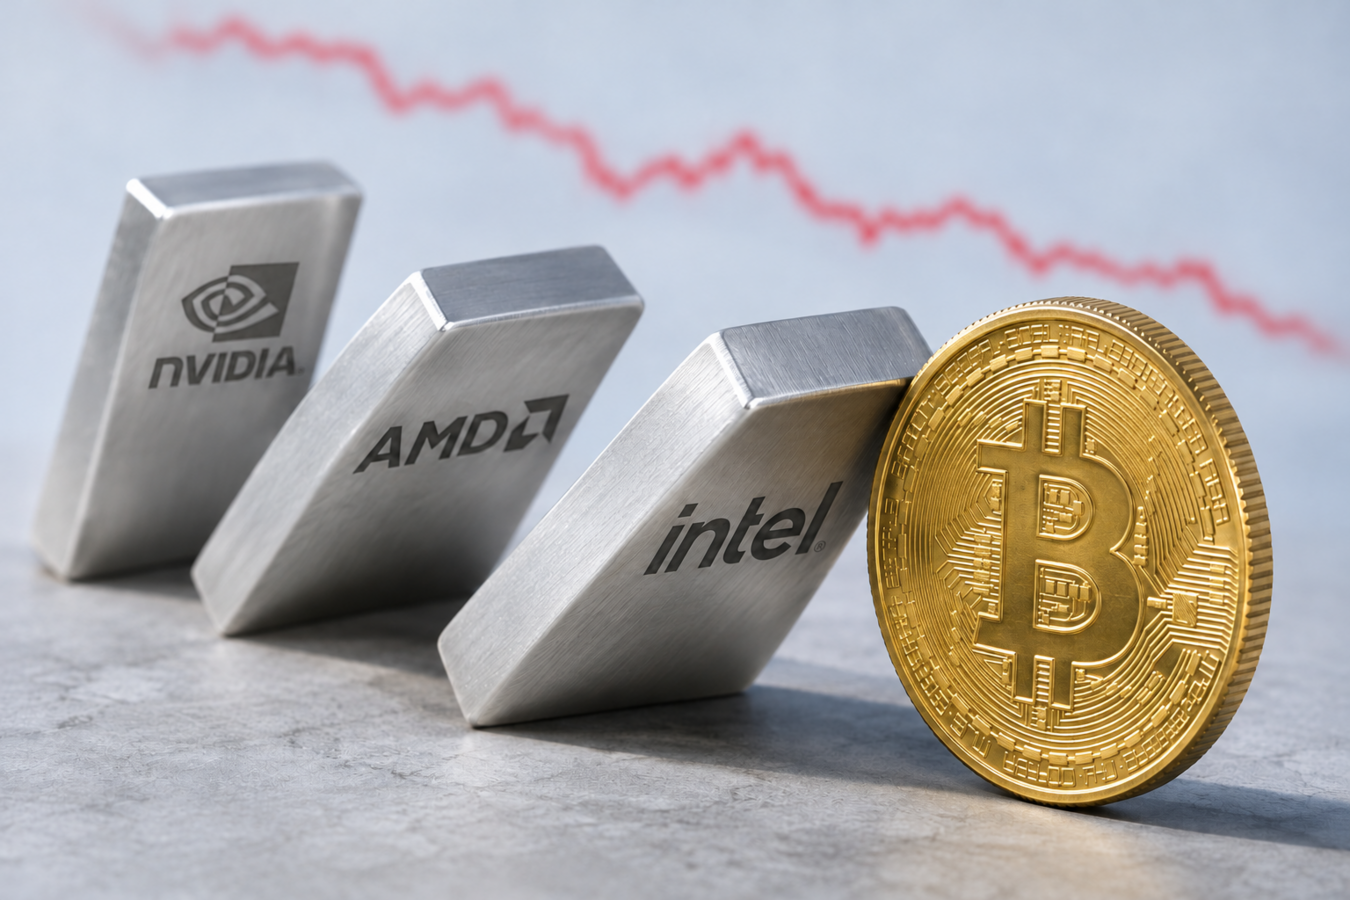
После объявления результатов выборов инвесторы сначала увидели повод для оптимизма. Демократы получили контроль над Конгрессом, что, по ожиданиям рынка, должно было ограничить возможности Дональда Трампа резко увеличивать государственные расходы и проводить противоречивую экономическую политику. 4 ноября Nasdaq вырос на 2,5 %, а биткоин восстановился выше $80 000. Однако облегчение оказалось слишком коротким. Уже на следующий день началась распродажа — 6 ноября биткоин опускался ниже $75 000, а утром 9 ноября — уже ниже $74 000.
Для криптоиндустрии результаты голосования создали противоречивую ситуацию. Республиканцам станет сложнее продвигать новые правила для цифровых активов, а демократы получат больше возможностей проверять криптопроекты, связанные с Трампом. Однако эти изменения по-разному влияют на участников рынка. Как объясняет руководитель исследований CoinShares Джеймс Баттерфилл, компании, которым нужны новые регуляторные разрешения, зависят от состава Конгресса значительно больше, чем биткоин с его уже устоявшимся статусом.
При этом выборы не устранили угрозу новой эскалации войны с Ираном. 5 ноября Reuters сообщило о заявлении Тегерана о повреждении еще трех танкеров в Ормузском проливе. К 8 ноября появились надежды на ослабление напряженности — Трамп назвал новые удары маловероятными при условии прогресса переговоров. Однако в тот же день госсекретарь Марко Рубио заявил, что прорыва пока не ожидает, а стороны сообщили о новых инцидентах с судами. Таким образом, дипломатические сигналы пока не означают восстановления безопасного судоходства.
Для владельца крипты эта неопределенность важна из-за цен на нефть и их влияния на ставки. Утром 9 ноября нефть Brent подешевела примерно до $97 за баррель, однако новые перебои с поставками могут снова подтолкнуть ее вверх. Если энергоносители будут дорожать и усиливать инфляцию, ФРС будет сложнее снижать ставки. Это будет означать более дорогие кредиты и более привлекательную доходность менее рисковых инструментов, которые конкурируют с криптой за деньги инвесторов.
Быстрого удешевления денег не гарантирует и американская экономика. Согласно отчету о занятости от 6 ноября, в октябре число рабочих мест вне сельского хозяйства выросло на 165 000, а безработица составила 4,1 %. Устойчивый рынок труда дает ФРС меньше оснований спешить со снижением ставок ради поддержки экономики. Поэтому даже ослабление напряженности вокруг Ирана само по себе не обеспечит возвращения дешевых денег, на которые рассчитывает крипторынок.
Таким образом, даже после выборов у инвесторов мало уверенности в завершении войны и быстром снижении ставок. Для крипторынка это означает, что приток новых денег может оставаться ограниченным, а потребность крупных участников продавать активы — расти.
Как чужие долги и проблемы могут обвалить ваш биткоин
Поводом для продаж могут стать проблемы с инвестициями в искусственный интеллект. Компании занимают миллиарды на дата-центры и оборудование, рассчитывая вернуть деньги из будущих доходов. Пока кредиторы верят в эти расчеты, бизнес получает финансирование. Если уверенность ослабевает, новые займы могут стать дороже или недоступными.
Сооснователь BitMEX Артур Хейс в своем эссе от 5 ноября описывает один из сценариев, который может пошатнуть это доверие. После окончания ограничений на продажу акций компаний, вышедших на биржу, ранние инвесторы и сотрудники получают возможность продать свои доли. Если покупателей окажется недостаточно, котировки будут снижаться, а кредиторы могут потребовать более высоких процентов и жестких условий. Насколько сильным будет это давление, зависит от спроса на акции и результатов самих компаний.
Дополнительную неопределенность создают и проблемы внутри ключевых компаний сектора. 8 ноября совет директоров Nvidia объявил независимое расследование после сообщений о том, что Дженсен Хуанг мог стать целью иностранной разведки. Компания заявила, что пока не имеет оснований считать ее секреты скомпрометированными, и выразила доверие руководителю. Однако 9 ноября акции Nvidia потеряли более 6 % на торгах во Франкфурте, а биткоин тем же утром опустился ниже $74 000. Само совпадение этих движений не доказывает, что криптовалюта падала именно из-за скандала. Однако оно возвращает к главному вопросу — как проблемы технологических компаний могут затронуть владельцев монет, которые не вкладывали деньги в ИИ?
Связь возникает через общих участников финансового рынка. Фонд может держать технологические акции и криптовалюту, а часть инвестиций финансировать заемными средствами. Если акции, которые служат залогом, дешевеют, кредитор может потребовать дополнительного обеспечения или возврата части займа. Чтобы найти деньги, фонд продает другие активы, в том числе биткоин, даже если его оценка перспектив криптовалюты не изменилась. Продажи возможны и без требований кредитора, когда инвестор решает сократить общий риск.
На крипторынке это движение усиливает собственное кредитное плечо. Когда обеспечения длинной позиции уже не хватает, биржа принудительно ее закрывает, добавляя продаж и создавая условия для следующих ликвидаций.
Успеют ли чипы заработать на возврат долгов?
Когда оператор дата-центра занимает деньги на оборудование, он рассчитывает погашать кредит из доходов от аренды вычислительных мощностей. Клиенты будут платить за доступ к чипам, а эти поступления должны покрывать расходы компании и платежи кредиторам. Однако долг придется возвращать и тогда, когда оборудование уже будет уступать более новым системам, а аренда — приносить меньше, чем ожидалось.
Масштаб заимствований делает эти расчеты важными для всего финансового рынка. Согласно исследованию Банка международных расчетов, с начала 2026 года до сентября пять крупнейших американских облачных компаний выпустили облигации на $222 млрд. Эта сумма охватывает разные потребности бизнеса, однако показывает, насколько активно технологические гиганты привлекают заемные деньги. Для кредиторов все важнее, принесут ли профинансированные проекты ожидаемый доход.
Один из рисков — быстрое обновление оборудования. Nvidia заявляет, что платформа Rubin способна снизить стоимость генерации токенов до десяти раз по сравнению с Blackwell. Это оценка производителя для определенных условий, которая не означает, что предыдущее поколение мгновенно станет ненужным. Однако более дешевые вычисления на новых системах могут заставить владельцев старых GPU снижать цены, чтобы удержать клиентов.
Одновременно может дешеветь и оборудование, которое служит залогом. Тогда компания будет получать меньше доходов для обслуживания кредита, а кредитор в случае ее неплатежеспособности сможет вернуть меньше денег от продажи техники. Появление нового поколения чипов само по себе не уменьшает сумму долга за предыдущее.
Дополнительный риск возникает, когда срок займа превышает срок договоренностей с заказчиками. В августе CoreWeave привлекла кредитную линию на $2,6 млрд примерно на пять лет, хотя клиентские контракты, которые лежат в ее основе, в среднем действуют три года. Таким образом, компании придется продлевать их или находить новых клиентов еще до окончания срока кредитования. Какими будут цены на вычисления к тому моменту, заранее неизвестно.
CoreWeave называет эту сделку свидетельством доверия кредиторов к долгосрочному спросу на ее мощности. В то же время стратег PIMCO Лотфи Каруи обращает внимание на общую проблему такого финансирования. Сроки клиентских договоров, использования оборудования и погашения долгов могут не совпадать, а высокий спрос на ИИ не устраняет рисков устаревания техники и потребности в новых займах.
В этом и заключается парадокс. Искусственный интеллект может становиться полезнее и доступнее, а компании, которые профинансировали его развитие, — зарабатывать меньше, чем ожидали. Чтобы их кредиторы понесли убытки, технологии необязательно потерпеть крах. Достаточно, чтобы доходов не хватило на выполнение обязательств.
Крипторынок может почувствовать последствия таких сценариев еще до крупных банкротств. Если участники рынка ожидают трудностей с финансированием, они могут заранее сокращать рисковые вложения, в том числе в биткоин. Совместное падение крипты и технологических акций пока не доказывает начала кредитного кризиса. Однако оно напоминает, что цена монет в частном кошельке зависит и от финансовых решений далеко за пределами криптоиндустрии.
Что меняется для тех, кто просто держит крипту
Как Минфин уже объяснял, приход крупных фондов теснее связал крипту с традиционными финансами. Это открыло путь новым деньгам, но одновременно сделало биткоин и альткоины более зависимыми от решений участников, которые управляют огромными портфелями. Крупные фонды могут продавать криптовалюту, чтобы покрыть убытки от других инвестиций или вернуть заемные деньги, даже если их оценка перспектив самого биткоина не изменилась.
Для человека, который купил немного биткоина на сбережения, это означает, что его монеты могут дешеветь без негативных новостей о самой криптовалюте.
Даже если блокчейны совершенствуются, компании внедряют криптоплатежи, а новые финансовые продукты расширяют доступ к цифровым активам, цены монет могут падать, когда крупным игрокам приходится продавать их для покрытия потерь на других рынках.
Поэтому владельцам крипты стоит обращать внимание не только на макроэкономические данные и криптоновости, но и на финансовое состояние крупных технологических компаний. Доходы ниже ожиданий, трудности с привлечением кредитов или отказ от строительства дата-центров могут изменить готовность инвесторов рисковать. Значение могут иметь и корпоративные скандалы, если они угрожают руководству компании, ее контрактам или доступу к важным рынкам. Для криптохолдера главный вопрос — могут ли эти проблемы заставить крупных участников сокращать вложения и искать деньги в других частях своих портфелей.
Артур Хейс рассчитывает, что в случае серьезного кризиса власти поддержат экономику, а более доступные деньги помогут крипте восстановиться. Однако этот прогноз не дает ответа, насколько глубоко упадут цены и когда они вернутся к прежним уровням. Для человека, который вложил часть сбережений, это имеет вполне практическое значение. Если деньги понадобятся раньше, чем восстановится рынок, монеты придется продавать по текущей цене, даже если долгосрочный прогноз Хейса в итоге сбудется.
Если вложенные деньги могут понадобиться в ближайшее время, стоит заранее определить, сколько оставить вне крипты на запланированные и непредвиденные расходы. Если же человек инвестирует на годы и имеет отдельный финансовый запас, у него больше возможностей переждать спад без вынужденной продажи. Однако длительный срок сам по себе не гарантирует возврата вложенного, особенно в отдельные альткоины. Распределение денег между несколькими монетами тоже не устраняет общего риска — во время массовой распродажи они могут дешеветь одновременно.
В конечном счете интеграция в мир больших финансов не дала крипте иммунитета от его кризисов. Для частного владельца это означает, что одной веры в будущее биткоина уже недостаточно — нужно еще иметь возможность пережить тот период, когда крупным игрокам внезапно понадобятся деньги и они начнут продавать все, что можно продать.
Автор:
Источник:
Минфин

Комментарии