
Украинским ФЛП доступно несколько способов принимать оплату картой: от классического POS-терминала до смартфона, QR-кода или платежной ссылки. Выбор зависит от формата бизнеса, а расходы могут состоять не только из комиссии за каждую операцию, но и ежемесячной платы за оборудование. Для части предпринимателей обязанность обеспечить безналичную оплату пока отложили. Разбираемся, какие платежные инструменты предлагают банки, сколько они стоят и на что обратить внимание при подключении.
18 ноября 2026, 12:52
Читати українською
POS-терминал или смартфон: как ФЛП принимать оплату картой и сколько за это платить
Кому из ФЛП пока не обязательно принимать оплату картой
В конце 2025 года предприниматели первой группы единого налога должны были готовиться к новому требованию. С 1 января 2026 г. они должны были обеспечить покупателям возможность безналичной оплаты. Об этом Минфин сообщал 21 ноября 2025 года.
Однако в конце декабря правительство изменило сроки. Постановлением № 1768 от 29 декабря 2025 года долг был отложен для нескольких категорий торговцев.
По разъяснению Государственной налоговой службы от 1 января 2026 года, это касается:
- ФЛП первой группы единого налога;
- торговцев, использующих торговые автоматы;
- предпринимателей, осуществляющих выездную или выносную торговлю;
- продавцов собственноручно выращенной или откормленной продукции.
Для них требование начнет действовать через три месяца после прекращения или отмены военного положения.
Отдельно предусмотрено увольнение для торговцев на территориях общин, где продолжаются боевые действия, находящиеся под временной оккупацией или в окружении. Оно будет действовать еще через три месяца после прекращения боевых действий, деоккупации или освобождения территории от окружающих.
Речь идет именно об отсрочке, а не отмене требования. Иным бизнесменам необходимо ориентироваться на общие правила обязательного обеспечения безналичных расчетов.
POS-терминал, смартфон или QR-код: как ФЛП принимать оплату
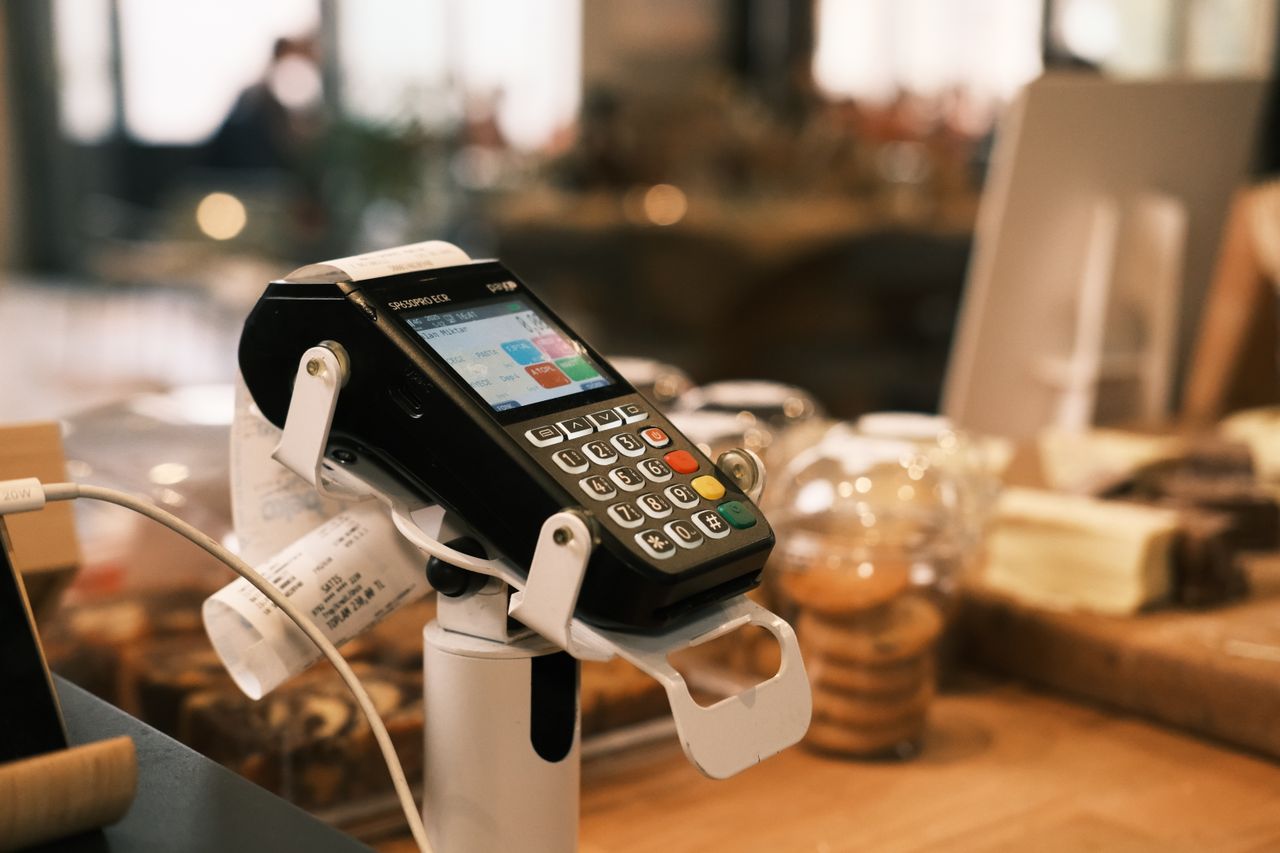
Предприниматели могут выбирать между несколькими видами эквайринга. Самый распространенный вариант для стационарных магазинов, аптек и заведений питания — физический POS-терминал. Он принимает банковские карты и бесконтактные платежи со смартфонов и смарт-часов.
Альтернатива — Tap to Phone. Эта технология превращает смартфон предпринимателя в платежный терминал. Для этого требуется специальное приложение, модуль NFC и совместимое устройство. В решении, о котором рассказывает Пумба, смартфон должен работать на Android.
Директор департамента платежных решений ПУМБ Дмитрий Ляхов в комментарии 24 Канала пояснил, что «для бизнесов, работающих мобильно или имеющих небольшое количество транзакций, хорошей альтернативой может стать сервис Tap to Phone».
Tap to Phone — это формат подходит курьерам, мастерам сферы услуг, небольшим магазинам и предпринимателям, работающим на выезде. Его преимущество состоит в отсутствии потребности в отдельном POS-оборудовании.
Еще один вариант — Mini POS. Это компактный физический терминал, по функциональности приближенный к обычному POS-устройству. По информации ПУМБ, он поддерживает работу с программным РРО, но не имеет встроенного принтера, потому чеки выдает в электронном виде.
Для интернет-магазинов и предпринимателей, продающих товары через социальные сети, подойдет интернет-эквайринг. Покупатель переходит на платежную страницу или по ссылке и производит оплату онлайн. Еще один способ — QR-код, позволяющий перейти к платежному сервису без использования физического терминала.
Предприниматель не обязательно должен выбирать только один вариант. К примеру, магазин может использовать POS-терминал в торговой точке, а для заказов с сайта подключить интернет-эквайринг.
Сколько стоит эквайринг для ФЛП в 2026 году
Стоимость приемки карточных платежей зависит от банка и условий обслуживания. Предпринимателям следует сравнивать не только процент комиссии, но и ежемесячную плату за использование терминала.
По данным Минфина от 12 ноября 2026 года, комиссия за прием платежей через POS-терминал в ПУМБ, ПриватБанке, Сбербанке и monobank составляет 1,3% от суммы сделки.
Ежемесячное обслуживание терминала в этих банках стоит от 300 до 500 грн: самое дешевое оно обходится в ПУМБ (300 грн), в ПриватБанке и Сбербанке стоит 400 грн, а в monobank — 500 грн.
В Абанке комиссия выше и составляет 1,7% за операцию, а ежемесячная плата за использование терминала — 500 грн.
Для предпринимателей это означает, что при выборе эквайринга следует считать не только процент платежа, но и постоянные затраты на обслуживание оборудования.
Отдельные акционные условия предлагает ПУМБ. Для новых клиентов-ФЛП банк установил комиссию 1,1% за операцию. Подключиться к предложению можно до 31 декабря 2026, а льготная ставка будет действовать до 15 июля 2027-го. Она доступна предпринимателям, которые на момент начала акции не имели в банке текущий счет и договор эквайринга.
Разница между тарифами может быть ощутима для бизнеса с большим оборотом. К примеру, если предприниматель ежемесячно принимает карточные платежи на 100 тыс. грн, комиссия 1,3% составит 1300 грн, а 1,7% — 1700 грн. Разница равняется 400 грн. К этим расходам следует добавить ежемесячную плату за терминал.
Следует учитывать, что приведенные ставки касаются физических POS-терминалов. Условия для мобильного и интернет-эквайринга следует проверять отдельно.
Когда смартфон может заменить платежный терминал
Tap to Phone позволяет принимать бесконтактные платежи без отдельного оборудования. Предприниматель устанавливает приложение на совместимый смартфон, после чего покупатель может приложить карту или телефон с поддержкой бесконтактной оплаты.
В ПУМБ такой сервис работает под названием «ПУМБ Терминал». По информации банка, подключение бесплатное, ежемесячной абонентской платы нет. Для новых клиентов-ФЛП, отвечающих условиям предложения, комиссия составляет 1,1% за сделку.
Однако мобильный эквайринг имеет технические ограничения. В частности, для описанного решения требуется Android-смартфон из NFC. Если предприниматель планирует оборудовать несколько рабочих мест, то придется обеспечить каждого работника совместимым устройством.
Для магазинов с несколькими кассами или большим потоком покупателей физические терминалы могут быть удобнее. Mini POS позволяет сохранить отдельное оборудование для каждого работника, но не занимать много места.
Какие изменения НБУ касаются эквайринга и онлайн-оплат
В мае 2026 г. Национальный банк обновил правила работы с платежными инструментами. Изменения касаются прозрачности операций, информации о получателе средств и правилах предоставления услуг эквайринга физическим лицам.
В частности, банки и другие эквайры должны передавать информацию, позволяющую идентифицировать получателя платежа. Для ФЛП это регистрационный номер учетной карточки налогоплательщика или предусмотренные законодательством паспортные данные.
Также НБУ определил, в каких случаях эквайринг может предоставляться физическим лицам. Это касается официально зарегистрированных волонтеров, а также людей, имеющих договорные отношения с предприятием, заключившим договор эквайринга. Среди примеров Минфин называет продавцов б/у товаров на цифровых платформах и официантов, получающих чаевые.
Обновили и требования к платежным квитанциям. В них должны указываться информация о получателе, сумме комиссии, назначении платежа и коде категории деятельности получателя (MCC). При онлайн оплате эквайр также должен сообщить пользователю свое полное наименование до начала проведения операции.
Что учесть при выборе эквайринга
Самая низкая комиссия не всегда означает самое выгодное предложение. Предпринимателю следует учесть все расходы: плату за терминал, обслуживание, подключение, возможные интеграции и условия зачисления средств.
«Самая распространенная ошибка — ориентироваться исключительно на размер комиссии за операцию», — говорит Дмитрий Ляхов (ПУМБ).
По его словам, важно также оценить удобство подключения, обслуживания и возможность интеграции с кассой или программным РРО.
Для небольшого бизнеса, работающего на выезде смартфон с Tap to Phone может стать достаточным решением. Стационарным магазинам с несколькими кассами целесообразнее разглядывать физические терминалы. Интернет-магазинам нужен интернет-эквайринг, а предпринимателям, совмещающим офлайн- и онлайн-продажи, может потребоваться несколько инструментов.
Для ФЛП выбор эквайринга постепенно становится не только вопросом выполнения требований законодательства. Это также способ оптимизировать затраты на прием платежей и предложить покупателям удобный расчет независимо от того, где происходит продажа.
Автор:

Источник:
Минфин

Комментарии