ОВГЗ давно стали одним из самых понятных для украинцев инвестиционных инструментов. Государство регулярно размещает облигации, банки и брокеры упрощают доступ к ним, а инвестор заранее знает номинальную ставку и дату погашения.
Актуально
22 октября 2026, 18:00
Читати українською
ПИФ или ОВГЗ: в чем разница и что выбрать инвестору
Но есть нюанс: предполагаемый доход в гривне не означает защиты от девальвации. Даже при высокой номинальной доходности после конвертации в доллары результат может оказаться более скромным.
Поэтому инвесторы все чаще присматриваются к активам, имеющим валютную составляющую. Одна из альтернатив ОВГЗ, паевые земельные инвестиционные фонды. Рассмотрим их на примере ПИФ «Твое Коло. Реинвестиция», инвестирующий в сельскохозяйственную землю.
Цены на землю, как и на недвижимость, исторически формируются с ориентиром на долларовую стоимость, а обрабатывающие землю аграрии получают валютную выручку от экспорта. Это создает валютную составляющую инвестиции.
Значит ли это, что земельный фонд выгоднее ОВГЗ? Не обязательно. Эти инструменты имеют разные источники дохода, риски, налоговые условия и горизонты инвестирования. Разберемся, в чем их отличия и как определить, какой инструмент отвечает вашим целям.
1. Во что именно инвестируете: государственный долг или реальный актив?
Покупая ОВГЗ, инвестор фактически ссужает деньги государству. Он получает процентный доход в соответствии с условиями выпуска и возврата номинальной стоимости облигаций в определенный срок.
Доходность зависит от валюты, срока погашения, условий конкретного выпуска и цены покупки. Для гривневых облигаций важно также учитывать инфляцию и курс валют, если инвестор оценивает результат в долларах.
Покупая сертификаты ПИФ «Твое Коло. Реинвестиция», инвестор вкладывает средства в фонд, активами которого являются земельные участки и другие предусмотренные инвестиционной стратегией активы. Фонд получает доход от аренды земли, размещение средств на депозитах, продажи участков и рост их рыночной стоимости.
Активами фонда управляет компания по управлению активами (КУА) в соответствии с инвестиционной стратегией, определенной регламентом фонда.
Управление предусматривает не только приобретение земельных участков, но и системную работу с портфелем: консолидацию земельных массивов, переговоры с арендаторами по повышению арендных выплат и формирование консолидированных предложений по продаже участков с премией к рыночной стоимости.
Ключевая особенность ПИФ «Твое Коло. Реинвестиция» состоит в реинвестировании прибыли. Вырученные средства направляются на приобретение новых активов, благодаря чему растут земельный портфель и капитализация фонда. Это создает эффект сложного процента: доход от имеющихся активов работает на дальнейший рост капитала.
Итак, главное отличие состоит в источниках дохода. В ОВГЗ определяется условиями долгового инструмента, а в земельном фонде зависит от финансовых результатов управления реальными активами.
2. Доходность: на что ориентироваться
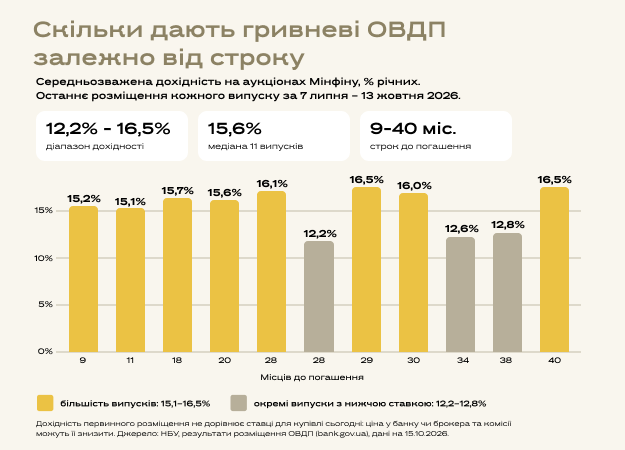
По состоянию на период подготовки статьи ориентировочная доходность долларовых ОВГЗ составляет 3−4% годовых, гривневых ОВГЗ составляет 12,2−16,5% номинально. Конкретные ставки зависят от выпуска и рыночных условий.
В гривневых ОВГЗ ставка сама по себе не показывает, сколько инвестор заработает в долларовом эквиваленте. Если гривна девальвирует, часть дохода может быть нивелирована при конвертации. Поэтому для сравнения с валютными активами следует учитывать сценарии изменения курса.
В ПИФ «Твое Коло. Реинвестиция» доход не привязан к заранее установленной ставке. Он формируется из нескольких источников, а стоимость сертификатов изменяется в соответствии с результатами деятельности фонда и оценкой его активов.
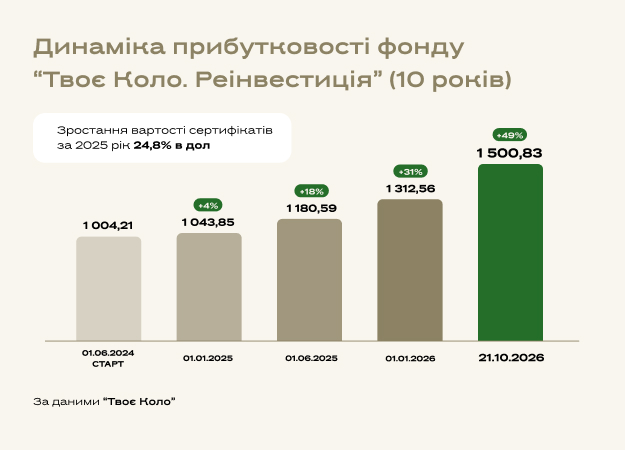
Целевой ориентир доходности фонда составляет 15% годовых в долларах. За 2025 год стоимость сертификатов выросла на 24,7% в долларовом эквиваленте. Это исторический результат, а не гарантированная доходность на будущее.
Как формируется цена инвестиционного сертификата фонда?
На нее влияют:
-
арендная плата за земельные участки;
-
проценты по средствам, размещенным на депозитах;
-
прибыль от продажи земли;
-
переоценка земельных активов с учетом рыночной ситуации;
-
расходы фонда.
Переоценку земельных участков производит независимый лицензированный оценщик, определенный в регламенте фонда, который находится в открытом доступе. При оценке применяются, в частности, метод капитализации рентного дохода и сравнение с ценами продажи подобных участков.
Фонды также проходят ежегодный независимый аудит финансовой отчетности и находятся под контролем НКЦБФР.
Важный аспект: переоценка происходит поэтапно, а не сразу для всего земляного портфеля. Поэтому динамика стоимости сертификатов может отличаться в разные периоды.
3. Налоги: преимущество ОВГЗ
Доход физических лиц от ОВГЗ освобожден от НДФЛ и военного сбора. Это одно из ключевых преимуществ инструмента: инвестор получает доход без уплаты этих налогов.
Для инвестиций в ПИФ налогообложение зависит от способа получения дохода.
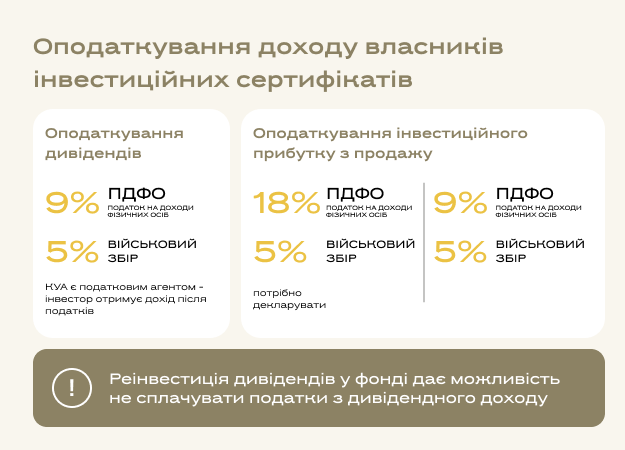
При продаже сертификатов с прибылью по общему правилу применяются ставки 18% НДФЛ и 5% военного сбора. Если же инвестор получает выплату при ликвидации фонда, когда все его активы продаются, а прибыль распределяется между владельцами сертификатов в виде дивидендов, такая выплата облагается налогом по ставке: 9% НДФЛ и 5% военного сбора.
Следовательно, в случае ликвидационной выплаты общая налоговая нагрузка будет составлять 14% вместо 23%.
Сравнивать инструменты нужно не только по ставке налога, но и по конечному результату после налогообложения.
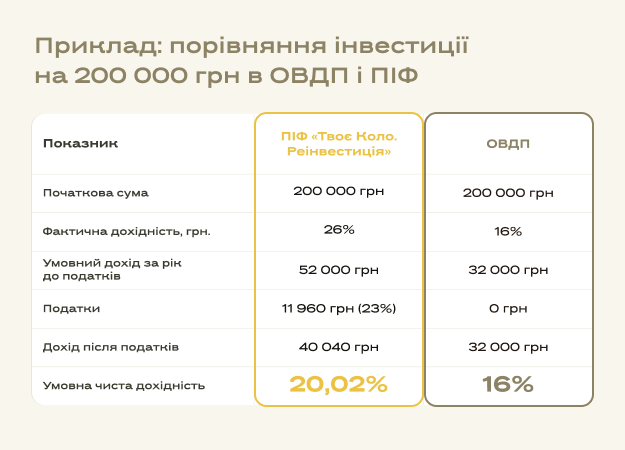
Пример: инвестиция 200 000 грн
За 2025 год гривневая стоимость сертификата ПИФ «Твое Коло. Реинвестиция выросла на 26% в гривне. Для ОВГЗ возьмем 16% — ориентир средней доходности двухлетних гривневых облигаций. Представьте, что инвестор приобрел сертификаты фонда в начале января 205 года и продал в январе 2026 года. Тогда ставка налога для инвестора составила бы 23% прибыли от продаж.
Даже после уплаты 23% налогов фонд принес на 8040 грн больше, чем ОВГЗ. При этом 16% — это доходность двухлетних облигаций при условии, что инвестор держит их до погашения. Если деньги понадобятся раньше, ОВГЗ придется продавать по рыночной цене, возможно, с дисконтом. Реальный результат от облигаций зависит от инфляции, курса гривны, учетной ставки НБУ, цены покупки и продажи, а также того, как инвестор распоряжается купонными выплатами. Если учитывать все эти факторы, разница была бы еще больше.
В долларах результат фонда почти тот же: по курсу НБУ на январь 2025 и январь 2026 года стоимость сертификата выросла на 24,8%. Разница между 26% и 24,8% — это изменение курса гривны за год.
Это фактический результат 2025, а не прогноз: доходность фонда в другие периоды может быть другой.
4. Ликвидность: как быстро можно выйти из инвестиции
ОВГЗ можно продать до погашения через банк или брокера. Операция может быть быстрой, но цена продажи зависит от рыночных условий и может отличаться от цены приобретения или номинала.
Сертификаты ПИФ «Твое Коло. Реинвестиция» также можно продать до истечения срока фонда по текущей стоимости сертификатов на день продаж через брокера или самостоятельно найти покупателя. Операция длится 2−3 часа.
В то же время, возможность продать актив досрочно не означает, что это всегда выгодно. Результат зависит от цены продаж, налогов и срока пребывания в инвестиции.
5. Горизонт инвестирования
Эффективный срок пребывания в инвестиции — одно из ключевых различий между инструментами. ОВГЗ можно подобрать почти под любой срок: 3−6 месяцев, год или от 12 до 36 месяцев в зависимости от выпуска. Если деньги понадобятся уже через несколько месяцев, логичнее выбрать облигации: ПИФ не является аналогом краткосрочных ОВГЗ.
ПИФ «Твое Коло. Реинвестиция» — инструмент для более длинного горизонта, не менее 10−12 месяцев. Дело в том, что переоценка активов фондов производится несколько раз в год, но без четкого графика. Поэтому срок от 10 мес. дает возможность охватить очередную переоценку. Именно на этом горизонте фонд показывает преимущество.
Стратегически выгоднее держать сертификаты до завершения фонда в 2033 году. Тогда инвестор получает свою долю прибыли от продаж всех активов фонда и аренды, а налоговая нагрузка снижается с 23% до 14%.
6. Риски: что нужно учесть
ОВГЗ несут валютный и инфляционный риски для инвестора, измеряющего результат в долларах. Фиксированная ставка определяет номинальные выплаты, но не гарантирует сохранность покупательной способности средств. Способность выполнять условия долга зависит от хода войны и состояния экономики, так что государственная гарантия не абсолютна. В 2024 году Украина договорилась с держателями еврооблигаций о списании 37% номинала. Внутренние ОВГЗ это не касалось, но показывает, что условия государственного долга могут пересматриваться. Кроме того, доходность новых выпусков зависит от учетной ставки НБУ: когда она снижается, падают и ставки ОВГЗ, так что после погашения реинвестировать средства придется под более низкий процент.
Для земельного фонда ключевые риски прочие:
-
военные риски и ситуация в регионах;
-
изменения в аграрном секторе, урожайности и логистике;
-
колебания спроса и рыночных цен на землю; возможность снижения стоимости активов.
Что помогает работать с этими рисками:
-
Риск физического повреждения — низкий. Земля после разминирования возвращается к возделыванию. Это уже доказали аграрии Сумской и Черниговской областей, где земли после деоккупации почти полностью вернулись к возделыванию.
-
Диверсификация. Фонд владеет многими участками в разных регионах и с разными арендаторами. Проблема или отсутствие роста на одном участке почти не влияет на результат портфеля.
-
Стабильная аренда. Аграрные риски снижают долгосрочные арендные контракты и работа в крупных аграрных регионах.
-
Возможность понижения стоимости активов. Здесь многое зависит от стратегии отбора участков и качества управления земельным портфелем, поэтому важно внимательно выбирать КУА: смотреть на ее опыт, прозрачность отчетности и результаты фондов.
Поэтому эти инструменты не следует оценивать только по доходности за один год. Важно понимать, какие риски берет на себя инвестор и соответствуют ли они его финансовым целям.
7. Что выбрать: ОВГЗ или земельный ПИФ?
Выбор зависит от трех вопросов: когда вам понадобятся деньги, в какой валюте вы оцениваете результат и какую роль инвестиция должна играть в вашем портфеле.
ОВГЗ уместны, если средства могут понадобиться уже через несколько месяцев, сумма невелика, а важно заранее знать условия дохода.
ПИФ «Твой Круг. Реинвестиция» подходит для части капитала, которую инвестор готов держать от 10−12 месяцев и больше. Здесь он принимает риски рынка земли и переменную доходность, а получает валютную составляющую доход от аренды, управление земельным портфелем и потенциал роста который может обеспечить земля.
Вывод: не вместо, а вместе
Земельный фонд не является прямым аналогом ОВГЗ и противопоставлять их не обязательно. В портфеле они исполняют разные роли. ОВГЗ дают гривневую ликвидность и предполагаемый доход без налогов, а земельный фонд — валютную составляющую и участие в росте реального актива. Сочетание инструментов с различными источниками дохода, рисками и горизонтами помогает сбалансировать портфель в соответствии с собственными целями.
Источник:
Минфин

Комментарии