В последний период бюджет Украины демонстрирует рост доходов и сокращение дефицита, но его зависимость от международной поддержки усиливается. Улучшить ситуацию можно из-за укрепления собственной доходной базы, пересмотра результативности расходов и предполагаемого финансирования от партнеров, ведь эти задачи нужно решать вместе с возобновлением производства.
20 октября 2026, 13:00
Читати українською
Доходы бюджета взлетели на 52%: почему государству придется резать расходы
По данным мониторинга, за девять месяцев доходы государственного бюджета достигли 4 124,5 млрд грн, увеличившись на 52% к соответствующему периоду прошлого года. Приведенный дефицит сократился на 27,3%, до 669,4 млрд грн, однако структура этого улучшения дает основания для более осторожной оценки бюджетных перспектив.
Доходы растут: как реально наполняется бюджет
Международные трансферты выросли с 317,5 до 1 206,1 млрд грн, а их доля в доходах повысилась с 11,7% до 29,2%, а значит, почти каждая третья гривна доходов государственного бюджета приходится на эту категорию поступлений. Она обеспечила 888,6 млрд грн по общему приросту доходов на 1 411,6 млрд грн, то есть почти 63% и это показатель веса партнерской поддержки и одновременно уязвимости бюджета к изменению сроков ее поступления.
Доходы без международных трансфертов составили 2 918,4 млрд грн и выросли на 21,8%, расходы увеличились быстрее — на 31,8%, до 4 795,3 млрд грн. Таким образом, доходы без трансфертов покрывают всего 60,9% расходов. Причем это совокупный показатель: средства специального фонда и целевые поступления нельзя считать автоматически свободным ресурсом для любых нужд.
Еще отчетливее тенденцию указывает условный расчет дефицита без интернациональных трансфертов. При неизменности остальных показателей он бы составил 1 875,5 млрд грн против 1 238,7 млрд грн за девять месяцев 2025 года. Следовательно, такой разрыв увеличился на 636,8 млрд грн или на 51,4% и это не фактический дефицит и не прогноз ситуации без помощи: расчет лишь выделяет вклад трансфертов в бюджетное сальдо.
Налоговые поступления выросли на 19,4%, до 1775,2 млрд грн; НДС — на 20%, налог на прибыль — на 24,2%. Однако номинальное увеличение сборов само по себе не определяет вклад реального производства, цен, импорта, изменения налоговых правил или администрирования. Для оценки устойчивости доходов требуется анализ этих составляющих, в противном случае временное увеличение поступлений может стать основанием для постоянных расходных обязательств.
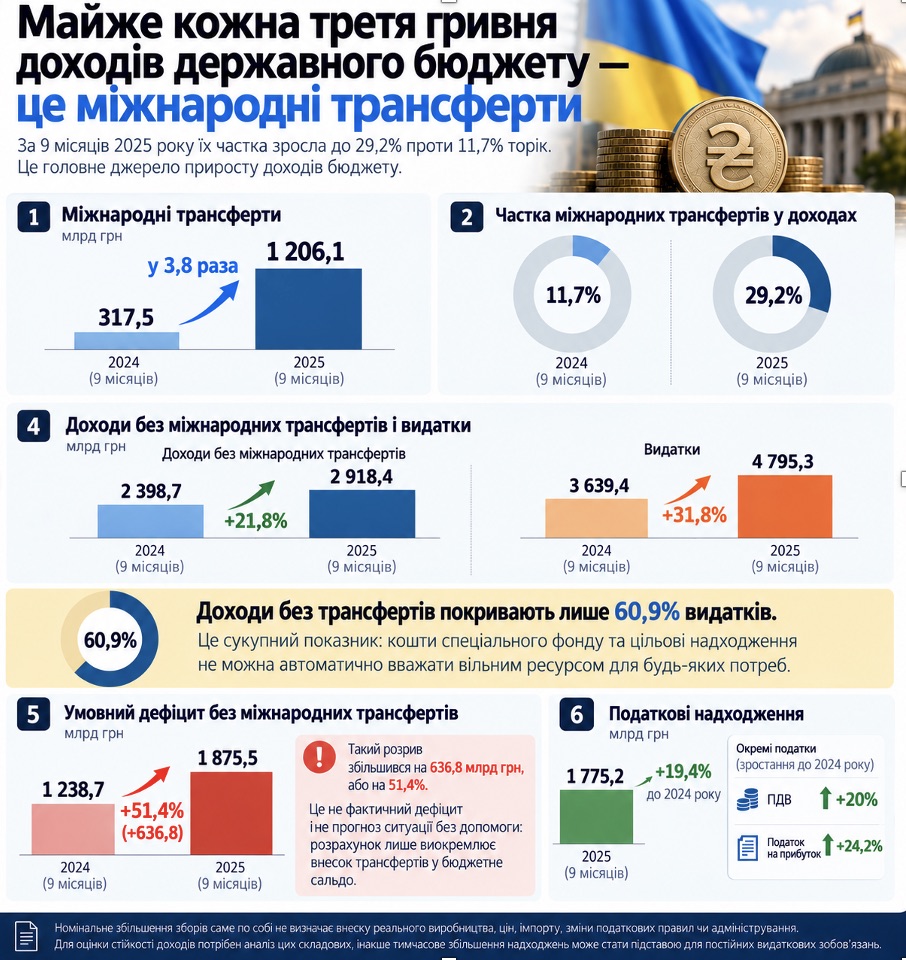
Источник: Богдан Данилишин. Дизайн сгенерирован ИИ
Зачем нам нужен резерв
По нашей оценке, с начала полномасштабного вторжения по состоянию на 14 октября 2026 привлечено около $211,6 млрд международной финансовой помощи. Эта сумма характеризует масштаб поддержки за несколько лет, но не остаток средств, доступных для новых бюджетных решений, однако нельзя также автоматически приравнивать весь объем международного финансирования к безвозвратным поступлениям.
Гранты формируют доходы бюджета, в то время как кредиты являются источником финансирования и создают долговые обязательства. Льготные условия могут существенно облегчать обслуживание ссуд, однако потребность в предстоящих выплатах определяют конкретные соглашения. Поэтому в публичной отчетности следует четко обособлять гранты, кредитные поступления, объявленные обязательства партнеров и фактическое зачисление средств.
Масштаб восстановления нуждается в долгосрочном подходе и сейчас оценка RDNA5 составляет 195,1 млрд дол. прямых убытков и $587,7 млрд потребностей в восстановлении. Всемирный банк подтверждает порядок этих величин: более $195 млрд. убытков и почти $588 млрд. потребностей в течение следующего десятилетия, оцененных по состоянию на конец 2025 года. Это не годовой дефицит государственного бюджета. Из этих нужд нельзя просто вычесть уже полученную финансовую помощь, значительная часть которой обеспечивала текущее функционирование государства.
Для бюджетной стабильности решающими становятся календарь поступлений и исполнение согласованных условий. Условное недополучение до конца соответствующего периода 10% от приведенного девятимесячного объема трансфертов означало бы потребность компенсировать 120,6 млрд грн при неизменных расходах и других поступлениях, и именно это иллюстрация чувствительности бюджета, а не прогноз сокращения помощи. Она показывает, зачем нужен резерв ликвидности и заранее подготовленный план действий.
Какой должна быть долговая политика
За девять месяцев привлечения от ОВГЗ составили 374,1 млрд грн, погашение — 334 млрд грн. Чистое привлечение равнялось 40,1 млрд грн, или примерно 6% приведенного бюджетного дефицита. Объем погашений составил 89,3% валовых поступлений.
Следовательно, значительная часть сделок на внутреннем долговом рынке обеспечивает рефинансирование предыдущих обязательств. Процентные выплаты в этот расчет чистого привлечения не включены, а расширение внутреннего финансирования требует предполагаемого календаря аукционов, более широкого круга инвесторов и приемлемых сроков погашения.
Механическое повышение доходности может увеличить будущую стоимость долга. А принудительное направление банковских ресурсов в государственные бумаги может ограничить кредитование предприятий. Поэтому долговая политика должна одновременно учитывать потребности бюджета, возможности рынка и экономического восстановления.
Как научиться правильно экономить
На оборону за девять месяцев направлено 2 818,1 млрд. грн. 58,8% всех расходов, еще 684,3 млрд. грн. пришлось на общественный порядок, безопасность и судебную власть. Итого эти категории составляют 73% расходов. В то же время, вторую категорию нельзя полностью отождествлять с содержанием административного аппарата: она охватывает различные функции, в частности критически важные во время войны.
При такой структуре сплошное пропорциональное сокращение расходов создает риск ослабления обороны и государственных услуг. Требуется анализ отдельных программ: их функций, получателей, стоимости закупок и фактических результатов. Расходы на социальную защиту выросли на 13,4%, а капитальные — лишь на 6,1%. Сокращать их автоматически из-за удобства отложения платежей опасно: бюджет может потерять инструменты поддержки людей и возобновление будущих доходов.
Первый практический шаг — обзор результативности крупнейших гражданских бюджетных программ. Следует проверить дублирование функций, использование имущества, административные расходы, обоснованность субсидий и исполнение контрактов. В закупках оценивать нужно полную стоимость и качество выполнения, включая дальнейшие изменения цены. Суммы экономии должны появляться после проверки конкретных затрат; произвольно объявленные проценты не создают реальный бюджетный ресурс.
В отдельном контроле нуждаются государственные предприятия, гарантии и другие условные обязательства. Дешевое к моменту принятия решения поручительство может впоследствии потребовать значительной бюджетной выплаты и для каждой гарантии требуются оценка риска, предел ответственности и плата, учитывающая этот риск; исключения для общественно важных проектов должны быть прозрачно обоснованы. Продажа непрофильных активов может дать разовый доход, но его не следует использовать в качестве постоянного источника финансирования регулярных выплат.
Закрыть налоговые схемы не значит подавить бизнес
Ужесточение налоговой нагрузки на предприятия, которые уже работают легально, имеет пределы. Первоочередными направлениями должны стать сокращение уклонения от налогообложения, пересмотр необоснованных льгот и улучшение администрирования. Для бизнеса это означает прозрачный отбор для проверок по рискам, обоснованные решения и действенное обжалование. Ужесточение контроля не должно превращаться в блокирование законной деятельности и оборотных средств предприятий.
Новые налоговые решения следует оценивать по чистому фискальному эффекту: вместе с возможным сокращением производства, занятости, инвестиций и другими потерями бюджета. Расширение налогооблагаемой базы требует работоспособной энергетики, транспортных маршрутов и доступа к капиталу. Поэтому защищенное финансирование обновления критической инфраструктуры является частью доходной политики, а именно рост жизнеспособного бизнеса создает повторяющиеся налоговые поступления.
Как сверстать бюджет-2027
Для IV квартала 2026 г. и подготовки следующего бюджета целесообразно работать с несколькими сценариями. Базовый должен опираться на подтвержденное финансирование и реалистичные доходы. Стрессовый должен предусматривать задержку внешних поступлений, дополнительные военные нужды и более слабую налоговую базу. Для него заранее следует определить резерв ликвидности, возможности временного финансирования и очередность переноса первоочередных расходов. Бюджет не должен принимать новые постоянные обязательства под неподтвержденные ресурсы.
В ближайшие 30 дней следует свести в единый календарь прогноз поступлений, платежей и долговых погашений. Для каждого партнерского транша необходимо определить исполненные и невыполненные условия, ответственного исполнителя и риск задержки. Следующий шаг — проверка крупнейших гражданских программ и портфеля государственных гарантий. В пределах 90 дней результаты этого пересмотра должны превратиться в решение о перераспределении средств, закрытии неэффективных мер или изменении их механизма.
Параллельно требуется приоритетный перечень инвестиций с готовыми проектами и понятным источником финансирования. Предпочтение следует отдавать мерам, которые восстанавливают базовые услуги, сокращают простои предприятий, уменьшают будущие бюджетные расходы или привлекают дополнительный частный капитал. Оценка должна включать стоимость строительства, дальнейшего содержания и военные риски. Часть потребностей можно финансировать вместе с партнерами и частными инвесторами, четко определяя распределение рисков и обязательств государства.
В переговорах с партнерами приоритетами должны быть предусмотрены многолетние графики, максимально возможна грантовая составляющая и льготные условия ссуд. От Украины это требует выполнения согласованных реформ, прозрачной отчетности и подготовленных проектов. МВФ в июльском пересмотре программы также отмечал своевременность внешней поддержки, мобилизацию внутренних доходов, эффективность расходов и укрепление бюджетного планирования.
Успех следует измерять долей расходов, обеспеченных доходами без международных трансфертов, исполнением графика финансирования, стоимостью обслуживания долга и результатами инвестиций. Важны также отсутствие накопления просроченных платежей и сохранение качества базовых услуг. Такая система оценивания позволит отличить устойчивое улучшение временного эффекта большого транша.
Международная помощь дает Украине ресурс для обороны, поддержки людей и восстановления. Бюджетная политика должна использовать этот ресурс для укрепления своей экономической основы. Перспектива финансовой устойчивости зависит от способности государства получать больше доходов благодаря производству, тратить средства более эффективно и выполнять обязательства в пределах реальных возможностей.
Автор:
Источник:
Минфин

Комментарии