Последние события в мире и Украине усилили девальвационные ожидания и опасения нового витка инфляции. На этом фоне для украинцев еще более актуальным становится вопрос: как защитить сбережения от обесценивания и, по возможности, получить дополнительный доход?
12 ноября 2026, 9:04
Читати українською
Валюта, депозиты в гривне или ОВГЗ: как спасать свои деньги, когда растут цены и курс
Причин для беспокойства достаточно. Мировые цены на энергоносители остаются высокими: даже после снижения с недавних максимумов нефть Brent стоит около $92 за баррель, а средняя цена дизельного топлива в Украине достигла 104 грн за литр.
Ситуацию осложняют продолжающиеся российские обстрелы критической и производственной инфраструктуры, рост расходов на войну и значительный дефицит государственного бюджета на 2026 год — до 1,9 трлн грн, или около 18,5% ВВП. Все эти факторы усиливают давление на гривну и создают предпосылки для ускорения инфляции как до конца 2026 года, так и в 2027-м.
Причём макроэкономические прогнозы уже заметно ухудшились. Даже Национальный банк Украины, обычно более оптимистичный в своих оценках, пересмотрел ожидания: прогноз инфляции на 2026 год повышен с 10% до 12,5%. Вместо ранее ожидавшегося роста реального ВВП на 1,8%, регулятор теперь прогнозирует сокращение экономики на 0,4%.
В 2027 году НБУ ожидает возвращения экономики к росту — но всего на 0,4%. Столь незначительный прирост, фактически сопоставимый с погрешностью прогнозирования, трудно считать признаком устойчивого восстановления. Тем более, что даже этот сценарий пока не гарантирован.
Дополнительную неопределённость создаёт высокая волатильность мировых финансовых рынков, в том числе колебания курса евро к доллару. Для Украины это особенно важно, поскольку именно доллар остаётся валютным ориентиром.
Почему доллар и евро перестали железно защищать сбережения
На фоне этих рисков многие украинцы вновь более активно покупают иностранную валюту, рассматривая доллары и евро, как наиболее привычный и понятный способ защитить свои накопления от девальвации и инфляции.
Операции физических лиц по покупке/продаже иностранной валюты (30 дней)
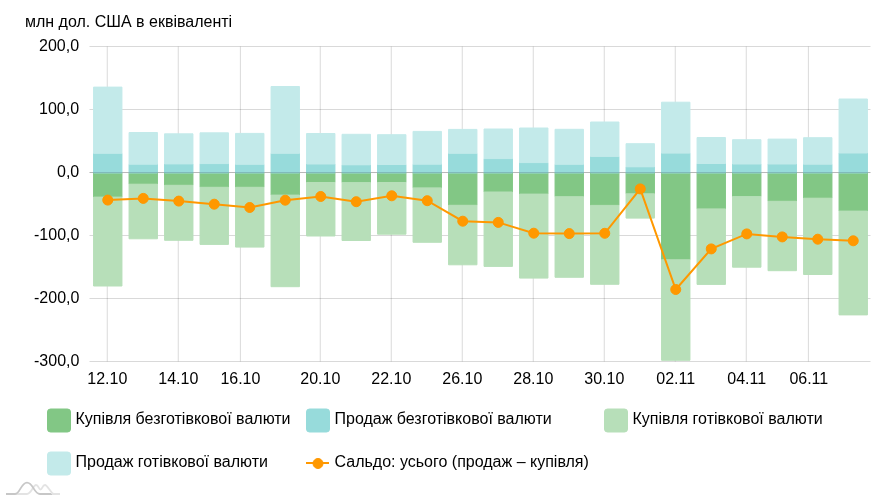
Еще относительно недавно такая тактика действительно работала, и подорожание валюты с лихвой перекрывало рост цен, и приносило инвестиционный выигрыш, если человек успевал удачно купить валюту в непиковые периоды роста курса, а затем продавал ее в моменты значительных скачков котировок обменников.
Но пандемия COVID-19 и политика «количественного смягчения» (читай — эмиссия ничем не обеспеченных долларов и евро), рост в 2026 году госдолга США до более $40 трлн и госдолга ЕС до 15,7 трлн евро, окончательно сломали такую модель защиты и приумножения сбережений.
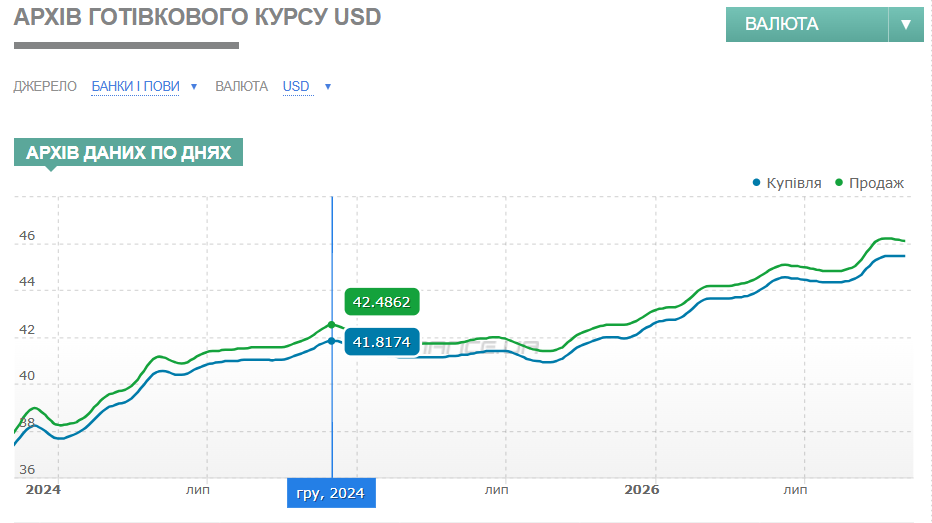
Стоит отметить, что в последние годы курс доллара и евро в Украине периодически не только рос, но часто и проседал. И тогда люди могли даже потерять, купив доллар по 42−43 грн «на ажиотаже», а затем при сдаче в другой период получить на руки всего 40−41 грн. В качестве примера, вот пару графиков 2024 года:
Наличный курс доллара (декабрь 2024 года)
Наличный курс доллара (сентябрь 2025 года)
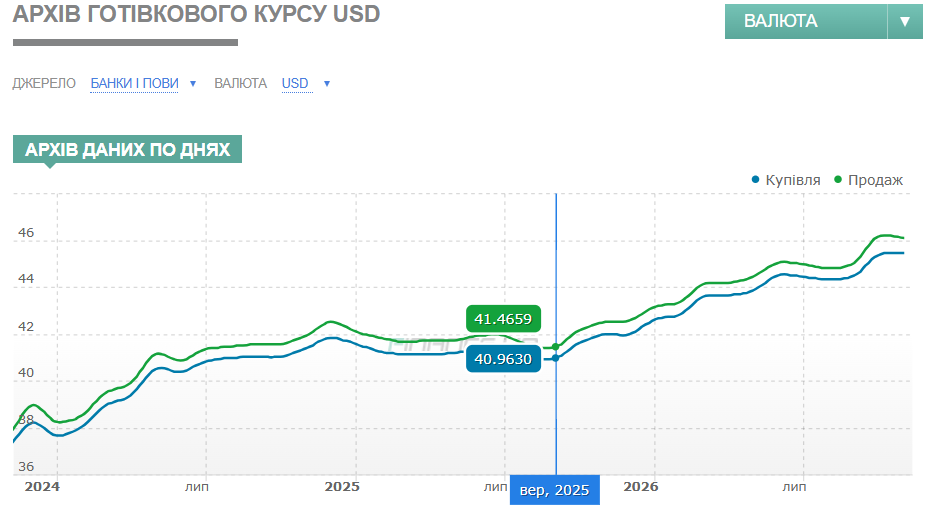
Если человек купил доллар в декабре 2024 года по 42,4862 грн и сдал его в сентябре 2025 года, «влетал» на каждом долларе приблизительно на (42,4862 минус 41,4659) 1,02 грн.
Подобные ситуативные проседания котировок фиксировались, например, и в марте 2026 года, и в другие периоды. То есть доллар уже не является безусловной панацеей для сохранения сбережений. В настоящее время принципиальным тут является именно момент «входа» в данную валюту (курса покупки) и момент «выхода» (курса обмена на гривну).
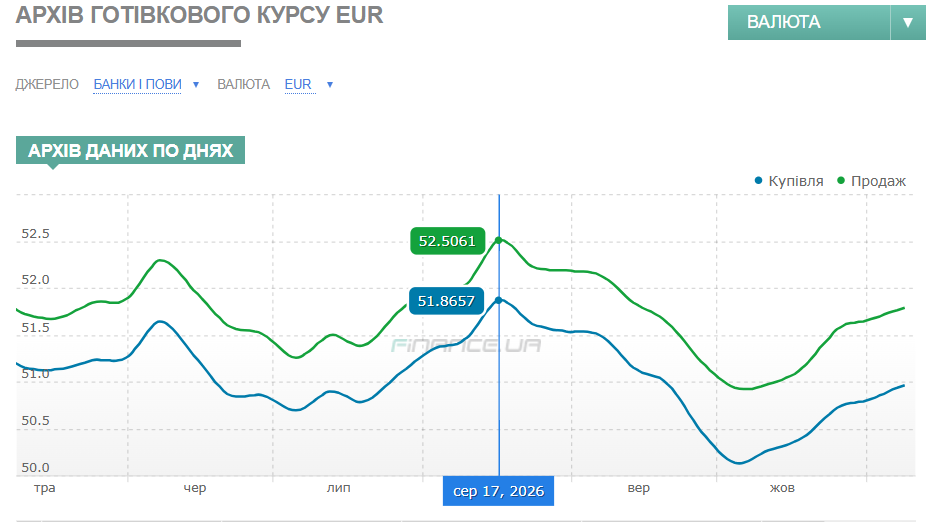
Подобная ситуация, да еще и усиленная волатильностью пары евро/доллар на международных рынках, периодически происходит и с евро. Например:
Наличный курс евро (август 2026 года)
Наличный курс евро (начало октября 2026 года)
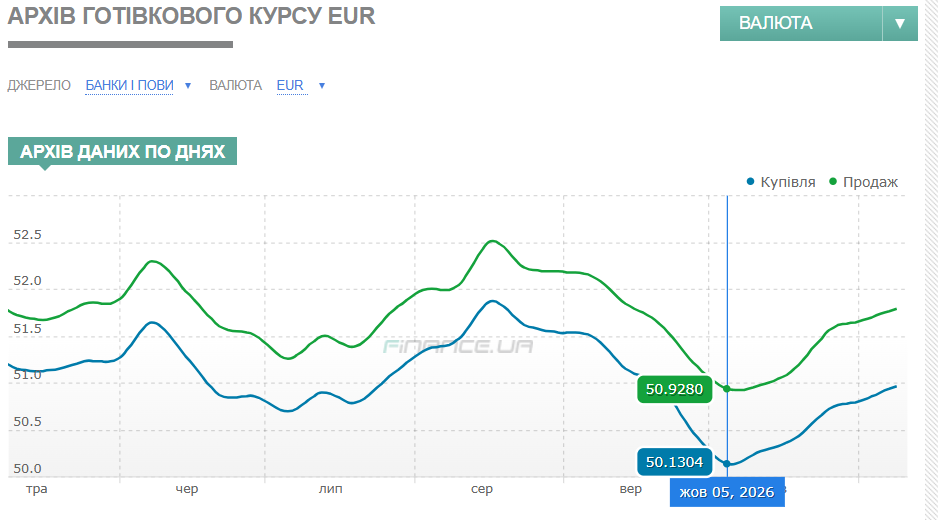
Украинец, купив евро в середине августа 2026 года по 52,5061 грн, в случае необходимости его сдать в начале октября 2026 года, — потерял бы на подобном вложении около (52,5061 минус 50,928) 1,58 грн на каждом евро.
Правда, в случае покупки/продажи того же доллара и евро в другие периоды можно было бы, наоборот, заработать 50−70 копеек на единице. Например, купив тот же евро «на дне» в начале октября 2026 года в пределах около 51 грн и сдав его в ноябре по 51,50−51,70 гривен.
Девальвировать или держать курс: что будет делать НБУ
Последние скачки курса в Украине в октябре на фоне значительного роста цен на энергоносители спровоцировали ускорение инфляционных процессов, а впереди еще и ноябрь-декабрь, которые традиционно еще больше взвинчивают потребительские цены. Поэтому сильно девальвировать гривну Нацбанк сейчас не может, так как это будет только ускорять инфляцию, и регулятору, который отвечает за ценовую стабильность, вновь придется ухудшать свой макроэкономический прогноз.
При наличии на 1 ноября 2026 года $49,1 млрд золотовалютных резервов Нацбанк не готов проводить значительную девальвацию гривны, и уже до конца года ограничится на межбанке, по моему прогнозу, коридором в пределах 45,2−46,50 грн. И, соответственно, на наличном рынке «зеленый» будет стоить в пределах 46−47 грн.
Эти параметры безналичного доллара в 45,2−46,5 грн корреспондируют со средним расчетным курсом, заложенным Минфином в бюджет 2026 года.
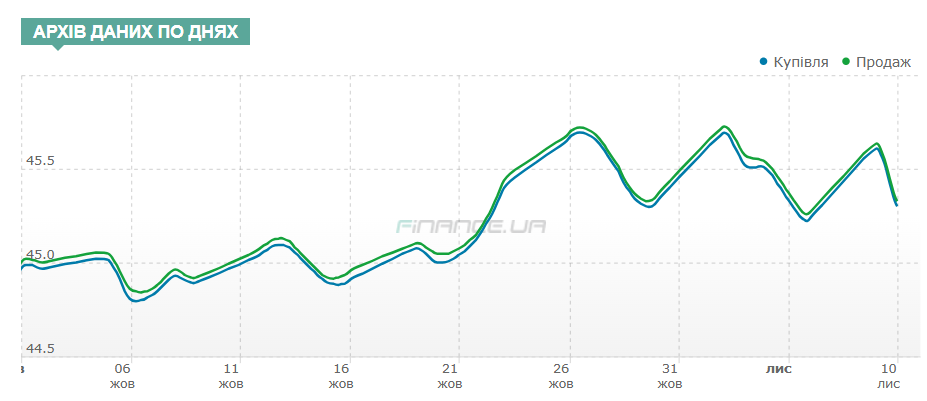
Массированные интервенции НБУ октября-первой декады ноября уже достаточно сильно снизили потенциал дальнейшего взлета котировок на межбанке и рынок за это время стабилизировался в коридоре безналичных котировок 45−45,75 грн:
Межбанк по доллару октябрь — ноябрь 2026 года
Эта тенденция сохранится, если международная помощь будет поступать своевременно. Напомню, НБУ прогнозирует получение в 2026 году около $50 млрд прямой бюджетной поддержки, и более чем $32 млрд — по оборонной составляющей программы Ukraine Support Loan.
В 2027 году ожидается поступление еще около $52 млрд и $37 млрд соответственно. Такие объемы помощи позволят финансировать значительные бюджетные расходы и поддерживать ЗВР Украины на комфортном уровне: по расчетам Нацбанка, они будут свыше $62 млрд в конце 2026 и в 2027 году. Хотя я считаю, что это все же слишком оптимистичный вариант, и резервы НБУ вряд ли будут выходить за уровень в $57 млрд — 59,5 млрд даже в лучшие месяцы следующего года.
При этом это не значит, что отказываться от валюты в своих портфелях — пока хорошая идея для украинцев, но и массированно скупать ее, делая ставку только на ее дальнейший рост и значительную девальвацию гривны — тоже не самая лучшая идея.
В валюте 50% сбережений: куда вложить остальное
В эпоху повышенной мировой неопределенности, я бы и сейчас продолжил тактику диверсификации своих сбережений и держал бы в валюте не более 50−60% своих денежных сбережений, а вот 40−50% — сохранял в гривневых инструментах, и вот почему.
Основным риском для инвестора в настоящее время при инвестициях в гривневые инструменты является страх девальвации гривны и растущей инфляции. Поскольку наиболее простыми и понятными для большинства украинцев являются инструменты депозитов и ОВГЗ, то я приведу примеры и расчеты, почему гривневые инструменты (банковские вклады и ОВГЗ) даже в текущей непростой ситуации все же перекрывают инфляцию (если ориентироваться на официальную статистику), так и возможную девальвацию гривны.
Инфляция:
При размещении средств на депозит в банке. Ставка по гривневым депозитам на 1 год сейчас в некоторых банках достигает 17% или даже чуть выше. С учетом налогообложения и военного сбора, это 13,09% годовых «чистыми».
НБУ в своем инфляционном прогнозе говорит: «В 2027 году прогнозируется снижение инфляции до 7,3%, а в 2028 году — до 5%». То есть, если говорить об официальном прогнозе, то ставка в 13,09% годовых в гривне по депозиту перекрывает уровень инфляции и дает инвестору премию по доходности в пределах 13,09% — 7,3% = 5,79% годовых.
Даже при прогнозном уровне инфляции в 12% по году (прогноз многих аналитиков на 2027 год, с которым я согласен) инвестор остается «в плюсе» как минимум на 1,09% годовых.
При размещении средств в ОВГЗ сроком на 1 год. Годовые гривневые ОВГЗ сейчас Минфин размещает под 14,94% годовых.
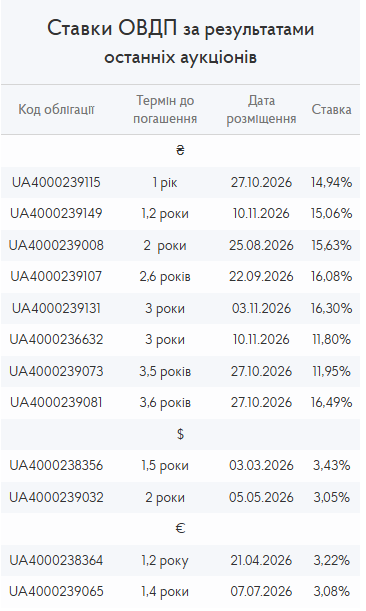
На вторичном рынке периодически есть возможность взять бумаги со сроком погашения до 1 года под 15−15,5% годовых. Но я взял в свой расчет «минфиновскую» доходность по таким ОВГЗ и даже снял порядка 0,5% годовых, которые может потерять инвестор на комиссиях брокера на вторичном рынке
В итоге инвестор получает «чистыми» порядка 14,44% годовых (доходы по ОВГЗ не облагаются налогом), что выше «чистой» доходности по депозитам 13,09% годовых. В этом случае, соответственно, выигрыш для инвестора в 2027 году: если говорить об официальном прогнозе НБУ, то ставка в 14,44% годовых в гривне по ОВГЗ перекрывает уровень инфляции и дает инвестору премию по доходности в пределах 14,44% — 7,3% = 7,14% годовых.
И даже при прогнозном уровне инфляции в 12% по году (прогноз многих аналитиков на 2027 год) инвестор остается «в плюсе» на порядка как минимум 2,44% годовых.
Девальвация
При размещении средств на депозит в банке. При ставке по гривневым депозитам на 1 год на уровне 17% годовых («чистая» — 13,09% годовых) и среднем курсе продажи наличного доллара в некоторых банках и обменниках финкомпаний в пределах 46,30 грн (по состоянию на момент написания статьи), через год это дает курс порядка 52,36 грн, или на 6,06 грн выше текущего уровня ценников обменников.
Если курс продажи доллара через год в обменниках будет ниже 52,36 грн, получите дополнительный выигрыш, если же он на уровне 52,36 грн — не выиграли, но и не проиграли. И проценты по депозиту просто компенсировали вкладчику девальвацию гривны. Если же курс продажи доллара будет выше 52,36 грн, только тогда получим, что потери и проценты по депозиту не компенсировали девальвации гривны за этот период.
Хочу заметить, что даже в «жесткий» вариант проекта бюджета на 2027 год Кабмин заложил пока среднегодовой курс 47,1 грн/$ и курс на конец 2027 года 48,3 грн/$. А бизнес, по данным опроса Европейской Бизнес Ассоциации (ЕБА), закладывает в свои планы на 2027 год средний курс 49 грн/$.
В нашем расчете при депозите под 17% годовых мы получаем курс безубыточности 52,36 грн, что на 4,06 грн выше заложенного в бюджет-2027 на конец года и на 3,36 грн выше заложенного бизнесом. То есть вкладчик выходит на курс, который ему перекрывает все его официальные риски от девальвации гривны.
При размещении средств в ОВГЗ сроком на 1 год. При ставке доходности (чистой) по гривневым ОВГЗ на 1 год и всех комиссиях брокеров (см. выше анализ ОВГЗ и инфляции) на уровне минимум 14,44% годовых и среднем курсе продажи наличного доллара в некоторых банках и обменниках финкомпаний в пределах 46,30 грн по состоянию на момент написания статьи — через год это дает курс порядка 52,99 грн, или на 6,69 грн выше теперешнего уровня ценников обменников.
И по аналогии с расчетами для депозитов: если курс продажи доллара через год в обменниках будет ниже этого уровня в 52,99 грн — инвестор в выигрыше, если же он на уровне 52,99 грн — не выиграл и не проиграл, доходы по ОВГЗ просто компенсировали девальвацию гривны. Если же курс продажи доллара будет выше 52,99 грн, то получим только то, что потери и доходы по ОВГЗ не компенсировали девальвации гривны за этот период.
Напомню, что даже в «жесткий» вариант проекта бюджета на 2027 год Кабмин заложил среднегодовой курс 47,1 грн/$ и курс на конец 2027 года 48,3 грн/$, а бизнес закладывает в свои планы на 2027 год средний курс 49 грн/$. И тогда при изначальном курсе доллара в 46,3 грн в нашем расчете с ОВГЗ на 1 год под чистые 14,44% годовых мы получаем курс безубыточности 52,99 грн.
Это на 4,69 грн выше того, который заложили чиновники (52,99 — 48,3), и выше даже на 3,99 грн того курса, который заложил бизнес. То есть вложения в ОВГЗ на 1 год перекрывают эти прогнозные варианты. И инвестор выходит на курс, который перекрывает ему все его официальные и бизнесовые риски от девальвации гривны.
Выводы (при обязательном условии продолжения получения Украиной международной помощи в ноябре-декабре 2026 года и в 2027 году в полном объеме и по согласованному графику):
Валюта в последние годы уже не является универсальной панацеей для сбережений и страховкой от инфляции. Евро, с учетом того, что НБУ продолжает привязывать гривну к доллару США, не всегда может приносить только «плюс», но является необходимым инструментом для диверсификации портфеля сбережений.
Кроме того, в пиковые моменты, когда накладывается рост курса евро на международном рынке в паре евро/доллар на рост курса доллара в Украине, евровалюта способна давать инвестору значительно большую прибыльность, чем вложения в доллар. Но и при обратной ситуации — евро ситуативно проседает больше и в этот момент как раз евровалюту стоит докупать «на дне» себе в валютный портфель. Поэтому время и курс «входа» как в доллар, так и в евро, и время и курс «выхода» из этих валютных активов становятся самым главным вопросом для профессионального инвестора и простых украинцев.
Потенциальные риски девальвации гривны в текущей ситуации закрываются как гривневыми депозитами, так и гривневыми ОВГЗ, а вот курс безубыточности нужно рассчитывать всякий раз, когда решаете покупать валюту, какую из валют, или вложиться в ОВГЗ, или в депозит.
Инвестор получает премию, превышающую даже худшие из рассмотренных тут выше сценариев по инфляции.
С учетом динамики валютного межбанка последних дней и активной работы Нацбанка по проведению интервенций, немедленно закупаться «дорогим» долларом особо не стоит. Нужно внимательно посмотреть за динамикой ближайших дней и только тогда принимать окончательное решение по времени и курсу покупки валюты, если Вы все же уже решили совершать эту операцию для диверсификации своих сбережений.
Автор:
Источник:
Минфин

Комментарии