«Минфин» объявляет уже традиционный Чемпионат инвестиций. Участие в нем примут 8 активов, в которые можно вложить деньги, а наши читатели выберут из них один, которому они больше всего доверяют. В первом туре сойдутся депозиты и криптовалюта.
5 ноября 2026, 16:23
Читати українською
Депозит или криптовалюта: какую инвестицию выберет большинство украинцев
Кто участвует
Нынешний Чемпионат инвестиций — второй в истории. В прошлом году по результатам соревнования победила недвижимость, поэтому будет интересно, изменились ли за год предпочтения нашей аудитории.
Как и в прошлом году, редакция определила 8 популярных среди украинцев инвестиционных направлений. На этот раз мы выбрали: наличную валюту, депозит, золото, криптовалюту, недвижимость, ОВГЗ, корпоративные облигации и фондовый рынок США.
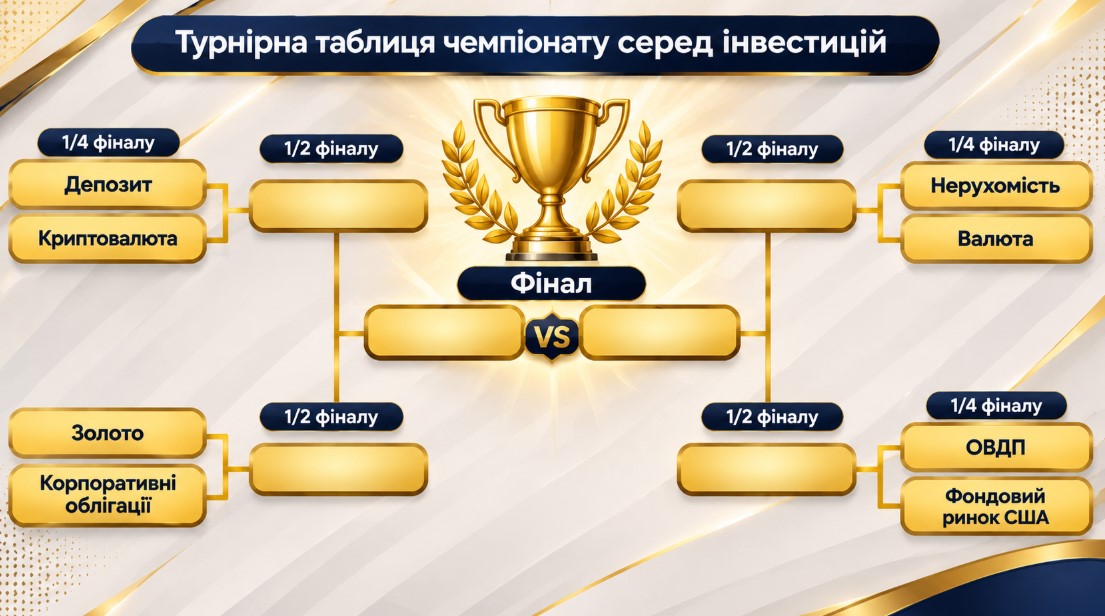
Для проведения жеребьевки мы загрузили этот перечень в искусственный интеллект и попросили его случайным образом разделить участников соревнования на пары. Таким образом мы определили, кто с кем встретится в четвертьфинале.
Победители первого круга попадают в полуфиналы, а дальше лучших будет ожидать финал. Одним словом, принцип соревнований достаточно привычен для каждого, кто следит за спортивными событиями.
Сейчас турнирная таблица выглядит следующим образом.
Каждую неделю мы будем публиковать статью, в которой будем рассказывать о сильных сторонах каждого актива, а читатели будут голосовать за один из них на сайте «Минфин» и на нашей странице в Telegram. И таким образом именно вы определите, кто пройдет в следующий круг.
Первый четвертьфинал
Депозит
Банковские депозиты — один из самых популярных инвестиционных инструментов в Украине. В целом наши соотечественники держат в банках 1,53 трлн грн, из них около 500 млрд — на срочных депозитах.
Банковские вклады выбирают в первую очередь как наиболее привычный и понятный инструмент. Большинство людей, у которых есть сбережения, знают, как работают депозиты, как их открыть и чего от них ожидать. К тому же этот вариант размещения средств имеет ряд важных преимуществ.
Никакой волатильности. Открывая вклад, вы знаете его ставку и, соответственно, с точностью до гривны можете спрогнозировать, сколько заработаете, когда заберете деньги. Банк не может снизить доходность уже открытого вклада по собственной инициативе, на проценты по депозиту не влияют рыночные условия или решения регуляторов. Поэтому это идеальный инструмент для тех, кто не хочет нервничать из-за возможного обесценивания активов.
Гарантия возврата средств государством. На период действия военного положения и трех месяцев после его завершения в Украине действует полное возмещение вкладов физических лиц Фондом гарантирования вкладов физических лиц. Даже если с выбранным финучреждением что-то случится, вкладчик вернет все свои деньги до последней копейки вместе с начисленными процентами.
Низкий порог входа. Это касается как суммы инвестиций, так и сложностей с использованием этого инструмента. Обычно банки указывают, что срочный вклад можно открыть на сумму от нескольких сотен гривен, иногда это 1 тыс. грн. Но есть и исключения, когда банк позволяет разместить на депозите всего несколько гривен.
Специальная финансовая подготовка для этого тоже не нужна. Человек, который умеет пользоваться любым мобильным приложением, разберется и с функцией депозита в банковском приложении. А в случае необходимости все оформят сотрудники банка в отделении.
Чтобы открыть депозит, не нужно разбираться в блокчейн-сетях, платить комиссии за «газ», покупать аппаратные флешки или запоминать сид-фразы из 12 слов, ошибка в которых стоит капитала. Оформление занимает ровно две минуты в банковском приложении на смартфоне, а начать можно даже с нескольких сотен гривен.
В то же время у депозита есть и несколько минусов. В первую очередь это налогообложение доходов. С начисленных процентов нужно уплатить 18% НДФЛ и 5% военного сбора. Вместе это снижает доходность почти на четверть.
Также средства со срочных депозитов не удастся забрать до окончания срока размещения. Можно воспользоваться депозитом до востребования, но доходность по нему будет ниже.
Сколько можно заработать. По данным «Минфина», средняя доходность гривневых депозитов с размещением на год составляет 13,7%. А по долларовым — 1,19%. С учетом налогообложения «чистая» доходность составит соответственно 10,55% и 0,92%. Максимальные же ставки, которые предлагают банки в гривне, — 17,5% (13,48% после налогообложения), а в долларах — 2,55% (1,96%). Для сравнения, по прогнозам НБУ, инфляция в Украине по итогам года составит 12,5%.
Криптовалюта
Если депозит — это инструмент для получения предсказуемого дохода, то криптовалюты — его полная противоположность. Они могут как вырасти в разы, так и не менее существенно обвалиться.
Сейчас в мире существует около 3 млн криптовалют, а ежедневно появляются еще тысячи. Правда, большинство из них обесцениваются и исчезают еще до того, как о них узнают хотя бы несколько человек. Поэтому, когда речь идет об инвестициях в крипту, в большинстве случаев имеется в виду биткоин и еще до десяти ключевых монет, например эфириум, BNB, Solana и еще несколько стейблкоинов.
Сейчас крипторынок переживает не лучшие времена. Биткоин за год подешевел на 23%, эфириум — на 30%, BNB — на 26%. В то же время в зависимости от времени входа инвесторы вполне могли заработать на этих монетах сотни или тысячи процентов. К тому же у крипты есть ряд других преимуществ.
Полная финансовая автономия. Если биткоин или другая крипта хранятся на собственном холодном кошельке, средства недоступны ни одной третьей стороне. Такие средства практически невозможно заморозить или украсть. Хотя остается риск просто потерять кошелек. Если же крипта хранится на бирже, всегда есть риск ее банкротства или ограбления.
Глобальная ликвидность. Крипторынок никогда не спит и не уходит на выходные или праздничные дни. Перевести $1 тыс. или даже миллион на другой конец света можно за несколько секунд, обходя любые ограничения.
Защита от девальвации гривны. Большинство операций в криптомире де-факто привязаны к стоимости доллара, поэтому обесценивание гривны по отношению к американской валюте автоматически повышает стоимость крипты в гривне.
В то же время у инвестиций в крипту есть и ощутимые минусы. Самый первый из них — это экстремальная волатильность, которая может мгновенно сжечь сбережения. Также средства может быть сложно вывести в фиатные валюты, во многих случаях банковские карты даже блокируются.
Также для того, чтобы начать инвестировать в крипту, нужна высокая цифровая грамотность. Во-первых, чтобы просто понимать, какие активы вы покупаете. Кроме того, на этом рынке много фишинговых сайтов и скам-проектов, поэтому следует научиться их обходить.
Сколько можно заработать. Здесь однозначно спрогнозировать невозможно, ожидания зависят от убеждений экспертов. Однако базовый прогноз предполагает, что за год биткоин с нынешних $79,5 тыс. за монету подорожает до $100−120 тыс. Этому будут способствовать ожидаемое снижение ставок ключевыми центробанками и доступность актива для институциональных инвесторов.
Теперь, когда когда мы разобрались с основными преимуществами и недостатками обоих активов, голосуйте, какой из них выберете именно вы.
Автор:
Источник:
Минфин

Комментарии - 1