
Артур Идиатулин
Заметки о рынке от Tickmill UK

Зарегистрирован:
30 августа 2018
Последний раз был на сайте:
13 марта 2023 в 20:45
30 августа 2018
Последний раз был на сайте:
13 марта 2023 в 20:45


Артур Идиатулин
— Заметки о рынке от Tickmill UK
Рыночный обозреватель Tickmill UK
- 4 марта 2019, 14:49
ФРС мог не вовремя «запастись терпением»
Ничто не может усилить реакцию рынка на позитивную новость чем…ожидания начала торговой недели, чтобы, собственно, эту реакцию произвести. Очередь на покупку американских фьючерсов образовалась к открытию понедельника, вторую неделю подряд, после того как WSJ сообщил в воскресенье, что США и Китай вышли на финишную прямую в проработке торговой сделки. Согласно публикации, Китай возобновит покупки американской сельхозпродукции, химии и автомобилей на выгодных условиях, в то время как Вашингтон рассматривает возможность откатить практически все агрессивные меры, принятие против Пекина с прошлого года.
Чиновник из администрации Белого Дома, располагающий деталями переговоров, любезно поделился ими с WSJ, причем сделал это аккурат в выходные, как и твит президента опубликованный в прошлое воскресенье. Оба информационных вброса схожи по содержанию, и как показывают торги в понедельник, оба раза эффективно сработали против шортистов на рынке. Финансовое издание отмечает, что прогресс достиг такого уровня, что формальное соглашение может быть достигнуто на встрече Трампа и Си в конце марта. Чтобы слухи нельзя было преждевременно квалифицировать в факты, сообщение также снабдили ноткой сомнения, например, «есть опасения, что переговорщики с обоих сторон встретят сопротивление дома, из-за того, что договоренности полны взаимных, поспешно сделанных уступок».
Сомнение рынков в успехе торговых переговоров вероятно проистекает в отсутствии подробностей по урегулированию истинных претензий конфликта. Речь идет об интеллектуальной собственности и упрощению доступа для иностранного капитала к некоторым секторам китайской экономики, которые неявно субсидируются государством. Пока отчеты типа WSJ сообщают лишь о планах обоих сторон снизить тарифы и укрепить торговые связи, но никак не о выработке правил долгосрочной конкуренции в технологическом секторе.
Любопытной представляется техническая картина по доходности 10-летних казначейских облигаций США, где индикатор покинул условный треугольник, формировавшийся с начала этого года:
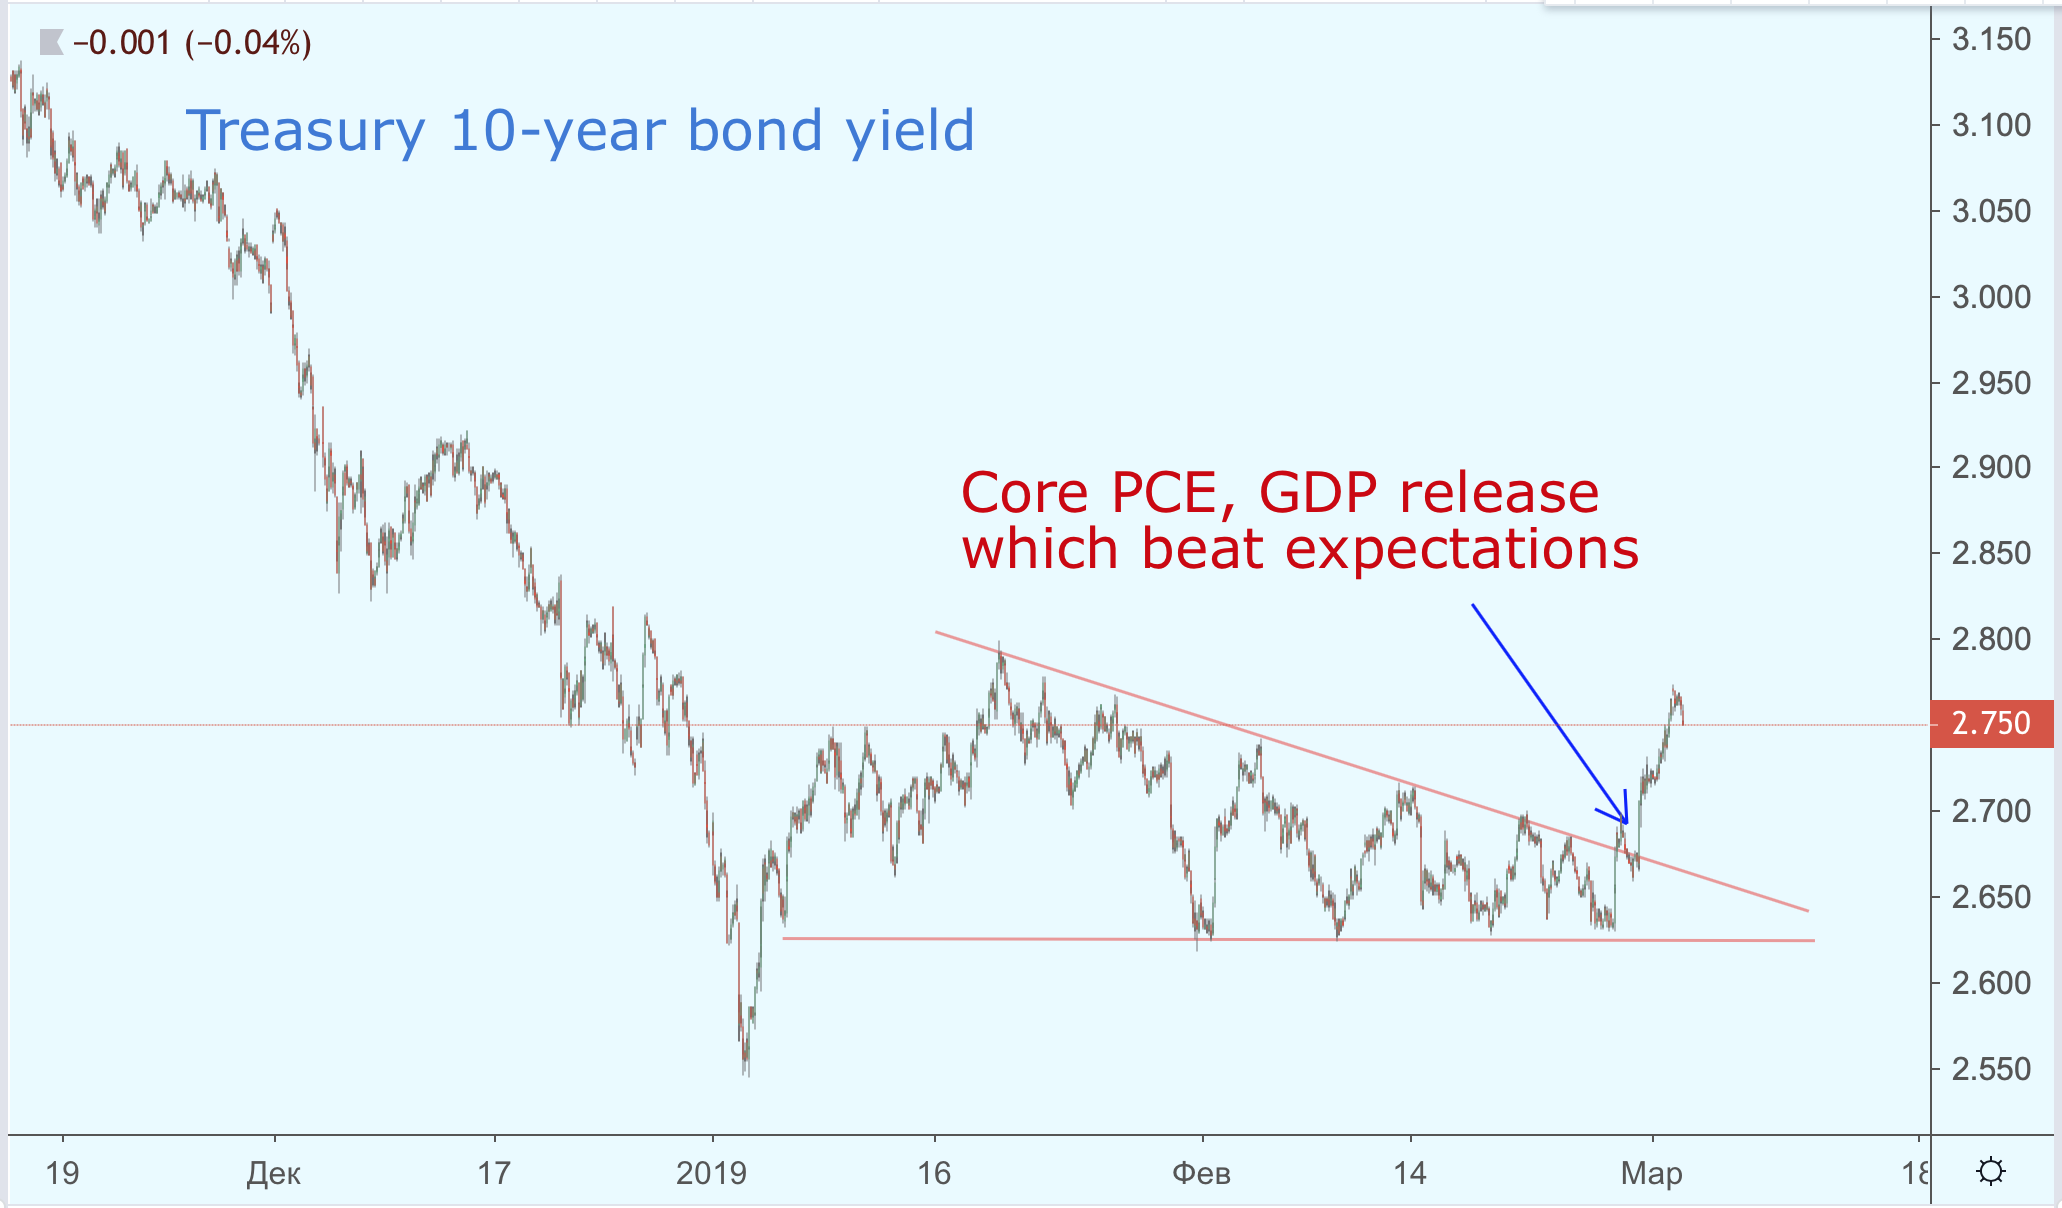
Анализируя «пробой» как самостоятельное явление легко попасть на удочку собственного воображения, поэтому причины возможно следует искать в экономическом календаре. Следует заметить, что в прошлый четверг, когда произошла смена условного тренда, появились неожиданно позитивные данные по Core PCE, наиболее важного показателя потребительской инфляции для ФРС. Базовый показатель роста потребительских расходов вырос на 1.8% в январе, более чем оправдав прогноз в 1.6%. Это вызвало беспокойство (на рынке фиксированной доходности прежде всего), что либо латентная инфляция, сформированная тарифами на импорт, наконец начинает проявлять себя, либо сильный рост зарплат наконец нашел выход в виде благоприятного для экономики увеличения потребительских расходов. Очень вероятно, что инфляционные ожидания на рынке облигаций, будучи впередсмотрящим параметром, начнут устойчиво расти, избавляясь при этом от «избыточного пессимизма». А из известного уравнения i= r+πe ясно, что доходность к погашению будет расти вслед за ростом номинальной ставки i.
С другой стороны, если Федрезерв равнодушно отнесется к признакам ускорения инфляции, (все еще ненадежным), и наученный горьким опытом даст сигнал, что готов раздувать пузырь на рынке акций, то поиск доходности усилится, что спровоцирует еще больший перелив из бондов в акции. Новый период «расцвета» рисковых активов, т.е. акций в США можно сейчас обосновывать синергией между позицией осторожного ФРС и внезапным укреплением потребительских расходов (т.е. макро-импульса). Очень маловероятно, что ФРС который только «признал ошибку» в излишне агрессивной риторике в декабре, еще раз вернется к теме ужесточения кредитных условий. «Терпеливость» регулятора на фоне признаков подъема, будут служить надежной подушкой безопасности для вложения в фондовые индексы США, по крайней мере еще несколько месяцев.
Стоит заметить, что оценка фьючерсами повышения ставки в этом году и динамики S&P500 сильно разошлись в начале 2019:
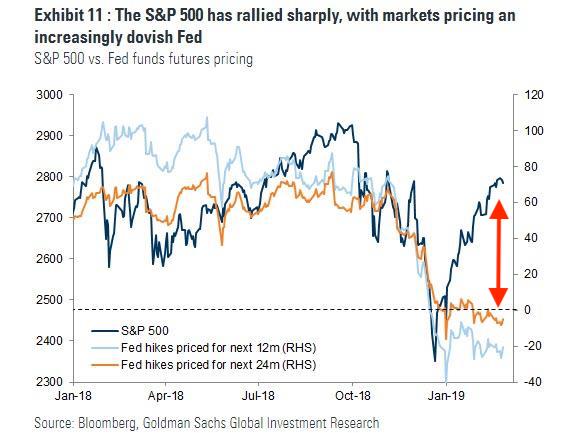
Собственно, это аргумент в пользу того, что «погасив» пузырь однажды в прошлом году, ФРС может снова чуть скорректировать риторику в пользу более агрессивной, чтобы сдержать волну роста на фондовом рынке.
Артур Идиатулин, компания Tickmill UK
Наш конкурс для ленивыхУгадай NFP
PRO счет условия
|
|
15
|
Просмотров: 1480, сегодня — 1
- 19:45 Кризис на мировых рынках? Золото, нефть и прогноз курса валют (видео)
- 19:30 Хотя евро упало до 17-месячного минимума, есть еще несколько причин, почему валюта может подешеветь еще больше
- 19:05 Германия продлила защиту украинцев до 2028 года: кого не касаются новые правила
- 18:16 Автогаз подорожал сразу на 38 копеек: сколько стоит топливо 8 октября
- 17:59 Евро обвалился: стоит ли покупать? Риски для рынка и прогноз курса (видео)
- 17:34 Доллар и евро возвращаются к росту на межбанке
- 17:24 Переводы евро могут стать проще и дешевле: Украина готовит вступление в SEPA
- 17:06 Тарифы на электроэнергию для населения останутся неизменными: решение правительства
- 16:54 Доллар опустился до 44,85 грн: курс НБУ на 9 октября
- 16:37 100 млрд евро помощи Украине: эксперты выяснили, куда пошли деньги Германии

Комментарии