
Украинцы хотят инвестировать, но не торопятся рисковать деньгами. Интересуются новыми инструментами, однако часто выбирают более консервативные решения. Рынок постепенно развивается, однако его потенциал пока значительно больше реальных объемов инвестиций.
17 ноября 2026, 17:19
Читати українською
Инвестиционный рынок Украины: дефицит капитала или дефицит возможностей? 5 выводов конференции «Жить на проценты»
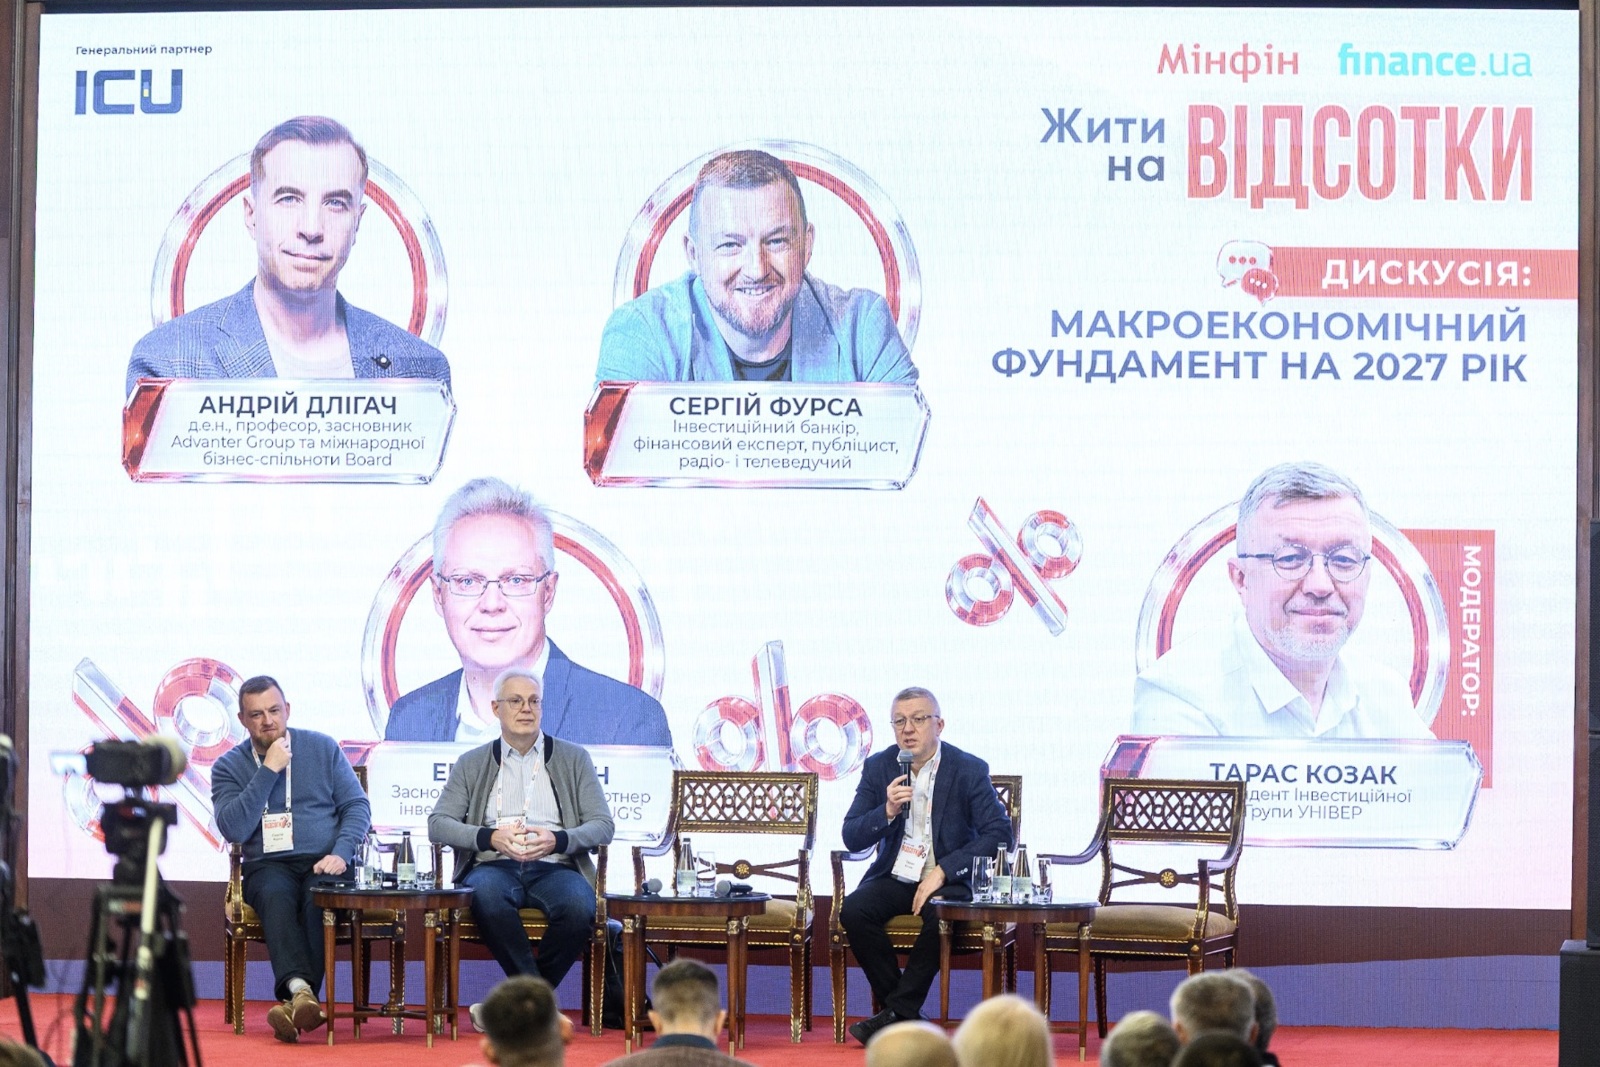
Эти тенденции стали одними из главных тем конференции «Жить на проценты». В этой статье мы собрали пять выводов, которые помогут понять, что сегодня происходит с инвестициями в Украине и что стоит учитывать тем, кто планирует вкладывать средства в следующем году.
1. Интерес к инвестициям растет, но готовность вкладывать деньги остается низкой
Украинский инвестиционный рынок имеет потенциал для развития, однако между желанием инвестировать и реальными действиями до сих пор есть значительный разрыв. Это можно наблюдать благодаря данным исследования, которое уже несколько лет проводит Kantar Ukraine для конференции «Жить на проценты», 48% опрошенных интересуются инвестициями. Однако готовность сделать следующий шаг подтверждают лишь 19%, а сильное намерение инвестировать около 9%. Более подробно ознакомиться с исследованием можно при просмотре видеозаписи конференции. [+ссылка]
То есть интерес еще не означает, что человек уже готов открыть счет, выбрать инструмент и регулярно вкладывать средства. На решение оказывают влияние материальное положение, психологическая готовность к риску и уверенность в будущем. Это заметно и по отношению к разным активам. К примеру, интерес к жилой недвижимости и земле в Украине есть, но практического опыта инвестирования в эти направления почти нет.
В то же время изменяются и мотивы инвесторов. По наблюдениям участников дискуссии «Инвестиции в Украину с малым чеком: где искать доходность с минимальным риском», на первый план выходят не столько поиск высокого пассивного дохода, сколько финансовая независимость, защита и сохранение капитала.
Итак, одна из главных задач рынка на сегодняшний день состоит в том, чтобы помочь людям перейти от намерений к системным действиям. А для этого нужны доступные инструменты, понятные условия и доверие к участникам рынка.
2. Сохранение капитала важнее максимальной доходности
Сегодня инвесторы прежде всего хотят понимать, что происходит с их деньгами, какие риски они берут на себя и смогут ли воспользоваться средствами тогда, когда это потребуется. Этот тренд наблюдался и во время дискуссий, и в выступлениях спикеров.
Так, Владислав Свистунов, управляющий активами в группе ICU, обратил внимание на важность стабильности для инвестиционных решений. Когда речь идет о средствах частных инвесторов, ключевая задача состоит в том, чтобы обеспечить понятный подход к управлению капиталом. Это не значит, что от рисковых активов следует полностью отказаться. Здесь говорится, что уровень риска должен соответствовать финансовым возможностям человека, его целям и сроку инвестирования.
Вывод прост: высокая доходность сама по себе не делает инвестицию удачной. Важно понимать, какой ценой она достигается и отвечает ли риск вашим планам.
3. ОВГЗ остаются важным инструментом для частных инвесторов
Одним из показателей развития украинского инвестиционного рынка является рост вложений населения в облигации внутреннего государственного займа (ОВГЗ). В ходе конференции Владислав Свистунов привел показатель, по которому объем инвестиций физических лиц в ОВГЗ приблизился к 176 млрд грн. В начале года он составил около 112 млрд. грн. То есть только за этот период прирост составил около 64 млрд грн.
Эти цифры свидетельствуют, что все большее количество украинцев используют государственные облигации как один из способов размещения сбережений. В то же время рост популярности ОВГЗ не означает, что инвесторам следует ограничиваться только этим инструментом. В ходе дискуссии «Макроэкономический фундамент на 2027 год» также поднимали вопрос о возможном развитии инвестиционных счетов и о том, как изменения законодательства могли бы способствовать перетоку части средств в реальный сектор экономики и на фондовый рынок.
4. Системное инвестирование начинается не с выбора актива, а с целеполагания
Часто задаваемый вопрос новичка: куда вложить деньги, чтобы заработать больше. Но, как объяснила Валентина Скиба, руководитель инвестиционного центра Ощадбанка, начинать следует с другого: зачем человеку нужны эти средства и когда именно они понадобятся.
Цели определяют инвестиционную стратегию. Для краткосрочных целей важны доступность средств и защита от значительных колебаний стоимости активов. А для долгосрочных — возможность роста капитала, даже если по пути будут случаться периоды рыночного падения.
В своей презентации Валентина Скиба привела пример реальных портфелей клиентов для разных финансовых задач. В частности, в случае скопления на квартиру основанием обязаны быть консервативные инструменты. Для формирования пенсионного капитала на длинном горизонте можно рассматривать большую долю акций и ETF, дополняя их недвижимостью и ОВГЗ.
Еще один важный элемент, о котором часто забывают это регулярный контроль портфеля. Его нужно пересматривать в соответствии с изменениями финансовых целей, сроков и готовности инвестора принимать риск. Также следует проверять, имеет ли компания или специалист, которому вы доверяете средства, необходимы лицензии, как оценивает ваш риск-профиль и какое сопровождение предлагает.
5. Рыночные циклы невозможно предусмотреть, но к ним можно подготовиться
Даже хорошо сложившийся портфель не защищает от колебаний рынка. Цены активов растут и падают, экономика проходит разные фазы, а инвестор не всегда может вовремя определить момент смены тренда.
Анатолий Ильченко, инвестиционный советник и лектор Биржевого университета, посвятил свое выступление цикличности рынков и современным подходам к инвестированию в таких условиях. В своем выступлении он отмечает, что не стоит пытаться угадать каждый поворот рынка. Лучше продумать, как портфель будет реагировать на разные сценарии. Для этого необходимы диверсификация, контроль доли отдельных активов и достаточный запас свободных средств.
Ильченко также предостерег от использования кредитного плеча без должного понимания рисков. Падение рынка для долгосрочного инвестора со свободными денежными средствами может стать возможностью приобрести активы дешевле. Для того, кто инвестирует заемные деньги, та же ситуация может обернуться принудительным закрытием позиций и значительными потерями.
Важно и то, как инвестор ведет себя во время проседания. Паническая продажа активов после падения может зафиксировать ущерб, в то время как заранее определенная стратегия помогает не принимать решения под влиянием эмоций.
Что это значит для украинского инвестора? Эти пять выводов конференции Жить на проценты показывают, что украинский инвестиционный рынок постепенно развивается, но его дальнейший рост будет зависеть не только от появления новых финансовых инструментов. Не менее важны доверие, финансовая грамотность, стабильность и готовность людей планировать свой капитал на годы вперед.
Начинать инвестирование следует не с поиска высокой доходности, а с определения цели. А дальше следует оценить собственную готовность к риску, выбрать соответствующие инструменты, диверсифицировать вложения и регулярно просматривать портфель. Системный подход предполагает время, дисциплину и понимание того, как работают выбранные активы.
Благодарим партнеров конференции «Жить на проценты» за поддержку события и развитие инвестиционной культуры в Украине.
-
Генеральный партнер — ICU. Независимая инвестиционная группа, оказывающая брокерские и депозитарные услуги, управляет активами и частным капиталом, а также инвестирует в венчурные и финтех-проекты.
-
Золотой партнер — Биржевой университет. Учебный центр по инвестированию и финансовой грамотности, выпускниками которого стали более 10 000 украинцев.
-
Серебряный партнер — Ощадбанк. Oschadbank Premium предлагает персональные инвестиционные решения с учетом рискового профиля клиента, экспертную поддержку и индивидуальный сервис.
Благодарим партнеров AFA, Грунтовно, AccessFinance и Твой круг за вклад в проведение конференции.
Источник:
Минфин
Страницу просматривают
16 незарегистрированных посетителей.

Комментарии