
Понимание движения цен на финансовых рынках является важной составляющей для принятия торговых решений. Один из методов анализа — price action, предусматривающий исследование ценового графика без использования дополнительных технических индикаторов. Этот подход помогает определять направление тренда по последовательности максимумов и минимумов, находить уровни поддержки и сопротивления, а также оценивать возможные изменения рыночной структуры. В то же время, правильная трактовка ценовых сигналов требует учета рыночного контекста и понимания ложных пробоев. Как применять технический анализ без индикаторов на практике и на что обращать внимание при оценке ценовых движений? Детальнее об этом расскажет инвестиционный эксперт Максим Приймак.
Актуально
16 ноября 2026, 16:00
Читати українською
Технический анализ без индикаторов: как читать цену, тренды и уровни?
Анализ ценовых движений без технических индикаторов
Изменения биржевых котировок отражают результаты взаимодействия покупателей и продавцов, ожидания участников торгов и их реакции на экономические события. В отличие от индикаторных систем, обрабатывающих исторические данные с помощью определенных математических алгоритмов, анализ ценового действия позволяет непосредственно исследовать формирование рыночной структуры. В то же время, отсутствие индикаторов не устраняет неопределенности, поскольку одинаковые графические конфигурации могут сопровождаться различными дальнейшими движениями.
Исследования S. Murray, Y. Xia и H. Xiao подтверждают наличие прогностической информации в исторических ценовых данных, хотя ее обнаружение зависит от метода анализа и взаимосвязей между ценовыми характеристиками.
Особенности анализа ценового действия
Основой price action является наблюдение за изменением котировок в пределах определенного временного интервала. Наиболее информативным способом их отображения считается свечной график, на котором каждому периоду соответствуют четыре значения: цена открытия, максимальная, минимальная и цена закрытия. Соотношение указанных величин позволяет оценивать интенсивность покупок и продаж, характер ценовых колебаний и способность рынка удерживать достигнутые позиции.
В частности, большое тело восходящей свечи из-за незначительных теней отражает преобладание покупателей в течение торгового периода. А длинная верхняя тень свидетельствует о снижении цены после достижения высших котировок. Появление нескольких таких свечей вблизи предыдущего максимума может указывать на усиление давления продавцов. Однако изолированное наблюдение не дает достаточных оснований для прогнозирования разворота, поскольку аналогичная конфигурация возникает при кратковременной коррекции.
Научное обоснование необходимости контекстного анализа приведено в исследовании X. Li и соавторов. Авторы предложили метод распознавания свечных последовательностей, учитывающий их сходство и позволяющий уменьшать субъективность традиционной классификации. Исследование P. Wangchailert и W. Paireekreng, выполненное на материалах валютного рынка, также показало ограниченную прогностическую надежность распространенной модели доджи. Полученные результаты подтверждают целесообразность оценки не отдельной свечи, а ее положения относительно предыдущего ценового движения и ближайших ценовых пределов.
Определение трендов по структуре ценовых колебаний
Направление рыночного движения устанавливается по последовательности локальных максимумов и минимумов. Для восходящего тренда характерно постепенное повышение обоих показателей, тогда как нисходящий сопровождается формированием все более низких максимумов и минимумов. При отсутствии стойкого изменения экстремумов цена предпочтительно остается в пределах горизонтального диапазона, который еще называется боковиком или флеттом.
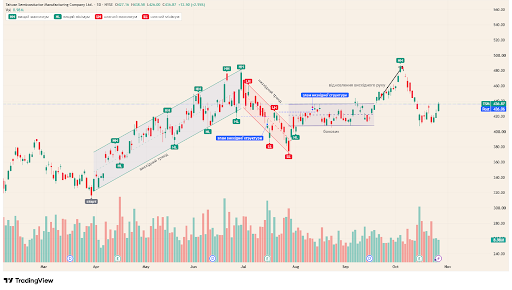
Оценку тренда целесообразно дополнять сравнением импульсных движений и коррекций. К примеру, рост котировок акций TSMC (TSM) весной 2026 года примерно с $314 до $382 с последующим снижением до $361 означает потерю около 30% предыдущего прироста. Если дальнейшее повышение до $422 сменяется падением до $385, глубина коррекции относительно движения от $361 до $422 составляет около 60%, для движения от $385 до $450 с последующим снижением до $406 — почти 70%, а для движения от $406 до $477 с последующим снижением до $419. Постепенное увеличение коррекционных отступлений может свидетельствовать об ослаблении покупательского спроса (соответственно и тренда), даже если последовательность более высоких максимумов еще сохраняется.
Формирование восходящего тренда и нарушение последовательности ценовых экстремумов на примере акций TSMC (TSM)
Источник: создан автором, ресурс: TradingView. Не является инвестиционной рекомендацией.
Как показано на рисунке, излом структуры возникает после формирования низшего максимума и пробития предыдущего значимого минимума (на графике TSM — низший максимум 6 июля около $460 и закрытие 16 июля ниже высшего минимума 26 июня около $419). Подобная ситуация свидетельствует об изменении соотношения спроса и предложения, но не обязательно означает немедленное начало продолжительного падения. Последующие колебания могут перейти в боковик или завершиться восстановлением восходящего движения, как на примере.
Результаты исследования J. Lobão, L. Pacheco и A. Fernandes свидетельствуют о наличии прогностического потенциала отдельных графических формаций, в частности восходящего флага. В то же время, эффективность их распознавания зависит от четкости ценовой конфигурации и продолжительности периода наблюдения. Отсюда следует целесообразность анализа тренда на нескольких временных масштабах (таймфреймах): старший таймфрейм используется для определения общего направления, младший — для более детального исследования локальных колебаний и поиска точек входа.
Уровни поддержки и сопротивления и особенности их определения
Поведение цены вблизи предыдущих экстремумов позволяет выявлять участки, на которых спрос или предложение ранее сдерживали дальнейшее движение котировок. Поддержка формируется в областях, где усиление покупательского спроса сдерживало понижение цены, тогда как сопротивление связывается с преобладанием продаж после заслуги определенных значений. Повторное приближение котировок к таким участкам часто сопровождается повышением торговой активности.
Применение поддержки и сопротивления в качестве аналитических ориентиров рассмотрено в работе V. Henderson и соавторов, посвященной математическому моделированию торговых решений при наличии ценовых границ. Авторы исследуют возможность определения моментов купли и продажи с учетом изменения рыночного состояния. В то же время, практическая интерпретация уровней требует учета того, что реакция цены не ограничивается одним фиксированным значением.
Более целесообразным представляется использование ценовых зон, ширина которых определяется характером предыдущих колебаний. К примеру, для актива с историческими разворотами вблизи $100 зона сопротивления может охватывать диапазон $98−100. Выход котировок за его верхний предел еще не подтверждает устойчивого дальнейшего роста. Более важными становятся цена закрытия периода, результат повторного тестирования (retest) пробитого участка и структура последующих свечей. Таким образом, значимость ценовой зоны формируется не только количеством прикосновений, но и торговой активностью и характером ее тестирования.
Отдельное внимание требует разграничения подтвержденного и ложного пробоя. В первом случае после прохождения ценового предела сохраняется движение в направлении прорыва. Во втором — котировки быстро возвращаются в предыдущий диапазон. Повторное тестирование пробитого сопротивления, которое в дальнейшем удерживает падение цены, может свидетельствовать о его превращении в поддержку.
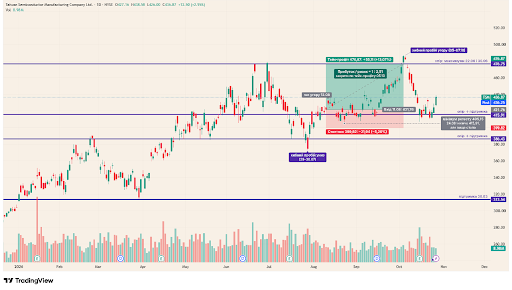
Для оценки практического значения такого сценария рассмотрена ситуация, при которой акция TSMC (TSM) с 6 августа 2026 года закрывается выше зоны около $416, а позиция открыта 11 августа по цене $421,76, то есть к гепу вверх на следующий день. После повышения до $436 наблюдается возврат в зону $416 (минимум 24 августа — $405,15). Сравнение двух возможных моментов открытия позиции приведено в таблице ниже.
Сравнение параметров торговых решений в зависимости от входа
| Показатель | Вход после гепа (закрытие 12.08) | Фактический вход (11.08) |
| Цена входа, дол. | 429,15 | 421,76 |
| Уровень ограничения ущерба, долл. | 399,82 | 399,82 |
| Целевая цена, дол. | 476,87 | 476,87 |
| Риск на одну акцию, дол. | 29,33 | 21,94 |
| Потенциальная прибыль на акцию, долл. | 47,72 | 55,11 |
| Отношение прибыли к риску | 1,63 | 2,51 |
Источник: рассчитан автором
Расчет соотношения потенциальной прибыли к риску производится путем деления разницы между целевой ценой и ценой входа на расстояние от цены входа до уровня ограничения убытков. Для первого сценария показатель составляет 47,72/29,33 = 1,63, для второго — 55,11/21,94 = 2,51.
При одинаковой целевой цене ожидаемый результат существенно зависит от момента открытия позиции. Вход в гепп обеспечивает более выгодное соотношение потенциальной прибыли к риску, хотя предполагает открытие позиции к подтверждению движения. В то же время, отсутствие такого движения может привести к срабатыванию ограничения ущерба. В рассматриваемом соглашении после гэпа цена 24 августа снижалась до $405,15 — на $5,33 выше уровня ограничения ущерба, а 5 октября позиция закрыта по целевой цене. Вышеприведенные соотношения характеризуют геометрию сделки, а не вероятность получения прибыли.
Пробой уровня сопротивления, повторное тестирование и определение параметров торгового риска на примере акций TSMC (TSM)
Источник: создан автором, ресурс: TradingView. Не является инвестиционной рекомендацией.
Практические ограничения и оценка эффективности технического анализа
Использование ценового графика без дополнительных индикаторов не устраняет сложности прогнозирования рыночных колебаний. Даже при наличии выразительного тренда оценка его устойчивости зависит от того, какие максимумы и минимумы учитываются, насколько широкими определяются зоны поддержки и сопротивления и какие изменения котировок считаются подтверждением пробоя. Различия в трактовке одинаковых графических ситуаций могут приводить к противоположным торговым решениям. Особенно заметна такая проблема становится в периоды повышенной волатильности, когда кратковременные колебания нередко нарушают предыдущую ценовую структуру без дальнейшего развития нового тренда.
Отдельное внимание требует проверка результативности графических закономерностей на длительных временных промежутках. В исследовании K. Rink проанализировано 6406 технических торговых правил на фондовых рынках 41 страны. Полученные результаты указывают на постепенное понижение их эффективности, причем закономерности, выявленные на исторических котировках, не всегда сохраняли прогностическую способность в последующие периоды. Дополнительным ограничением выступают затраты на совершение сделок, которые могут поглощать часть прибыли даже при относительно точном определении направления ценового движения.
Практическая ценность price action в большей степени проявляется в возможности упорядочить процесс принятия решений, чем в попытках предсказать каждое последующее колебание. Последовательное определение рыночной тенденции, сопоставление ее с ближайшими ценовыми пределами и оценка соотношения потенциальной прибыли и допустимого ущерба позволяют отказываться от операций с неблагоприятными параметрами.
Возможности и ограничение анализа ценового действия
Анализ движения котировок без применения технических индикаторов позволяет исследовать рыночное поведение через непосредственное сопоставление ценовых изменений. Свечные изменения отражают характер колебаний в пределах отдельных торговых периодов; последовательность максимумов и минимумов помогает проследить развитие тенденции, а зоны поддержки и сопротивления определяют участки возможного изменения соотношения спроса и предложения. Наибольшую аналитическую ценность указанные элементы имеют при совместном использовании, поскольку ни один из них не обеспечивает достаточных оснований для достоверного прогнозирования.
Сравнение ценовых импульсов и коррекций показало, что признаки ослабления тренда могут возникать еще до окончательного нарушения его структуры. В то же время выход котировок за предыдущие экстремумы не всегда сопровождается стойким изменением направления. Подобная закономерность наблюдается и при анализе уровней поддержки и сопротивления, где значение имеет не только факт пробоя, но и дальнейшее закрепление цены в отношении соответствующей зоны. Приведенные расчеты показали, что при схожей ценовой цели выбор момента открытия позиции может изменять соотношение потенциальной прибыли к риску от 1,63 до 2,51. Следовательно, обоснованность торгового решения зависит не только от правильного определения направления движения, но и от условий входа и ограничения возможных потерь.
Источник:
Минфин
Страницу просматривает
1 незарегистрированный посетитель.

Комментарии