
KarantinS
Журнал Биржевой лидер

Зарегистрирован:
11 марта 2010
Последний раз был на сайте:
7 февраля 2025 в 04:12
11 марта 2010
Последний раз был на сайте:
7 февраля 2025 в 04:12


KarantinS
— Журнал Биржевой лидер
Академия трейдинга Masterforex-V
- 24 марта 2010, 10:11
Ипотека в Украине на фоне новой кризисной волны
В текущем году в свете развития второй волны мирового экономического кризиса ожидаются девальвационные процессы многих национальных валют. Среди них, несомненно, окажется и украинская гривна. О её месте и роли в ипотечном кредитовании новая статья журнала профессиональных трейдеров Биржевой лидер Международной Академии трейдинга Masterforex-V В статье поднимаются вопросы влияния кризиса на ипотечный рынок, настоящее и будущее ипотеки, проблемы заложенного под кредиты имущества.
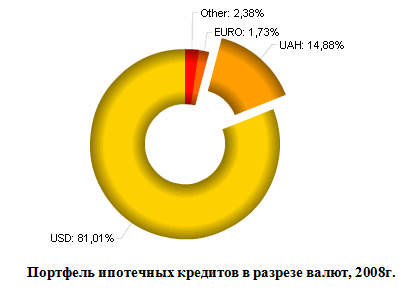
В последние докризисные годы из-за сильной конкуренции между банками в Украине требования к заёмщикам были сильно снижены. Большую часть кредитов была выдана в иностранной валюте ввиду гораздо более низкой процентной ставки относительно займа в гривнах. При этом не был учтён валютный риск, так же как и многие другие факторы – кредитоспособность заёмщиков, никий до нулевого начальный взнос за пробретаемую недвижимость, принимались во внимание общие доходы семьи, отсутствовала проверка на наличие кредитов из других источников.
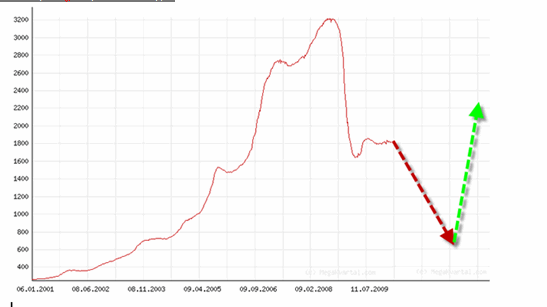
На сегодняшний день банками в корне пересмотрена ипотечная политика в стороны резкого ужесточения условий получения кредитов. Первичный взнос составляет 25-50 %, заём в гривне 24,83 % годовых, берётся в рассчёт исключительно доход заёмщика, который параллельно проходит проверку в госреестрах. Имеет ли смысл брать ипотеку сейчас? Прогнозы по евро, нефти, золоту, фондовому индексу украинских акций однозначно направлены на усиление доллара и вместе с ним на повышение цен на недвижимость. В этих условиях заём кредитов – чистой воды авантюризм.
В отношении заложенного имущества наблюдается серьёзные разногласия в позициях кредиторов и заёмщиков. Банки ратуют за продажу недвижимости с торгов, а люди требуют взамен отобранных квартир социальное жильё .
По мнению руководителя Украинского Землячества Академии Masterforex-V Сергея Овсиенко, противостояние усилится по мере развития кризиса. Растущая паника населения, увеличение невыплаченных кредитов, банкротство многих компаний, удорожание ресурсов будут этому только способствовать.
|
|
17
|
Просмотров: 2227, сегодня — 1
- 20:00 Топ-5 новостей: депозиты до 18%, $45 млн в час тревог и золото по $4200
- 19:35 Золото упало до 4200 долларов за унцию: почему Morgan Stanley сохраняет оптимистичный прогноз
- 19:15 НБУ поднял ставку, а Минфин говорит «нет»: эксперты объяснили, что происходит с доходностью ОВГЗ
- 18:54 Торговая напряженность между ЕС и Китаем растет: какие два сценария возможны
- 17:39 Доллар и евро подешевели на межбанке
- 17:16 Доллар подешевел на 18 копеек: курс НБУ на 1 октября
- 17:00 Бизнесу согласовали 6,8 млрд грн вероятных компенсаций: правительство готовит новый фонд
- 16:08 Bitwise запустила первый в США биржевой фонд на криптовалюту NEAR
- 15:23 Доллар и евро в октябре: прогноз курса и советы по вашим сбережениям ( видео)
- 15:00 Инфляция в Польше достигла максимума за 15 месяцев: банки ожидают повышения ставок

Комментарии - 5
Разногласие более чем серьезное…
А у кого люди требуют социальное жилье? У кредиторов? На основании чего? В договорах ипотеки так написано? Если не написано, то ничего ТРЕБОВАТЬ они не могут… А вот кредиторы МОГУТ…
Люди «попавшие» в проблемы с ипотекой не могут и не хотят понять одного простого правила — надеяться кроме себя и Господа Бога не на кого!
«Люди «попавшие» в проблемы с ипотекой не могут и не хотят понять одного простого правила — надеяться кроме себя и Господа Бога не на кого!» — государством созданы такие условия.
А попали люди с ипотекой, потому что рассчитывали на стабильность в мире и в Украине в частности. Ипотечные кредиты как правило берутся на 10 и более лет.
Если и помогало, всегда то за чей то счет… (вспоминая историю организации колхозов, например).
Но напомню, на всякий случай — на дворе капитализм, со всеми вытекающими…
Ибо сейчас действует на это «с миру по нитке — бедному на рубашку», а это «с бедных по нитке — богатому на новую рубашку»…